


Soberオプションスタジオ × Derive.XYZ 共同制作
執筆者:Soberオプションスタジオのアナリスト Jenna @Jenna_w5
一、マクロの全景:関税制度の「法的崩壊」と再構築——マクロの不確実性の再価格設定の起点
2026年2月20日、世界の資本市場は深遠な影響を持つ制度的衝撃を迎えました:アメリカ合衆国最高裁判所は正式に判決を下し、アメリカ政府が以前に(国際緊急経済権力法)(IEEPA)を引用して実施した大規模関税措置には明確な法的権限が欠けているとしました。
この判決は、過去1年間のアメリカの関税制度の核心的な法的基盤を揺るがすだけでなく、関税政策、財政収入、国際貿易関係、そして金融市場リスクの価格設定ロジックの全面的な再構築を直接引き起こしました。
この判決の重要な意味は、「一部の関税の取消し」だけではなく、実質的に平和時に大統領が「緊急権限」を通じて広範な関税を一方的に課す合法性を否定したことです。IEEPAは本来国家安全保障の緊急事態に対応するために設計されており、その核心目標は金融取引の制限、資産の凍結であり、長期的な関税体系の構築ではありません。
しかし、過去1年の間に、アメリカ政府はその拡張を全球的な関税ツールにし、ほぼすべての貿易パートナーに「対等関税」およびいわゆる「フェンタニル関税」を適用し、累計で1750億ドルを超える規模を課しており、アメリカの名目GDPの約0.6%を占めています。
この体系の法的基盤が覆されたことは、3つの直接的な結果を意味します:
第一に、関税収入の合法性が根本的に揺らいでいます。理論的には、アメリカの輸入業者は以前に支払った関税の返還を申請する権利があり、現在1500社以上の企業が、コストコのような大手小売業者を含め、訴訟手続きを開始しています。最終的に返還規模が市場の予測の1750億ドルに近づくことが確認されれば、これは珍しい「財政逆転移」を構成し、政府から企業セクターへの流動性の解放を意味します。
第二に、アメリカの関税体系は「無限の権限」から「有限の権限」枠組みに戻りました。IEEPAの利点は、適用範囲が広く、迅速に実施され、ほぼ明確な上限がないことですが、その代替法的ツール——1974年貿易法122条、301条、または1962年貿易拡張法232条——はすべて実施条件、期限、または業界制限があります。これは、アメリカ政府が関税を課す能力を持っている一方で、柔軟性と威嚇力が著しく低下していることを意味します。
第三に、貿易政策の不確実性が大幅に上昇しています。確定した高関税に比べて、より市場が不安定なのは「法律的不確実性」です。関税が合法か、返金されるか、再課税されるかは司法と政治の駆け引きの段階に入っており、この制度的な不確実性はしばしば経済変数自体よりもリスク資産のボラティリティを引き起こしやすいです。
判決公表後、ドナルド・トランプは迅速に行動を起こし、(1974年貿易法)第122条に基づいて新たな「全球統一関税」を実施し、税率を10%から15%に引き上げ、その効力を150日間としました。この反応は重要なサインを示しています:ホワイトハウスは「関税体系の縮小」を受け入れるつもりはなく、法律を通じて関税圧力を維持しようとしています。
しかし、122条項自体には明らかな制限があります:
第一に、持続期間が限られています。最長で150日で、延長する場合は国会の承認が必要ですが、国会の不確実性は関税が長期的に安定して存在するのは難しいことを意味します。
その二、特異性が欠けています。122条項は世界的に一律に適用される必要があり、IEEPAや301条項のように特定の国に差別化された税率を適用することができず、交渉ツールとしての戦略的価値を弱めます。
その三、法的リスクは依然として存在します。122条項の使用前提は「深刻な国際収支問題」であり、現在アメリカの資本勘定は長期的な黒字であり、ドルは依然として世界の準備通貨であるため、この法律条件に合致するかどうかには依然として論争があります。将来的には再び司法的な挑戦に直面する可能性があります。
言い換えれば、アメリカの関税体系は「確定した高強度の武器」から「法律的リスク下の一時的なツール」に移行しています。
未来のパスを見ると、関税政策は三つの異なる方向に進化する可能性があり、各パスが資本市場に与える影響はまったく異なります:
パス1:関税体系の実質的縮小(低確率だが市場は最も楽観的)
もし裁判所が関税代替ツールの使用を制限したり、政治的抵抗が新たな関税の長期的な実施を妨げる場合、アメリカの加重平均関税率は現在の約12.9%から7%程度に低下する可能性があります。
このシナリオは明確なマクロの好影響をもたらします:
経済成長の上昇:企業コストが低下し、投資が回復します。
インフレの低下:輸入商品の価格が約20〜30ベーシスポイント回復します。
金利の低下:債券利回り曲線が平坦になってきます。
ドルの弱体化:貿易保護が減少することで資本流出需要が低下します。
リスク資産は著しく恩恵を受け、美株の評価は拡大し、全球の流動性環境は改善され、BTCとETHは高ベータ流動性資産として、通常この「成長上昇+金利低下」の環境で最も強いパフォーマンスを発揮します。
本質的に、これは「流動性拡張型リスク選好サイクル」です。
パス2:関税体系の再構築(最も可能性の高いパス)
これは現在最も現実的な基準シナリオです:短期的に122条項を通じて統一関税を維持しつつ、301調査を始め、将来的に差別化関税体系を再構築します。
このプロセスは「長期的不確実性+短期的衝撃」の組み合わせをもたらします:
企業の資本支出の遅延
サプライチェーンの再調整
貿易パートナーの反撃リスク上昇
資本市場の典型的なパフォーマンスは:リスク資産のボラティリティ上昇、企業の利益期待の不安定、債券利回りの高位での揺れ、ドルの中期的な偏弱だが短期的に反復します。
暗号市場にとって、このような環境は通常「高ボラティリティ、無トレンド」の構造に対応します。つまり、価格には一方向の方向性が欠けていますが、暗黙のボラティリティ(IV)は上昇し、ガンマ取引機会が増加します。
パス3:全面的な貿易衝突の加速(尾部リスク)
もしアメリカが301条や232条をさらに利用し、重要な業界に対して高関税を課し、貿易パートナーが対等な反撃を行う場合、グローバル貿易体系は新たな摩擦周期に入る可能性があります。
このシナリオは典型的なリスク伝達チェーンを引き起こします:企業利益の低下 → 株式市場の下落;インフレの上昇 → 金利の上昇;成長の鈍化 → スタグフレーションリスク
しかし、この環境下でのBTCのパフォーマンスはさらに複雑になるでしょう:
短期:リスク資産が同時に下落し、BTCは流動性収縮に伴い下落する可能性があります。
中期:市場がドル体系の安定性に疑問を持ち始めた場合、BTCは「非主権資産の避難道具」に転換する可能性があります。
これもBTCが「リスク資産」から「マクロヘッジ資産」に移行するための重要なトリガー条件です。
真正な核心矛盾は、関税そのものではなく、制度的安定性の低下にあります。
過去1年、市場はアメリカ政府が高度な自由な関税実施権を持っているとデフォルトしていますが、最高裁判所の判決がこの期待を打破し、関税が「行政的ツール」から「法的ツール」に戻りました。これは、将来的に関税政策がより遅く、不確実で、司法的な挑戦にさらされやすくなることを意味します。
資本市場の観点から、この変化の本質的な影響は4つの次元に表れます:
財政的不確実性の上昇:関税収入が吐き出される可能性があり、財政赤字の圧力が増加します。
金利パスがより複雑になります:財政資金調達の需要と成長期待が相互に競い合います。
ドルの中期的な構造的な弱さ:政策の信頼性低下が資本流入を弱めます。
リスク資産のボラティリティ上昇:制度的不確実性自体がボラティリティの源です。
BTCとETHにとって、このマクロの変化は決定的な意味を持ちます——それは、世界的な流動性、ドル信用期待、リスク資産のリスクプレミアム構造に直接影響を与えるからです。言い換えれば、この判決は貿易事件ではなく、「マクロ制度衝撃」であり、その影響周期は数年続く可能性があり、2026年のグローバル資本市場で最も重要なボラティリティの源の一つとなります。
二、BTC & ETHオプション市場データの深堀り
「12万から6万」という史上最強の流動性圧迫を経験した後、今週の市場は揺れ動く修復期を維持しています。Amberdata & Derive.XYZが提供するボラティリティデータを観察することで、恐怖がどのように頂点から回復したか、しかし防御的価格付けが現在の期限構造にどのように深く根付いているかを明確に見ることができます。
ATM IV&Skew:看跌感情が続き、市場全体が「想像力を売る」
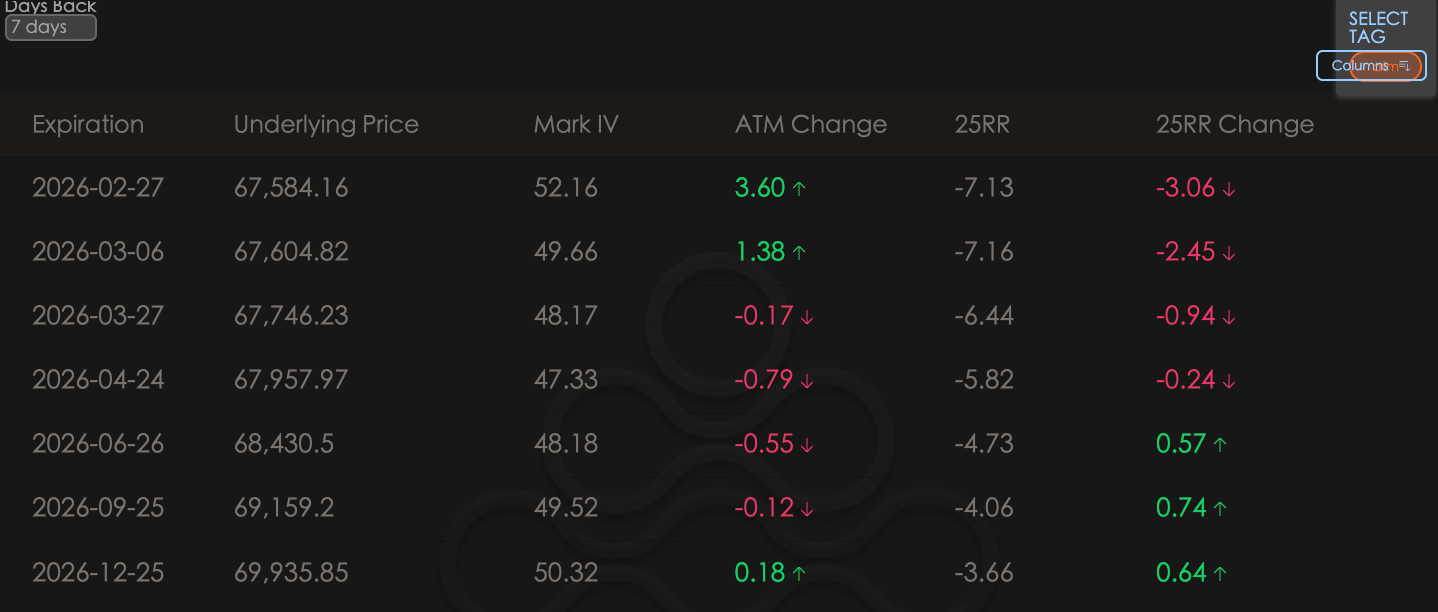
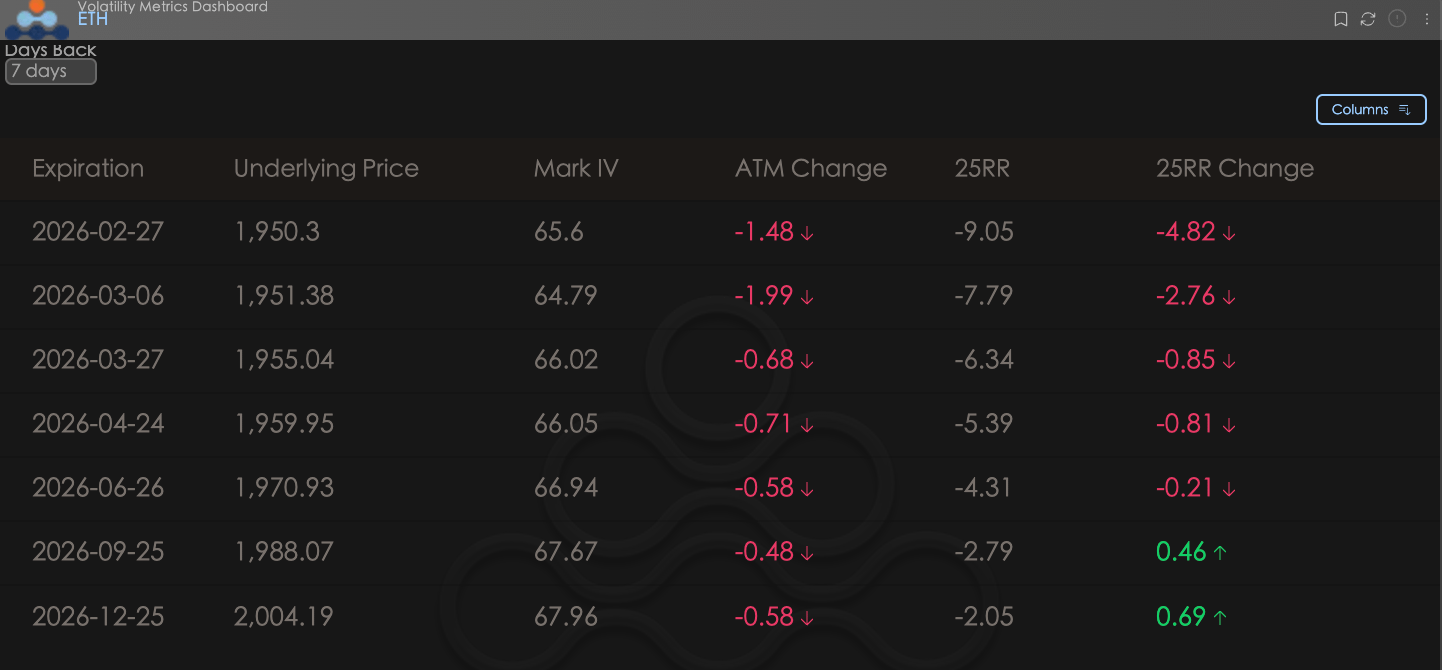
デルタ25スキュー(25RR、すなわち25デルタコールIVから25デルタプットIVを引いたもの)は、市場の上昇方向に対する好みを反映しています。ATMの変化は、平値オプションの暗黙のボラティリティ(IV)の最近の変化を反映します。
スキュー(偏度)が持続的に低下しています:BTCでもETHでも、25RRの数値は7日前に比べて低下しています(負の値が深まっています)。これは、先週の暴落を経て、市場の強気が信頼を失ったことを示しています。多くの資金がコールを売る(看涨期权を売る)操作を行い、プレミアムを稼ぎ出し、皆が最近の市場の急騰に期待を抱いていないことが明らかです。
ATM(平値ボラティリティ)の分化:BTCの近端(1〜2週間以内)のATMのみがわずかに上昇しており、これは最近のマクロ政策(新たな関税政策の実施)の短期的な衝撃をヘッジするためのものです。一方、BTCの遠端IVおよびETHの全線IVは低下しています。ETHの周辺化の傾向は続いており、市場はこれを高ベータのフォロワー資産と見なしています。
BTCÐ
期限構造(タームストラクチャー):持続的な逆転の形態
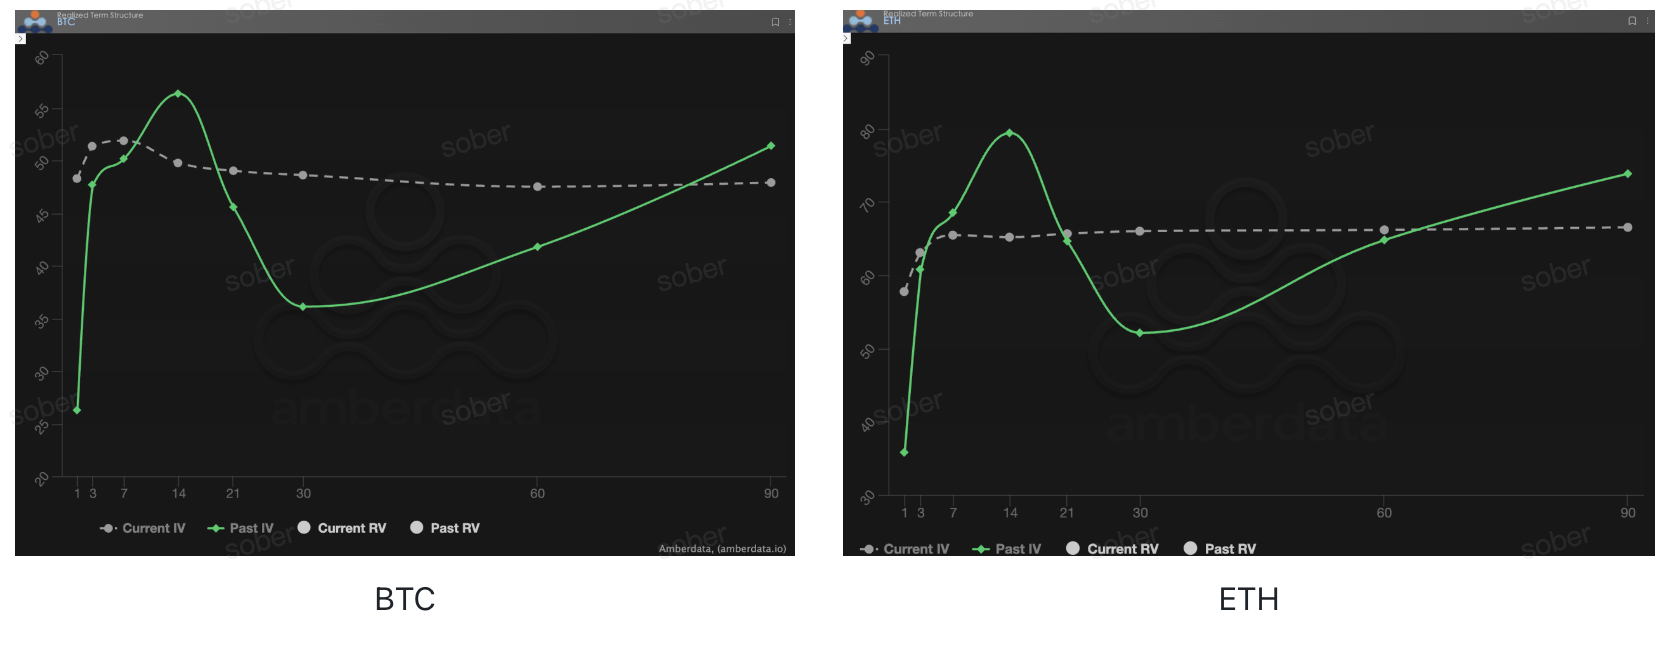
タームストラクチャー(期限構造)は、異なる満期の暗黙のボラティリティ(IV)の分布を示しています。
現在のIV(現在の暗黙のボラティリティ)が依然として逆転しています:先週と同様に、現在のIV曲面(灰色の破線)は依然として逆転状態にあります。しかし、最近の暴落後、近端のIV情緒は一部解消され、ある程度の回復が見られました。
非典型的な「直線」形態:回復後の近端IVは現在ほぼ遠端IVと同じで、Current IV曲線全体が直線のように平坦です。この形態は非常に非典型的であり、市場が激しい打撃を受けた後、短期的に「価格付けの迷い」に陥っていることを示唆しています。
過去IV(過去のボラティリティ)との比較:緑の実線(過去IV)は前端で非常に急で、暴落時の極度の恐怖を反映しています。現在の灰色の破線は緑の実線に比べて明らかに平坦で、最も極端な恐怖感情が過ぎ去ったことを示していますが、遠端の避難需要(後続の政策ブラックスワンの防止)は依然として長期的なボラティリティを支えています。
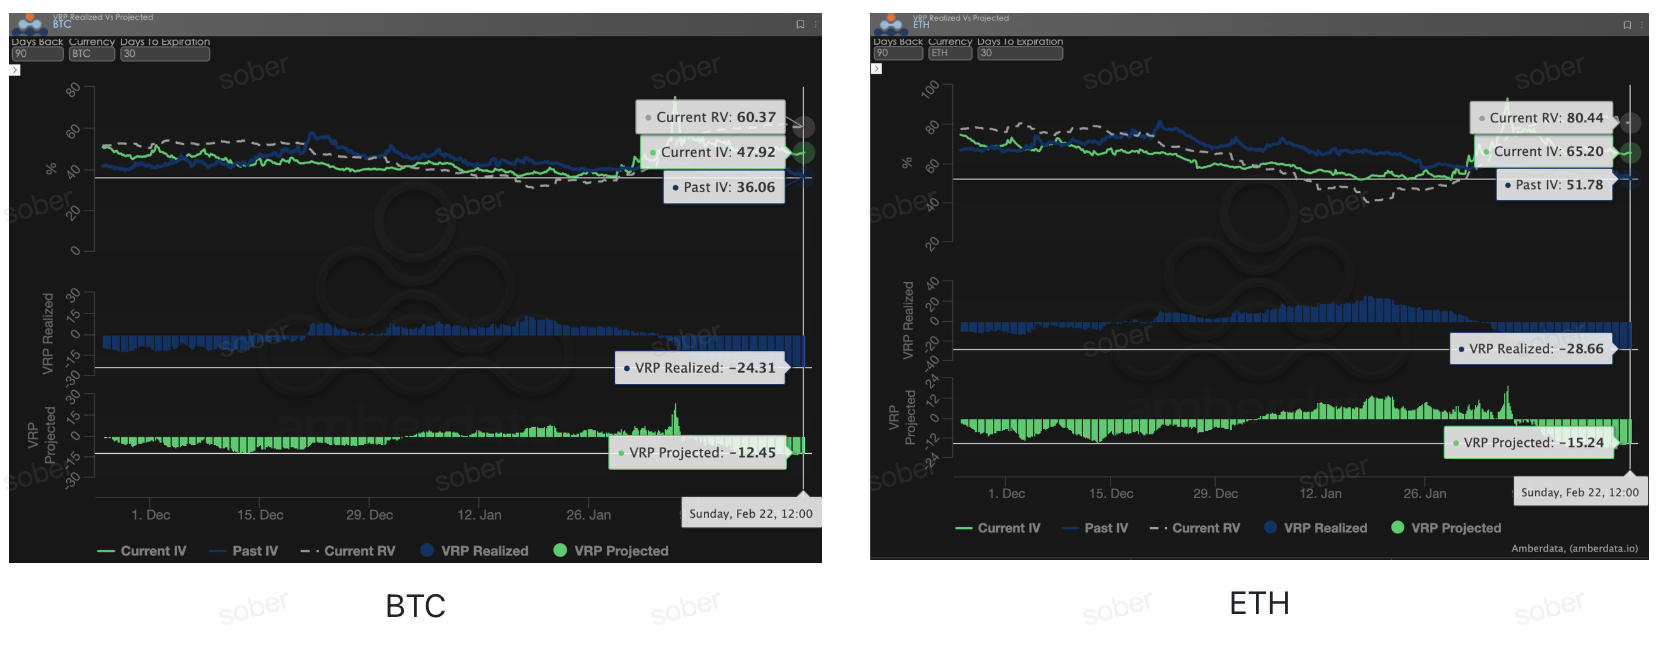
ボラティリティリスクプレミアム(VRP):売り手の最暗の時刻と「負のプレミアム」泥沼
VRP(ボラティリティリスクプレミアム=暗黙のボラティリティIV - 実現ボラティリティRV)は、オプション価格の合理性を測る重要な指標です。現在市場は修正期間にあります。
VRP実現(実現プレミアム)が深刻なマイナス:最近のこの暴落で、実現ボラティリティ(RV)が瞬時に60以上に急上昇し、その時のIV価格を大きく超えました。これによりVRP実現が深くマイナスに転じました。これは、前期にボラティリティをショート(オプションを売る)していたマーケットメーカーや個人投資家が深刻な血の損失を被ったことを意味します。
VRP予測(期待プレミアム)が持続的に低迷:今週、ボラティリティ(RV)が高位で推移しているにもかかわらず、市場が示すIVはRVの速度に追いついていません。現在のVRP予測は依然としてマイナス十数です。
深い解読:現在のオプションは「低評価されているが誰も買わない、売り手が損失を恐れて売れない」という困難な状況にあります。市場は価格上昇の想像力が欠けているだけでなく、ボラティリティがさらに急騰する想像力も欠けています。
オプションデータ:トレーダーの「第三の目」と多次元の価格設定権
複雑な2026年のマクロ環境において、単純な価格動向(スポット価格)はしばしば遅れがちですが、オプションデータはトレーダーの「第三の目」であり、表面を貫通して資金の真の防御境界を見ることができます。
異なる取引スタイルに対して、観察すべきデータの次元は顕著に異なるべきです:
短期/デイトレーダー(ガンマスカルパー):1-3日間のデイリーガンマエクスポージャー(GEX)分布を重点的に監視する必要があります。1月30日の連邦準備制度の人事交代のボラティリティ時に、GEXの集中行使価格は非常に強い物理的サポートとプレッシャーを構成し、流動性が枯渇する前に短期資金が正確に撤退するのを助けることができます。
トレンド/スイングトレーダー:25デルタスキューとVRP予測に焦点を合わせるべきです。スキューが持続的に極めて低い負の値でVRPが高位に維持されている場合、市場が過度に恐怖していることを示し、典型的な「逆張りの底打ち」信号となります。
機関/長期ヘッジャー:タームストラクチャーを貫通して遠端ヴェガの変化を観察する必要があります。Current IVと90日平均の偏離度を比較することで、現在の「保険」が高すぎるかどうかを判断し、直接プットを購入するか、それともより複雑な組み合わせ戦略を構築するかを決定します。
オプションデータは「確率」と「コスト」の二重次元を提供します。投資家がこれらの非対称な機会をよりよく捉えるために、Soberオプションスタジオは現在【カスタマイズされたオプションデータ追跡レポート】サービスを提供しており、特定のポジションとリスク嗜好に応じた深い画像を提供します。私信でのご相談をお待ちしております。
三、オプション戦略推奨:ベアプットスプレッドを用いた低コストのファイアウォール構築
現在のマクロレベルのブラックスワンがいつでも飛び立つ可能性がある(例えば、還付訴訟によって引き起こされる流動性危機や、新たな関税によるインフレの反発)ことを考慮すると、オプション市場のスキューは皆が狂ったようにコールを売り上げて上方スペースを抑えていることを示しています。この時、単純に看跌オプションの買い手(ロングプット)として暴落を防ぐと、支払うテータ(時間価値)とヴェガ(ボラティリティ)コストが割に合いません。
特に現在、VRP(ボラティリティリスクプレミアム)が深刻なマイナスで、市場が激しいボラティリティを経験した後、「非典型的直線」価格付けの迷い期にあるため、市場感情が突然平穏に戻った場合、単純にプットを買うことは深刻なボラティリティのダブルキル(IVクラッシュ)に直面します。
この時、ベアプットスプレッドは現物資産の保護やマクロリスクのヘッジに最適な解決策です。「買い一つ・売り一つ」の組み合わせにより、下落保護を提供しつつ、ヘッジコストを大幅に削減し、潜在的なボラティリティ低下リスクをヘッジします。
3.1 戦略構築ロジック(BTCとETHの例)
この戦略の核心は、高い行使価格のプットオプションを購入して保護を得る一方で、低い行使価格のプットオプションを売却してプレミアムでコストを補填することです。
BTC 実戦ポートフォリオ(現価$67,500と仮定):
3月末までの満期、行使価格$67,000のプットを1枚購入(ほぼ平値で、即時保護を提供)。
3月末までの満期、行使価格$62,000のプットを1枚売却(虚値で、最大利益の底線を設定し、プレミアムを収集)。
ETH差別化ポートフォリオ(現価$3,400と仮定):
ETHの前端IVがより明確に低下し、「高ベータのフォロワー資産」としての特性を持つため、極端な市場環境ではBTCよりも下落幅が大きくなることがよくあります。
行使価格を$3,400のプットを購入し、$2,900のプットを売却します。より大きな潜在的なボラティリティ幅をカバーするために行使価格差を適度に広げることができます。
3.2 シナリオ推演と収益特性
2026年の政策ノイズに満ちたマクロ環境に直面し、異なるシナリオにおけるこのポートフォリオのパフォーマンスを見てみましょう:
シナリオ1:ブラックスワンが落ち、市場が崩壊する(価格が低行使価格を下回る場合、例えばBTC < $62,000)
パフォーマンス:戦略が最大の利益を実現します。あなたの現物は損失を被りますが、オプションのポートフォリオの利益は最大値(行使価格差 - 純プレミアム支出)に達します。この豊富なキャッシュフローは、$62,000の底付近で優良なトークンを買い集めるために完全に使えます。
シナリオ2:靴が落ちない、マーケットが広範に揺れる(価格が$62,000 - $67,000の間)
パフォーマンス:戦略が防御的機能を発揮します。毎1ドル下がるごとに、オプションのポートフォリオは1ドルを稼ぎ(純プレミアムを相殺した後)、この範囲で現物の純価値を完全にロックします。
シナリオ3:税金還付が流動性を解放し、市場が予想外に急騰する(価格 > $67,000)
パフォーマンス:オプションのポートフォリオが最大の損失に直面しますが、この損失はあなたが最初に支払ったわずかな純プレミアム(プットのコストから売りプットの収入を引いたもの)に過ぎません。現物を保持しているため、現物の大幅な上昇はこの微小な「保険料」を簡単にカバーします。
3.3 なぜ今、ベアスプレッドが単純にプットを買うことやコラールよりも優れているのか?
ヴェガリスクのヘッジ:現在のVRP深度はマイナスで、関税の波乱が収まれば、実現ボラティリティ(RV)と暗黙ボラティリティ(IV)が共に低下し、単純にロングプットを保持しているとボラティリティ低下により大きな損失が発生します。しかし、ベアスプレッドでは、売り出したプットの一方の脚がIV低下によって利益を得るため、ヴェガからの負の影響を大部分相殺します。
資金利用率が非常に高い:売り出す虚値プットから得られるプレミアムは、オープニングコストを大幅に引き下げます。コラール(コールの売却を通じて資金調達する戦略)に対し、ベアスプレッドは現物の無限の上昇の利益空間を完全に保持します。「税金還付が間接的に大放水につながる」というマクロの期待の下で、上昇ポジションを保持することが重要です。
四、免責事項
このレポートは公開市場データとオプション理論モデルに基づいて作成され、投資家に市場情報と専門的な分析の視点を提供することを目的としています。すべての内容は参考と交流のためのものであり、いかなる形でも投資助言を構成するものではありません。暗号通貨およびオプション取引は非常に高いボラティリティとリスクを伴い、元本の全額喪失を引き起こす可能性があります。いかなる取引戦略を採用する前に、投資家はオプション商品の特性、リスク属性および自身のリスク耐受力を十分に理解し、必ず専門の金融アドバイザーに相談してください。本レポートのアナリストは、本レポートの内容を使用することにより生じた直接的または間接的な損失に対して責任を負いません。過去の市場パフォーマンスは未来の結果を示唆するものではなく、理性的な意思決定を求めます。
共同制作:Soberオプションスタジオ × Derive.XYZ