


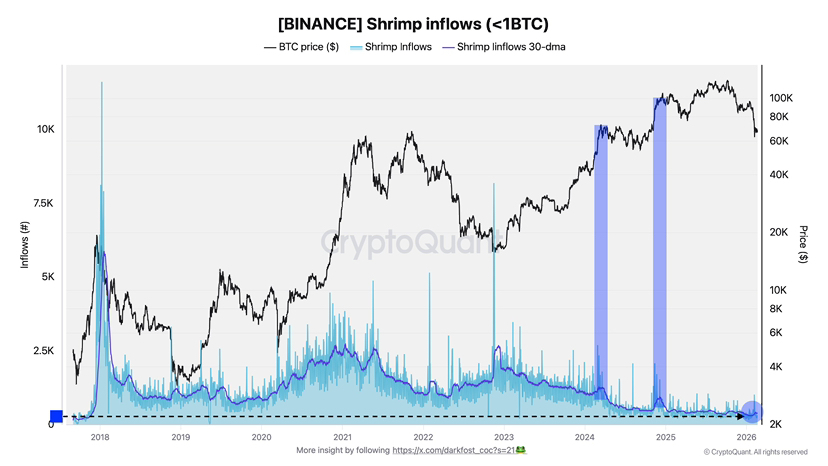
小売参加 — 通常「シュリンプ」ウォレット(1 BTC未満の取引)を通じて追跡される — は2017年以来見られないレベルにまで落ちました。
このコホートからバイナンスへの月平均流入は現在約384 BTCです。
視点のために:
• 2021年1月 → ~2,700 BTC/月
• 2024年3月の高値 → ~1,250 BTC/月
• 2024年12月 → ~900 BTC/月
これらの控えめなスパイクは、以前のサイクルと比べると霞んで見えます。
これは小さな下落ではありません。
それは構造的な不活性です。
低い小売流入が通常意味すること
歴史的に、小売の流入が増加することは次のことと一致していました:
• 後期サイクルの高揚
• モメンタム追跡
• 投機的参加の増加
• 市場の天井
今日は逆のことを目にしています。
小売は主に取引所から不在です。
それは示唆しています:
• 感情的な購入の減少
• 感情的な売却の減少
• 限定的な投機的過剰
• システム内の泡の低下
構造的な観点から見ると、それは脆弱性を減少させます。
小売のレバレッジが少ないと、カスケードリスクが減少します。
$60Kパニックスパイク
顕著な例が一つありました。
BTCが$60,000の領域に近づくにつれて、シュリンプ流入のデイリースパイクが現れました — おそらくパニックによって引き起こされた入金です。
その種の行動は、通常、確信よりもキャピテュレーションを反映しています。
孤立した感情的売却。
持続的な分配ではありません。
なぜこのサイクルが異なって見えるのか
以前のサイクルでは、小売参加は市場の天井に向けて着実に増加しました。
今回は、小売の流入がベアマーケット終了以来減少しています。
収縮は2024年初頭の現物ビットコインETFのローンチ後に大幅に加速しました。
それは重要です。
小売は消えていないかもしれません。
小売は移行したかもしれません。
ETF効果:オンチェーンの足跡なしでの小売エクスポージャー
現物ETFは提供します:
• BTC価格エクスポージャー
• カストディ管理なし
• おなじみのブローカアクセス
• 伝統的な市場統合
小売の一部がオンチェーン活動から規制された金融商品に移行した可能性があります。
それは次のことを説明します:
• 交換流入の低下
• オンチェーンの足跡が少ない
• マクロ価格の関連性の継続
これは必ずしも無関心ではありません。
それは仲介の排除かもしれません。
低い小売流入が強気になり得る理由
低いシュリンプ流入は次のことも意味します:
• 売り側の圧力が弱い
• 限定的な投機的過熱
• 小売主導の暴走行動はなし
市場はしばしば小売が取引所に殺到する時に天井に達します。
今は、その状態から遠く離れています。
より大きな構造テーマ
このサイクルは次のことによって定義されるかもしれません:
• 機関の支配
• ETF主導のエクスポージャー
• オンチェーンの小売の足跡の減少
• 資本集中
小売の不在は自動的に弱さを示すわけではありません。
それは異なる参加構造を示しています。
そして、構造的に小売の攻撃性が低いと、後期サイクルの脆弱性が減少します。
本当の疑問は、小売が消えたかどうかではありません。
それは資本が単にルートを変えたかどうかです。
