


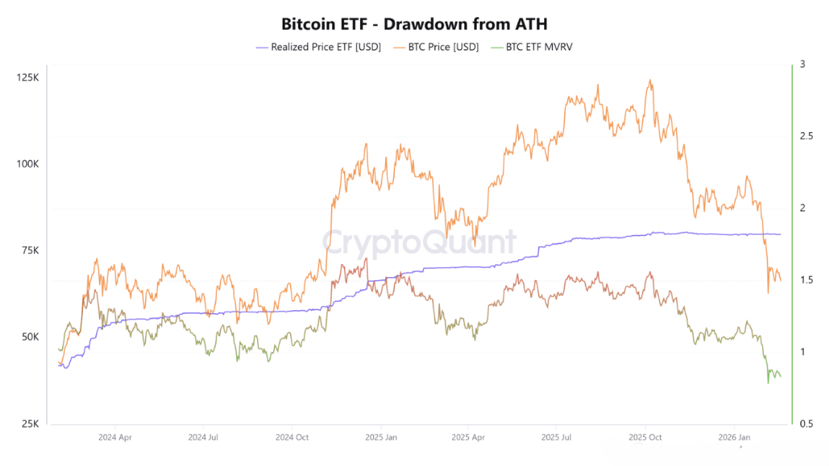
ビットコインは、スポットETFホルダーの推定平均コスト基準を大幅に下回って取引されています。それは重要です。
価格が大規模で構造的に重要な投資家集団の実現価格を下回ると、心理は自信から防御にシフトします。ETF参加者の意味のある部分が現在水中にいます。
同時に、MVRVは1を下回っています。
それは私たちにシンプルですが強力なことを教えてくれます:平均して、ETF連動資本は未実現の損失を抱えています。
なぜMVRV < 1は行動を変えるのか
MVRVが1を上回っているとき:
投資家は未実現の利益を抱えている。
売りは裁量次第。
MVRVが1未満に落ちたとき:
投資家は未実現の損失を抱えている。
行動は感情的かつ防御的になる。
水中ポジショニングは以下の確率を高める:
• リバウンドへの救済売り
• ラリーへの信頼感が低下している
• 脆弱な上昇の試み
これは崩壊を保証するものではないが、心理的な逆風を生む。
$80Kの実現価格の壁
推定される実現価格は約$80Kで、構造的に重要になる。
以前のサイクルでは、実現価格ゾーンはしばしば次のように機能した:
• ブル相場の間のサポート
• 調整局面での抵抗
もし価格がその地域を取り戻そうとし、ETF投資家が水中であれば、損益分岐点近くで退出を求める参加者から供給を受ける可能性がある。
これは実現価格をサポートではなく、上方抵抗に変える。
短期的な見通し
MVRVが1未満の間は:
• 市場のセンチメントはおそらく慎重なまま
• ラリーはフォロースルーに欠ける可能性がある
• ポジショニングは脆弱なまま
回復の試みが起こるかもしれない — 特にデリバティブのポジショニングが過剰にショートになると、構造的な修復にはホルダーの利益の安定が必要だ。
中期的な反転ゾーン
もしMVRVが0.8–0.9の範囲で安定すれば:
歴史的には、これは後期の圧力を反映しており、新しい崩壊ではない。
そのような状況では:
• 売り圧力は枯渇に近づく可能性がある
• ボラティリティが収束する
• 実現価格への平均回帰が可能になる
しかし、そのような動きはしばしば即時のトレンド反転ではなく、救済ラリーに似ている。
もしMVRVが引き続き下落するなら
より深い下落は、価格と実現価格のギャップを広げるだろう。
その場合:
• ETF主導の売りが強まる可能性がある
• 防御的な行動がエスカレートしている
• 下落の勢いが続く
市場はしばしば、損失の実現が加速するときに最も激しくフラッシュする。
より大きな構造的な問い
これは単なる価格レベルの問題ではない。
所有権の心理が重要。
主要な資本コホートが利益から損失にシフトすると、市場は移行フェーズに入る。表面下で吸収が進むか、分配が弱さに戻るかのいずれかだ。
長期的には、ビットコインはこれらのギャップを時間とボラティリティを通じて修復する傾向がある。
しかし、価格と実現価格のギャップが狭くなるか、持続的に1を超えるまで、構造的な圧力は方程式の一部である。
