
過去に市場の位置を判断するために使用していた指標体系は、ほぼすべて失効しました。
2026年初頭、暗号市場には一種の落胆と混乱が蔓延しています。
ビットコインは2025年10月の歴史的な高値から約36%下落しており、市場は強気と弱気の間で繰り返し引き伸ばされています。しかし、多くの暗号投資家をより不安にさせているのは、価格そのものではなく、彼らが過去に市場の位置を判断するために使用していた指標体系がほぼすべて無効化されたことです。
S2Fモデルの50万ドルの予測は現実と3倍以上の乖離があり、四年周期は半減後に爆発的な市場を待っても実現しませんでした。Pi Cycle Top指標は全サイクルを通じて沈黙を保ち、MVRV Z-Scoreの固定閾値はもはや発動せず、虹のグラフの上部領域は手の届かないものとなりました。同時に、恐怖と貪欲の指数の逆信号は繰り返し失敗し、広く期待されていた「アルトコイン季節」はついに訪れませんでした。
これらの指標がなぜ集団的に失効したのか?その背後には一時的な偏差があるのか、それとも市場構造が根本的に変わったのか?PANewsは現在広く議論されている8つの失効指標を体系的に整理し分析しました。
四年周期理論:半減の供給ショックが微不足道になりつつあります。
四年周期理論は暗号市場で最も広く認識されている規則であり、この理論はビットコインが半減期イベントによって駆動される固定のリズムに従うと考えています:半減前の蓄積、半減後の12-18ヶ月の爆発、ピークから75%-90%の暴落、熊市場の底打ち後の再スタートです。2012年、2016年、2020年の3回の半減はこの規則を良好に検証しました。
しかし、2024年4月の半減後、市場は以前の数回の典型的な爆発的な上昇を見せませんでした。ビットコインの年換算ボラティリティは歴史的に100%を超えたのが約50%に低下し、より「スローベア」特性を呈しました。熊市場の下落幅も狭まり、2022年にはピークから谷までの下落幅が77%であり、2014年の86%や2018年の84%よりも小さいです。
四年周期理論の失効についての議論はソーシャルメディアで非常に広範に行われており、主流の見解は、機関資金の流入が市場のミクロ構造を根本的に変えたと考えています。
まず、ビットコイン現物ETFが米国で上場された後、資金を引き寄せ続け、持続的な需要を創出し、単純に半減期に駆動される単純なストーリーを打破しました。
次に、供給側では、2024年の半減でブロック報酬が3.125BTCに減少し、毎日の新たな供給量が約900BTCから450BTCに減少し、年換算の供給減少量は約16.4万枚となりました。この減少により、ビットコインの年換算インフレ率(供給成長率)は半減前の1.7%から約0.85%に低下し、毎年減少する供給量は2100万枚の総発行量の0.78%しか占めていません。数兆ドルのビットコイン時価総額に対して、この供給の減少の実際の影響は微々たるものです。
Pi Cycle Top:ボラティリティの低下が移動平均線の交差の条件を失わせました。
Pi Cycle TopはPhilip Swiftによって開発され、111日の移動平均線が350日の移動平均線の2倍を上回るときに市場のトップを特定します。この指標は2013年、2017年、2021年4月に3回正確にトップ信号を発しました。
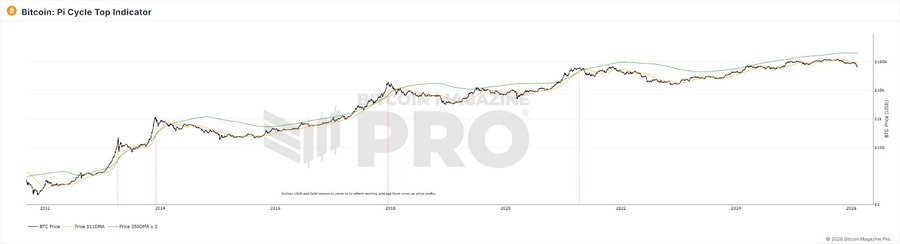
2025年のブル市場周期では、2つの移動平均線は常に有効な交差を生じず、指標は「沈黙」を続けています。しかし、市場の下落トレンドは非常に明確です。
この指標の失効理由は、Pi Cycle Topが価格の激しい変動に依存しているため、短期移動平均線が長期移動平均線から大きく乖離した後に交差が生じることです。ビットコインのボラティリティが構造的に低下し、ETFや機関の参加が進むにつれて、BTCの価格動向はより滑らかになり、個人投資家による放物線的な上昇は減少し、移動平均線の交差の前提条件はもはや簡単に満たされなくなりました。さらに、この指標は本質的に初期採用段階(2013-2021年)のデータに対する曲線フィッティングであり、市場参加者の構造が質的に変化した後、初期のフィッティングパラメータはもはや適用できない可能性が高いです。
MVRV Z-Score:市場規模と保有パターンが計算の基盤を変えました。
MVRV Z-Scoreはチェーン上の評価指標であり、ビットコインの市場価値(現在の時価総額)と実現価値(各ビットコインが最後にチェーン上で移動した時の価格で計算された総価値)の偏差を比較することによって市場評価を判断します。伝統的に、Z-Scoreが7を超えると市場の過熱を示す売り信号と見なされ、0未満は極度に過小評価された買い信号と見なされます。
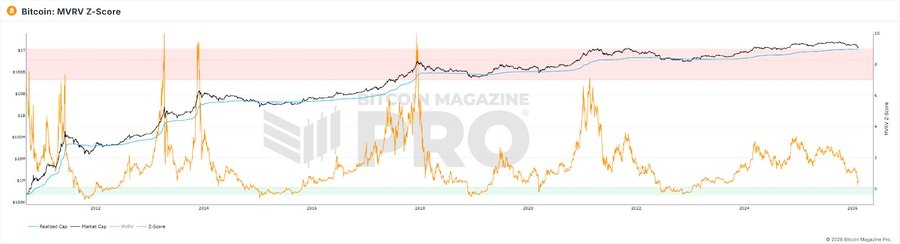
パフォーマンスにおいても、2021年のブル市場のピークでZ-Scoreは以前のサイクルの高さには達しておらず、従来の固定閾値(>7)はもはや発動しませんでした。2025年にはビットコインの価格がピークに達しましたが、Z-Scoreの最高値もわずか2.69でした。
その理由を探ると、以下のいくつかの側面が存在する可能性があります:
1、機関は高値で購入し長期保有し、実現価値を体系的に市場価値に近づけ、MVRVの変動幅を圧縮しました。
2、短期的に活発なトレーダーの高頻度の動きが活発な供給のRVを現在の価格近くに「更新」し、MV-RVのギャップをさらに縮小しました。
3、市場の時価総額が拡大した後、初期と同じZ-Scoreの極端な値を生成するには、必要な資金量が幾何級数的に増加します。
これら3つの重なりの結果、Z-Scoreの天井が構造的に押し下げられ、もはや設定された「7=過熱」の固定閾値には触れることができない状態になりました。
虹のグラフ:対数の成長仮定が破られつつあります。
ビットコインの虹のグラフ(Rainbow Chart)は対数成長曲線を使用して長期価格動向をフィットさせ、価格範囲を「極度に過小評価された」から「バブルの最大値」までの色帯状領域に分割し、投資家はそれに基づいて売買のタイミングを判断します。2017年と2021年には、価格が高値の色帯に触れた際、確かにサイクルの頂点に対応していました。
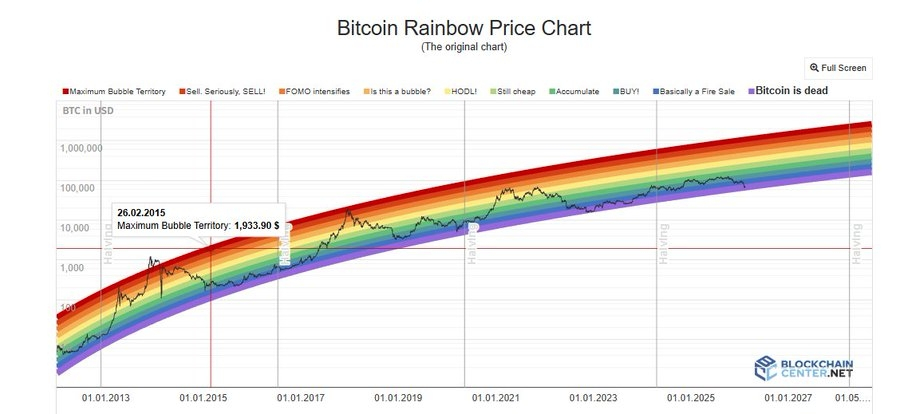
しかし、2024-2025年のブル市場周期全体において、ビットコインの価格は「HODL!」の中立区域にとどまり、極端なバブルを示す深紅の区域には決して近づきませんでした。グラフの上部予測機能はほとんど機能しませんでした。
虹橋指標にとって、このモデルでは価格は時間の関数に過ぎません。半減期、ETF、機関資金、マクロ政策やその他の変数を考慮していません。また、機関化によるボラティリティの低下は、価格がトレンドラインから外れる幅を体系的に縮小させ、固定幅の色帯にはもはや触れられなくなりました。さらに、ビットコインの成長は「S字カーブの急勾配部分」から「成熟資産の緩やかな成長部分」へと移行しており、対数関数の外挿による成長率は実際の成長率を体系的に上回っており、価格は長期的に中心線の下に位置することになります。
アルトコイン季節指数とBTCドミナンス:資金の「ローテーション」の前提が変わりました。
アルトコイン季節指数は、過去90日間におけるトップ100のアルトコインの中でBTCよりもパフォーマンスが良い割合を測定し、75を超えると「アルトコイン季節」と見なされます。BTCドミナンス(BTCの時価総額が総時価総額に占める割合)は、50%以下、さらには40%以下になると資金がBTCからアルトコインに流れている信号と見なされます。2017年にはBTCドミナンスが85%から33%に、2021年には70%から40%の範囲に下落し、いずれも大規模なアルトコイン市場に対応していました。
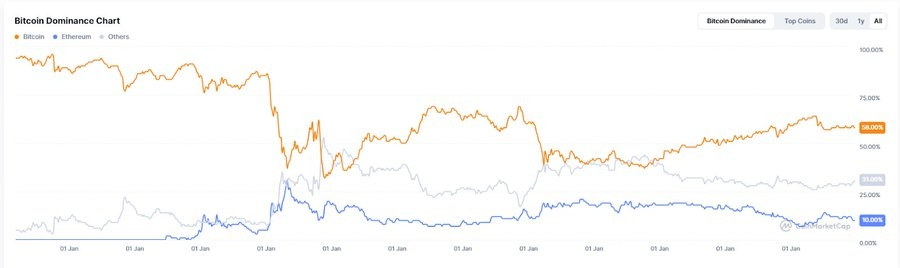
しかし、2025年全体にわたって、アルトコイン季節指数は長期にわたり30未満にとどまり、「ビットコイン季節」の状態が続きました。BTCドミナンスは最高で64.34%に達し、50%を下回ることはありませんでした。2026年初頭には、いわゆる「アルトシーズン」はより精密なストーリー駆動の部分的なローテーションとして現れ、AIやRWAなどの特定のトラックだけが利益を得ており、以前の2回のような全体的な上昇ではありませんでした。
これら2つの指標の失効の深層的な理由は、現在の市場構造において、機関やETF資金が主導となっているため、これらの資金はビットコインに対するリスク許容度が明らかにアルトコインよりも高く、さらにAIや貴金属の市場熱狂によって大量の資金が吸引され、暗号市場への流入資金がもともと少なくなっていることです。ビットコインETFが引き寄せる増分資金は直接BTCに流入し、これらの資金は構造的にアルトコインに「ローテーション」しません。ETFの保有者は金融商品を購入しており、暗号エコシステムの入場券ではありません。また、アルトコインエコシステムのストーリーの枯渇と新プロジェクトの流動性支援の弱体化もアルトシーズンが未だに訪れない重要な理由です。
恐怖と貪欲の指数:個人投資家の感情はもはや価格の決定要因ではありません。
暗号恐怖と貪欲の指数は、総合的なボラティリティ、市場の動量、ソーシャルメディアの感情、Googleトレンドなど複数の因子を考慮して0-100のスコアを導き出します。古典的な使い方は逆張りです:極度の恐怖の時に買い、極度の貪欲の時に売ることです。
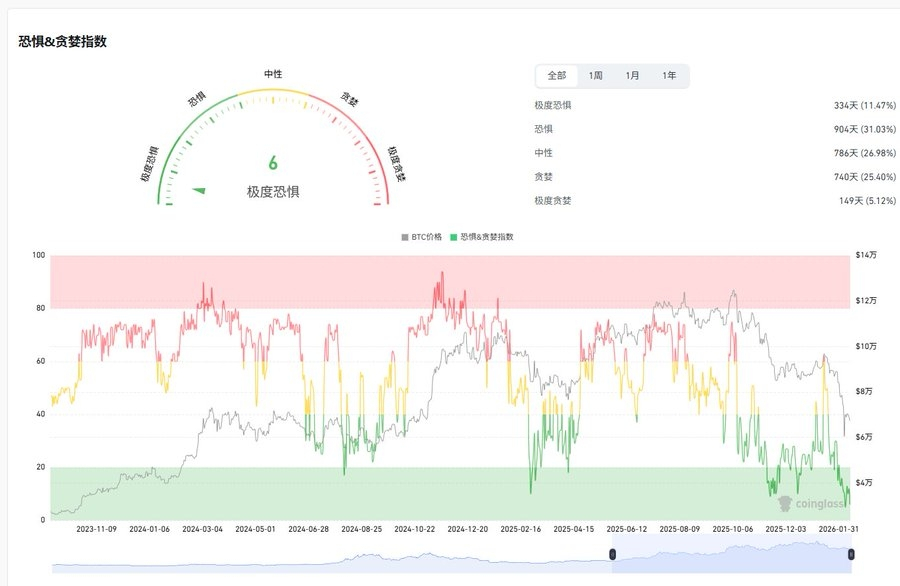
2025年4月、この指数は10を下回り、FTX崩壊時よりも低くなりましたが、その後BTCは予想されていた大幅な反発は見せませんでした。年間30日平均はわずか32で、そのうち27日が恐怖または極度の恐怖の範囲にありました。トップ信号として、この指標もまた信頼性が低く、2025年10月の市場の高点では、この指数は約70程度でした。
暗号恐怖と貪欲の指数が失効した核心的な理由は、感情と価格の間の伝達メカニズムが機関資金によって中断されたことです。個人投資家が恐怖に陥っている時、機関はおそらく安値で買い入れているでしょう。個人投資家が貪欲な時、機関はデリバティブでヘッジをしているかもしれません。これにより、個人投資家の感情はもはや価格変動の主導的な力ではなくなりました。
NVT比率:チェーン上の取引量はもはや真の経済活動を代表できません。
NVT比率は「暗号版の市盈率」と呼ばれ、ネットワーク時価総額を日々のチェーン上の取引額で割ったもので、高いNVTは過大評価を意味し、低いNVTは過小評価を意味する可能性があります。
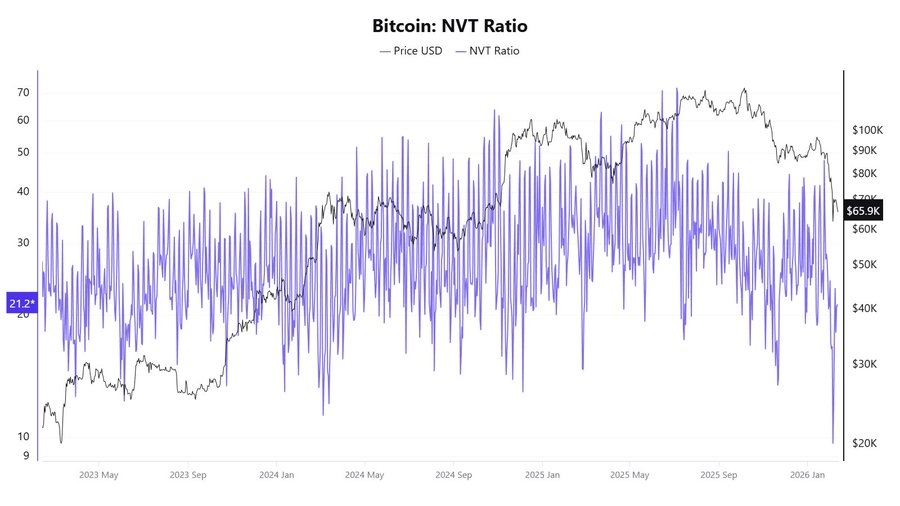
2025年、この指標は相互に矛盾する信号を示し、4月の価格は大規模に上昇していなかったが、NVTゴールデンクロスは58に達し、10月に価格が約12万ドルに達したときは価格が過小評価されていることを示しました。
NVTの失効の根本原因は、その分母であるチェーン上の取引量がビットコインネットワークの真の経済活動を代表できなくなったことです。
S2Fモデル:供給だけを見て需要を見ない代償。
Stock-to-Flowモデルは匿名のアナリストPlanBによって2019年に提案され、貴金属の評価ロジックを参考にし、ビットコインのストックと年増分の比率で希少性を測定し、対数回帰を通じて価格予測曲線をフィットさせました。核心的な仮定は、半減期ごとにS2F比率が倍増し、価格は指数関数的に上昇すべきというものです。
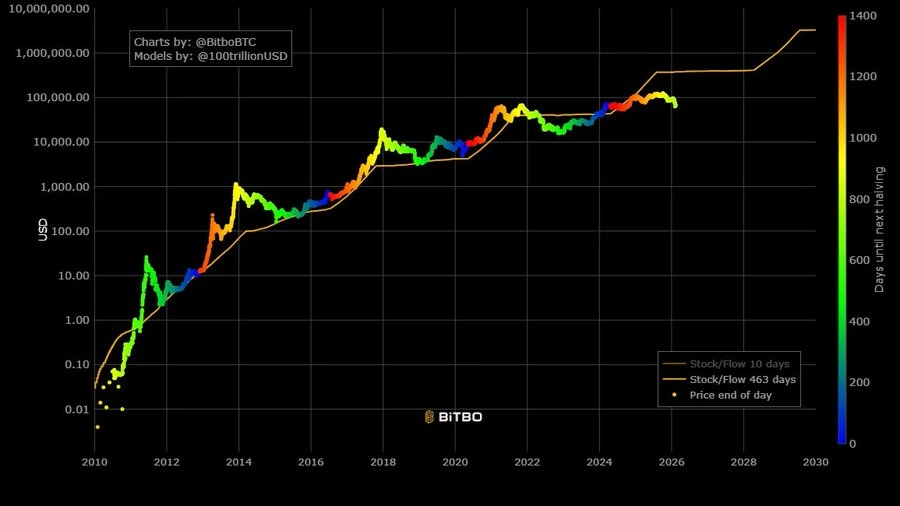
失効のパフォーマンスにおいて、2021年12月のモデルはBTCが約10万ドルに達するはずだと予測しましたが、実際の価格は約4.7万ドルで、偏差は50%を超えました。2025年のモデル目標は50万ドルですが、実際の価格は約12万ドルで、差はさらに3倍以上に広がりました。
S2Fの失効の根本原因は、それが純粋な供給側のモデルであり、需要側の変数を完全に無視していることです。さらに、ビットコインの時価総額が1兆ドルレベルに達すると、指数的な成長は物理的に持続することがますます難しく、限界効果の減少は避けられない現実です。
失効したのは特定の指標ではなく、これらの指標が共に依存している市場仮定です。
これらの指標の失効を一緒に見てみると、それらの失敗は孤立した出来事ではなく、同じ構造的変化を指し示していることがわかります:
機関化は市場のミクロ構造を変えました:ビットコインETF、企業の国庫配置、CMEデリバティブ、年金基金の参入が資金構造と価格発見メカニズムを共に変えました。機関は下落時に買い、長期保有する傾向があり、個人投資家の感情に駆動される激しいボラティリティを滑らかにしました。これにより、極端なボラティリティや感情信号に依存するすべての指標が元の方法で機能することが難しくなりました。また、AIと貴金属が資金を吸引し、暗号市場の流動性が減少しました。
ボラティリティの構造的な低下は、複数の指標の失効の直接的な技術的理由です:Pi Cycle Top、虹のグラフは信号を発するために極端な上昇を必要とし、MVRVは時価総額とコスト基盤の大きな乖離を必要とし、資金レートは極端な強気と弱気の不均衡を必要とします。ボラティリティが100%から50%に低下する際に、これらの条件が満たされることはさらに難しくなります。
ビットコインの「資産タイプ」が移行しています:デジタル商品からマクロ金融資産へ、ビットコインの価格駆動要因はチェーン上の変数(半減期、チェーン上の活動)からFRB政策、グローバルな流動性、地政学などのマクロ要因へと移行しています。チェーン上のデータを分析する指標は、ますますチェーン外の要因に支配される市場に直面しています。
チェーン上のデータそのものの代表性が低下している:レイヤー2取引、取引所内部決済、ETF保管モデル、これらのトレンドはすべてチェーン上の指標のデータ基盤を侵食しており、NVT、MVRVなどのチェーン上の取引データに依存する指標が全貌を捉えることがますます難しくなっています。
さらに、ほとんどのクラシックな指標は本質的に3-4回の半減周期に基づく曲線フィッティングであり、サンプルサイズが非常に小さいため、市場環境が質的に変化した後に失効しやすいです。
一般的な投資家にとって、これらの指標の集団的な失効はおそらくより素朴な信号を伝えています:各指標の仮定前提と適用境界を理解することは、万能の予測ツールを追求することよりも重要かもしれません。特定の指標に過度に依存することは誤判をもたらす可能性があり、市場の底層ルールが改訂されつつある段階において、認識の柔軟性を保つことは次の「万能指標」を探すよりも実用的かもしれません。