


著者:TTx0x、暗号KOL;翻訳:金色财经xiaozou
1、序論
Galaxy Digital(NASDAQコード:GLXY)は、暗号技術と人工知能という二つの最強の長期トレンドが交差する場所で、過小評価された機会と言えます。市場はGalaxyを誤って評価し、変動性のある暗号会社として見なしていますが、その「王冠の宝石」であるHeliosデータセンターの巨大な価値を無視しています。Heliosは世界クラスのAIインフラストラクチャプラットフォームで、安定した高い利益率の長期的なキャッシュフローを生み出すことが期待されています。
この投資見解の核は、市場が最終的にGLXYを再評価することにあります。なぜなら、成功裏にデジタル資産サービス会社からトップAIインフラオペレーターに転換を果たしたからです。最近、AIスーパーコンピュータサービスプロバイダーCoreWeaveとの15年間の主要リース契約——Heliosが現在承認されている800メガワットの総電力を含む——を結ぶことが、同社のビジネスモデルを検証し、約7.2億ドルの年次経常収入流と90%のEBITDA利益率を示唆しています。
Galaxyは、「ビットコインマイナーがAIに転換しようとする」競合他社に対して明らかな利点を持っています。主に、180億ドル以上の純現金と投資を持つ堅固なバランスシート、豊富な専門経験を持つ管理チーム、Heliosを潜在的に3.5ギガワットの施設に拡張するための明確なパスが挙げられます。
2、投資見解:トップAIインフラストラクチャの解放
(1)核心の誤った評価
Galaxyは、従来のデジタル資産金融サービスビジネスと新興のAIデータセンターインフラビジネスという二つの全く異なる事業セグメントから構成されています。しかし、市場は現在、単一の視点——つまり、暗号会社——を通じてGLXYを評価しています。GLXYの価格動向は依然としてビットコインと高い相関関係を持ち、投資家がそのAIデータセンター事業によって提供される追い風を評価していないことを示しています。
(2)意外な買収の機会
2022年末、Galaxyは、困難な資産販売(distressed sale)を通じて、Argo Blockchainから6500万ドルというわずかな価格でHeliosデータセンター施設を取得しました。当時、Argoは破産を迎えて資産を清算する必要がありました。Galaxyは、現在の再構築コストを大幅に下回る価格でこの世界クラスのインフラ資産を獲得しました。この取引は、AI駆動型の電力とデータセンターの需要が爆発する前に行われ、Galaxyの今後10年間の成長軌道を再定義しました。
(3)Heliosの戦略的資産
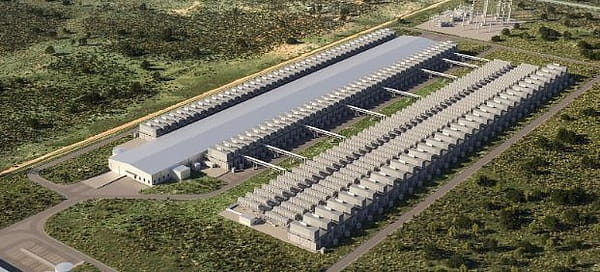
Heliosは単なるデータセンターではなく、AI革命のニーズを満たすために構築された一級のインフラストラクチャ資産です。
電力の優位性:
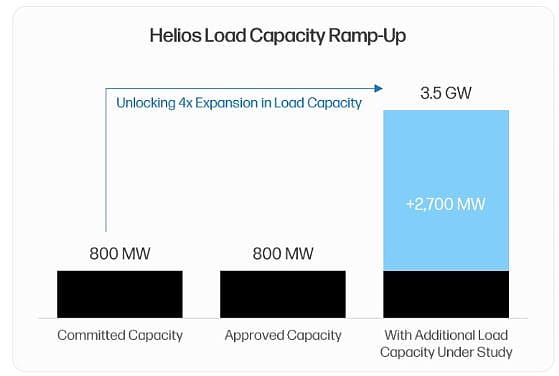
AIデータセンター業界が直面している最大の制約は電力供給です。電力契約は、スーパーコンピュータサービスプロバイダーがGPU能力を展開する際の「制約要素」です。Heliosはテキサス州の電力運営者ERCOTと800メガワットの承認済み電力契約を締結しており、これによりテナントは通常36か月以上必要とされる新しい電力網接続の待機期間を回避できます。さらに、この施設には明確な拡張パスがあり、1.7ギガワットの容量が負荷研究段階にあり、初期サイトの潜在的な容量は2.5ギガワットに達する可能性があります。2025年第2四半期の最新の発表では、会社が隣接する土地を購入し、1ギガワットの電力網接続申請を提出したことが明らかになり、施設の総潜在電力容量は驚異の3.5ギガワットに増加し、世界最大のデータセンターサイトの一つにランクインしました。
規模と立地の優位性:
AIスーパーコンピュータサービスプロバイダーは、規模の経済と性能の優位性を実現するために集中型施設を好みます。Heliosは単一のスケーラブルな施設として、このモデルに完璧に適合します。西テキサスの地理的な位置は、全米で最も安価で信頼性の高い電力資源を入手できます。重要なのは、Galaxyがダラス/フォートワース都市圏で10〜15ミリ秒の伝送遅延を確保するために長距離光ファイバーネットワークの建設に投資していることです。これにより、Heliosは増加する純AIトレーニング施設との差別化が図られます。低遅延接続の特性はAI推論のユースケースを解放し、プレミアム価格設定能力を保証します。
未来志向のデザイン:
現在建設中のデータセンターは、数年内に陳腐化するリスクに直面しています。Galaxyは段階的開発計画を通じてこのリスクを回避し、各新しい建設サイクルで最先端技術を統合できます。直接チップ液冷などの先進的な冷却ソリューションは、次世代GPUにとって重要です。施設内の1000万ガロンの淡水貯水池は、これらの重要な冷却ニーズをサポートします。
(4)CoreWeaveとのパートナーシップ
CoreWeaveとの提携は、GalaxyのAIデータセンター戦略における最も重要な検証です。2025年第2四半期、CoreWeaveはHeliosが現在承認されている全800メガワットの電力を賃貸することを約束しました。
取引の経済性:
その15年の三重ネットリース契約は非常に魅力的です。最初の600メガワットの電力だけで、年約7.2億ドルの収入を生み出すと予測されます(3%の年間増加条項を含む)。三重ネットリース構造を採用しているため(テナントがすべての運営費用を負担)、この収入はEBITDAに変換され、利益率は90%に達すると予測されます。
リスク軽減と価値検証:
この画期的な契約は、いくつかの重要な目標を達成しました。まず、長期的に予測可能なキャッシュフローの可視性を提供し、Galaxyの財務リスクを低減します。次に、Galaxyの運営能力を強力に検証し、会社を信頼できるパートナーとしての地位を確立しました。これは、他の大規模テナントを引き付けるために重要です——これらのテナントは、実績のあるパートナーを好む傾向があります。
3、Galaxyの従来のビジネス:利益を上げ、相乗効果を持つ基盤
Galaxyに対する一般的な弱気見解は、その従来の暗号ビジネスが変動性とリスクを増加させる負の資産であると考えています。この見解には誤解があります。実際、Galaxyのデジタル資産ビジネスは収益性が高く、市場をリードする実体であり、他の事業に資本と信用の相乗効果を提供しています。
Galaxyのデジタル資産ビジネスは、主に二つのユニットで構成されています:グローバル市場(機関取引、貸付、投資銀行サービスを含む)と資産管理およびインフラソリューション(シリーズの資産管理商品やステーキングなどのオンチェーンサービスを含む)。
2025年第2四半期の財務データは、このビジネスの強力な収益性を裏付けています:
デジタル資産部門の調整後の粗利益は7140万ドルで、前四半期比10%増加しました;
世界市場のパフォーマンスは市場を上回り、機関貸付残高は27%増加して11億ドルに達し、そのクレジット製品の需要が増加していることを示しています。
投資銀行業務はM&Aアドバイザーとしての実力を示し、BitstampがRobinhoodに買収される際の独占的な財務アドバイザーでした。
資産管理およびインフラソリューションプラットフォームの総資産は、前四半期比27%増加して90億ドル近くに達しました;
第2四半期のバランスシートは、11.8億ドルの現金と安定コイン、そして12.7億ドルのデジタル資産(主にBTCとETH)を保持していることを示しています。
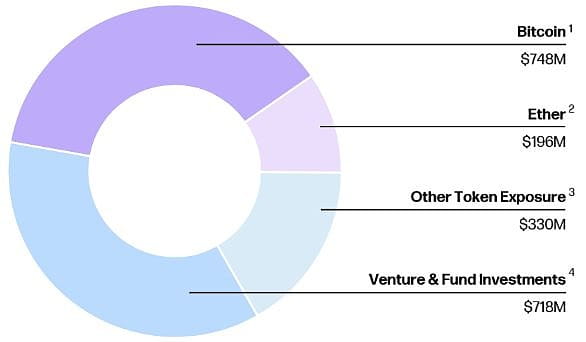
Galaxyの利益を生むデジタル資産ビジネスは、キャッシュフローを生み出すだけでなく、バランスシートの強さを高め、同社がHelios建設に必要な大規模な株式出資部分を自己資金で調達できるようにします。さらに、この事業部門は、最近単一の顧客に対して80,000枚以上のビットコイン(90億ドル以上の価値)を販売するなど、大規模で複雑な取引を実行する能力を証明しています。これらの特性は、潜在的なスーパーコンピュータの顧客に対して、Galaxyが経験豊富で信頼できる、資金力のあるパートナーであり、数十億ドル規模のインフラプロジェクトを遂行できる能力を保証します。この相乗効果は、二つの事業セグメント間に強力な自己強化のサイクルを形成します。
4、競争環境:AI転換分野のリーダー
Galaxy Digitalは、資産をAI計算ホスティングサービスに転換しようとするビットコインマイナーの群れと混同されることが多いです。しかし、以下の比較は、Galaxyが独自の存在であることを示し、このテーマへの投資で最も魅力的な対象となることを示しています。競争環境は、AI契約を締結した企業(Core Scientific、TeraWulfなど)と、戦略的意図をただ宣言している企業(IREN、Hut 8、Riotなど)に分けられます。Galaxyは、契約済みの同業他社に比べて、すべての重要な次元で明らかな優位性を示しています。
Galaxyの重要な次元での優位性は、具体的には次の通りです:
契約の魅力:GalaxyとCoreWeaveのリース契約は、より優れた経済性を持っています。1メガワットあたりの年間賃料収入は高く(180万ドル対140〜160万ドル)、EBITDA利益率も優れています(90%対75〜80%)し、競合他社にはない3%の年間賃料増加条項が含まれています。
バランスシートの強さ:Galaxyは180億ドルの純現金と投資を持っています。対照的に、CORZやWULFなどの競合他社は重い純負債を背負っています——CORZは最近破産再編から抜け出し、WULFは大幅な株式希薄化を通じて類似の運命を避けました。これらの競合のマイニングビジネスは依然としてキャッシュフローを消費し続けている一方で、Galaxyの従来のビジネスは常に利益を上げています。
拡張能力:Galaxyの単一Helios施設は3.5ギガワットの潜在容量を持ち、競合他社の分散した限られた電力容量に比べて圧倒的であり、Galaxyが将来の需要のより大きなシェアを獲得できるようにします。
戦略的焦点:Galaxyは戦略的決定を下しました:ビットコインマイニングビジネスから完全に撤退し、AIデータセンターの機会に100%のエネルギーを集中させることです。競合他社は、二つの異なる事業の間で注意と資本を分散させる混合モデルを試みています。
5、Heliosの評価分析
Heliosデータセンター事業は、他のトップ上場データセンターREIT(不動産投資信託)や最近のプライベート市場取引を参考に評価するべきです。Digital RealtyやEquinixなどの公開比較企業の取引倍率は、調整後EBITDAの約25倍です。データセンター資産のプライベートM&A取引も同様に類似の倍率で成立しています。
基準シナリオ(現在承認された800メガワットのみ):
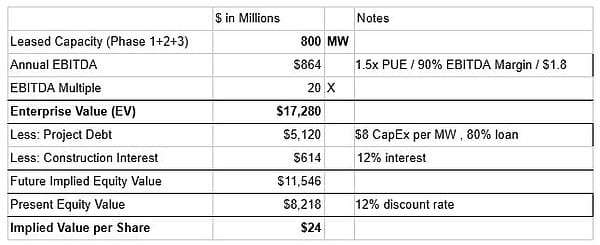
現在承認された800メガワットが平均180万ドル/メガワットの価格で賃貸されると仮定します。20倍のEBITDA倍率を適用すると、約172.8億ドルの企業価値が生まれます。約57.3億ドルのプロジェクトレベルの負債と利息を差し引くと、Heliosに対応する株式価値は約115.4億ドルとなります。この年のEBITDAが2028年に実現することを予測しており、12%の割引率を適用して現在の株式価値を80億ドル、すなわち1株あたり24ドルと算出しています。
ブル市場シナリオ(2026会計年度において1,600メガワットを賃貸):
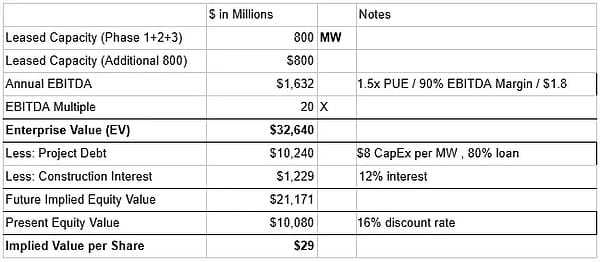
2025年第4四半期に承認が見込まれる追加の800メガワットの電力が、業界平均160万ドル/メガワットの価格で賃貸されると仮定します。合計1,600メガワットは、約16.3億ドルの年次EBITDAを生み出すでしょう。20倍の倍率を適用すると、約345億ドルの企業価値が得られます。約114.6億ドルのプロジェクトレベルの負債と利息を考慮すると、Heliosに対応する将来の株式価値は約211億ドルとなります。1,600メガワットの容量が2030年まで完全に稼働することを予測しており、追加の実行リスクを考慮して16%の高い割引率を適用します。これにより、現在の株式価値は約100.1億ドル、すなわち1株あたり29ドルとなります。
GLXYの現在の取引価格は約24ドル(2025年9月2日現在)です。Heliosプロジェクトの基準シナリオだけで、1株あたりの評価は24ドルに達しています。私たちの評価には、Galaxyの利益を生む従来のデジタル資産ビジネスは含まれていません。Bullishは最近、540億ドルの評価でIPOを成功させましたが、この会社は2025年第一四半期に純損失を報告しました。もしGalaxyのデジタル資産ビジネスの評価がBullishのIPO評価に近づくなら、この項目だけで1株あたり約8〜10ドルの価値が増加する可能性があります。
6、主要リスクと緩和要因
(1)CoreWeaveテナントの集中度と信用リスク
最も顕著な弱気の論点は、単一テナントCoreWeaveの集中度リスク、およびその債務負担と投資適格評価の欠如から生じる信用の信頼性に関する疑問です。
リスク緩和:CoreWeaveのビジネスモデルは高い収入の可視性を持ち、その96%の収入は長期的なコミットメント契約から得られています。債務は主に定期的な融資の遅延引き出しから構成されており、これは既に署名された顧客契約に基づいて成長資本支出の資金調達に特化しています。この信用はブラックストーンなどの成熟した投資家によって十分に承認されています——ブラックストーンはCoreWeaveの重要な資金調達のアレンジを主導したことがあります。さらに、CoreWeaveはNVIDIAとの戦略的アライアンスを通じて持続的な競争優位を構築しており、最新のGPUを優先的に入手できる唯一の「Neocloud」オペレーターです。
(2)プロジェクト実行とタイムラインリスク
Heliosの改造と拡張は、数十億ドル規模のインフラプロジェクトであり、重大な実行リスクが存在します。
リスク軽減:Galaxyの管理チーム(特に最高投資責任者のクリス・フェラーリ)は、豊富なプロジェクトファイナンスと資本市場の専門知識を持ち、このリスクを緩和します。会社の強力なバランスシート(最近約5億ドルの資金調達により強化されました)は、予期しないコストや遅延に対して重要な財務バッファを提供します。段階的開発戦略は、プロジェクトを管理可能な段階に分解することでリスクを低減します。
(3)規制と電力網リスク
現在の承認容量を超える将来的な拡張は、テキサス州電力運営者ERCOTの審査または遅延に直面する可能性があります——この機関は新たな大負荷接続リクエストを注意深く監視しています。
リスク緩和:Galaxyの現在の800メガワットの承認された接続容量は、新しいプロジェクトが直面する最大のボトルネックの影響を受けない大きなリスク低減資産です。この承認された電力は保証されています。加えて、より制約の強い管轄区域と比較して、テキサス州の規制当局は一般的にビジネスに好意的で、規制に反対する立場を取っており、将来の成長に大きな利益を提供します。
7、結論
要するに、Galaxy Digitalは過小評価された投資機会です。市場は依然として変動性のある暗号通貨代理の狭い視点を通じてGLXYを評価しており、AIインフラストラクチャのトッププロバイダーへの根本的な転換を認識していません。
この投資論点の核は、Heliosデータセンターにあります——この世界クラスの資産は、スーパーコンピュータの巨人CoreWeaveとの15年間の三重ネットリース契約を結ぶことでリスクヘッジを実現しました。この提携は、予測可能な高利益率の収入流を確保するだけでなく、Galaxyが信頼できるパートナーとしての地位を確立し、野心的な将来の拡張計画を実現することを証明しました。
私たちの評価分析によれば、Heliosの資産自体が現在の株価を支えています。その利益を上げる従来のデジタル資産ビジネスは、他の「AI転換」競合と区別されており、堅固なバランスシート、複数の非関連収入流、高度に集中した管理チームに顕著に現れています。テナントの集中度やプロジェクト実行に関連するリスクは存在しますが、Galaxyの経験豊富な管理陣と健全な財務状況が効果的に緩和効果を生み出しています。会社が明確なロードマップを実行し、市場がHeliosのキャッシュフローの規模と安定性を徐々に消化するにつれて、私たちはその株式が価値再評価の時を迎えると予想しています。