


著者:TTx0x、暗号KOL;翻訳:金色财经xiaozou
1、序文
Galaxy Digital(ナスダックコード:GLXY)は、暗号技術と人工知能という二つの最強の長期トレンドの交差点で、過小評価された機会といえるでしょう。市場はGalaxyを誤って評価しており、ボラティリティのある暗号会社と見なしていますが、その「王冠の宝石」資産Heliosデータセンターの巨大な価値を無視しています。Heliosは世界クラスのAIインフラストラクチャプラットフォームであり、安定した高利益率の長期的なキャッシュフローを生み出すことが期待されています。
この投資見解の核心は、市場が最終的にGLXYを再評価することにあります。なぜなら、同社はデジタル資産サービス会社からトップAIインフラ運営者への転換を成功させたからです。最近、AIスーパーコンピュータサービスプロバイダーCoreWeaveと締結した15年間の主要賃貸契約——Helios現在承認済みの800メガワットの総電力をカバー——は、そのビジネスモデルを検証し、年間約7.2億ドルの恒常的な収入フローと90%のEBITDA利益率を示唆しています。
Galaxyは、暗号マイナーがAIに転換しようとする競合に対して明らかな優位性を持っています。これは、18億ドル以上の純現金と投資を持つ堡塁のようなバランスシート、豊富な専門経験を持つ経営チーム、Heliosを潜在的に3.5ギガワットのキャンパスに拡張する明確なパスに主に表れています。
2、投資見解:トップAIインフラストラクチャのターゲットを解放する
(1)コアの誤った評価
Galaxyは、従来のデジタル資産金融サービスビジネスと新興AIデータセンターインフラビジネスという、二つのまったく異なるビジネスセグメントで構成されています。しかし、市場は現在、GLXYを単一の視点——すなわち暗号会社——から評価しています。GLXYの価格動向は依然としてビットコインと高度に関連しており、投資家がそのAIデータセンター事業が提供する追い風要因を評価していないことを示しています。
(2)偶発的な買収機会
2022年末、Galaxyはわずか6500万ドルの価格でArgo BlockchainからHeliosデータセンターキャンパスを困難な販売を通じて取得しました。当時、Argoは破産に直面し、資産を清算する必要がありました。Galaxyは、現在の再構築コストを大きく下回る価格でこの世界クラスのインフラ資産を獲得しました。この取引は、ChatGPTがAI駆動型の電力とデータセンターの需要の爆発を引き起こす前に行われ、Galonyの今後10年間の成長軌道を再設定しました。
(3)Heliosの戦略的資産
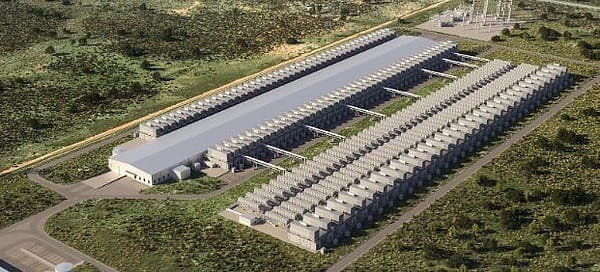
Heliosは普通のデータセンターではありません;それはAI革命のニーズを満たすために設計された一級のインフラストラクチャ資産です。
電力の利点:
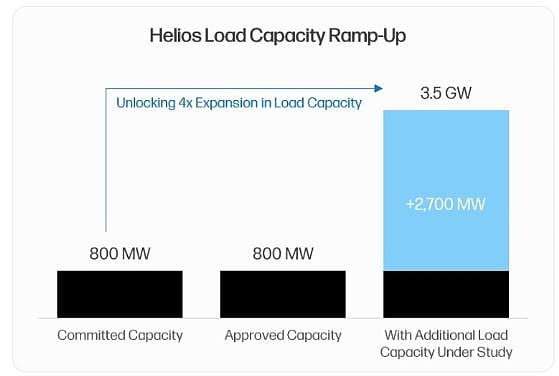
AIデータセンター業界が直面する最大の制約は電力供給です。電力契約は、スーパーコンピュータサービスプロバイダーがGPU能力を展開する際の「制約要素」となります。Heliosは、テキサス州の電力運営者ERCOTと800メガワットの承認された電力契約を締結しており、これによりテナントは通常36か月以上の新しい電力網接続の待機時間を回避できます。さらに、このキャンパスには明確な拡張パスがあり、1.7ギガワットの容量が負荷研究の段階にあります。これにより、初期サイトの潜在的な容量は2.5ギガワットに達します。2025年第2四半期の最新の発表によると、同社は隣接する土地を取得し、1ギガワットの電力網接続申請を提出し、キャンパスの総潜在電力容量を驚くべき3.5ギガワットに引き上げ、世界最大のデータセンターサイトの一つに位置付けられています。
規模と立地の利点:
AIスーパーコンピュータサービスプロバイダーは、規模の経済と性能の利点を実現するために集中型施設を好みます。Heliosは、単一の拡張可能なキャンパスとしてこのモデルに完璧に適合します。西テキサスに位置しており、全米で最も安価で信頼性の高い電力資源を利用できます。重要なのは、Galaxyが長距離光ファイバーネットワークの投資を行っており、ダラス/フォートワース都市圏での10-15ミリ秒の伝送遅延を確保していることです。これにより、Heliosは増加する純AIトレーニング施設と差別化され、低遅延接続の特性がAI推論のユースケースを解放し、プレミアムな価格設定能力を確保します。
未来を見据えた設計:
現在建設中のデータセンターは、数年以内に陳腐化するリスクに直面しています。Galaxyは段階的開発計画を通じてこのリスクを回避し、各新設サイクルで最先端技術を統合することを可能にします。直接チップ液冷などの高度な冷却ソリューションは、次世代GPUにとって重要です。キャンパス内の1000万ガロンの淡水貯水池は、これらの重要な冷却ニーズを支えます。
(4)CoreWeaveパートナーシップ
CoreWeaveとの提携は、Galaxy AIデータセンター戦略の最も重要な検証です。2025年第2四半期に、CoreWeaveはHeliosに現在承認されているすべての800メガワットの総電力を賃貸することを約束しました。
取引の経済性:
その15年のトリプルネットリース契約は非常に魅力的です。最初の600メガワットの電力が毎年約7.2億ドルの収入を生むと予測されています(3%の年間増加条項を含む)。トリプルネットリース構造を採用しているため(テナントがすべての運営費用を負担)、この収入はEBITDAに変換され、利益率は90%に達する見込みです。
リスクの解消と価値の検証:
この画期的な契約は複数の重要な目標を達成しました。まず、長期的に予測可能なキャッシュフローの可視性を提供し、Galaxyの財務リスクを低減します。次に、Galaxyの運営能力を強力に検証し、信頼できるパートナーとしての地位を確立します。これは、他の超大規模テナントを惹きつけるために非常に重要です——これらのテナントは、実績のあるパートナーを好みます。
3、Galaxyの従来のビジネス:収益性があり、シナジー効果のある基盤
Galaxyに対する一般的な弱気見解は、その従来の暗号ビジネスがボラティリティとリスクを増加させる負の資産であると考えています。この見方には誤解があります。実際、Galaxyのデジタル資産ビジネスは収益性が高く、市場をリードする実体であり、他のビジネスに資本と信用のシナジー効果を提供しています。
Galaxyのデジタル資産ビジネスは主に二つのユニットで構成されています:グローバルマーケット(機関取引、貸付、投資銀行サービスを含む)および資産管理とインフラソリューション(一連の資産管理製品や質押などのオンチェーンサービスを含む)。
2025年第2四半期の財務データは、このビジネスの強力な収益性を裏付けています:
デジタル資産部門の調整後の粗利益は7140万ドルに達し、前期比で10%の増加を示しました。
グローバル市場は市場を上回るパフォーマンスを示し、機関貸付残高は27%増の11億ドルに達し、信貸製品の需要の増加を示しています。
投資銀行業務はM&Aアドバイザーとしての能力を示し、BitstampがRobinhoodに買収される際の独占的な財務アドバイザーです。
資産管理とインフラソリューションプラットフォームの総資産は、前期比27%増の約90億ドルに達しました。
第2四半期のバランスシートは、11.8億ドルの現金とステーブルコイン、さらに12.7億ドルのデジタル資産(主にBTCとETH)を保有していることを示しています。
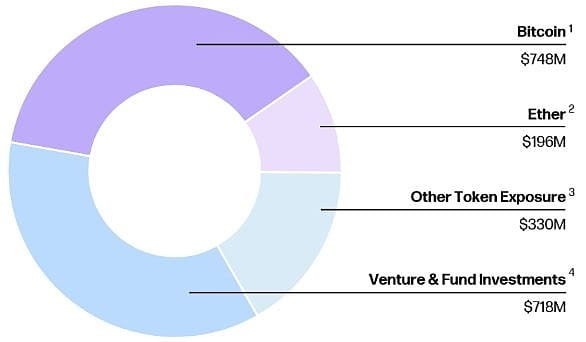
Galaxyの収益性のあるデジタル資産ビジネスは、キャッシュフローを生むだけでなく、同社のバランスシートの強化にも寄与しており、Heliosの建設に必要な重大な株式出資を自己資金で完了することを可能にします。さらに、この事業部門は大規模で複雑な取引を実行する能力を証明しています——最近では、単一の顧客に対して8万ビットコイン以上(90億ドルを超える価値)を販売しました。これらのすべての特質は、潜在的なスーパーコンピュータ顧客に対し、Galaxyが経験豊富で信頼性が高く、資金力のあるパートナーであり、数十億ドル規模のインフラプロジェクトを実行できる能力があることを保証します。このシナジー効果は、二つのビジネスセグメント間で強力な自己強化の循環を形成しています。
4、競争環境:AI変革分野のリーダー
Galaxy Digitalは、資産をAI計算ホスティングサービスに転換しようとするビットコインマイナーのグループと混同されがちです。しかし、以下の比較は、Galaxyが際立っており、このテーマに投資する最も魅力的なターゲットであることを示しています。競争環境は二つのレベルに分けられます:AI契約を締結した企業(Core Scientific、TeraWulfなど)と、戦略的意図を宣言する企業(IREN、Hut 8、Riotなど)です。契約を締結した同業他社と比較して、Galaxyはすべての重要な次元で明確な優位性を示しています。
Galaxyの重要な次元での優位性は具体的に次のように示されます:
協定の魅力:GalaxyとCoreWeaveの賃貸契約は、より優れた経済性を持っています。1メガワットあたりの年間賃貸収入は高く(180万ドル対140-160万ドル)、EBITDA利益率も優れており(90%対75-80%)、競合他社が欠如している3%の年間賃貸増加条項も含まれています。
バランスシートの強さ:Galaxyは18億ドルの純現金と投資を持っています。一方、CORZやWULFなどの競合は、重大な純債務の負担を抱えています——CORZは最近破産再編を終え、WULFは大幅な株式希薄化を通じて同様の運命を回避しました。これらの競合他社のマイニングビジネスは依然としてキャッシュフローを消費しており、Galaxyの従来のビジネスは常に収益を上げています。
拡張能力:Galaxyの単一Heliosキャンパスの潜在容量は3.5ギガワットに達し、競合他社の分散し規模が限られた電力容量と比べて際立っています。これにより、Galaxyは将来の需要の大きなシェアを獲得できます。
戦略的焦点:Galaxyは戦略的決定を下しました:ビットコインマイニングビジネスから完全に撤退し、AIデータセンターの機会に100%のエネルギーを集中させることです。競合他社は、二つのまったく異なるビジネスの間で注意と資本を分散させる混合モデルを採用しようとしています。
5、Heliosの評価分析
Heliosデータセンター事業は、他のトップ上場データセンターREIT(不動産投資信託)や最近のプライベートマーケット取引を参考に評価されるべきです。Digital RealtyやEquinixなどの公開の比較可能な企業の取引倍率は、調整後EBITDAの約25倍です。データセンター資産のプライベートM&A取引も同様の倍率で成立しています。
基準シナリオ(現在承認されている800メガワットのみ):
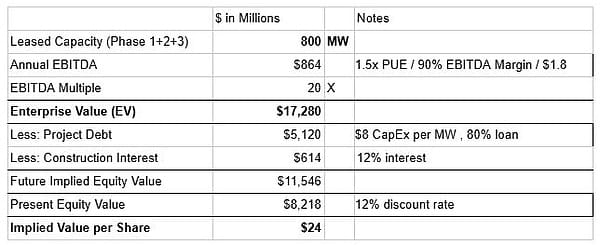
仮に現在承認されている800メガワットを平均180万ドル/メガワットの価格で賃貸すると仮定します。20倍のEBITDA倍率を適用すると、約172.8億ドルの企業価値が生まれます。約57.3億ドルのプロジェクトレベルの債務と利息を差し引くと、Heliosに対応する株式価値は約115.4億ドルになります。2028年にその年度のEBITDAが実現すると予測しており、12%の割引率を適用すると、現在の株式価値は82億ドル、すなわち1株あたり24ドルとなります。
ブル市場シナリオ(2026会計年度までに1600メガワットを賃貸):
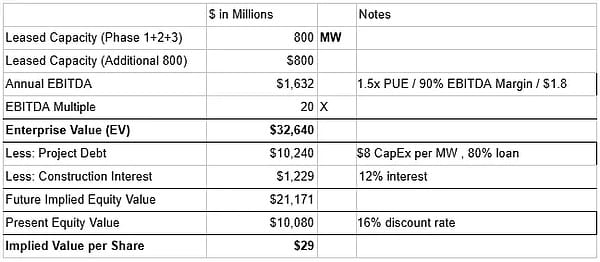
2025年第4四半期に承認が見込まれる800メガワットの電力を業界平均160万ドル/メガワットの価格で賃貸すると仮定します。合計1600メガワットは約16.3億ドルの年間EBITDAを生み出します。20倍の倍率を適用すると、約345億ドルの企業価値が得られます。約114.6億ドルのプロジェクトレベルの債務と利息を考慮すると、Heliosに対応する将来の株式価値は約211億ドルになります。1600メガワットの容量が2030年までに完全に稼働する見込みのため、追加の実行リスクを考慮し、より高い16%の割引率を採用します。これにより、現在の株式価値は100.1億ドル、すなわち1株あたり29ドルとなります。
GLXYの現在の取引価格は約24ドルです(2025年9月2日現在)。Heliosプロジェクトの基準シナリオでの1株の評価は24ドルに達しています。私たちの評価には、Galaxyの利益を上げる従来のデジタル資産ビジネスは含まれていません。Bullishは最近54億ドルの評価でIPOを成功させましたが、同社は2025年第1四半期に純損失を報告しました。Galaxyのデジタル資産ビジネスの評価がBullishのIPO評価に近づく場合、この項目だけで1株あたり約8-10ドルの価値を追加できます。
6、主要リスクと緩和要因
(1)CoreWeaveのテナント集中度と信用リスク
最も顕著な弱気の見解は、単一のテナントCoreWeaveに対する集中度リスクと、その債務負担と投資適格格付けの欠如に起因する信用の信頼性への疑問です。
リスク緩和:CoreWeaveのビジネスモデルは高い収入の可視性を持ち、96%の収入が長期契約から得られています。債務は主に契約に基づく成長資本支出のための定期ローンの遅延引き出しによって構成されています。この信貸は、Blackstoneなどの成熟した投資家によって十分に引き受けられています——BlackstoneはCoreWeaveの主要な資金調達アレンジメントを主導しました。さらに、CoreWeaveはNVIDIAとの戦略的提携を通じて持続的な競争優位性を構築し、最新のGPUを優先的に取得でき、OpenAIなどのトップAIラボの規模のニーズを満たす唯一の「Neocloud」オペレーターです。
(2)プロジェクトの実行とタイムラインのリスク
Heliosの改造と拡張は、数十億ドル規模のインフラプロジェクトであり、重大な実行リスクが存在します。
リスク緩和:Galaxyの経営チーム(特にCIOのChris Ferraro)の豊富なプロジェクトファイナンスと資本市場の専門知識がこのリスクを緩和します。会社の強力なバランスシート(最近約5億ドルの資金調達により強化されています)は、予期しないコストや遅延に対する重要な財務的緩衝材を提供します。段階的開発戦略はプロジェクトを管理可能な段階に分解することでリスクを低減します。
(3)規制と電力網のリスク
現在承認されている容量を超える将来の拡張は、テキサス州の電力網運営者ERCOTの審査や遅延に直面する可能性があります——この機関は新たな大負荷接続リクエストを密接に監視しています。
リスク緩和:Galaxyの現在の800メガワット承認済み接続容量は、巨大なリスク緩和資産であり、新規プロジェクトが直面する最大のボトルネックの影響を受けません。この承認された電力は保障されています。また、より制限的な管轄区域に比べ、テキサス州の規制当局は一般的にビジネス志向で反規制の立場を取っており、将来の成長に大きな利点を提供します。
7、結論
要するに、Galaxy Digitalは過小評価されている投資機会です。市場は依然としてボラティリティのある暗号通貨代理の狭い視野を通じてGLXYを評価しており、同社がトップAIインフラストラクチャプロバイダーに根本的に転換していることを認識していません。
この投資論点の核心はHeliosデータセンターにあります——この世界クラスの資産は、スーパーコンピュータの巨人CoreWeaveとの15年間のトリプルネットリースを締結することでリスクヘッジを実現しました。この協力は、高利益率の収入フローを予測可能にするだけでなく、Galaxyが信頼できるパートナーとしてその野心的な未来の拡張計画を実現する地位を検証します。
私たちの評価分析は、Helios資産自体が現在の株価を支えていることを示しています。収益性のある従来のデジタル資産ビジネスが、他の「AI転換」競合との差別化を引き続き行い、堡塁のようなバランスシートや複数の非関連収入源、高度に集中した経営チームを強調しています。テナントの集中度とプロジェクト実行に関連するリスクはありますが、Galaxyの経験豊富な経営陣と堅実な財務状況が効果的な緩和策を形成しています。会社が明確なロードマップを実行し、市場がHeliosのキャッシュフローの規模と安定性を徐々に消化するにつれて、私たちはその株式が価値再評価を迎えると予想しています。