


Fogoの愛好者が見落としがちなことについて正直になりましょう。技術は本当に印象的です。取引体験は異なり、より良いと感じます。しかし、一歩引いて全体を見渡すと、トークン分配チャートを含め、状況は少し不安に見えてきます。
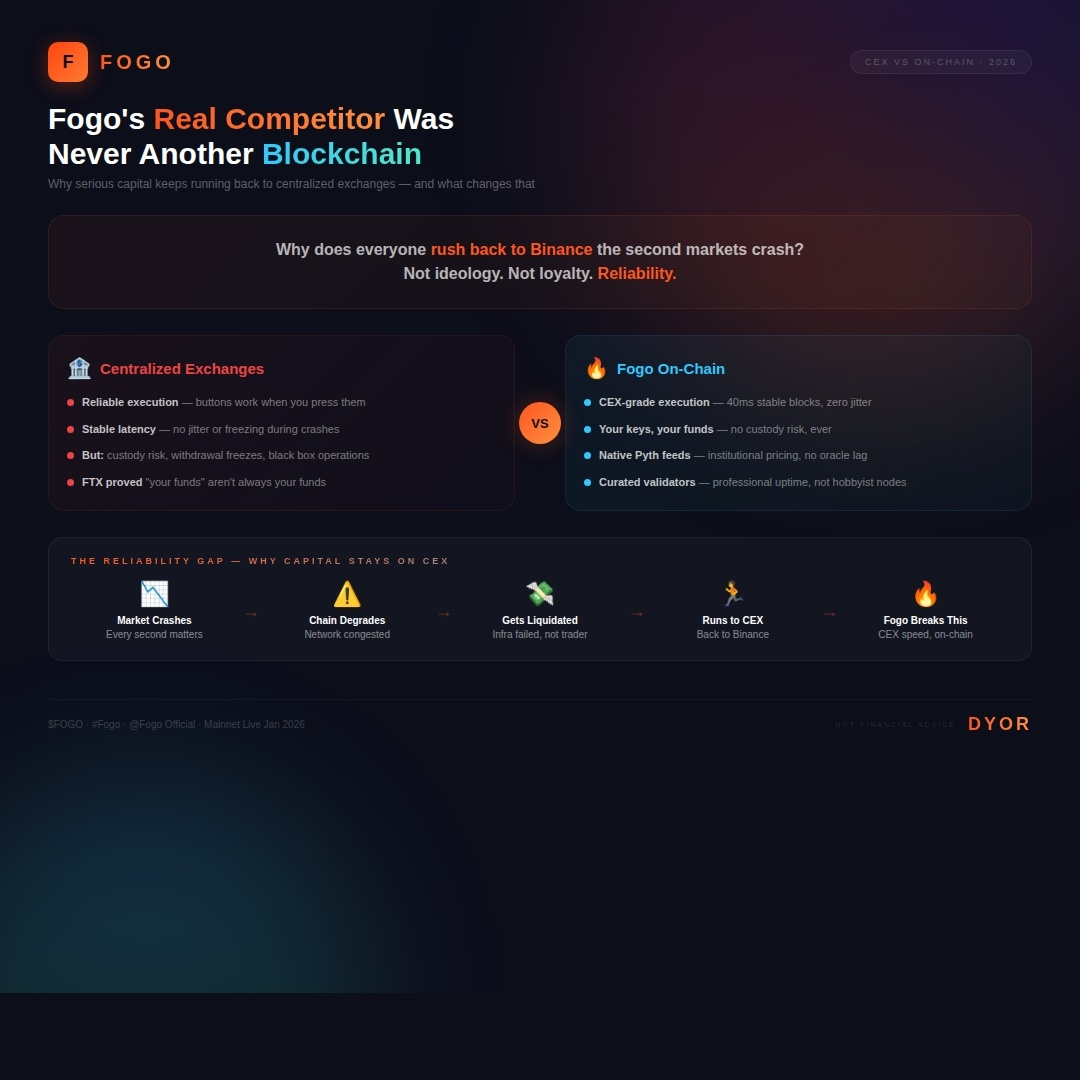
Fogosの総供給量の38%が現在流通しています。それはあなたに考えさせる数字です。これは、今後存在するすべてのトークンの62%がコア貢献者、機関投資家、財団、アドバイザーのためのベスティングスケジュールにロックされていることを意味します。Fogoを構築している人々とそれを資金提供した人々は、最終的な供給の3分の2をコントロールしています。私たち小売投資家はBinanceや他の取引所で購入しているとき、この市場が最終的にどのようになるかの小さな一片の中で取引しています。
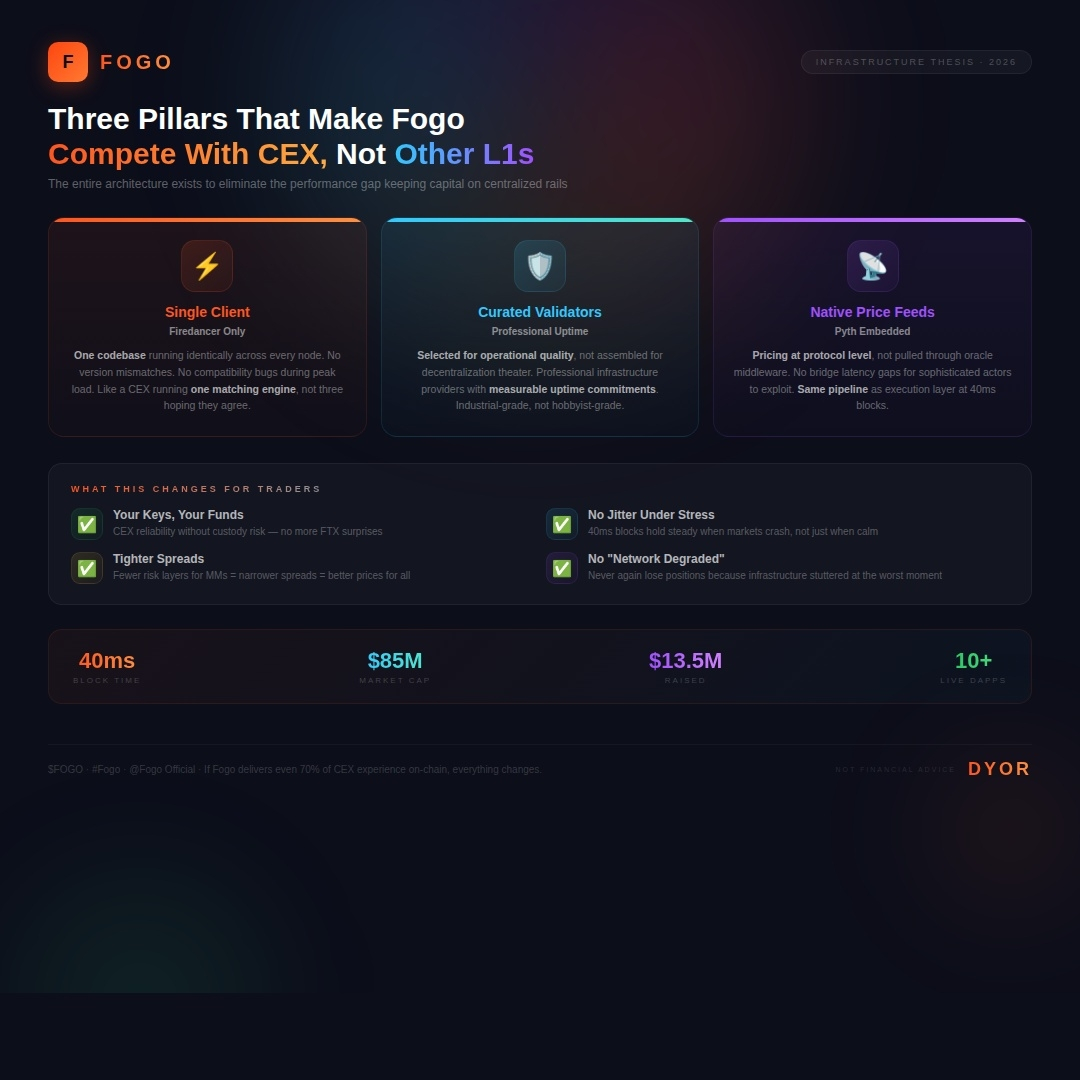
コア貢献者は、12か月のクリフ付きの4年間のベスティングスケジュールの下で34%を保有しています。このクリフは2027年1月に満了します。最初のアドバイザーの解除は2026年9月に最も早く行われ、これはちょうど7か月後です。Distributed GlobalやCMS Holdingsのような機関投資家は8.77%を保有しており、これも4年間にわたってベスティングされます。財団は、ローンチ時に部分的に解除された配分を持っています。
この情報は隠されているわけではなく、Fogoはこれらの数字について透明性を持っています。しかし、透明性があることと、その情報に満足していることの間には違いがあります。大量の供給が来ることを知っても、状況は改善されません。
ステーキングメカニクスは複雑さを加えます。はい、利回りはスケジュール通りに支払われます。私はこれを複数のエポックにわたってテストしました。しかし、報酬はインフレ的であり、ステーカーを補償するために新しいトークンが印刷されます。このエコシステムがこのインフレーションを吸収する経済活動を生み出さない場合、ステーキングリターンは幻想となります。トークンを獲得しますが、それらの価値は下がります。インターフェースもかなり複雑で、エポックサイクル、重みパラメータ、そして経験のない投資家には混乱を招く委任メカニクスがあるBloombergのターミナルのようです。
ガバナンスの問題も懸念事項です。FogoはDAO要素を取り入れて運営されています。投票権は大きなステーカーとバリデーターオペレーターの間に集中しています。FOGOに100ドルを持つ小売ホルダーはガバナンス投票を提出できますが、それは風の中で叫んでいるようなものです。実際の決定は結果に影響を与える重みを持つエンティティによって行われます。
比較すると、Ethereumは市場取引の年を経て、数百万のウォレットにETHを分配してきました。Cosmosはバリデーターの委任を通じたガバナンスダイナミクスを持っています。Fogoは1か月前に誕生したばかりで、トークンの自然な分配のための時間がありません。市場構造はこれを反映しており、チャート上の価格動向は、真の小売参加の有機的パターンが欠けた機械的な精度で動いています。
ここで物事が微妙になります。初期段階のインフラにおける集中所有は自動的に存在するものではありません。成功したすべてのチェーンはこのように始まりました。Solanaの初期トークン分配は内部者に大きく偏っており、Ethereumのプレセールはグループ内でETHを集中させました。重要なのは、トークンが年々どれだけ迅速に分配されたかです。
Fogosは計画されていたプレセールをキャンセルし、拡大したエアドロップにシフトする決定は、チームがこの問題を認識していることを示唆しています。創世供給の2%を永続的に焼却し、大規模投資家への販売のためにテストネット参加者にトークンを配布するのは、コミュニティを構築することに焦点を当てた意図的な選択です。
しかし、これらの選択肢はリスクを排除するものではありません。2026年9月の解除と2027年1月のクリフは現実的です。その間、すべてのFOGOホルダーはエコシステムが来る供給を吸収するのに十分成長することを賭けています。
技術は印象的です。称賛に値します。しかし、技術とトークンエコノミクスは二つの異なるものです。一つはチェーンが機能するかどうかを決定し、もう一つはそれが機能したときに誰が利益を得るかを決定します。賢い投資家はパフォーマンスダッシュボードと解除スケジュールの両方を監視すべきです。現時点ではパフォーマンスダッシュボードは素晴らしく見えますが、解除スケジュールはカウントダウンのようです。