

オリジナル | Odaily星球日报(@OdailyChina)
著者 | 叮当(@XiaMiPP)
2026年の初めは、DAT(デジタル資産財庫)企業にとって大打撃となった。
BTCは2025年12万ドルの段階的な高値から6万ドル近くまで下落し、下落率は50%に近い。ETHも同様に免れず、2000ドルの関門を下回り、2025年5月以来のすべての上昇幅をほぼ消去してしまった。また、これはSharpLink、Bitmineを代表とする一部のDAT企業が戦略的転換を高らかに発表し、大規模に暗号資産を配置した時期の節目である。
これは何を意味するのか?それは、かつてBTC、ETHを「企業戦略的備蓄」としていた上場企業や機関が、今や集団で浮損の泥沼に陥り、帳簿上の損失が億単位または数十億ドルに達していることを意味する。主要プレイヤーであるStrategy、Bitmineは依然として持ち続け、長期的な信者の物語の安定を維持しようとしているが、より多くの中小企業や高レバレッジのDAT社は、すでに実質的な減少や段階的な清算行動を示し始めている。
暗号は決して物語に欠けることはない。もし2025年が「信仰を財務報告書に書き込む年」であるなら、2026年は「信仰がどのように熊市を乗り越えるか」の試練である。価格が調整され、レバレッジが引き締まり、融資環境が逆転したとき、これらのDAT企業は果たして資産負債表を維持することができるのか?
Odaily星球日报は、すでに「売却して止血」を始めた代表的なケースを逐次分析し、彼らがどれだけ売却したか、なぜ売却したか、売却後にどこに向かうのかを見ていく。
Cango Inc. (NYSE: CANG):鉱業モデルのレバレッジの限界
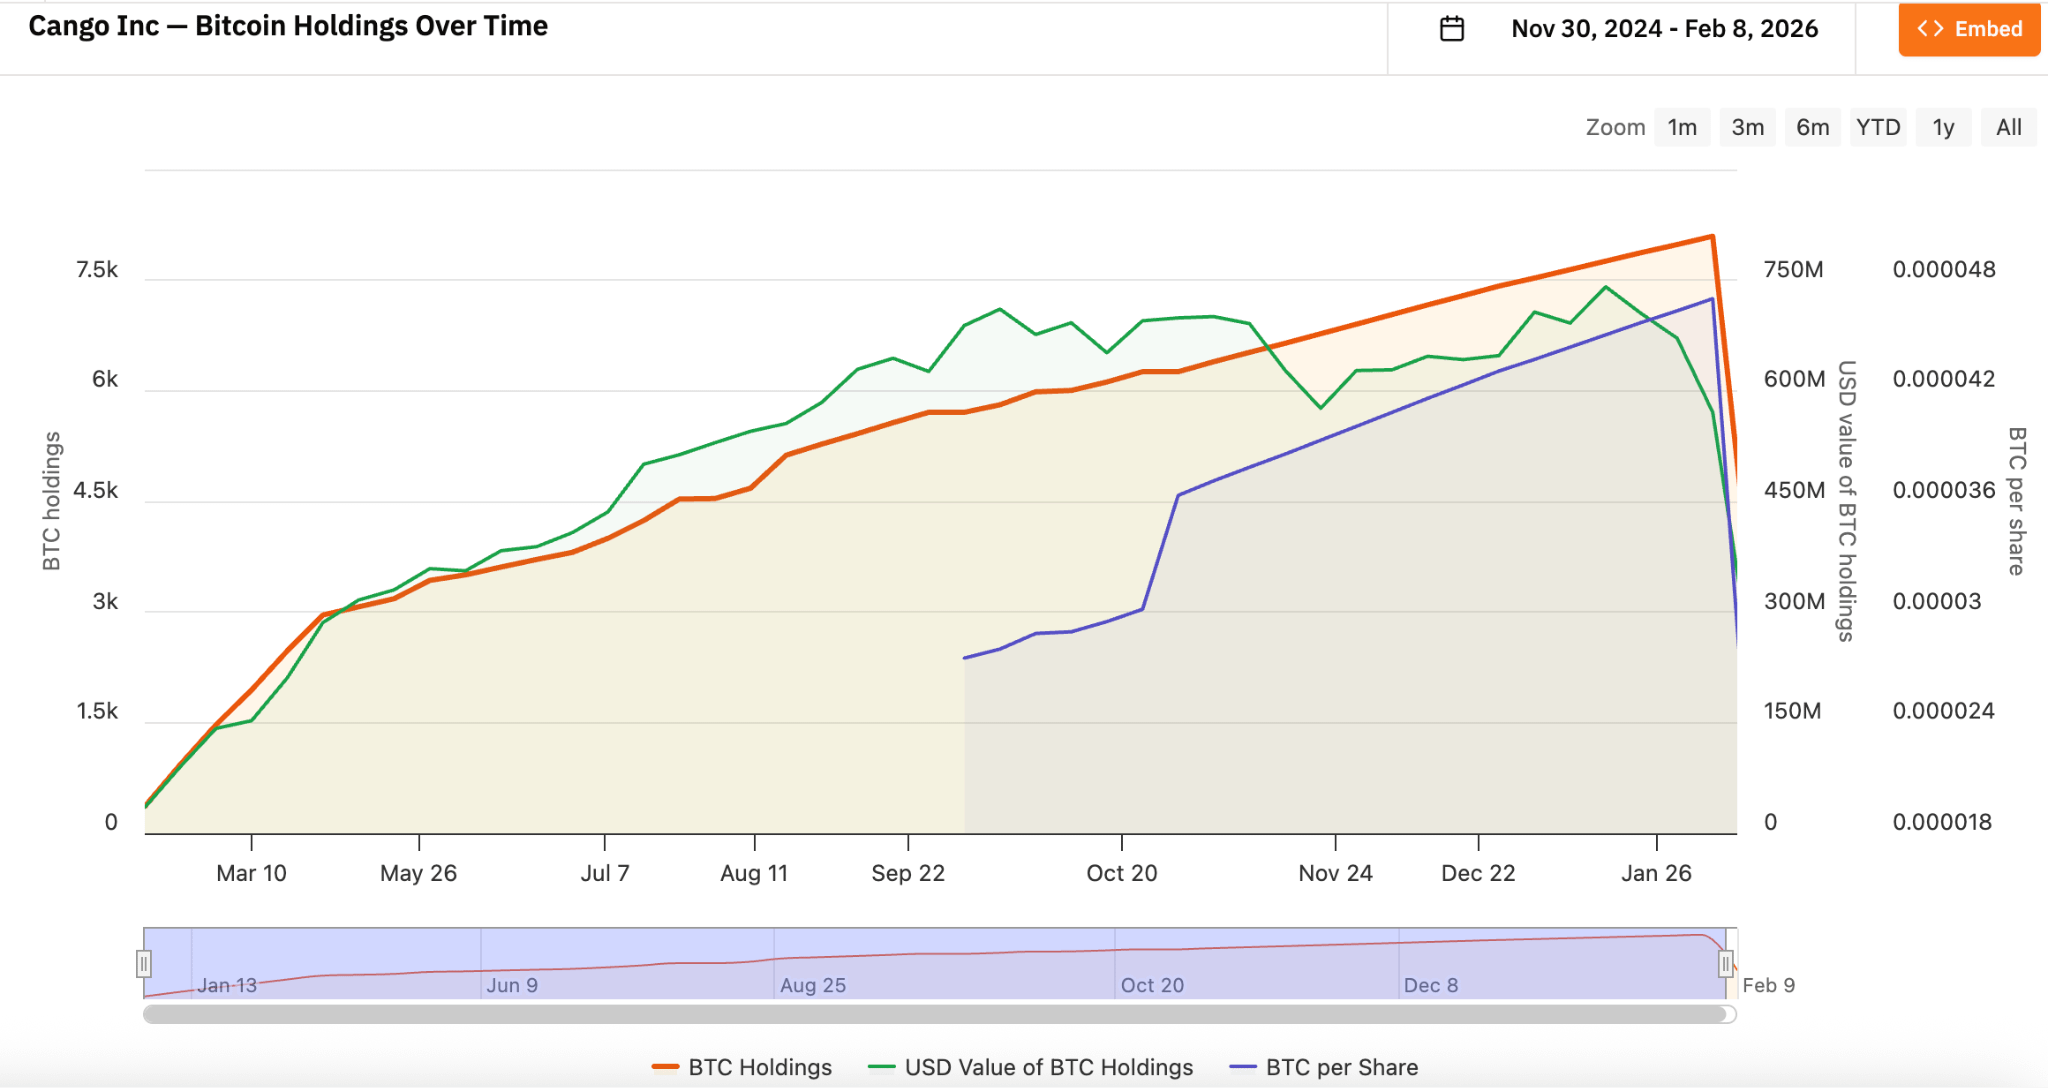
2月9日、Cangoは公開市場で4451枚のビットコインを売却したことを発表し、純利益は約3.05億ドルであり、全ての資金をBTCを担保としたローンの返済に使用する。この取引の規模は、以前の保有量の半分に近く、売却後の帳簿には3645枚のBTCのみが残っている。
Cangoは2010年に設立され、中国に本社を置く、最初は有名な自動車取引サービスプラットフォームであった。2024年11月から、Cangoは公式にデジタル資産分野に参入し、事業再編と戦略の転換を通じて、ビットコイン鉱業企業に転換し、BTCを企業のコア備蓄資産と見なすようになった。Cangoのビットコイン戦略は初期にはHODL + 鉱業の蓄積に偏っており、すなわち売却せず、ハッシュレートを持続的に増やしていた。このモデルは価格上昇期に自己強化が可能であり、価格上昇は資産の純値を向上させ、その純値の向上は資金調達能力を高め、資金調達能力が再びハッシュレートの拡張を支える。
Cangoは2024年11月からビットコインを継続的に蓄積しており、そのビットコインの保有量は一時MARA Holdingsに次いで世界第二位の鉱業企業であった。
関連記事(潜在的な暗号美株を探す:Cangoがどのように自動車企業から世界第二位のビットコイン鉱業企業に躍進したか?)
しかし、鉱業は自然にレバレッジ業界である。鉱機の調達、鉱場の建設、電力契約には前期の資本支出が必要であり、鉱業企業はBTCを担保として使用して、鉱機メーカーから機器を調達し、支払いを遅延させたり、機関/プラットフォームからドル/ステーブルコインを借入れ、鉱場の拡張、設備の調達、運営を維持するために使う。このモデルの欠点は、BTC価格が大幅に調整されると、担保率が急速に悪化し、レバレッジリスクが拡大し、電気料金、保守、設備の減価償却などの固定コストは減少しないため、キャッシュフローが極度に圧迫されることである。
2025年12月に発表された第3四半期のデータによると、Cangoの平均採掘総コスト(減価償却を含む)は約9.9万ドル/枚であり、減価償却を含まないキャッシュコストは約8.1万ドル/枚である。ビットコインの価格はすでに停止価格を大きく下回っており、BTCの減少を通じて「止血」し、バランスシートを改善し、財務レバレッジを低下させる必要がある。
注目すべきは、Cangoが一部の資源を人工知能計算インフラに転向することを発表し、単一資産価格への依存を減らすためにビジネスの多様化を追求していることである。
Empery Digital Inc.(NASDAQ: EMPD):牛市の資金調達論理の逆圧力
Empery Digitalは2020年2月に設立された(最初はFrog ePowersports Inc.という名前で、後にVolcon Inc.に改名された)。本社はアメリカのテキサス州にあり、元々は全電動オフロードパワースポーツ車両に特化した企業であった。
2025年7月、同社はビットコイン財庫戦略を発表した。今振り返ると、この時期は本回のビットコイン価格の高点近くであった。同社はプライベートエクイティとクレジットにより約4.5-5億ドルを調達し、2025年7-8月にかけて約4000枚のビットコインを徐々に増持し、平均コストは約11.7万ドル/枚である。現在の価格で計算すると、浮損は57%に近い。
2月6日、Empery Digitalは357.7枚のBTCを売却し、平均価格は約6.8万ドル/枚であり、約2400万ドルを得て株式の買い戻しと一部の債務の返済に使用された。現在、1540万株以上を買い戻しており、平均価格は6.71ドルで、NAVの割引を縮小することを目指している。現在、Emperyの残りの保有量は約3724枚のビットコインである。
Empery Digitalの事例は、実際には中小型DATの典型的なジレンマを反映している。彼らは当初、転換を急ぎ、牛市に依存して資金調達を行ったが、価格が調整されると、「売却して買い戻し+去レバレッジ」を余儀なくされる。Cangoの鉱業背景に比べ、Emperyは「純金融プレイ」に近い。元々の主なビジネスは続かず、牛市の高位で資金調達を行いBTCを大量に購入し、Strategyのような道を模倣しようとしたが、BTCの大幅な調整によりレバレッジリスクが露呈し、長期的な増発や資本市場での操作空間が不足している。一旦価格が続けて調整されれば、持ち続けることはほぼ必然的な選択となる。
Bitdeer Technologies Group(NASDAQ: BTDR):価格の賭けからキャッシュフロー優先へ
Bitdeerは2021年12月に設立され、暗号OGの呉忌寒(前ビットメイン共同創業者)によって設立され、MARA、Riotと並んで世界の主要なビットコイン鉱業企業である。
Bitdeerは垂直統合モデルを通じて、設備の調達、物流、データセンターの設計/建設、設備管理から日常運営までの全体的なソリューションを提供し、同時にクラウドコンピューティング、ホスティングサービス、自社ASIC鉱機の研究開発にも拡大している。これにより、Bitdeerのビジネスは純粋な鉱業から多様な高性能計算に移行し、ある程度ビットコイン価格の変動の影響を緩和している。
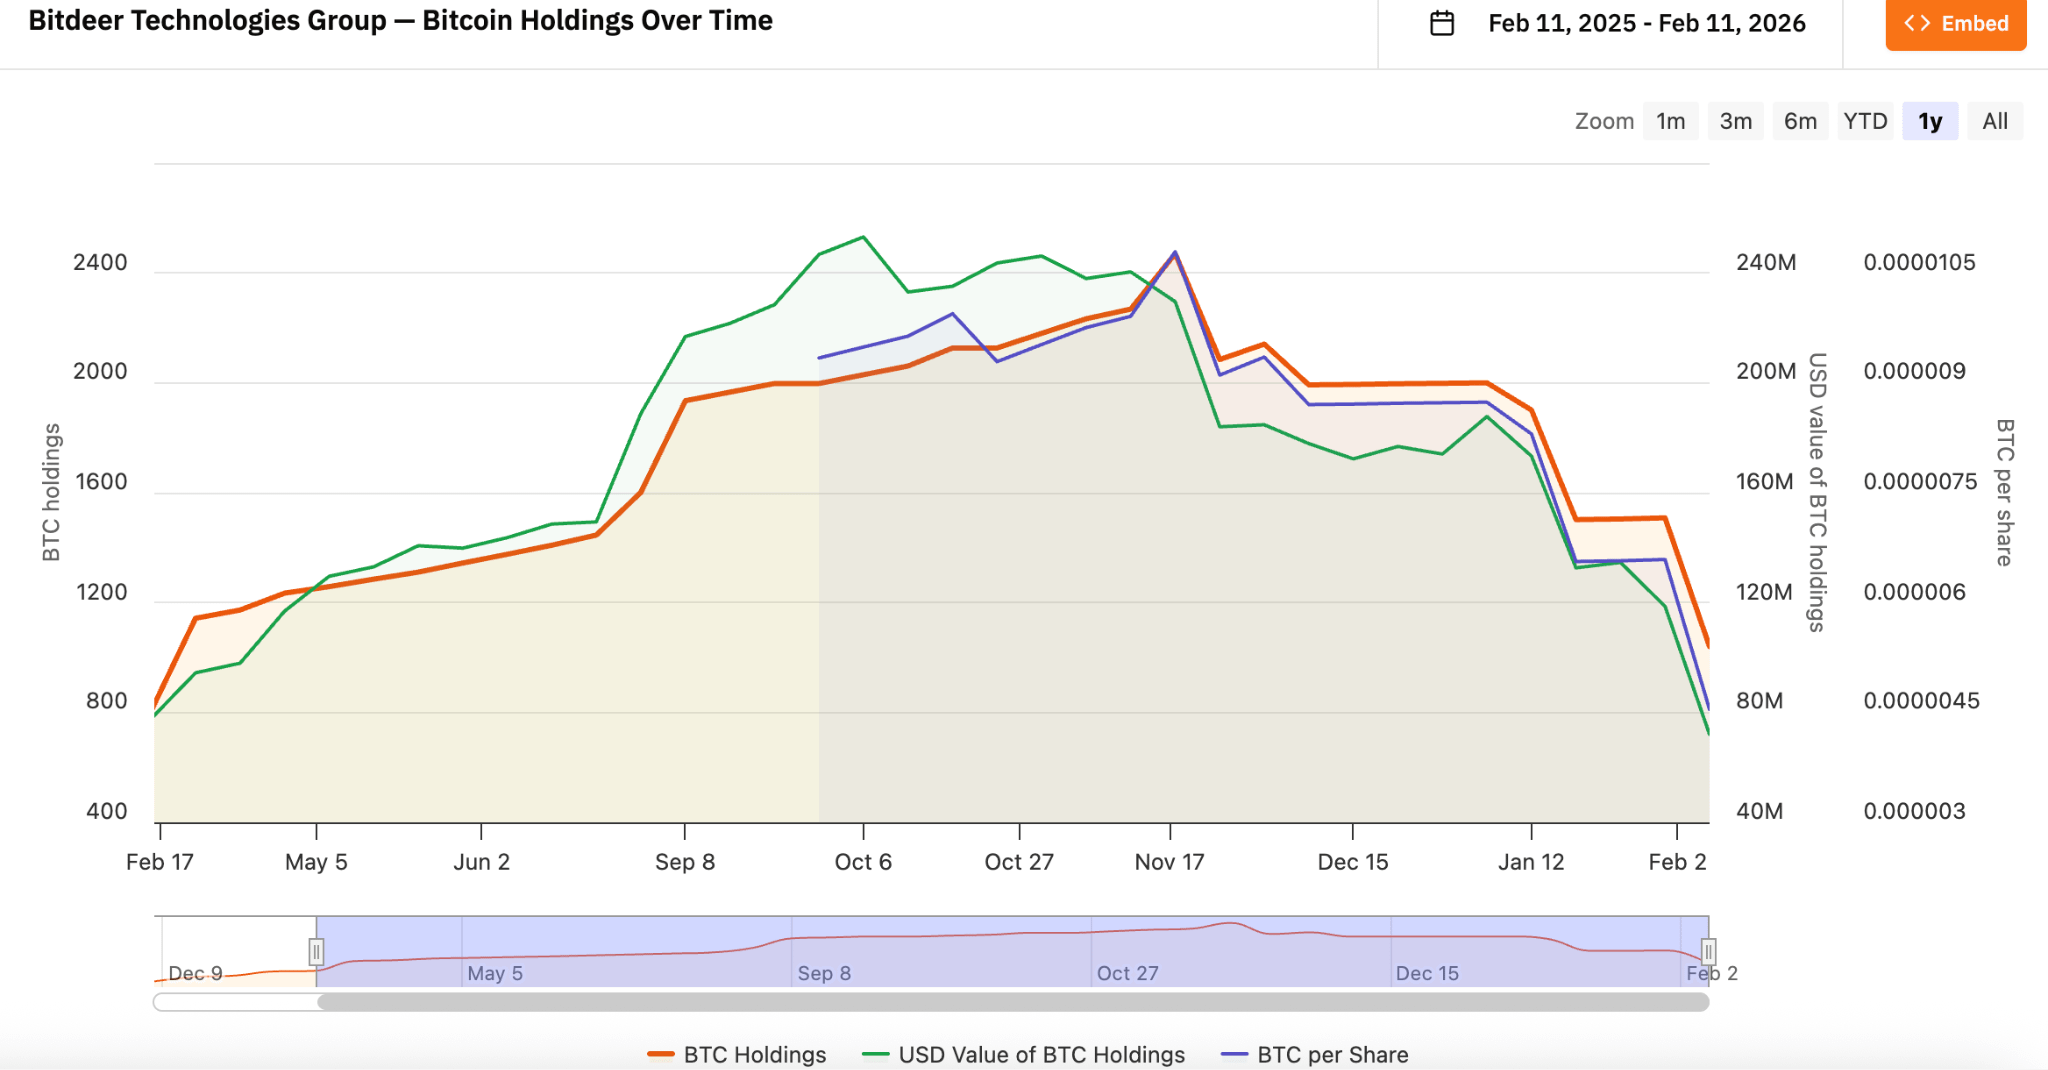
bitcointreasuries.netのデータによると、2025年11月以降、BitdeerのBTC戦略は「掘って売る」に転向し、全ての資金をHODLするのをやめ、部分的に現金化してキャッシュフローと運営の安定性を維持するようになった。キャッシュフローを優先することは、長期的な保有よりも重要であり、これは多くの牛熊の転換を経験したOGの業界の敏感性だろうか?
Sequans Communications S.A.(NYSE: SQNS):売却して債務返済が業界の転換点となる
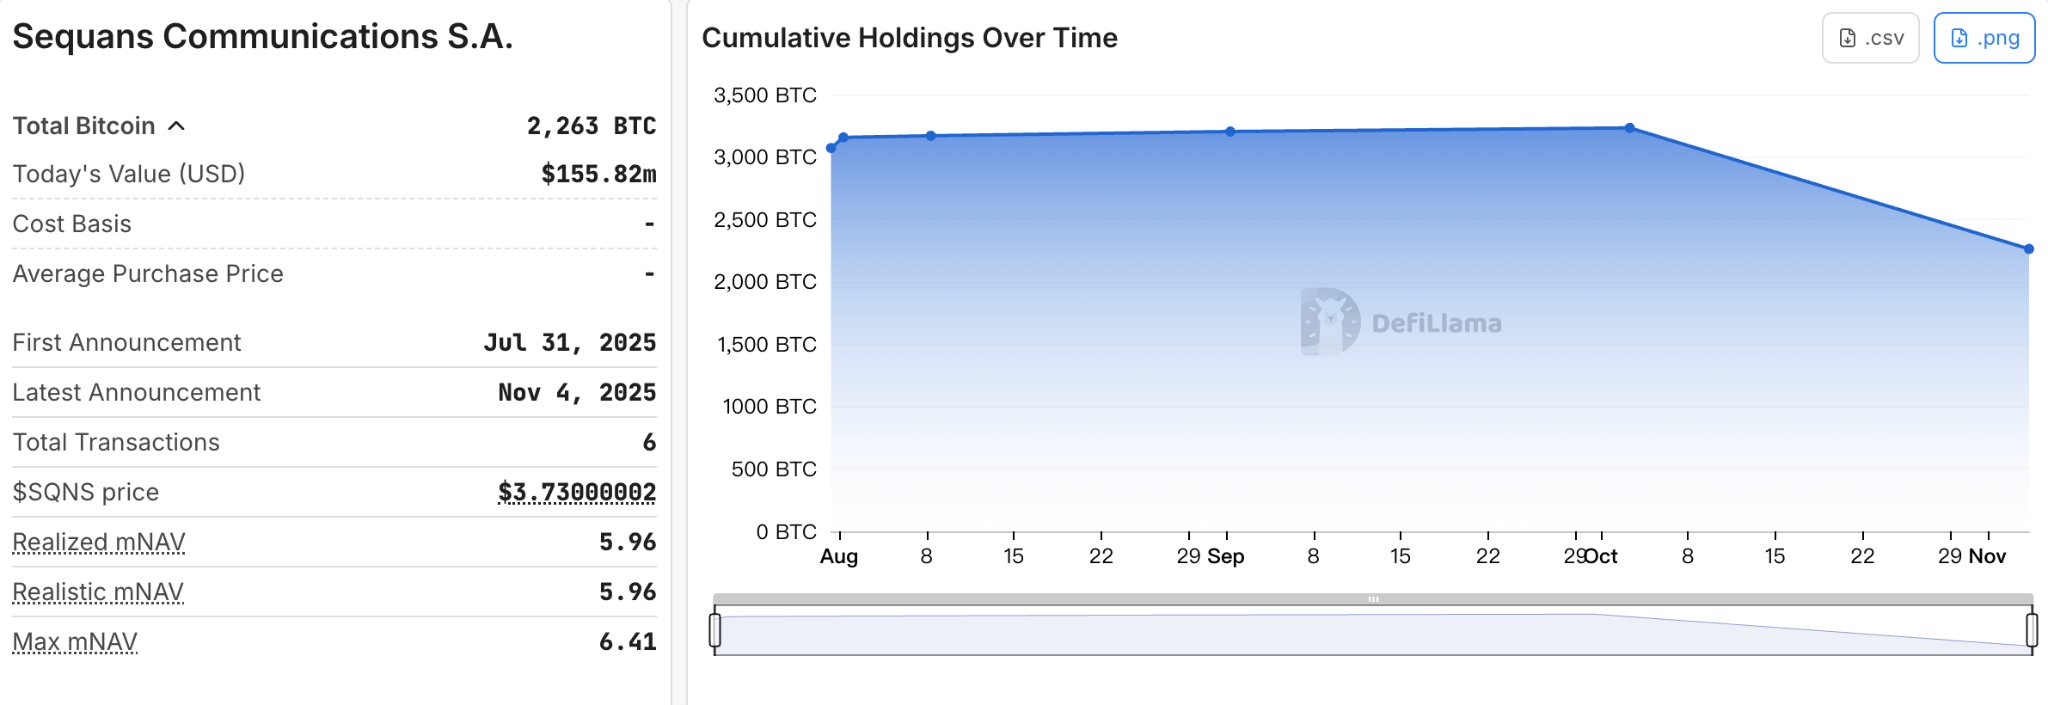
Sequansは2003年10月に設立され、元々は無線セルラー技術のチップとモジュールに特化した半導体企業であった。2025年6月、同社はプライベートエクイティと転換社債を通じて約3.8億ドルを調達し、ビットコインを蓄積するために、純粋なIoTチップ商から「IoT + BTC DAT」のハイブリッドに転換した。
2025年7月から10月にかけて、Sequansは3233枚のビットコインを累積して増持し、粗略な推計では平均コストは約11.6万ドル程度である。
2025年11月、初めて970BTCの大口売却を行い、約50%の転換社債を償還し、会社の総債務は1.89億ドルから9450万ドルに減少した。会社はこれを「戦略的資産再配分」と称し、放棄戦略ではないとした。しかし、市場の見方では、SequansはBTC資金の「バブル崩壊」の起点とされている——初めて売却して債務を返済する必要があると公に認めたDAT社である。
ETHZilla Corporation(NASDAQ: ETHZ):ETH資金の去レバレッジのサンプル
ETHZilla Corporationは元々、慢性疼痛、炎症、線維化などの分野での薬物開発と治療開発に特化した臨床段階のバイオテクノロジー企業であった。同社はキャッシュ不足、流動性の悪さ、R&Dの進捗の遅さなどの問題に直面しており、株価は長期にわたり低迷していた。
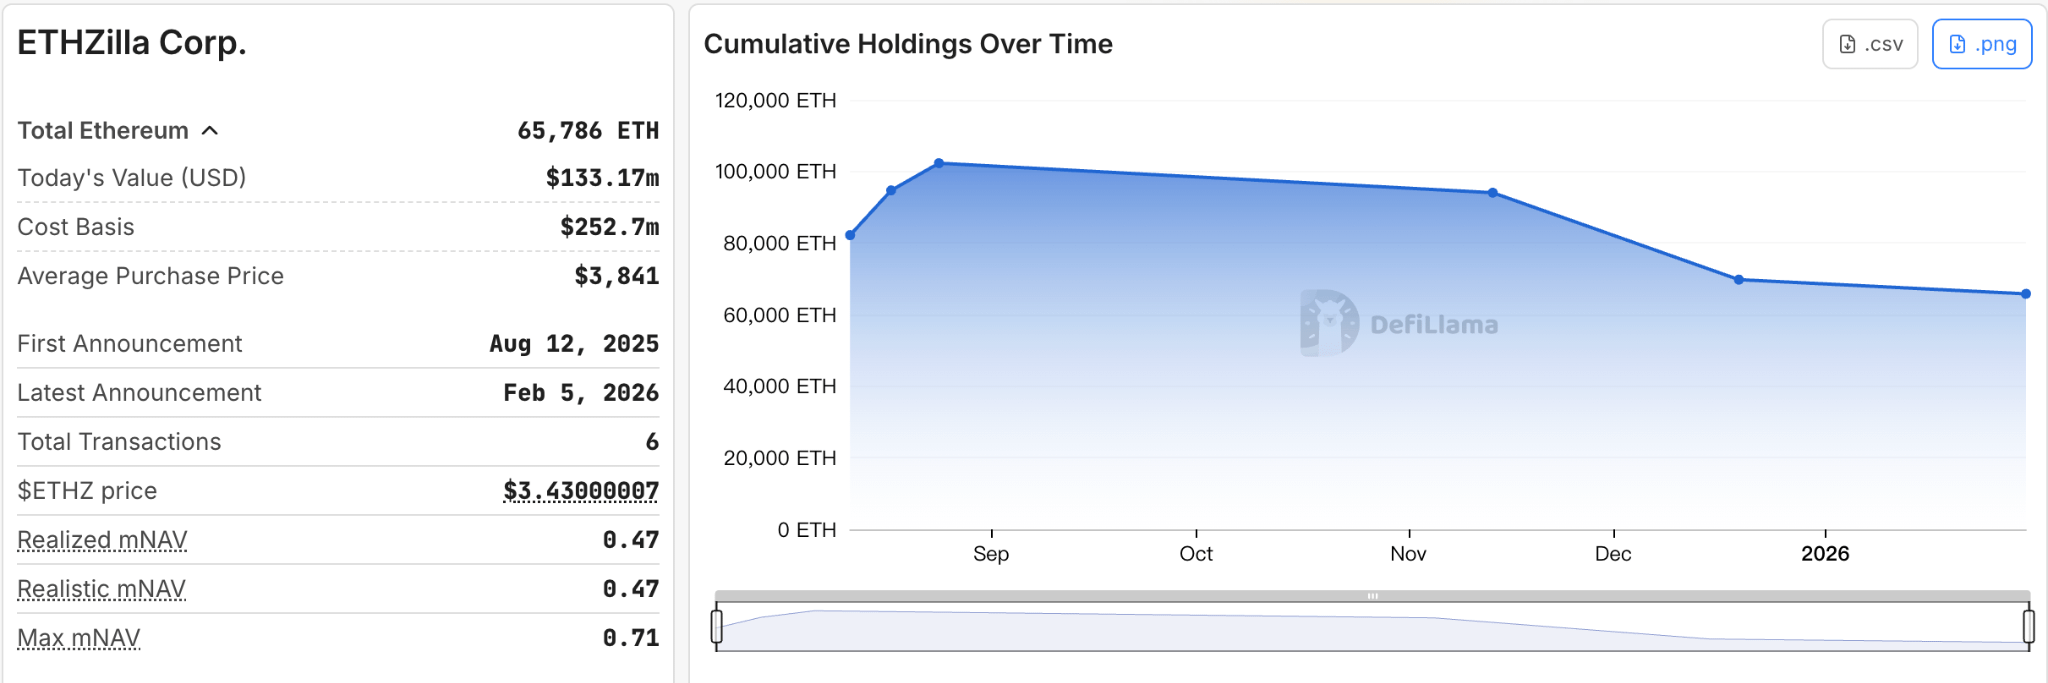
2025年8月、同社はプライベートエクイティを通じて4.25-5.65億ドルを調達し、投資家にはElectric Capital、Polychain Capital、GSRなどの暗号機関や、Peter Thiel関連の実体が約7.5%の株式を持っている。この資金は直接ETHの購入に使用され、イーサリアム資金を設立するために使われた。ピーク時には、ETHZillaは約10.2万枚のETHを最大で増持し、約2.1億ドルの価値があり、単枚の建倉コストは3841ドルであった。
2025年11月13日、ETHZillaは初めて8293枚のETHを減少させた;12月25日、ETHZillaは24291枚のETHを売却したことを発表し、得られた金額は約7,450万ドルであり、この取引は未結済の高級担保転換社債の償還の一部として行われ、初のETH資金の減少サンプルである。現在、ETHZillaのETH保有量は約6.57万枚である。
Emperyと同様に、ETHZillaも売却して去レバレッジの道を歩んでいる。しかし、同社はRWA(現実世界資産のトークン化)への転換を加速しており、自動車ローン、住宅ローン、土地/商業不動産などの分野に重点を置いており、2026年初頭には最初のRWAトークン製品を立ち上げる予定で、ビジネスの革新を通じて価値を再構築しようとしている。
結論
以上は、業界の中部に位置するいくつかの代表的なサンプルに過ぎない。彼らはStrategyのような資本市場における価格決定権を持たず、最小の企業のように静かに舞台を退くこともできない。それらの外には、もっと小規模で、構造がより脆弱なDAT企業が、この一連の調整の中で静かに消えてしまっている。また、転換を計画していたが、まだ実際に資金戦略を立ち上げていない企業は、融資環境が急激に厳しくなった後、停止ボタンを押すことを選択し、プロジェクトが始まる前に終了を宣言することもある。
2026年のこの調整は、DATモデルの脆弱性と強靭性を映し出す鏡のようなものである。「ストーリー+レバレッジ」だけで成り立っている企業は、今や当初の攻撃的な拡張の代償を支払っている。暗号信仰はまだ存在するかもしれないが、それは現実のキャッシュフロー、レバレッジ管理、ビジネスの持続可能性と共存しなければならない。
主要プレイヤーと中小企業の差は、この過程で引き続き広がっている。DATモデルの終焉というよりは、むしろそれが層化段階に入る起点である。