

 久しぶりに文章を書いていないので、今日は世界のステーブルコインの状況についての私の異なる見解を話します。
2025 年 7 月“Crypto Week”之后,美国对稳定币的定位发生了范式转移:从“执法监管对象”转为“受联邦立法框架约束的美元数字化载体”。众议院先后通过(CLARITY Act)(Anti-CBDC Act),随后白宫在 7 月 18 日签署(GENIUS Act)生效,确立了支付型稳定币的联邦牌照、1:1 合格储备、面值赎回、定期披露与“发行人不得付息”等核心规则。这不是狭义的“把加密纳管”,而是把“链上美元”纳入国家金融基础设施并交由华尔街工业化运营的起点。
一、ドル体系の“オンチェーン移行”:アーキテクチャから機能までの完全な再現
戦後のドル覇権は、次の 3 つに支えられていました。SWIFT/CHIPS による越境クリアリング、厚い米国債のプール、そして OFAC の制裁とコンプライアンスのネットワーク。ステーブルコインは、この仕組みをオンチェーンへ移植します。7×24 の秒級決済がバッチ処理の越境決済を置き換えます。準備は現金と短期国債に裏付けられ、世界の「ドル需要」を米国債需要として直接マッピングします。さらに、公開で検証可能なオンチェーン・データと KYC/制裁ルールを組み込みやすいことで、規制は資金フローの可視化と実行可能性を強める方向に働き、弱めるのではありません。オンチェーン・データ側でも、利用の構造がそれを裏付けています。ステーブルコインはすでに複数地域の取引活動における主導的な資産タイプになっており、長期的な構成比は 60%〜80% の範囲で変動しています。
二、立法与产业分工:把“链上美元造币权”交给受监管的华尔街
(GENIUS Act)によって「誰が発行できるのか、どう発行するのか、発行したものをどう管理するのか」が連邦法に書き込まれました。許可ルートは銀行と、コンプライアンスに適合した非銀行の発行者までカバーし、1:1 の適格準備の強制と額面の償還を義務付けます。定期監査と情報開示、発行者による保有者への直接的な利払いは禁止されます。規制が実装された後、重要な駆け引きポイントが現れました。銀行は「プラットフォーム報酬/実質的な利払い」のための裁量を締め付けてほしいとロビー活動します。その理由は、預金がオンチェーン・ドルへ流れることへの懸念です。これは裏返しに、「ステーブルコイン=オンチェーンの預金代替」という政策の威力を証明しているのです。
三、グローバル浸透:デジタル・ドルの前哨戦はすでに始まっている
中南米とアフリカでは、高インフレと外貨不足がステーブルコインを街に押し上げています。2023H2 から 2024H1 にかけて、中南米地域のオンチェーン資金に占めるステーブルコインの比率は大幅に上昇しました。アフリカ市場での USDT の使用は 2024 年以降、継続的に伸びています。決済と価値保全の用途が並行し、P2P とローカルの決済アプリが「ドル現金」を「ドルのトークン」に置き換えています。
アジアでは、越境EC とフリーランサーが SWIFT を飛び越え、オンチェーン・ドルで直接受け取り・決済しています。TRON ネットワークの 2025 年夏季の 日次平均 USDT 決済額は 200 億〜240 億ドルのレンジを超えています。手数料は低く、カバー範囲も広く、事実上の「新興市場におけるドルのクリアリング層」が形成されつつあります。
欧州は先にステーブルコインを統一法に書き込みました(MiCA の EMT/ART に関する完全な許可、準備と開示の枠組みは 2024 年 6 月から有効)。しかし、オンチェーンでの利用構造を見ると、ドルに連動するステーブルコインが依然として圧倒的に主導しています。規模とネットワーク効果の点で、ユーロのステーブルコインはそれに対抗するのがまだ難しいのです。規制が整うことは、通貨ネットワーク効果が自然に形成されることを意味しません。特に「ドル連動ステーブルコイン—米国債—米国のコンプライアンス体系」という閉ループがすでにできているときはなおさらです。
四、技术路线:从“多链”到“万链齐飞”的轨道
供给端正在加速重排。Tether 宣布对使用度低的遗留网络设定赎回时间表(Omni、Kusama、SLP、EOS、Algorand 等将于 2025-09-01 起不再承担赎回义务),聚焦高需求主链与新式比特币层;同时官宣把 USD₮ 带到 Bitcoin RGB,把“原生美元”推上比特币与闪电网络。
Circle は「広範囲をカバーするネイティブ発行」のルートを取っています。2025-06-24 時点で、USDC は 23 のチェーンでネイティブ発行が行われています(イーサリアム、ソラナ、Base、Arbitrum、Stellar、Sui、ZKsync、XRP Ledger など)。戦略は「どこが規制に適合していて、どこで実際の決済が行われているか—そこにドルを届ける」というものです。これは、ステーブルコインが、いくつかの主チェーンにおける金融の基本原語(プリミティブ)から、あらゆるビジネスチェーン共通のドルの血液へと進化することを意味します。
五、制度によるヘッジ:米国の「市場主導のデジタル・ドル」 vs 「中央銀行が直接発行するデジタル通貨」
下院が(Anti-CBDC Act)可決し、ホワイトハウスが(GENIUS Act)を実装した組み合わせにより、米国のデジタル通貨ルートが明確になりました。すなわち、中央銀行が小口の個人口座へ直接つなぐことに反対し、マーケットとウォール街が強い規制の下で「オンチェーン・ドル」を発行・運営する形にするのです。これは、政府による個人直結のプライバシーや権限をめぐる論争を回避する一方で、米国の資本市場とコンプライアンス・システムの長期的な強みも活かせます。これに対して中国は、デジタル人民元を軸にしつつ、香港でライセンス型のステーブルコインを試行することで人民元のデジタルな外延を形成しようとしていますが、公式も、ドルのステーブルコインが持つグローバルなネットワーク効果と比べると依然として不利であることを認めています。
六、マクロ金融の意味:ドル循環の再び閉じるループと、国債需要の“新しい広がり”
ステーブルコインを「オンチェーンのドルの当座(活期)」だと考えると、その準備は主に現金と T-bills(米国短期国債)に裏付けられています。すると新しい循環が生まれます。米国債 → ステーブルコイン準備 → グローバルな決済/投資 → 資金が再び米国債へ回流。この「デジタル・ドル循環」が強くなるほど、米国国債への限界需要はより安定します。米国の銀行業界でさえ、「実質的な利払い」となるプラットフォーム報酬が預金の流出を引き起こすのではないかと懸念し始めており、ステーブルコインの「オンチェーン預金代替」という性質と政策への影響力を裏側からも裏付けています。
数据を比較してみましょう
📍 欧州:MiCA vs デジタル・ドル
EU の MiCA はすでに稼働していますが、ユーロ・ステーブルコイン(例:EURC)の日次取引量は USDT の 1% にも達していません。現実は、欧州の DeFi、OTC、越境シーンでは、皆さんが引き続き優先して使っているのはドルのステーブルコインだということです。
つまり、規制の枠組みがあっても、ユーロのデジタル化における競争力はドルに大きく及ばないということです。
七、リスクと不確実性
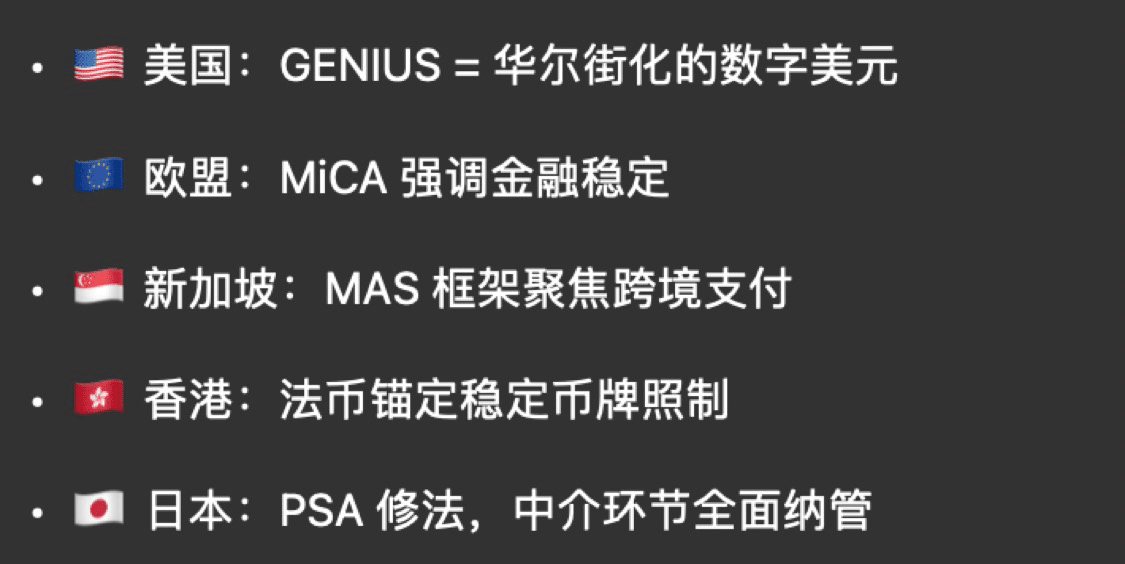
第一は利息と分配:発行者は利払いを禁じられているが、プラットフォームが報酬を与えるという“グレーゾーン”が、二次立法や規制解釈によってどこまで締め付けられるか—これが、ステーブルコインと銀行預金の境界線を直接決めます。第二は決済レイヤーの競争:TRON/イーサリアム/ビットコイン・レイヤー群と、新興の高性能チェーンの綱引きが、「オンチェーン・ドル」のコスト曲線を決めます。第三は法域間の整合性:米国(GENIUS)、EU(MiCA)、シンガポール(MAS)、香港(ライセンス制)の 4 つの枠組みが並行しており、越境プロダクトやカストディの取り決めには「複数の司法管轄のマトリクス」が必要になります。
ステーブルコインを「ドルのクリアリング層と通貨的な外延をオンチェーンへ移すもの」と捉えるなら、それを「暗号資産のコンプライアンスを整えるためのもの」と見るより、実態により近いです。立法の実装は、米国が制度によって“オンチェーン・ドル”の鋳造と運営権をウォール街へ配分したことを意味します。多チェーン拡張とビットコイン・レイヤーのネイティブ化は、ドルのクリアリング・ネットワークが「グローバル」「リアルタイム」「プログラマブル」へとアップグレードされつつあることを示しています。そして中南米、アフリカ、アジアにおける利用シーンは、それを新しい国際ドルのインフラに変えています。ビットコインは資産、イーサリアムはネットワーク、ステーブルコインは戦略—これが 2025 年以降のデジタル通貨における地政学の基本面です。