ETFの資金流出は崩壊の起点ではない——それらはWeb3の“活きた資金”が完全に逃げた後に力を発揮する
ビットコインは9.6万ドルから6.7万ドルに下落した後、
当時最も流行していた言い回しがすぐに優勢になった:
“ETFの資金流出がビットコインを崩壊させた。”
しかし、このストーリーは時間の順序が間違っている。
ETFの売却は崩壊の起点ではない
実際にはWeb3の現物“活きた資金”が先に逃げ、下落トレンドがすでに始まった後に加速した。
時間の順序はニュースの見出しよりも重要である
1月12日–15日
• 短期Web3資本(保有1-3ヶ月のグループ)が現物を売り始めた
• ビットコインは9.6万ドルから9.4万ドルに下がった
• 市場はまだ安定していて、プレッシャーはない
1月15日–22日
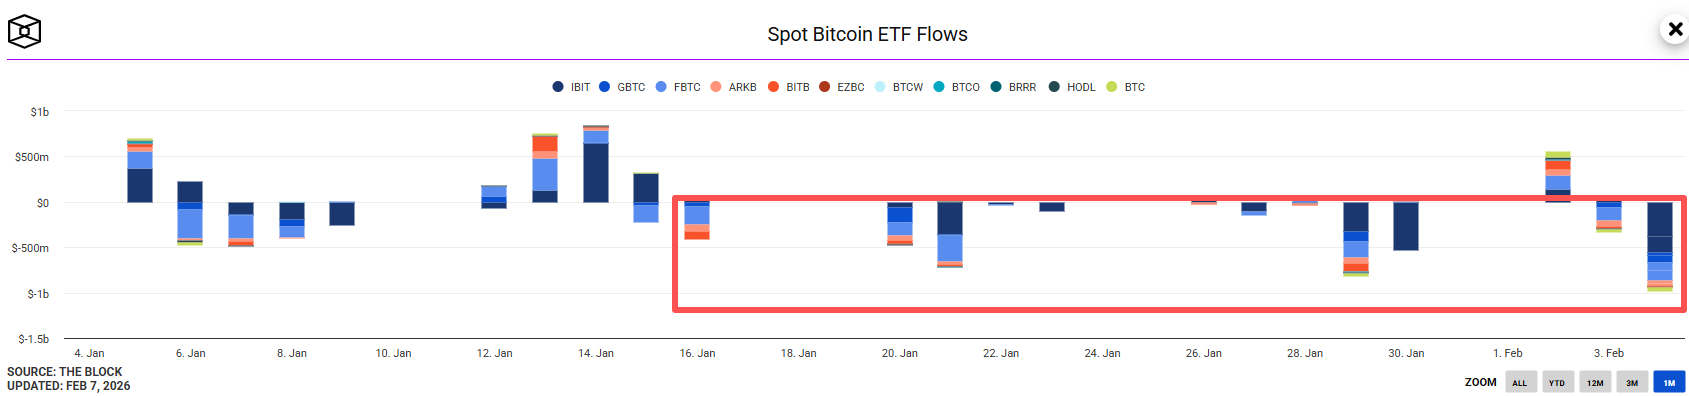
• ETFの資金流出がわずかに負に転じた(小幅な流出が始まった)
• ビットコインは徐々に9.2万ドルに下がる
• パニックはない、構造も崩れていない
1月23日–28日
• 短期保有者は引き続き売却する
• コントラクトのポジションが下降し始めた
• 支えが弱まったが、9万ドルはまだ守れる
そして構造が崩れた。
1月29日
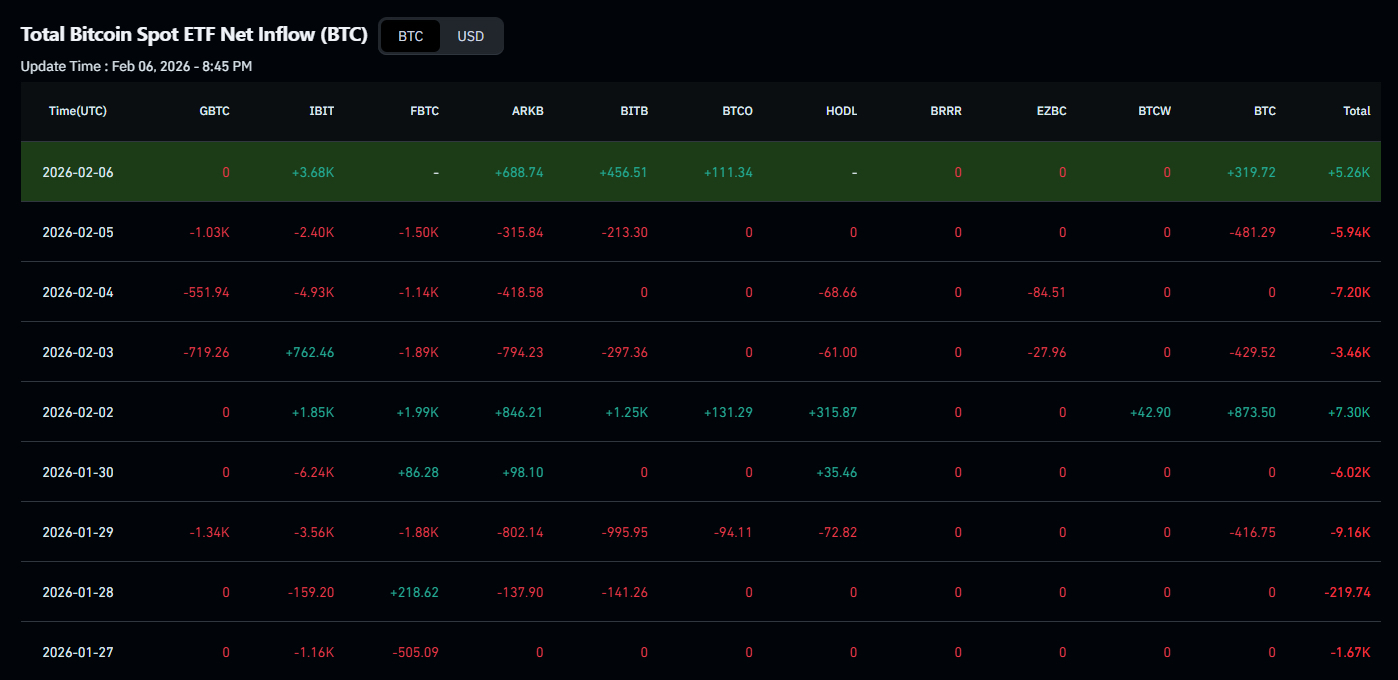
• ETFは1日で約9100BTCを流出させた
• この時点でWeb3の流動性の緩衝材はもう無くなっている
• ビットコインは8.9万ドルから8.4万ドルに下がった
ETFの売却は“点火”ではない
それはすでに不安定な構造に叩きつけられた。
なぜETFが一度売ると“効果がある”のか?
ETFが持続的な純流出を始めるまで:
• 大部分の短期Web3現物“活きた資金”はすでに逃げた
• コントラクトのポジションはすでに減少している
• 現物市場はこのシステム的な売り圧力を吸収できなくなった
ETFの資金流出には特徴がある:価格に敏感でない。
彼らは特定の価格を守ろうとしない
計画通りにポートフォリオを調整する(例えば、機関が減少を感じた場合)。
健康な市場では、この程度の売り圧力は耐えられる
しかし、非常に薄く脆弱な市場では、それがラクダの背を折る最後のわらになった。
ETFは第二の現物売り手——最初の売り手ではない
1月15日から2月5日まで:
• ETFは合計で約3.9万BTCを純流出させた
• 売却の方向は非常に一致している(常に外に向かっている)
• ちょうど現物の流動性が低下している時期にぶつかった
• まだデリバティブの連鎖的な清算前に起こった
ETFは取引量を主導していない
は市場の脆弱な時期にぶつかった。
したがって、彼らの実際の影響は、数字が示すよりも大きく見える。
ETFの売却の実際の役割
ETFの流出は実際には:
• “下落トレンド”を確認した(みんなに“確かに下がっている”と伝えた)
• 最後の少しの買い手の力を奪った
• プログラム取引/CTAsの追随売却を引き起こした
• 市場の“デリバティブ主導の清算”への転換を加速させた(レバレッジの清算が連鎖的に起こる)
彼らは“発起者”ではない
はタイミングの導火線である。
まとめ:ビットコインはなぜ下落したのか?
• 先に逃げたのはWeb3の現物“活きた資金”である
• ETFは脆弱な構造の上で売り続ける
• デリバティブが下落を拡大させた
現在の6.7万ドルの市場、
9.6万ドルの時よりもはるかに強い:
• 短期で売りたい現物は減少した
• 借金してコインを取引するレバレッジの反射が弱まった
• 下がった“穴”の一部はすでに埋まっている
ETFは下落をさらに加速させる
しかし、本当の崩壊はETFが注目を集める前に発生した。