


Sober期权工作室 × Derive.XYZ 联合出品
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
一、一次荒诞事故,如何撬动了6万美元的恐慌性低点?
1.1 从“随机宝箱”到“幽灵比特币”:一场教科书级的操作性风险事故
2 月 6 日晚间,韩国头部加密货币交易所 Bithumb 上演了一场足以写入行业风险教材的“低级错误”。
当晚 19:00,Bithumb 按计划启动了一项名为“随机宝箱”的营销活动。活动设计本身并不复杂:用户使用积分参与抽奖,每人理论中奖金额在 2000–50000 韩元(约合人民币 9.5–237 元)之间,属于典型的低额用户激励。
本当の災害はバックエンドのパラメータ設定段階で発生しました——報酬単位が「ウォン」から「ビットコイン」に誤って入力されました。
結果として695人がポイントを使用してイベントに参加し、そのうち249人が宝箱を開くことに成功しました;本来62万ウォンの報酬を得るべきユーザーは、実際には62万BTCを受け取り、一人当たり2490BTCのエアドロップを受けました。
事前にBTCが約9800万ウォン/6.7万ドルの価格であると仮定すると、この誤ったエアドロップの名目規模は415億ドル、約2879億元に達します。ユーザー一人当たりの平均は、1.6億ドル/11.56億元に相当します。
荒唐な点はそれだけではありません。
Bithumbの最新の四半期報告によれば、昨年の三四半期末時点で、取引所が保管しているビットコインの総量はわずか4.26万枚です。つまり、この「エアドロップ」のBTCの数量は、実際の保有量の14倍以上です。
これは、市場が「幽霊ビットコイン」に対する疑問を引き起こしました:これらは資産負債表上に存在しないBTCで、どのように「発行」されたのでしょうか?
1.2 20分の真空期間:リスクはどのように短時間で拡大するのか?
Bithumbは事後の振り返り公告で重要なタイムラインを開示しました:19:00にイベント開始;約20分後、バックエンドで異常を発見——「送ったのはビットコインでした」;さらに15分後、関連口座の取引/出金制限を開始;19:40、緊急処理を完了。この35〜40分のウィンドウ期間は、事件全体の核心リスク区間です。
幸運なことに、大多数の異常資産は市場に流入する前に遮断されました。最新の開示によると:誤って送信された62万BTCのうち、618,212枚が回収されました。実際に市場に入り、売却された資産は1788BTCに相当し、その93%が回収済みです。まだ回収されていない125BTC相当の資産があり、最新の69,000ドルで計算すると、約862.5万ドルです。
絶対額で見ると、この「流出規模」はBTCの長期的な価格設定論理を揺るがすには不十分です。
しかし、市場が実際に受けた衝撃は、この1788枚のBTC自体ではありません。
1.3 なぜ「単位を間違えた」事故が、段階的な恐慌の底を打つことができたのか?
非常に不運なことに、この事件は流動性が元々脆弱な時間帯に発生しました。
事件のあった週、ビットコインは持続的な調整プロセスにあり、この下落は孤立して発生したものではありません:ナスダック指数は1日で1.59%下落し、金は1日で6.15%下落しました。銀は1日で25.06%暴落しました。
ゴールドマン・サックスは、その後の研究で明確に指摘しました:
今回の下落は、デリバティブ市場のロング清算(Long Liquidation)によって駆動されており、基本的な悪化によるものではありません。
言い換えれば、市場は下落前にすでに高レバレッジ + 高ポジション + 低バッファの状態にありました。
このような背景の中で、Bithumb事件は三つの増幅器の役割を果たしました:
不確実性の衝撃ではなく供給の衝撃:市場は最初の瞬間、「結局どれだけのBTCが売却されたのか」ではなく、「取引所が保有量を大きく超えるビットコインをエアドロップした」としか知らなかった。極度に不透明な状況下で、トレーダーは最悪の仮定を選んで価格設定を行います。
能動的な判断ではなく、受動的な売却を引き起こす:高いレバレッジを持つロングポジションの先物と永続契約は、価格が急速に下落すると、受動的に清算されざるを得ません。このような売却は情報判断に基づくものではなく、リスク管理の機械的な実行です。
流動性が薄く、板深度が不足:世界の資産が同時に回調する環境下で、BTCの周辺買い注文は明らかに不足しています。少量のマーケット売り注文が、重要なサポートレベルを突破し、ボラティリティを拡大させるには十分です。
最終的に、BTCは金曜日の夜に6万ドル近くの段階的な底を突きました。しかし、多くのトレーダーは、その後の振り返りまで、この恐慌の原因が「宝箱の報酬単位の誤り」に由来することに気づきませんでした。
1.4 二つの重要な問題:これは「ブラックスワン」ではなく、構造的脆弱性の露呈です。
問題一:なぜ実際の保有量を超えるBTCを「エアドロップ」できたのか?
答えは神秘的でも新しいものでもありません——これは集中型取引所内部の帳簿システムの典型的なリスクです。ユーザーが取引所アカウントで見るBTCは、本質的には記帳数字であり、チェーン上の資産のリアルタイムマッピングではありません。内部システムが実際のチェーン上の送金と相互作用する前に、誤った「信用」が一時的に作成されることができるのです。これが、韓国の規制当局がこの事件を「仮想資産の脆弱性とリスク露出の深刻な事例」と定義し、迅速に現場検査を開始した理由です。
問題二:なぜこの事件の前にBTCはすでに下落していたのか?
より重要な答えはマクロレベルにあります。過去の一時期、世界の資産は「普遍的な上昇」ではなく、高位での分化後、流動性不足の段階に入りました。
テクノロジー株、貴金属、暗号資産は、前期の上昇の中で大量のリスク予算を消費しました。新たな不確実性が現れると、市場にはリスク資産の変動を受け入れるための十分な余剰資金がありませんでした。したがって、一見偶然の「事故」は、最終的にシステム的なデレバレッジに進化しました。
1.5 「熊市の防御」から「高位防御」へ:戦略は進化する必要があります。
過去の熊市段階では、ポジションを減らし、レバレッジを下げ、単純にショートするか、ホールドすることが有効な生存戦略でした。
しかし、2026年のこの「高位震蕩 + 流動性脆弱」な環境では、単一方向の賭けのリスクが急速に上昇しています。
投資家が将来の類似イベントで防御能力を保持したい場合、必要なのは構造的なヘッジであり、感情的な操作ではありません。
これが現在の段階で、ベアプットスプレッドを代表とする「上限と下限のある」オプション構造が、再び機関資金の防御的選択肢となっている理由です。この点は後のオプションデータと戦略部分で展開します。
二、BTC & ETHオプション市場データの深層解析
Amberdata & Derive.XYZが提供する図表データを合わせて、今週のボラティリティ構造は非常に明確な特徴を示しました:これは典型的な「短期恐慌が迅速に価格設定され、長期的な期待が制御されていない」状況です。スキュー、期限構造からVRPまで、オプション市場はBithumb事件をシステムリスクとは見なさず、流動性衝撃下の尾部イベントとして分類しています。
スキュー(Skew):恐慌感情は激しく反応するが、短端に限定される
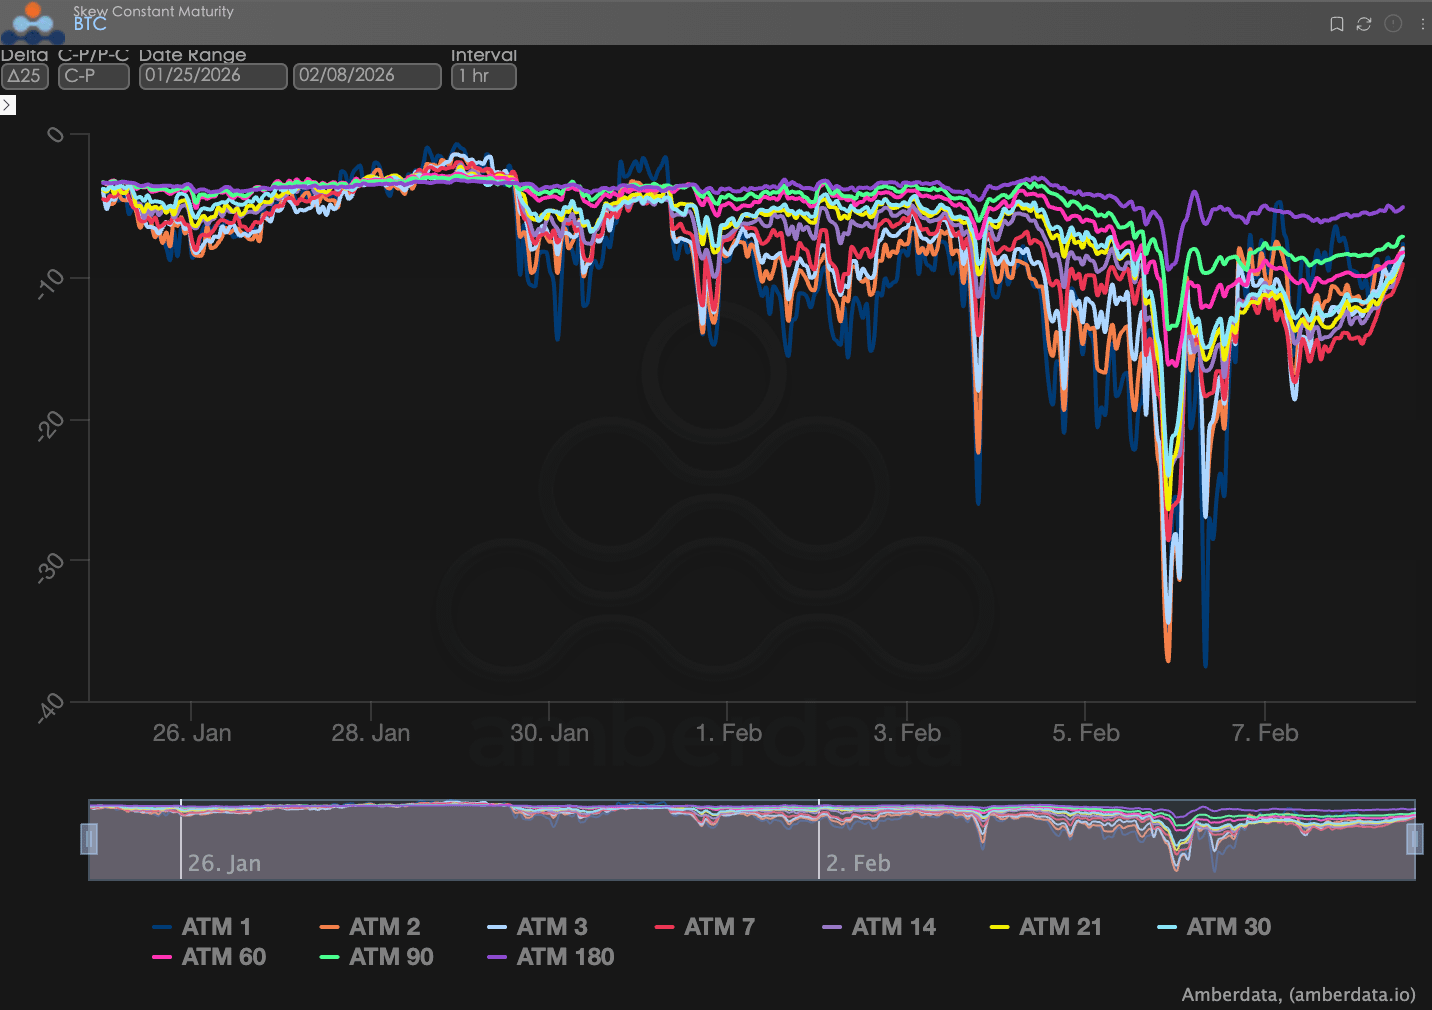
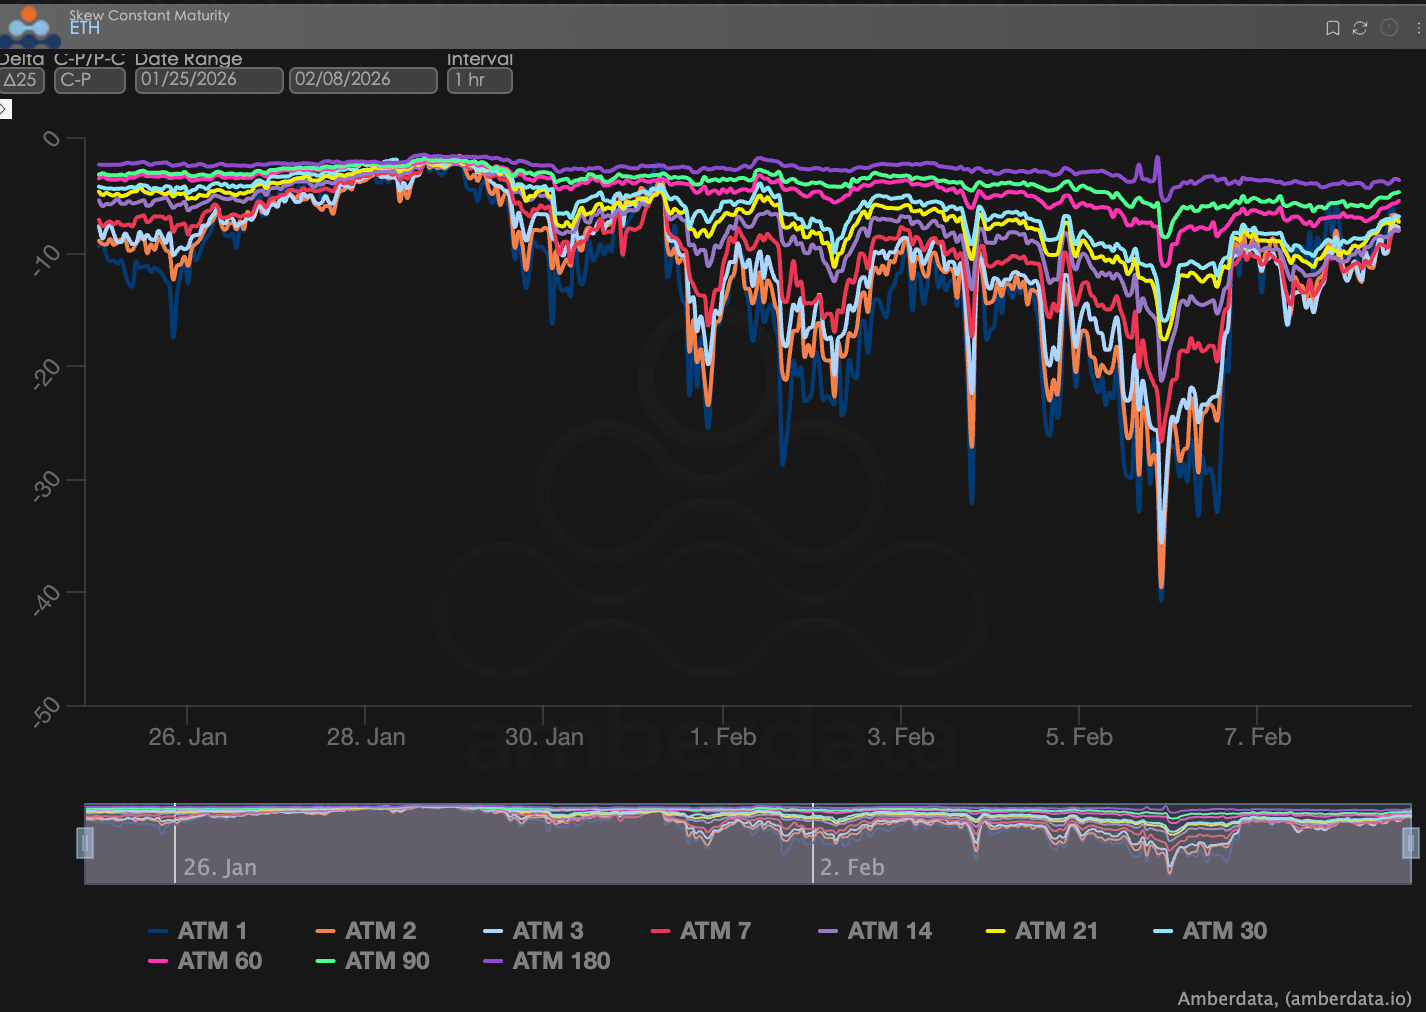
デルタ25スキュー(コールオプションのインプライドボラティリティIV - プットオプションIV)を通じて、この指標の負の幅は市場の下行尾部リスクに対するヘッジ需要を反映しています。
スキューの観察:価格が急速に下落する段階で、近端スキューは明らかに悪化しました。暴落の過程で、BTCの最近の契約のスキューは一時-20近くまで下がりました。ETHのスキューは相対的により激しく反応し、ETHの最近のスキューは一時-30近くまで下がりました。このレベルは前期のボラティリティ範囲を大きく上回り、短期間で市場が下行リスクをヘッジするためにプットオプションを集中して買い入れたことを反映しています。
深層解釈:注目すべきは、スキューの変化が主に短期の期限に集中していることです:1D–7DのATM契約のスキューは最も激しく変動します;30D以上の期限のスキュー調整幅は明らかに制限されています;180DのATMスキューは基本的に0軸の周りで変動し、同時に弱くなることはありません。この構造は、オプション市場が今回の下落を長期的なシステムリスクとは見なさず、短期的なイベント衝撃の下での恐慌的なヘッジ需要の上昇と定義していることを示しています。
BTCÐ
期限構造(タームストラクチャー):持続的な逆転の形状
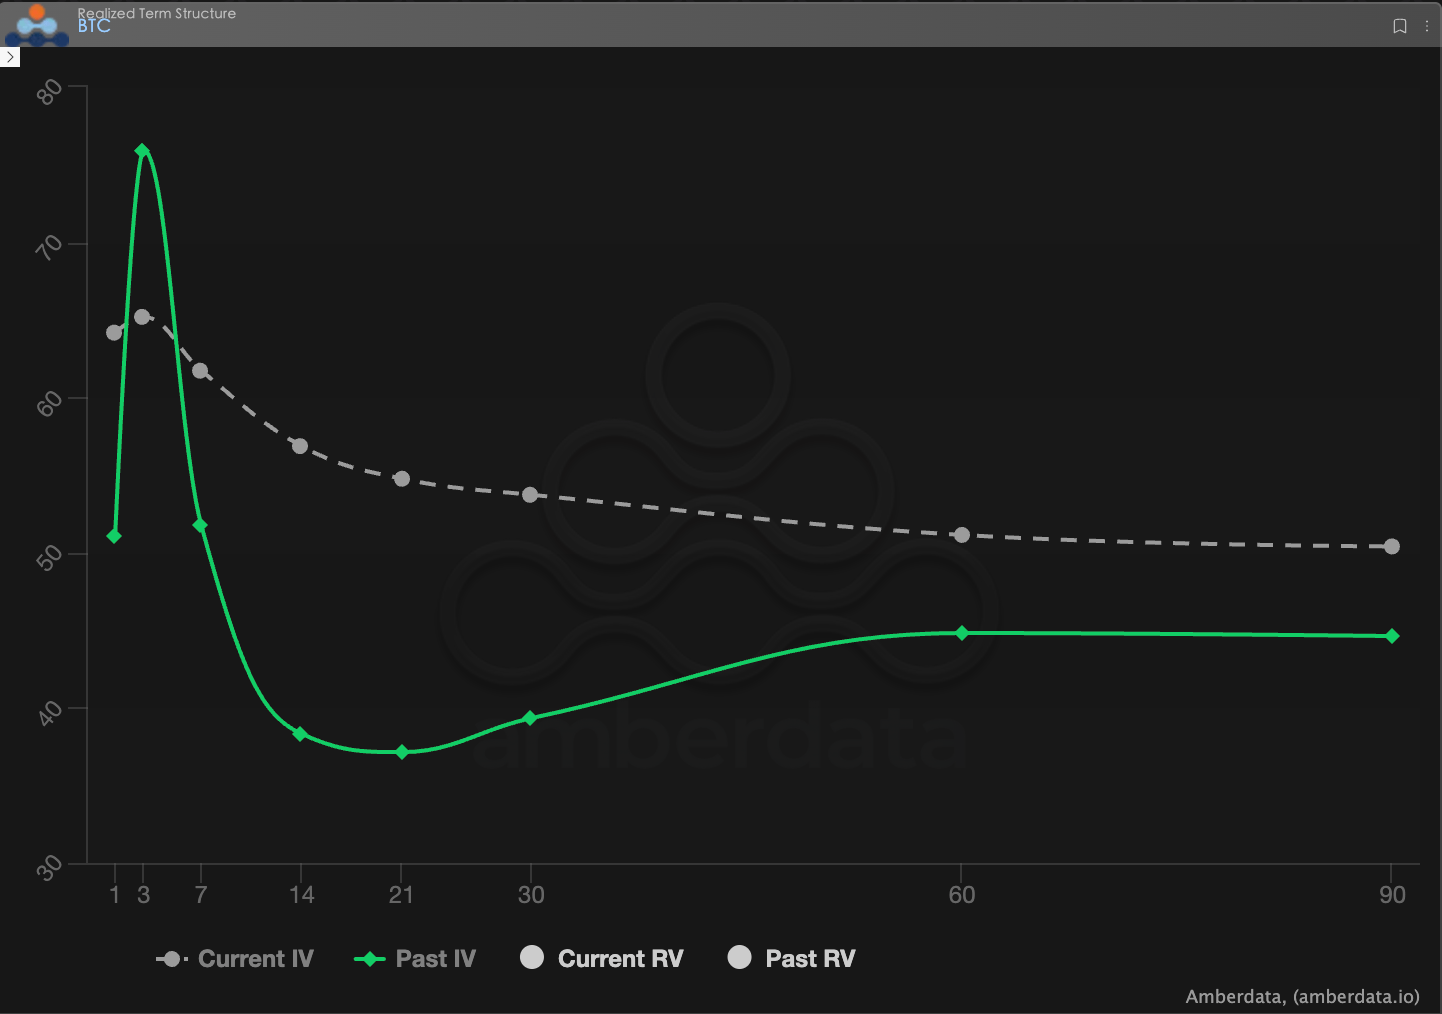
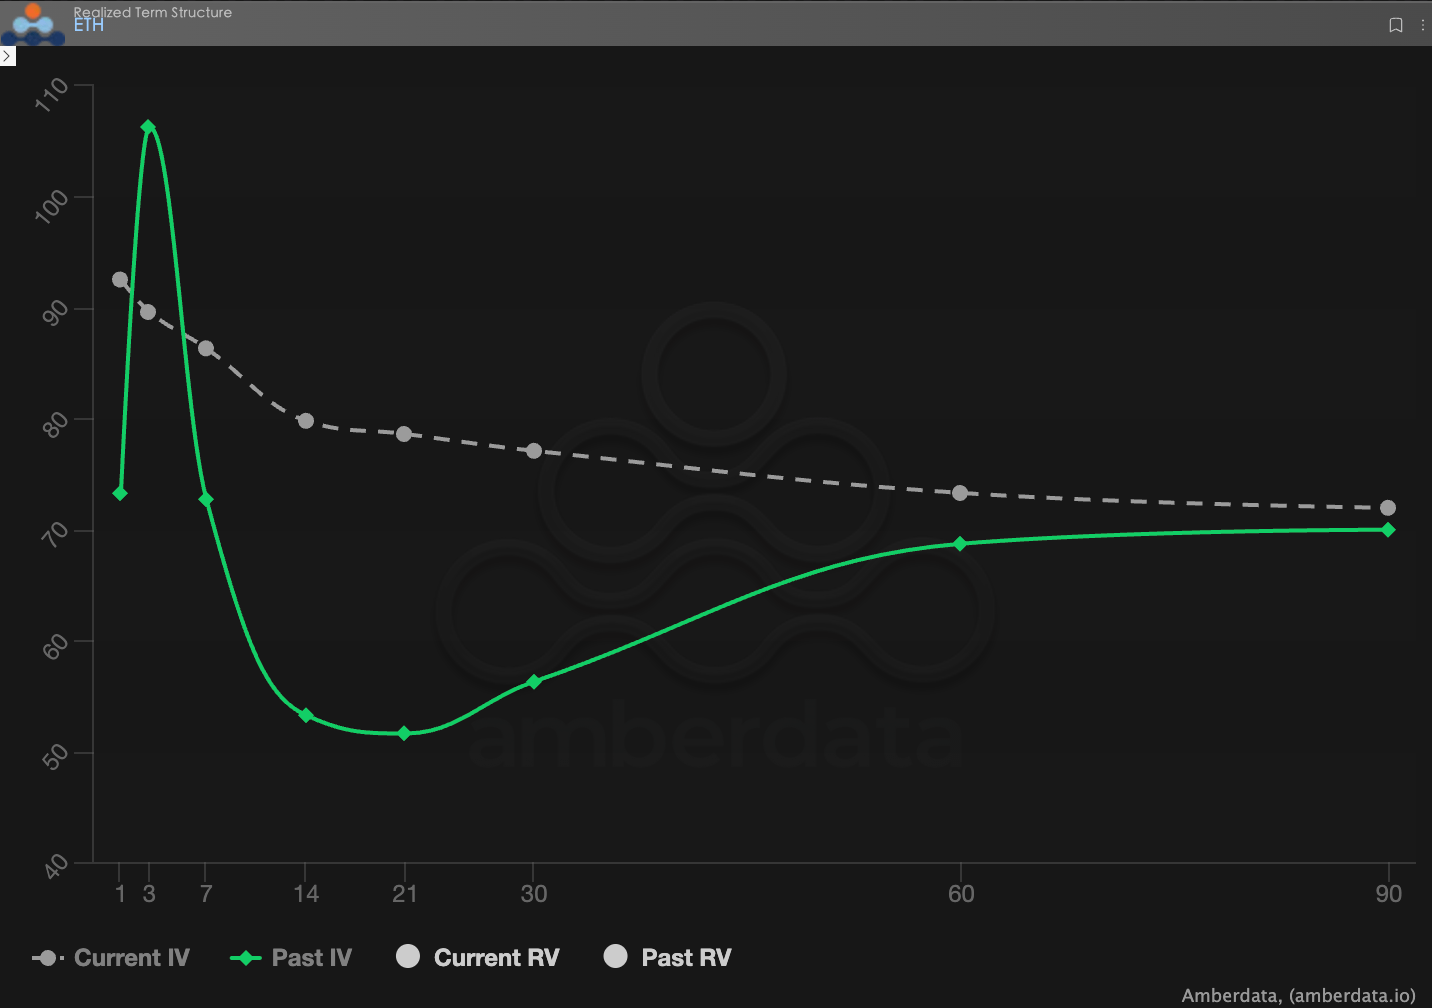
タームストラクチャー(期限構造)は、異なる満期のインプライドボラティリティ(IV)分布を示しています。
形状の異変:現在のBTCとETHの現在IV曲線は明らかに逆転形状を示しており、近端のインプライドボラティリティが中長期に比べて著しく高く、典型的なコンタンゴ(近低遠高)構造に戻れません。先週と比べて、今週の近端IVは再度上昇しました。価格が急速に下落した後、BTCとETHの近端IVは、事件前に比べて一般的に10ボラ以上上昇しました。ETHの近端IVは一時110の高値に達し、現在のIV曲線全体は「近高遠低」の逆転形状を示し、先週と基本的に一致しています。
深層解釈:この構造は、市場が現在支払っている主要なコストが短期の不確実性に集中していることを意味し、投資家は今後数日から数週間に二次衝撃が存在するかどうかにより関心を持っており、中長期のボラティリティの持続的な上昇には関心を持っていません。
BTCÐ
ボラティリティリスクプレミアム(VRP):収束から顕著に負に転じる
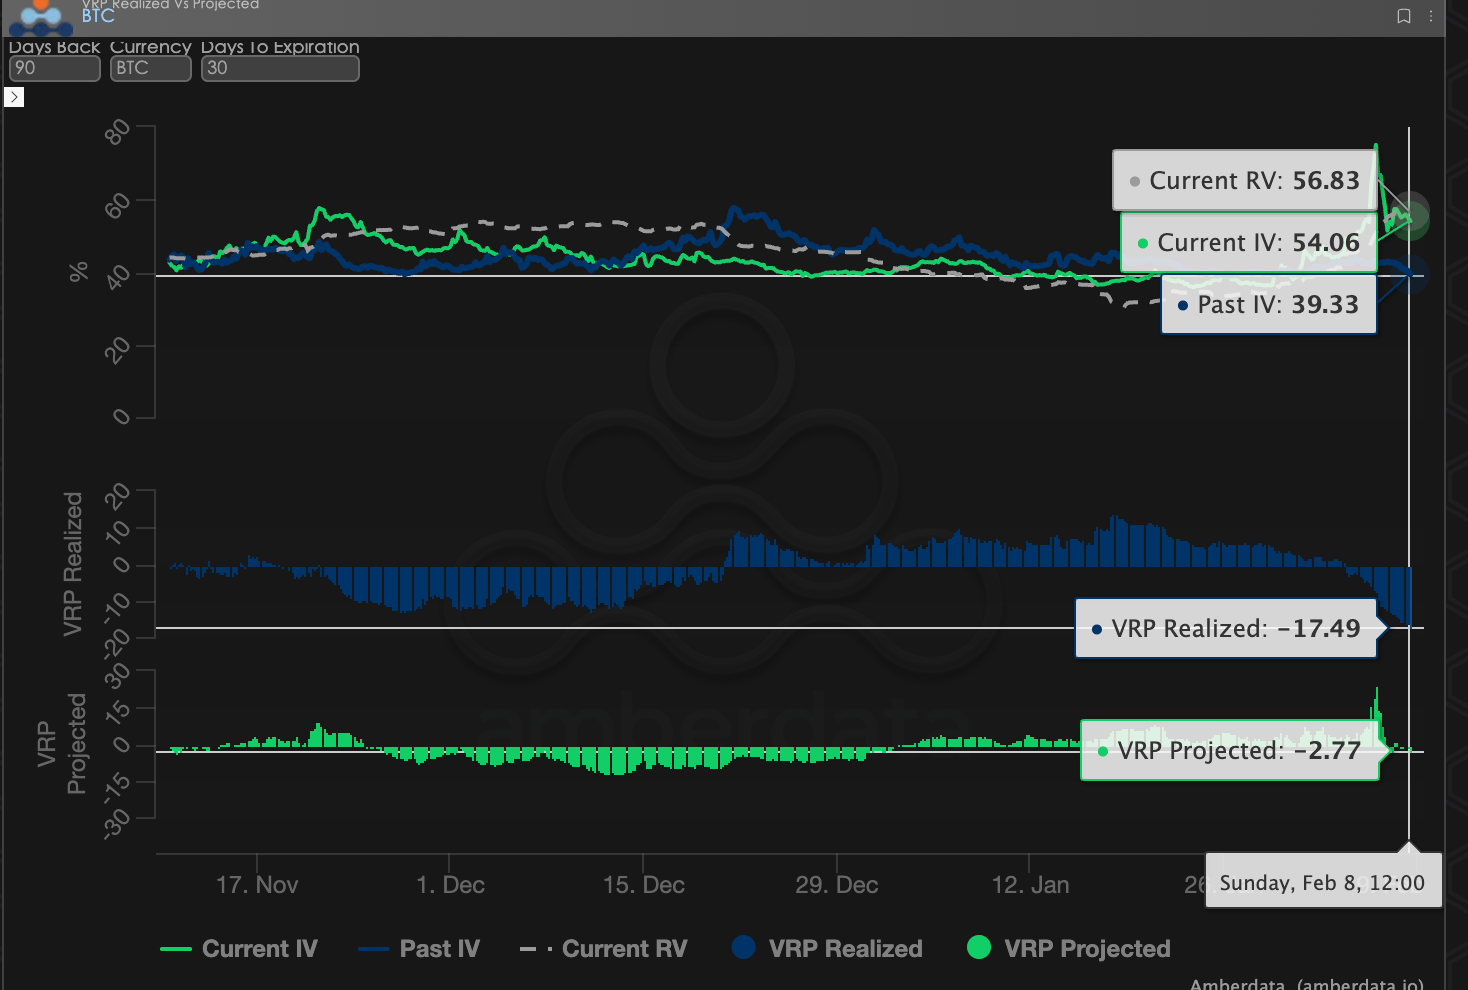
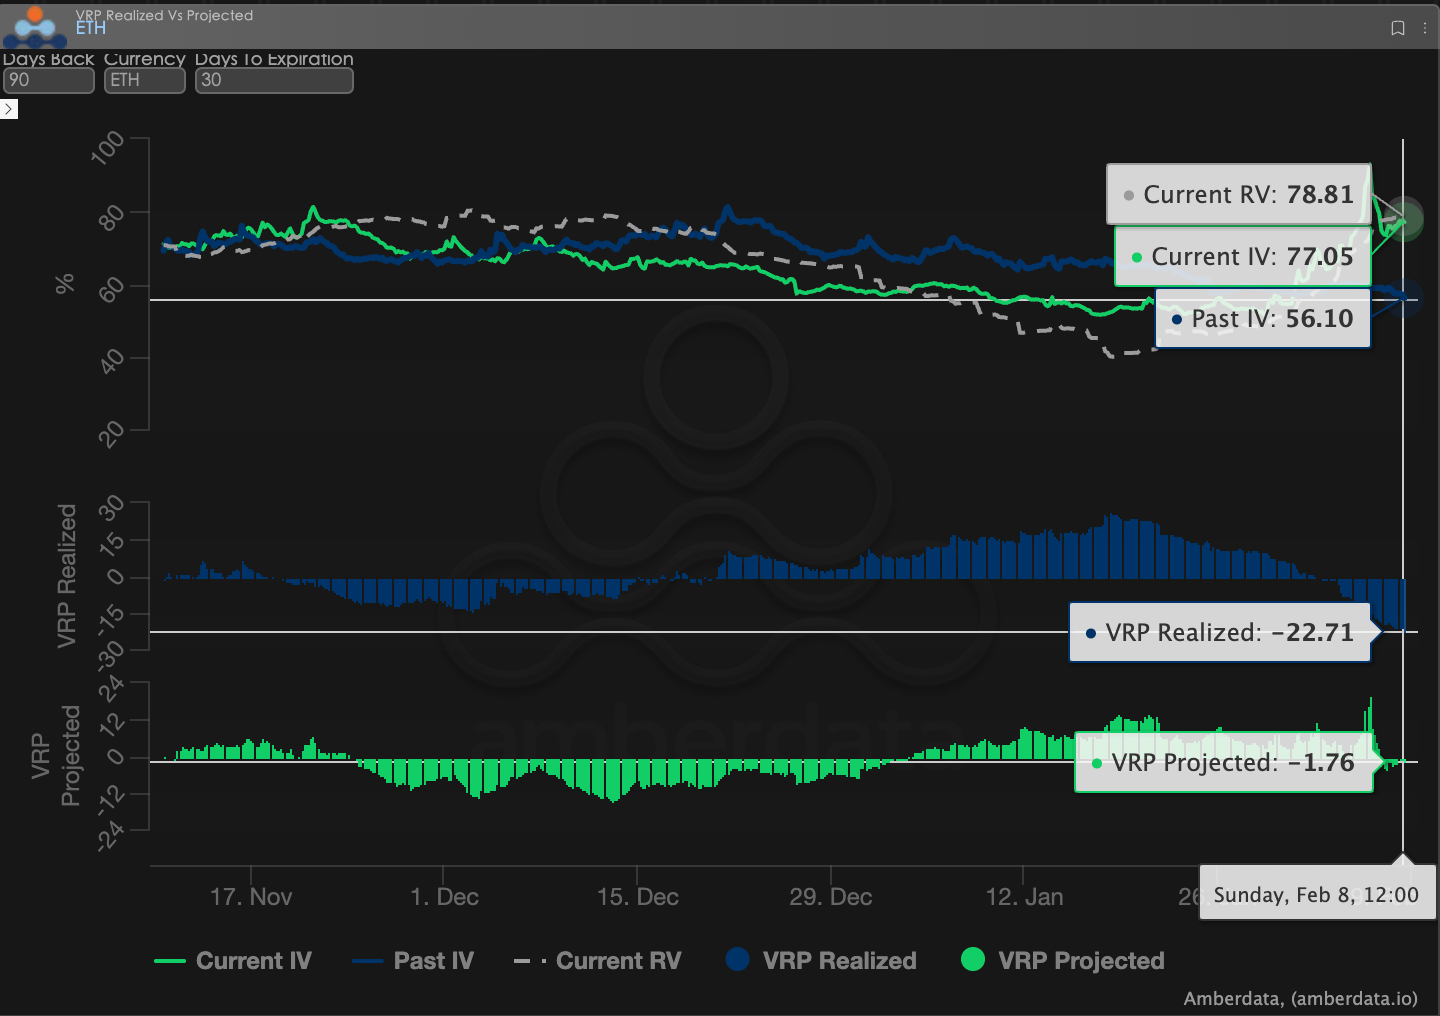
VRP(ボラティリティリスクプレミアム=インプライドボラティリティIV - 実現ボラティリティRV)は、オプションの価格設定が合理的かどうかを測る重要な指標です。現在の市場は修正期にあります。
動的な動き:事件発生前に、BTCとETHのVRPは徐々に一桁レベルに収束していました;売り手の収益空間は継続的に圧縮され、リスク補償は明らかに低下しました。この暴落の中で、実現ボラティリティ(RV)は急速に上昇しました;VRP実現は急速に-20近くにまで下がりました;これは以前に売り出されたボラティリティのポジションが短期間で顕著な撤退に遭遇したことを示しています。
深層解釈:この現象は、市場が低ボラティリティ、低VRP状態にあるときに、予期しない事件が発生すると、売り手戦略が直面する脆弱性が急速に拡大することを示しています。前回の週報でも売り手リスクを指摘しました。
BTCÐ
オプションデータ:トレーダーの「第三の目」と多次元的な価格権
複雑な2026年のマクロ環境において、単純な価格動向(スポット価格)はしばしば遅れており、オプションデータはトレーダーの「第三の目」で、表面的なものを超えて資金の真の防御境界を見通すことができます。
異なる取引スタイルに応じて、観察すべきデータの次元には顕著な違いがあるべきです:
短期/日内トレーダー(Gamma Scalpers):1-3 DTEのガンマエクスポージャー(GEX)分布を重点的に監視すべきです。1月30日の米連邦準備制度理事会のリーダー交代によるボラティリティの期間中、GEXの集中行使価格は非常に強い物理的なサポートとプレッシャーを形成し、流動性が枯渇する前に短期資金が正確に撤退するのに役立ちました。
トレンド/スイングトレーダー(Swing Traders):25デルタスキューとVRP予測に焦点を当てるべきです。スキューが極端に低い負値であり、VRPが高い状態を維持している場合、それは市場が過度に恐慌に陥っていることを示し、典型的な「逆張り」のシグナルです。
機関/長期ヘッジャー(Hedgers):タームストラクチャーを貫通して遠端ベガの変化を観察する必要があります。現在の「保険」が高すぎるかどうかを判断するために、現在のIVと90日平均の偏差を比較することで、プットを直接購入するか、より複雑な組み合わせ戦略を構築するかを決定できます。
オプションデータは「確率」と「コスト」という二重の次元を提供します。投資家がこれらの非対称的な機会をよりよく捉えられるように、Soberオプションスタジオは現在【カスタマイズされたオプションデータ追跡レポート】サービスを提供し、特定のポジションとリスク嗜好に応じた深い画像を提供しますので、お気軽に私信でご相談ください。
三、オプション戦略の推奨:高ボラティリティ環境下での防御優先順位——ベアプットスプレッド
今週、市場は明確に高ボラティリティで強いイベント駆動の価格範囲に入りました。
Bithumbの誤ったエアドロップ事件の突発性と、前にすでに下落トンネルにあったBTCの価格動向が相まって、短期的な実現ボラティリティ(Realized Volatility, RV)が急速に上昇しました;同時に、オプション市場は尾部リスクの再価格設定を余儀なくされ、インプライドボラティリティ(IV)は全期限構造で同時に上昇しました。
この環境下で、一般的な防御的売り手戦略(ショートプットやショートストラングルなど)は二つのリスクに直面します:
ボラティリティの方向判断の容錯率は著しく低下しました:IVは高位にあり、なおかつ逆転構造にあり、いかなる新しいイベントの衝撃もボラティリティをさらに拡大させる可能性があります。
Skewには修正がありましたが、遠端の恐慌は完全には消失していません:特にETHでは、中長期のプットのリスクプレミアムが依然として存在し、裸売りの下行リスクが過剰です。
したがって、現在の段階でのオプション戦略の核心目標は、権利金収入の最大化ではなく、より基本的なリスク管理の問題に戻るべきです:不確実性が解消される前に、どのようにしてコストを制御しつつさらなる下行リスクをヘッジするか。
上述の背景に基づき、私たちはベアプットスプレッド(熊市差)を推奨する傾向があり、単独でのプットオプションの購入(ロングプット)ではありません。
今週のBTCとETHのオプションデータの特徴を考慮すると、ベアプットスプレッドの構築思路は三点に要約できます:
第一に、満期までの時間(DTE)は短中期が主です。期限構造が逆転状態にある場合、近端IVはイベントリスクに最も敏感に反応します。DTE 14–30日の契約を選択することで、現在の段階で最も集中している不確実性に対して直接ヘッジするのに役立ち、より遠い将来のまだ発生していないシナリオに過剰に支払うことはありません。
第二に、ロングプットのデルタ選択は中程度に偏っています。価格がさらに下落する際に十分な保護効率を提供し、インプライドボラティリティのさらなる上昇に過度に依存しないために、デルタ-0.30から-0.40の範囲のプットを優先的に考慮するべきです。
第三に、ショートプットは「損切りのために使われる」。売却されるプットの行使価格は、テクニカル面または流動性の視点からの次級支持区域に設定すべきです。たとえ実行されても、受け入れ可能なリスク範囲に属します。その目的は、追加収益を得ることではなく、ロングプットの高コストを「買う」ことです。
単純に保有するよりも、熊市差は震蕩下落市場で優れたパフォーマンスを発揮します。もしBTC価格が2月下旬(中間選挙のテーマが盛り上がる前)に依然として震蕩を維持するなら、この戦略の最大損失は純支払いされた権利金に制限されます。一旦「ブラックスワン」事件が深い調整を引き起こすと、この戦略は現物ポジションに貴重な流動性保護を提供します。
四、免責事項
本報告は公に公開された市場データおよびオプション理論モデルに基づいて作成され、投資家に市場情報と専門分析の視点を提供することを目的としており、すべての内容は参考および交流のみに供され、投資アドバイスの形態を構成するものではありません。暗号通貨およびオプション取引は非常に高いボラティリティとリスクを伴い、元本の全額損失を引き起こす可能性があります。いかなる取引戦略を取る前に、投資家はオプション製品の特性、リスク属性、自己のリスク耐性を十分に理解し、必ず専門の金融アドバイザーに相談してください。本報告のアナリストは、本報告内容を使用したことによって生じた直接的または間接的な損失について責任を負いません。過去の市場パフォーマンスは未来の結果を示唆するものではなく、理性的な判断を求めます。
共同制作:Soberオプションスタジオ × Derive.XYZ