


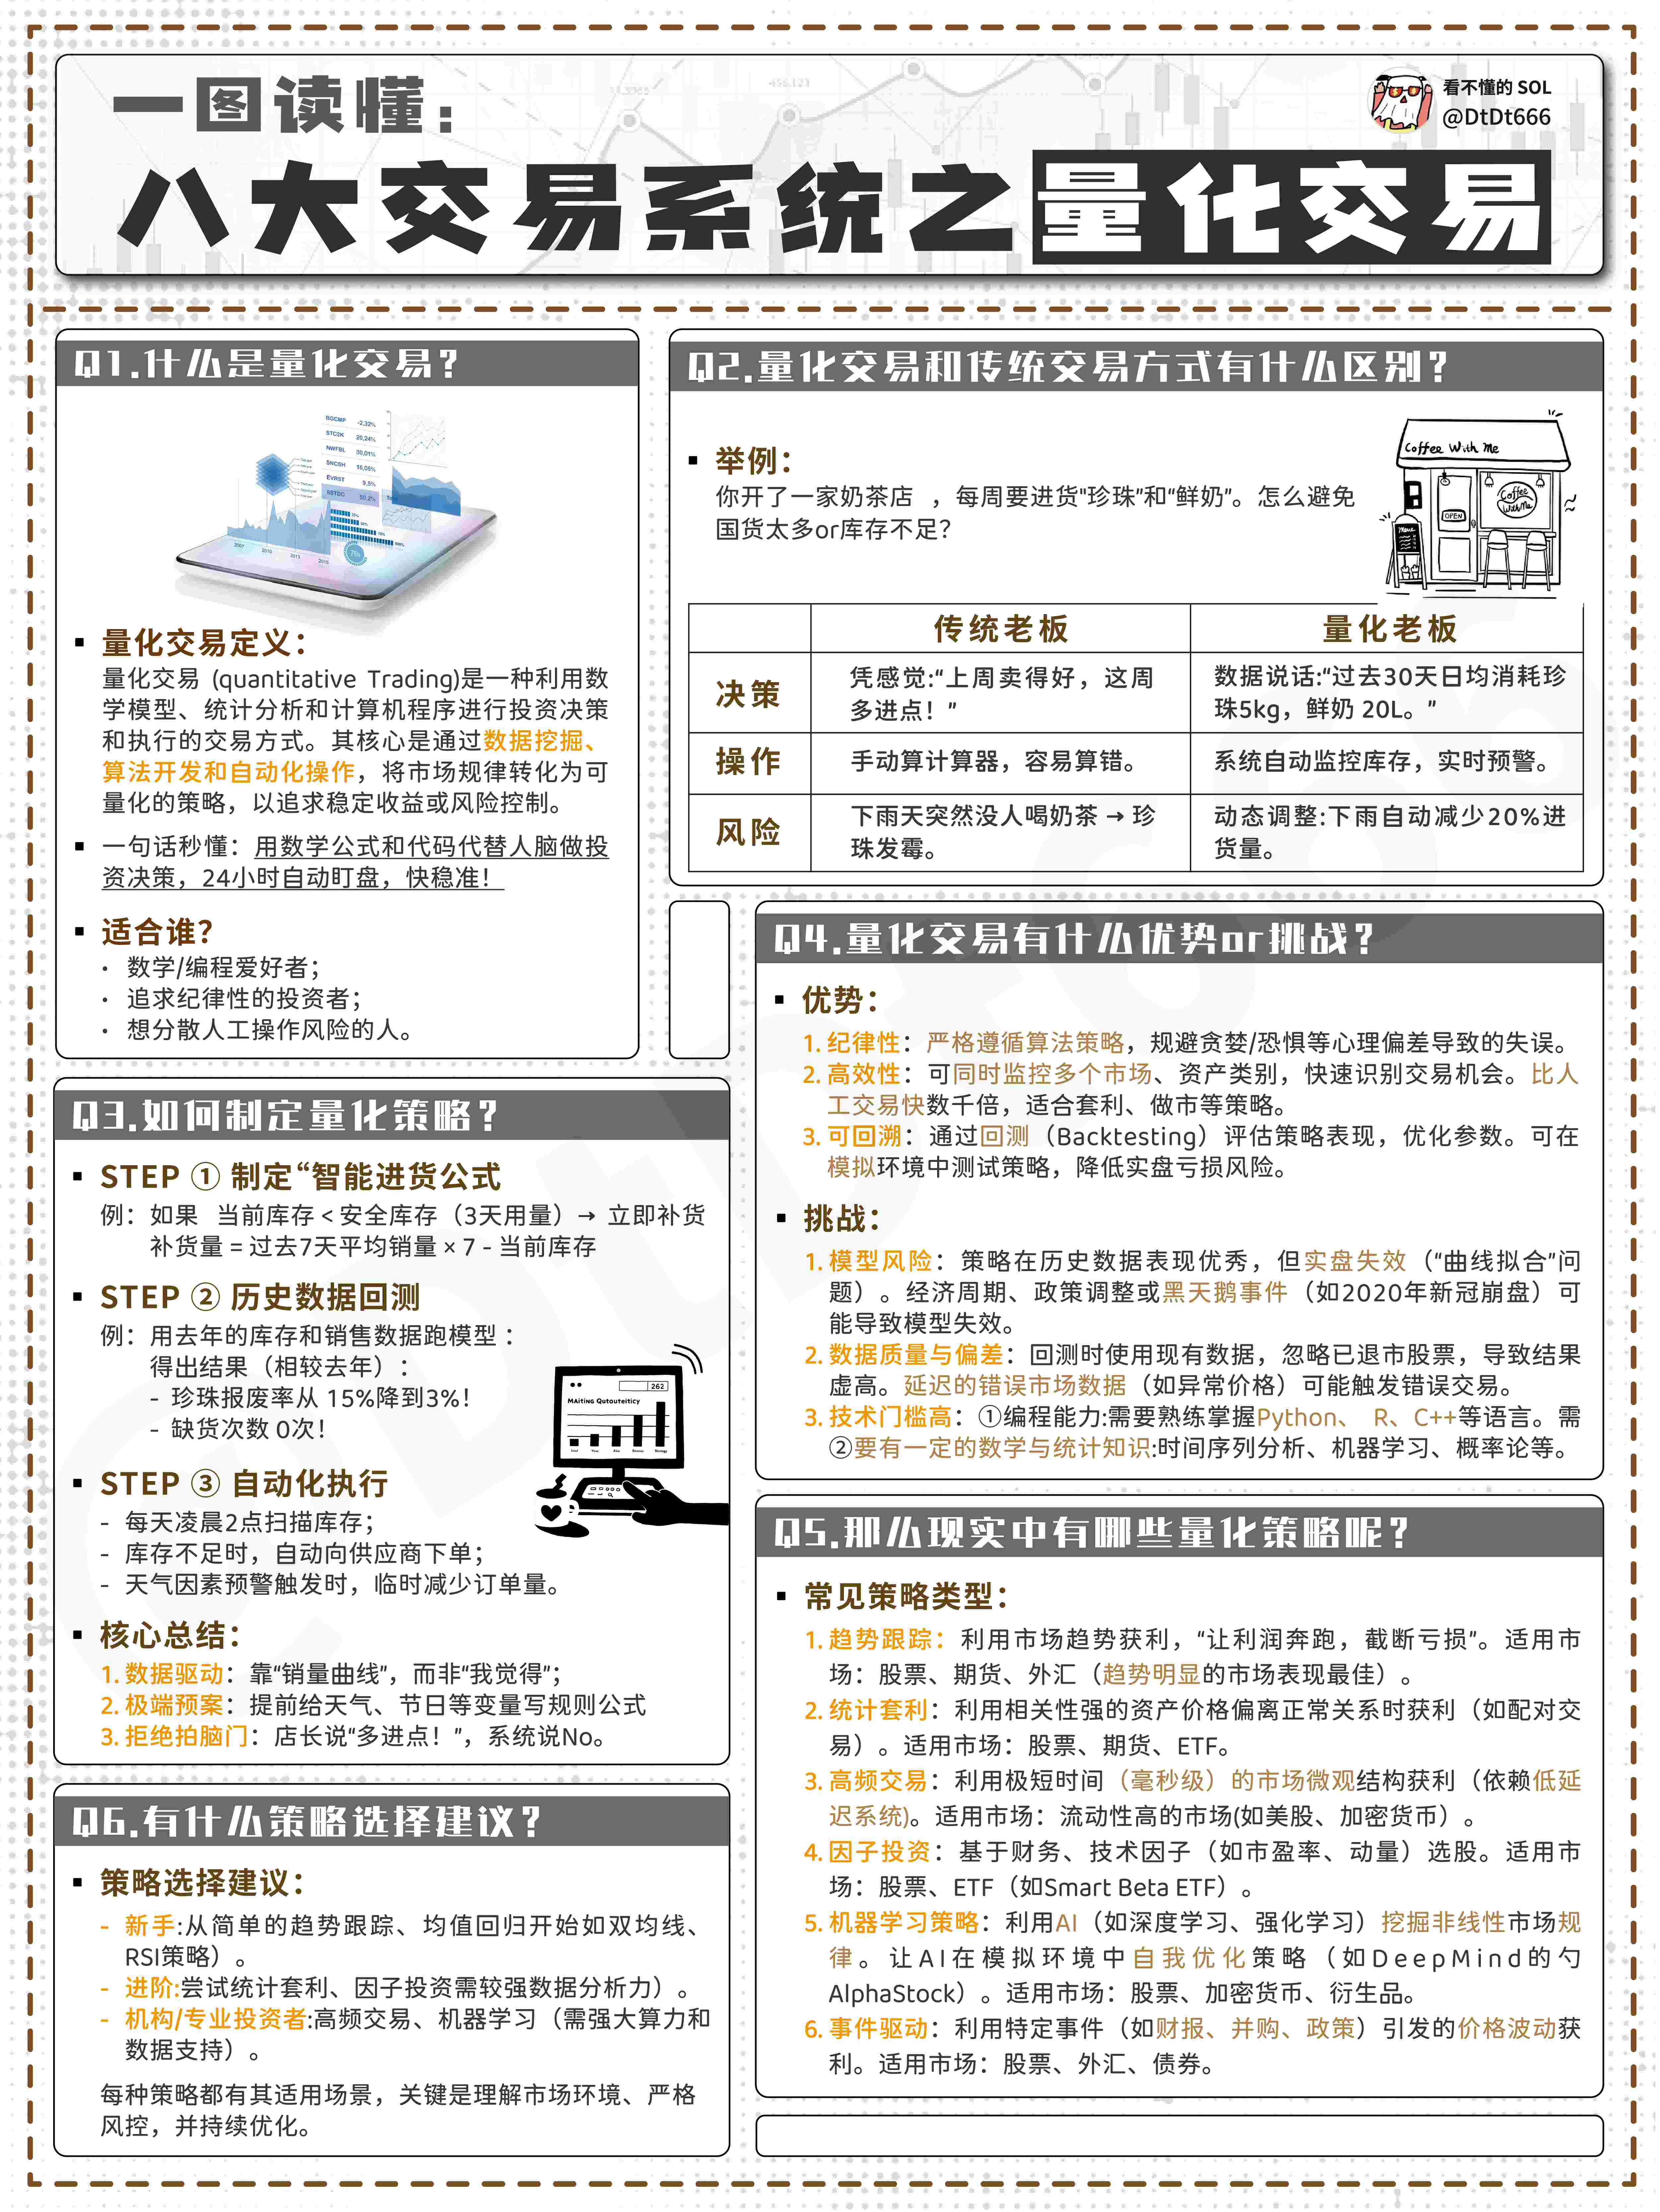
では、量化とは何でしょうか?
従来の取引:ベテラン漁師が経験を基にどこに魚がいるかを判断する(K線チャートを見る/ニュースを聞く)
量化取引:ソナーを使って海底の地形をスキャンする(数学モデル)、自動的に網を張って収穫する(プログラム取引)
利点:規律性、システム性、リアルタイム性、分散化などを含みます。
不足:サンプル誤差とサンプルバイアス、戦略共鳴、誤った帰属、ブラックボックスなどを含みます。
01、なぜ量化取引が必要なのか?
従来の投資方法は、多くの場合、経験や直感に依存していますが、人は恐怖や貪欲などの感情に影響されやすく、個人の感覚で資産を管理することはできません。
量化取引は、大量のデータとモデルを分析することで、市場の規則を見つけ、主観的要因の干渉を減らし、投資対象を見つけ、再利用可能で繰り返し最適化できる投資戦略を構築し、投資意思決定プロセスを導きます。
応用面では、量化投資は投資全過程をほぼカバーしており、量化選択株、量化タイミング、株価指数先物アービトラージ、商品先物アービトラージ、統計的アービトラージ、アルゴリズム取引、資産配分、リスク管理、もちろん暗号通貨市場なども含まれます。
02、量化取引の利点
規律性
従来の投資は、貪欲や恐怖などの感情の影響を大きく受けるため、取引実行の規律を保証することが難しいことがあります。
一般的には、量化モデルが示す投資指示を厳守し、投資者の感情の変化に応じて勝手に変更することはなく、したがって相対的に厳格な取引規律があります。
システム性
量化のシステム的特徴は、主に多層次の量化モデル、多角的な観察、および膨大なデータ処理を含みます。
多層次モデルは、主に大類資産配分モデル、業種選択モデル、選定個別株モデルなどを含みます。
多角的観察は、主にマクロ周期、市場構造、企業評価、成長性と利益の質、市場心理などの複数の角度からの分析を含みます。
膨大なデータ処理は、量化投資がコンピュータを通じて人間の脳を遥かに超えるデータと情報処理能力を持ち、より多くの投資機会を捕捉することを指します。
リアルタイム性
市場の変化を迅速に追跡し、常に超過収益を提供可能な新しい統計モデルを発見し、新たな取引機会を探します。量化は、評価の低地を常に探し、包括的かつ系統的なスキャンを通じて、誤った価格設定や誤った評価から得られる機会を捕捉します。
分散化
量化取引の分散化は、確率で勝利することとも言えます。
これは2つの側面で表れます:
1つは、歴史的データから規則を見つけ出すことであり、これらの歴史的規則は、過去に勝つ確率が高い戦略です。
2つ目は、株式/通貨の組み合わせを選別して勝つことであり、単一または数株/通貨に依存するのではなく、投資ポートフォリオの観点からも、高確率で勝つ株式/通貨を捕まえることです。
03、量化取引の不足
サンプル誤差とサンプルバイアス
多くの量化戦略は歴史的データに非常に依存していますが、歴史的データは十分な多様性や長期間の蓄積が欠如している可能性があるため、サンプルのサンプリングが少なすぎて誤差が生じる、またはサンプリングが非ランダムでバイアスが生じることがあります。
この基礎の上で得られた相関関係の規則は、一度サンプルの範囲を外れると無効になる可能性があり、したがって参考性を失います。
戦略共鳴
多くの量化戦略は、技術分析戦略に似ており、ある戦略が有効であると証明されると、使用者が増えるにつれて、戦略共鳴によってその有効性が弱まります。
誤った帰属
広く使用されている多因子量化戦略では、データの結果から原因を逆推測します。十分な数の因子を構築することで、特定の既知の結果を実現する可能性が高くなります。
しかし、この多因子の組み合わせから構築された量化戦略が実際の取引に使用されると、誤った帰属の理由で無効になる可能性があります。結果から原因を逆推測すると、偶然の要因と決定的な因果的要因を正確に区別することができません。
ブラックボックス
さまざまな量化戦略、例えば高頻度取引、ヘッジ、アービトラージなどは、しばしば内在する因果関係がなく、その戦略の有効性は主に歴史的データの強い相関関係に基づいています。戦略の論理は、歴史的データに基づいて、55%またはそれ以上の確率で有効であれば、十分なデータを繰り返すことで勝算が蓄積されるというものです。
04、量化取引はどのように機能するのか?
データ収集
株式、通貨、債券、先物などの金融商品の歴史的データを収集します。たとえば、価格、取引量、企業の財務諸表などです。
モデル開発
データに基づいて規則を見つけ出します。たとえば、「ある通貨は午後3時以降によく上昇する、取引注文、掛け金量、資金コストなど」です。これらの規則を数学モデルに変換します。たとえば、特定の公式やルールです。
バックテスト戦略
歴史的データを使用して、これらのルールが有効かどうかをテストし、この方法で過去にお金を稼げるかどうかを確認します。
取引実行
コンピュータープログラムを使用して自動的に取引を実行します。たとえば、規則が成立したときに自動的に注文を出すことです。
05、戦略構築には2つの思考があります
1つはデータマイニングであり、大量のデータの中から統計や帰納法を使って安定した構造を見つけ出すことです。一般的な技術分析はこのタイプです。価格データはランダムに変動するため、持続的で安定した構造が存在する可能性は低く、継続的な反復最適化が必要です。しかし、将来に新たに生成されるデータが少ないため、少数のデータから新しい安定した構造を見つけることは難しいです。したがって、歴史的データの統計的規則が無効になると、戦略も基本的に価値を失います。
この戦略の開発パスは、まずデータがあり、その後規則を見つけ出し、継続的に最適化と反復を行うことです。
2つ目は論理的証明であり、数学的推論から結論を導き出すことです。たとえば、平価アービトラージ理論では、計算によってアービトラージの境界が導き出され、価格がその境界を超えればアービトラージ機会が存在します。価格がどのように変動しても、アービトラージの境界を超えればアービトラージ機会があります。
この戦略の開発パスは、まず論理的に規則を導き出し、次に基本条件を選択することです。たとえば、金利の変動、保管コストの変動などが異なる計算結果を導き出し、新しい計算結果を用いて価格が発生するのを待つ取引機会を見つけます。
明日、私は動画を1本公開し、ウォール街のトップトレーダーがどのように量化アービトラージで数十億を稼いでいるかを見てみます!