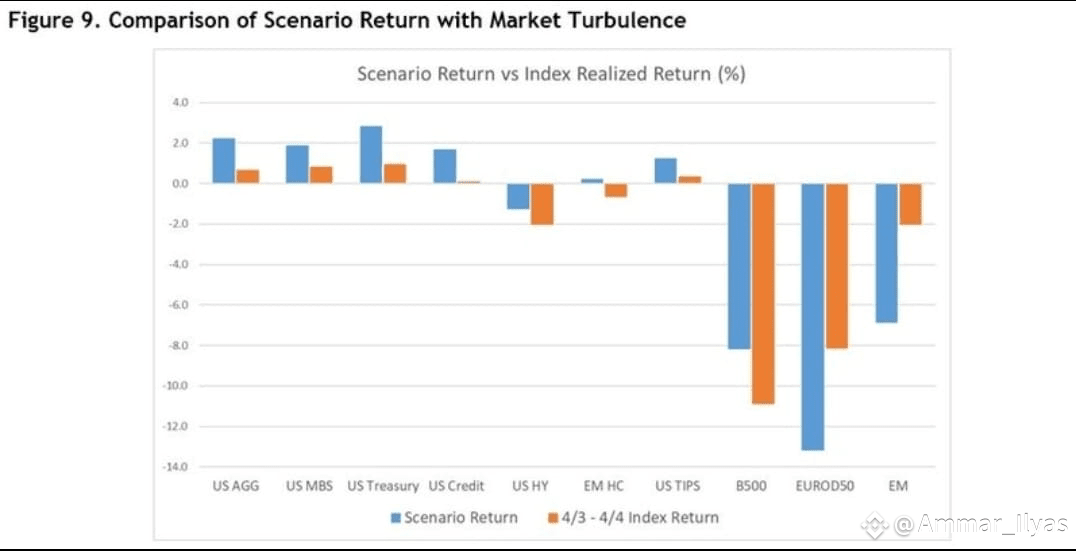
2025年の市場の動乱についての簡潔で最新の概要を、最近のボラティリティのダイナミクスを視覚的に示したスナップショットで豊かにしたものです:
---
2025年の市場の動乱:簡単なガイド
1. 年央の市場反転
2025年の前半は混沌としたスタートを切り、地政学的な変化に市場が急反応しましたが、第2四半期には強く回復しました。S&P 500は年初から+6.2%の上昇を示し、最近の記憶に残る中で最も早い回復の一つとなりました。
2. 経済の減速、崩壊ではない
米国の第1四半期のGDPは–0.5%縮小し、2022年以来初めての収縮を記録しました。それでも、経済はまだリセッションを回避しています。
インフレは2022年中頃の高値からかなり落ち着きましたが、コアPCEは目標を上回っています。FRBは年後半の金利引き下げの可能性を注視しています。
3. ボラティリティはチャンスを生む
ポートフォリオマネージャーはボラティリティをシグナルとして受け入れ、抑止要因としては見ていません。たとえば、ハリス・オークマークは評価スプレッドの拡大を特定し、市場のストレス期間中に魅力的な価格の株に投資することを目指してポートフォリオをリバランスしました。
英国の投資協会では、慎重な投資家がマネーマーケットやボラティリティ管理ファンドに資本をシフトさせる一方で、リスクオンの投資家は北米株を好みました。
4. 混乱の中で繁栄するトレーディングデスク
動乱がすべて暗いわけではありません—ゴールドマン・サックスの第2四半期の利益は期待を上回り、株式トレーディング収益が36%急増し、記録的な資金調達業務によって推進されました。アドバイザリーやM&Aの活動も大幅に増加しました。
5. 債券市場の流動性:揺れながらも安定
関税によるボラティリティにもかかわらず、全体的な市場の流動性は比較的堅調でした。トレードウェブT-Costインデックス—取引コストの指標—は、2025年4月に0.03bpsから0.17bpsに上昇し、2020年3月の市場崩壊時の0.05から0.58bpsの急上昇と比較しても、より厳しい圧力は示されていません。
6. 嵐に備える—そしてその後
専門家は強調しています:
コースを維持する:パニック売りを避けること。長期投資家は、動乱の中でも投資を維持することで利益を得ます。
---
2025年の市場の動乱:簡単なガイド
1. 年央の市場反転
2025年の前半は混沌としたスタートを切り、地政学的な変化に市場が急反応しましたが、第2四半期には強く回復しました。S&P 500は年初から+6.2%の上昇を示し、最近の記憶に残る中で最も早い回復の一つとなりました。
2. 経済の減速、崩壊ではない
米国の第1四半期のGDPは–0.5%縮小し、2022年以来初めての収縮を記録しました。それでも、経済はまだリセッションを回避しています。
インフレは2022年中頃の高値からかなり落ち着きましたが、コアPCEは目標を上回っています。FRBは年後半の金利引き下げの可能性を注視しています。
3. ボラティリティはチャンスを生む
ポートフォリオマネージャーはボラティリティをシグナルとして受け入れ、抑止要因としては見ていません。たとえば、ハリス・オークマークは評価スプレッドの拡大を特定し、市場のストレス期間中に魅力的な価格の株に投資することを目指してポートフォリオをリバランスしました。
英国の投資協会では、慎重な投資家がマネーマーケットやボラティリティ管理ファンドに資本をシフトさせる一方で、リスクオンの投資家は北米株を好みました。
4. 混乱の中で繁栄するトレーディングデスク
動乱がすべて暗いわけではありません—ゴールドマン・サックスの第2四半期の利益は期待を上回り、株式トレーディング収益が36%急増し、記録的な資金調達業務によって推進されました。アドバイザリーやM&Aの活動も大幅に増加しました。
5. 債券市場の流動性:揺れながらも安定
関税によるボラティリティにもかかわらず、全体的な市場の流動性は比較的堅調でした。トレードウェブT-Costインデックス—取引コストの指標—は、2025年4月に0.03bpsから0.17bpsに上昇し、2020年3月の市場崩壊時の0.05から0.58bpsの急上昇と比較しても、より厳しい圧力は示されていません。
6. 嵐に備える—そしてその後
専門家は強調しています:
コースを維持する:パニック売りを避けること。長期投資家は、動乱の中でも投資を維持することで利益を得ます。