

イントロダクション
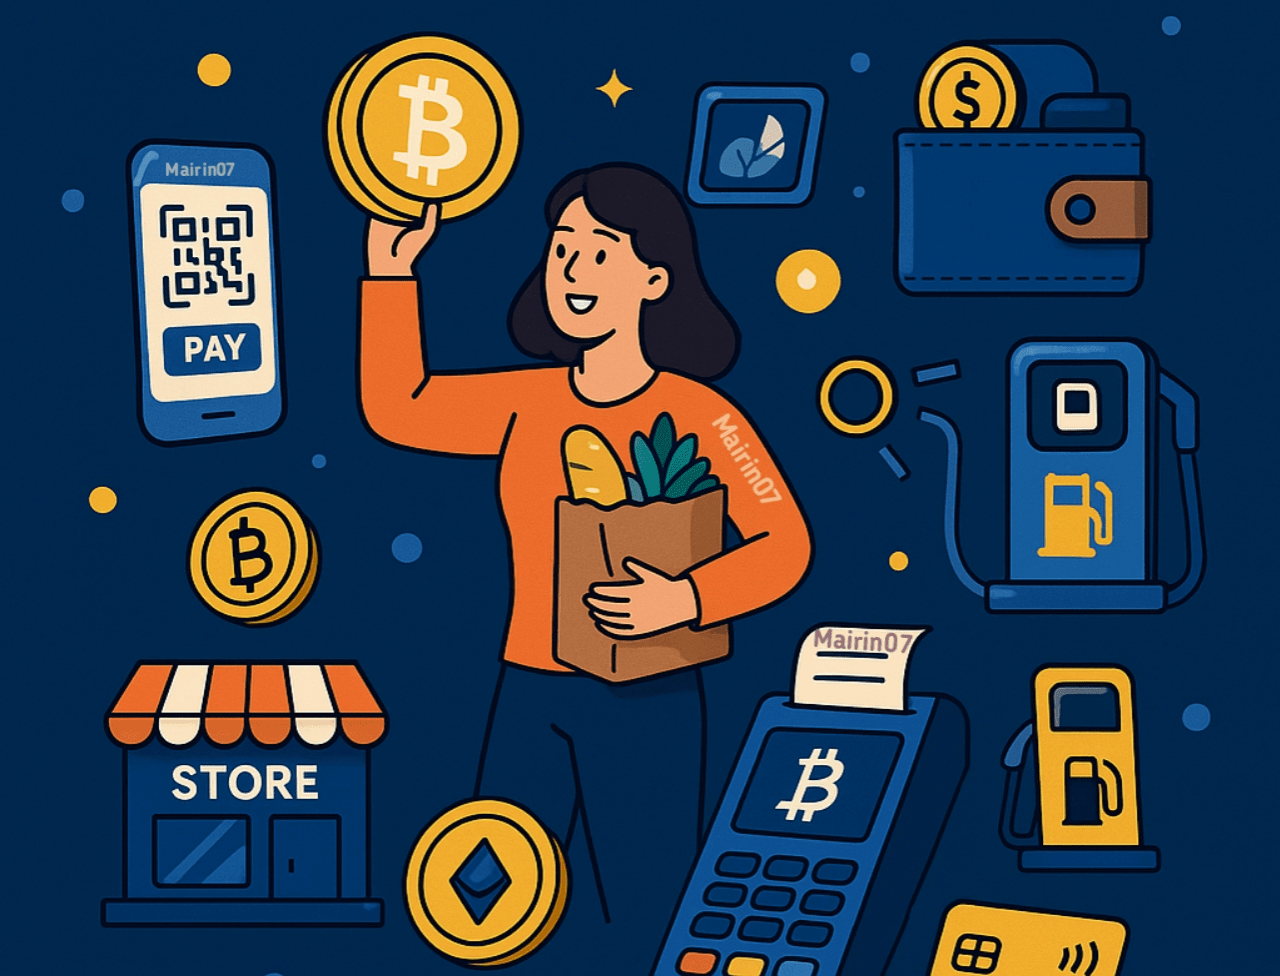
過去10年間で、暗号通貨はニッチな概念からグローバルな金融の破壊者へと進化しました。主に投機的な投資や価値の保存手段と見なされてきましたが、次の10年は重要な変革を示すかもしれません:仮想通貨が日常支出のための主流のツールになることです。食料品店からガソリンスタンドまで、あなたの未来の財布には現金やカードは含まれないかもしれません—しかし、暗号キーが入っているでしょう。
---
1. 仮想通貨を普遍的な支払い方法として
ブロックチェーンインフラが改善され、取引手数料が縮小するにつれて、暗号通貨は小売店、オンラインプラットフォーム、さらには公共交通機関でも広く受け入れられるようになる可能性があります。テスラ、ショッピファイ、スターバックスといった大手企業はすでに暗号支払いの実験を行っています。法定通貨に連動したステーブルコインにより、ボラティリティの懸念が軽減され、日常的な使用がより実用的になるでしょう。

---
2. デジタルウォレットの台頭
MetaMask、Trust Wallet、さらにはPayPalのようなアプリが、法定通貨と暗号通貨のギャップを埋めています。次の10年間で、次のような機能を持つデジタルウォレットを期待してください:
即時の暗号通貨から法定通貨への変換
アプリ内の貯蓄、貸付、およびステーキング
トークンの形のロイヤルティポイント
これにより、何百万もの人々にとって従来の銀行口座の必要がなくなる可能性があります。

---
3. 国境を越えた支出がシームレスに
暗号通貨は国際的な支出において交換手数料や遅延を排除する可能性があります。観光客やリモートワーカーは、通貨を変換することなく、どの国でも分散型のステーブルコインを使用して支払うことができます。東京に着いて、$USDC またはビットコインを直接電話で支払うことを想像してください。

---
4. マイクロペイメントとサブスクリプションモデル
ブロックチェーンはほぼゼロの取引手数料を可能にし、新しい価格モデルを導入することを可能にします:
従量課金制のコンテンツ(例:記事/動画ごとに5セント)
マイクロサブスクリプション(例:特定のサービスに対して月額1ドル)
コンテンツクリエイターや地元企業へのクラウドチップ
これにより、デジタル経済はより個別化された、従量課金モデルに移行します。

---
5. 日常の取引におけるスマートコントラクト
スマートコントラクトは、家賃の支払い、サービス料金、または車のリースを自動化できます。プログラム可能な支払いを設定でき、その際に人間の介入が不要で、あなたの財布がスケジュールに従って暗号を送信します。これにより、銀行やクリアリングハウスなどの第三者への依存が減少する可能性があります。

---
6. 個人金融のための分散型金融(DeFi)
人々は、従来の銀行を必要とせずに利息を得たり、ローンを取得したり、投資したりすることができます:
DeFiプロトコルを通じて5-10%の利回りを得る財布から直接暗号を支出する
信用調査の代わりに暗号をステークして数秒でローンを取得する
AI駆動のDeFiダッシュボードを通じて支出を追跡し管理する。

---
7. ショッピングにおけるNFTとデジタルアイデンティティ
NFTはデジタルレシート、保証、または店舗のメンバーシップとして使用される可能性があります。あなたの財布のNFTがドロップへの早期アクセスや自動割引を提供するブランドストアに入ることを想像してください。

---
8. 政府と規制の採用
政府が中央銀行デジタル通貨(CBDC)を開発し、暗号通貨の使用を規制するにつれて、環境はより安全で標準化されるでしょう。これにより、消費者の信頼が高まり、日常の購入に対する大規模な採用が促進されます。

---
結論
10年後、暗号通貨を使用することは、今日のカードやUPIをスワイプするのと同じくらい普通に感じられるかもしれません。ボラティリティ、規制、インフラストラクチャーなどの課題は依然として存在しますが、ブロックチェーン技術と日常の金融生活の融合は避けられません。支出の未来は単なるデジタルではなく、それは分散化されています。
