

先物契約のロールオーバーは、既存のポジションが利益を上げた後、その利益の一部を利用してさらに多くのポジションを開くことを指し、ポジションの価値を拡大します。このプロセスをロールオーバーと呼び、雪玉のようにポジションがどんどん大きくなることに例えられます。

これは簡単に聞こえますが、実際の操作では初心者ユーザーが様々な問題に直面することがあります。例えば:
追加ポジションの保証金と清算価格はどのように計算されるのですか?
なぜ追加ポジションを開いた後に清算が早くなるのですか?
爆発的な清算が起こる場合、それは一緒に爆発するのか、それとも最初に開いたポジションが先に爆発するのか?
今回のチュートリアル記事では、上記の疑問に答えていきます!
ロールオーバーを理解する前に、まず清算価格の具体的な計算方法を見てみましょう。異なるオープンポジションモードの計算方法は異なります(以下のすべての計算は維持保証金率と手数料を考慮していません):
一、逐次ポジション保証金モード
逐次ポジション保証金モードでは、ポジションには一定額の保証金が割り当てられ、この保証金はトレーダーのアカウント残高とは独立しています。これにより、トレーダーはアカウントリスクをコントロールでき、強制清算が発生する際に負担する最大損失は該当するポジションの保証金となります。
計算式は次のとおりです:(ケースはフォワード契約、U本位、以下のケースはすべてロングシナリオのみで、ショートシナリオは皆さん自身で計算してみてください)
ポジション損失がポジション保証金を超えると、強制清算が発生します。すなわち、
(開ポジション価格-清算価格)*ポジション数量 > 初期保証金 + 追加保証金
仮に1つのBTCフォワード契約の名目額が0.01 BTCで、ユーザーAが通貨価格20,000 USDTの時に10枚の契約をロングで購入し、20倍のレバレッジを使用した場合、追加保証金を入れないと、
(開ポジション価格:20,000 USDT-清算価格)*ポジション数量(0.01 BTC*10枚)> 初期保証金(100 USDT)
計算結果:清算価格<19,000 USDT、つまり、通貨価格が19,000 USDTに下がった場合に強制清算されます。
もしユーザーAがポジションを開いた後に追加で500 USDTを保証金として投入した場合、
(開ポジション価格20,000 USDT-清算価格)*ポジション数量(0.01 BTC*10枚)> 初期保証金(100 USDT)+追加保証金(500 USDT)
計算結果:清算価格<14,000 USDT、つまり、通貨価格が14,000 USDTに下がった場合に強制清算されます。
上記の計算からもわかるように、追加保証金は清算のタイミングを遅らせることができます。
一方、逐次ポジションモードでは浮利益を追加ポジションに使用することはできません。多くの初心者は自分の浮利益がロールオーバーに使用できないことに疑問を抱きますが、それは逐次ポジションモードを使用しているからであり、以下で説明する全ポジションモードの浮利益のみが追加ポジションに利用できます。
二、全ポジション保証金モード
逐次ポジション保証金モードと比較して(清算価格は固定)、全ポジション保証金モードでは清算価格が常に変動する可能性があります。なぜなら、利用可能残高は他のポジションの影響を受けるからです。
全ポジション保証金モードでは、各ポジションが占める初期保証金はアカウント残高とは独立していますが、残りの残高はすべてのポジションで共有され、利用可能残高はすべての現在のポジションの未決済利益および損失の影響を受けます。
例 1
全ポジション保証金モードでは、トレーダーAは50倍のレバレッジを使用して20,000 USDTで1 BTCのロングポジションを開くと仮定します。現在のアカウントの利用可能残高は2,000 USDTです。
持続可能な損失総額が2000 USDTの場合、ポジションの清算価格は18,000 USDTです。
トレーダーAはこのリスクレベルを受け入れポジションを開きます。システムはその利用可能残高から400 USDTを占有し、開ポジションの初期保証金として使用します。
利用可能残高 = 2,000 - 400 = 1,600 USDT
例 2
しばらくして価格が22,000 USDTに上昇し、トレーダーAのポジションの未決済利益は2,000 USDTになります。
持続可能な損失総額 = 利用可能残高 + 初期保証金 + 未決済利益
= 1,600 + 400 + 2,000
= 4,000 USDT
持続可能な損失総額が4,000 USDTの場合、ポジションの清算価格は18,000 USDTです。
上記の理論に基づいて、清算価格の計算式は次のようになります(ロングシナリオ):
未決済利益があります:
(開ポジション価格-清算価格)*ポジション数量=利用可能残高 + 初期保証金
未決済損失があります:
(現在のマーク価格-清算価格)*ポジション数量=利用可能残高 + 初期保証金
上記の二つの公式は一つの理論を示しています:浮利益は既存のポジションの清算価格に影響を与えませんが、浮損は清算価格をマーク価格に近づけます。
以上の全ポジションモードの清算価格計算を理解した後、異なる追加ポジションの状況が清算価格にどのように影響するかを見てみましょう。それぞれ完全ヘッジシナリオ、不完全ヘッジシナリオ、異なる契約ポジションシナリオです。
以下は全ポジション保証金モードでの清算価格計算の例です(手数料は含まれていません)。
例 1(完全ヘッジ)
全ポジションモードでは、同じ量の同一契約を保有している場合にのみ完全ヘッジが行えます。例えば、トレーダーが全ポジション保証金モードで1 BTCのBTCUSDTロングポジションと1 BTCのBTCUSDTショートポジションを持っている場合。
完全なヘッジのポジションは強制清算されません。なぜなら、一つのポジションの未決済利益は別のポジションの未決済損失を相殺するからです。
例 2(部分的ヘッジ)
トレーダーBが50倍のレバレッジで以下の二つのポジションを持ち、現在の利用可能残高は5,000 USDTです。現在のマーク価格は20,000 USDTです。

このケースにおけるショートポジションは決して強制清算されることはありません。なぜなら、ロングポジションの数量がショートポジションよりも多いからです。価格が上昇すると、ロングポジションの未決済利益は常にショートポジションの未決済損失よりも大きくなります。
ロングポジションの場合、清算価格を計算する際にはポジションのネットリスクエクスポージャーのみを考慮すればよいです:abs(ロングポジション - ショートポジション) = abs(2 BTC - 1 BTC) = 1 BTC。
初期保証金 = (1 × 22,000) / 50 = 440 USDT
利用可能残高 = 5,000 USDT
(現在のマーク価格20,000 USDT -清算価格)*ポジション数量(1 BTC)=利用可能残高(5,000 USDT) + 初期保証金(440 USDT)
清算価格=14,560USDT
例 3(異なる契約のポジション)
トレーダーCは現在、以下の二つのポジションを持っており、アカウントの利用可能残高は2,500 USDTです。

BTCUSDTポジションについて、
(現在のマーク価格:19,500 USDT-清算価格)*ポジション数量(1 BTC)=利用可能残高(2,500 USDT) + 初期保証金(200 USDT)
したがって、BTCポジションの清算価格=16,800 USDT
ETHUSDTポジションについて、
(清算価格-現在のマーク価格:2,000 USDT)*ポジション数量(10 ETH)=利用可能残高(2,500 USDT) + 初期保証金(400 USDT)
したがって、ETHポジションの清算価格=2,290 USDT
トレーダーCがさらにARBUSDTのショートポジションを開いたと仮定します。ポジションの詳細は以下の通りです:
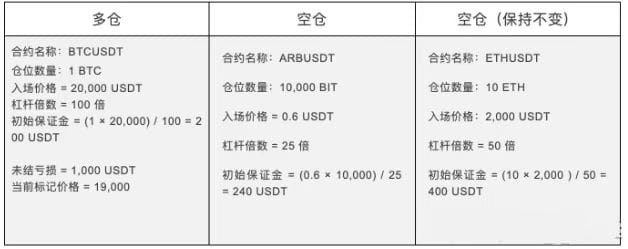
新しい利用可能残高 = 2,500 - 500(BTCUSDTロングポジションの追加未決済損失)- 240 USDT(ARBUSDTの初期保証金)= 1,760 USDT
各ポジションの新しい清算価格は次のように計算されます:
BTCUSDTのロングポジションについて、
(現在のマーク価格:19,000 USDT-清算価格)*ポジション数量(1 BTC)=利用可能残高(1,760USDT) + 初期保証金(200 USDT)
したがって、BTCポジションの清算価格は17,040 USDTです。
ARBUSDTポジションについて、
(清算価格-開ポジション価格:0.6)*ポジション数量(10,000 ARB)=利用可能残高(1,760USDT) + 初期保証金(240 USDT)
したがって、ARBポジションの清算価格=1.1 USDT
ETHUSDTポジションについて、
(清算価格-開ポジション価格:2,000USDT)*ポジション数量(10 ETH)=利用可能残高(1,760USDT) + 初期保証金(400 USDT)
したがって、ETHポジションの清算価格は2,200 USDTです。
加ポジション前後のBTCとETHの清算価格を比較してみましょう:

複数のポジションが全ポジション保証金モードで同じ資産(USDT)を保証金として使用する場合、損失ポジションの未決済損失が増加するたびにポジションの清算価格はマーク価格に近づきます。つまり、すべてのポジションがより簡単に強制清算されることになります。
このような状況が発生する理由は、共有された利用可能残高が損失ポジションの未決済損失を相殺するために使用されるため、利用可能残高が減少するからです。
利用可能残高が0になると、二つのポジションの清算価格はもう何の変化もなくなります。なぜなら、この時点でポジションを維持するのはポジションの初期保証金であり、この保証金はポジション間で共有されません。