


著者:Alex Xu、Mint Ventures研究パートナー & Lawrence Lee、Mint Ventures研究員
以前発表した(砂金を掘る:牛と熊を越える長期投資対象の探索(2025版 上篇))において、私たちは貸付トラックのAave、Morpho、Kamino、MakerDao、及び質権トラックのLido、Jitoなどのプロジェクトを整理して紹介しました。本記事はシリーズ記事の中篇として、質の高いファンダメンタルを持ち、長期的に注目される可能性のあるプロジェクトを引き続き紹介します。
PS:この記事は2人の著者が発表時点での段階的な考察であり、将来的に変わる可能性があります。また、意見には非常に強い主観性があり、事実、データ、推論論理に誤りが存在する可能性があります。この記事のすべての意見は投資のアドバイスではなく、業界関係者と読者からの批判とさらなる議論を歓迎します。
三.取引トラック:Cow Protocol、Uniswap、Jupiter
3.1 Cow Protocol
ビジネス状況
製品とメカニズム
Cow Protocolは分散型取引集約プロトコルであり、コア製品は分散型取引集約器CoW Swapです。名称の「CoW」はCoincidence of Wants(需要の一致)を表し、マッチングメカニズムを利用して直接的に売買両者の需要をマッチングします。CoW Swapはバッチオークションを価格発見メカニズムとして、ユーザーの取引意向(注文需要)を集約し、各ブロックで統一して清算します。

このメカニズムは、従来のマーケットメイカーや流動性プールが不要な場合に、ユーザーの注文を直接マッチングすることを可能にします。両者がちょうどお互いに交換したい資産を持っている場合、取引は直接成立し、中間経費を回避できます。直接マッチングできない部分に関しては、CoW Swapは残りの注文を分散型取引所(DEX)や他の集約器にルーティングして流動性を得ます。この設計により、スリッページと手数料が最大限に削減され、同一バッチで成立したすべての取引が同一の清算価格を共有し、先後の取引順序による価格の不公平を排除します。
さらに、CoW SwapはSolver(ソルバー)入札メカニズムを導入しています。複数のサードパーティソルバーが競争してユーザーに最適な取引実行プランを提供し、勝者がそのバッチの取引を実行する権利を得て、チェーン上のガス料金を負担します。ユーザーはオフラインで署名した注文意向を提供するだけで、自己負担でチェーン上の手数料を支払う必要はなく、未成立でも取引コストは発生しません。この「意向マッチング+ソルバー入札」モデルは、ユーザー体験をよりフレンドリーにし(取引失敗によるガス損失を心配する必要がなく)、一定程度のMEV(最大抽出可能価値)防護を提供します。—注文のマッチングがオフチェーンで行われるため、ソルバーはユーザーにMEVを返還するために入札し、フロントラン取引などのMEV攻撃が難しくなります。
CoW Swapは現在イーサリアム、Arbitrum、Gnosis、Baseでサービスを提供しています。
Cow Swapの他に、Cow Protocolのもう一つの製品はMEV Blockerで、CoW DAOがBeaver BuildやAgnostic Relayなどのパートナーと共同で開発しています。ユーザーはウォレットのRPCをMEV Blockerに切り替えると、その取引は一連のプライベートな探索者ネットワークを通過し(イーサリアムの公開メモリプールには入らず、すべての探索者に見えることはなく、MEV攻撃に遭うことがない)、サンドイッチ攻撃やフロントラン攻撃を根本的に防ぎます。
*イーサリアムネットワークの通常の取引がブロックにパッケージされるプロセス:ユーザーが取引を開始した後、取引はまず公共メモリプールに入ります。探索者はメモリプールを監視し、MEV機会を探し、取引をバンドルにまとめます。構築者は探索者からバンドルを受け取り、ブロックを構築します。検証者は構築者からブロックを受け取り、検証してブロックチェーンに追加します。
利益モデル
Cow Protocolの収入源は大きく分けて二つのカテゴリーに分かれます:
1.Cowswapからの取引余剰(Surplus)分配。取引余剰とは、Cowswapがその入札ネットワークを通じてユーザーに提供する初期見積もりよりも多く節約された金額を指します。現在Cowswapはほとんどのネットワークの取引余剰に対して50%の手数料を徴収していますが、手数料はその取引量の1%を超えることはありません。また、Cow Protocolを統合した外部プロトコル(パートナー)から発生した取引手数料(比率は設定可能ですが、取引量の1%を超えることはありません)の15%をサービス料として抽出します。最後に、Cow Protocolは一部のネットワークの全体的なネットワーク取引量にも手数料を課しており、例えばGnosis、Arbitrumに対しては、手数料率は現在取引量の0.1%です(ステーブルコインなどの特殊な取引ペアは除外されます)。
2.MEV Blockerからの収益は、検証者がMEV Blockerを通じて得た収益から抽出され、比率は約10%です。
プロトコルの収入構成の中で、大部分の収入はCowswapの取引余剰分配から来ているため、今後注目するビジネスデータもCowswapを中心に扱います。
ビジネスデータ
私たちはCow Protocolの取引量とプロトコル収入の2つのビジネスデータに注目します。
取引量

データソース:Dune
新興の意向マッチングプロトコルであるCoW Swapは、過去3年で急速に発展しました。2021年にはプロトコルが始まったばかりで、初期の取引量は少なかったです。2022-2023年に入ると、DeFi分野におけるMEV防御と効率的な集約取引の需要の増加に伴い、Cow Protocolのビジネスデータは向上し始めました。2024年にはプロトコルの取引量がさらに大幅に増加しました:2024年末には月間取引量が新高値を記録し、2024年12月の単月取引額は約78億ドル、2025年2月には69億ドル近くに達し、過去の水準を大きく上回りました。
特に、CoW Swapは大口、低スリッページ取引ソリューションを提供するため、DAO組織や専門機関からますます注目されています。2023年には約三分の一のDAOチェーン上取引量がCoW Swapを通じて完了し、今年2月にはこの割合が79.5%に上昇しました。

データソース:Dune
プロトコル収入

データソース:Dune
2024年に入ると、Cow Protocolは積極的にプロトコル収入の探索を開始し、数回の収入テストを実施し、収入も月々徐々に増加する安定した傾向を示しました。2025年1月は収入の最高月(ETHの数量で計算)で、単月プロトコル収入は641 ETH、月平均ETH価格3328$を計算すると約213万$です。2月の収入は586 ETHで、月平均ETH価格2668を計算するとプロトコル収入は約156万$です。
プロトコルインセンティブ

データソース:Tokenterminal
現在Cow Protocolの主要な支出は、Cow Protocolネットワークのソルバー向けのCowトークンインセンティブであり、ネットワークソルバーは自身が提供する取引プランの質(取引者に提供される取引余剰)に基づいてCowトークン報酬を得ます。Tokenterminalの統計によると、過去1年間のCowトークン報酬支出は約740万ドルでした。2025年の1、2月のプロトコルトークンインセンティブはそれぞれ85.8万ドル、96.1万ドルで、同月のプロトコル収入213万ドル、156万ドルを下回っています。
Cow Protocolの公式によれば、今年1月に公開された2024年度のプロジェクト収支では、プロトコルの開発コストを考慮しない場合、2024年のSolverトークン報酬は約520万ドルで、年間のプロトコル収入は約600万ドルであり、収入はすでにトークンインセンティブ支出を超えています。
競争状況
Cow Protocolの主要な戦場は、分散型取引集約器の分野です。この分野は初期に1inchが独占していましたが、近年、構造は多様化し始めています。2025年3月のThe Blockの最新データによれば(UniswapXを含まない)、1inchの市場シェアはすでに首位を失い(3月5日、1inchのFusion機能が攻撃を受け、500万ドル以上の損失が発生し、ユーザーの安全に対する懸念が高まりました)、22.8%で第2位にとどまっています。一方、Cowswapは33.85%で逆転し、初めて月間データで1位になりました。

データソース:The Block
1inchとCoWを除くと、上位5つの集約器にはParaSwap、0xAPI/Matcha(0xプロトコルが提供する集約インターフェース)、KyberSwap、Bebopなどが含まれます。これらの競合者のそれぞれのシェアは約10%以下であり、ParaSwapと0xは歴史が長く、ユーザーベースが安定しています。一方、KyberSwap(Kyber Networkは集約に転換)やWintermuteが提供するBebopは最近、一定の増加ユーザーを獲得しています。全体的に見て、DEX集約領域の競争の勢いは減少しておらず、新しいプレーヤーが次々と登場しています。CoW Protocolはこの分野の新たなリーダーとなりましたが、その地位はまだ安定しているとは言えません。
従来の集約取引製品の他に、もう2つ注目すべき競合プロジェクトはUniswapが発表したUniswapXと、Particle Networkが発表した全チェーン取引プラットフォームUniversalXです。
UniswapX
UniswapXはUniswapチームが2023年下半期に発表したクロスプラットフォーム集約取引機能です。UniswapXは本質的にユーザーに類似の意向注文+フィラー機構を提供します。ユーザーはUniswapのフロントエンドでオフライン署名された注文を提出し、ネットワーク内の第三者「フィラー」(filler、Cow Protocolネットワークのsolversに似た役割)が注文を受け取りユーザーのために取引を行います。そのプロセスは、フィラーが見積もりを出し、短時間内に独占的なマッチング権を持ち、限定時間内に成立しなかった場合はオランダオークション段階に入り、より多くのフィラーが入札に参加します。このモデルはCoW Swapのソルバー入札と共通する部分があり、オフチェーンマッチング、オンチェーン決済のソリューションに属します。Uniswapのブランドと巨大なユーザーベースを活用して、UniswapXは導入以来迅速にそのフロントエンドインターフェースに統合され、ETHネットワークに上場しました。業界ではUniswapXがCoW Swapの意向マッチングモデルを「盗用」したという疑念が一時的に存在しました。Curve公式を含む声が指摘しているように、CoW Swapはすでにソルバーのモデルを開創しており、UniswapXは初のものではありません。論争があるにもかかわらず、UniswapXは依然としてUniswapエコシステムの優位性を利用して短期間でかなりの取引量を獲得し、2024年初頭にはEVM集約取引市場でのシェアが一時10%を超えました(当時Cowswapのシェアは約14%でした)。しかし、その後市場シェアは徐々に減少しており、今年3月にCow Protocolが公開したデータによると、UniswapXの集約取引市場シェアは約5.5%です。
UniversalX
UniversalXは、注目を集めている新しいプロジェクトで、クロスチェーン集約取引に焦点を当てています。Particle Networkによって発表され、2024年末にメインネットを立ち上げる予定で、クロスチェーンブリッジなしで任意のチェーン上資産の取引を実現することを目指しています。その中核的な理念は「チェーンの抽象化」であり、ユーザーは複数のチェーンの資産を統一されたチェーン上アカウントに預け入れ、UniversalXのプラットフォームを通じて統一残高で任意のチェーンのトークンを売買できます。プラットフォームはバックエンドで自動的にクロスチェーンの交換と清算を行います。集約器分野の新たな参加者として、UniversalXはクロスチェーン取引という細分化されたトラックに切り込んでおり、Cow Protocolなどの単一チェーン集約プロジェクトとは一定の差別化が図られています。しかし、マルチチェーンエコシステムの発展に伴い、UniversalXは将来的にCow Protocolと競合する可能性があります。Cow Protocolがより多くのチェーンに拡張したり、クロスチェーン機能を提供したりすれば、UniversalXの競争領域に進入することになります。
Cow Protocolの競争優位性
激しい競争に直面する中で、Cow Protocolは台頭し、安定した成長を遂げています。その競争優位性は、製品とブランドの二つの側面から分析できます:
一.製品
取引製品の技術とメカニズムの優位性:Cow Swapは、批量オークションとソルバー競争をDEX集約に初めて適用したプロトコルであり、先発の利点を持っています。その独特なCoincidence of Wantsの直接マッチングメカニズムは、従来の流動性プールが不要な場合に取引を完了させ、ユーザーのAMMプールへの依存を減らし、スリッページと手数料を低減します。同時に、統一清算価格メカニズムは取引順序による価格剥奪を回避し、大口取引者、特に機関の単位が公平な価格で成立することを可能にします。対照的に、その後のUniswapXと1inch Fusionなどは同様の考えを借用していますが、具体的な実装には違いがあります。例えば、CoW Swapは各ブロックで一度の密閉型入札を採用し、すべての方案を同時に提出して選択的に実行し、MEVスペースを最大限に圧縮します。このメカニズムは、UniswapXの限定的独占フィルインとオランダオークションよりも、フロントラン取引などの不公正な行為を防ぐのに効果的であると考えられています。
MEV防護と安全性:Cow Protocolの取引サービスとMEV Blockerの二重製品構造は、取引のMEV能力をさらに強化し、ユーザーの取引をイーサリアムの公共メモリプールから抽出し、信頼されたソルバーによってバッチでイーサリアムに公開することにより、フロントランやサンドイッチ攻撃などのMEV攻撃のリスクを効果的に低減します。さらに、プロトコルはソルバーの見積もりスリッページと実行結果に厳しい制限を設けることで、マイナーや探索者がMEVを抽出する空間を圧縮しています。これらの措置により、Cow Swapは現在最もユーザー保護に重点を置いた取引プラットフォームの一つとなっています。大口取引やDAO金庫の管理者にとって、このようなMEV防護は非常に魅力的です。
二.ブランド
Cow Protocolは、初めてバッチオークションマッチングとソルバー競争メカニズムを導入した取引製品であり、加えてMEV対策製品特性を持っているため、その安全性と取引者のコスト削減の価値提案は深く浸透しており、心の中で徐々に大口取引者の第一選択肢となり、簡単には変わらないでしょう。このようなユーザー習慣の背後には、Cow Protocolが製品基盤に基づいて形成したブランドと評判の蓄積があります。また、これはプロトコルが徐々に利益を実現できる源でもあります。

1inchの過去1年間の月間アクティブユーザー、データソース:Tokenterminal

Cow Protocolの過去1年間の月間アクティブユーザー、データソース:Tokenterminal
主な挑戦とリスク
厳しい競争環境
集約取引トラックは激しい競争があり、前方には1inch、kyber、DoDoなどの老舗プロジェクトがあり、後方にはWintermuteに支援されたBebopのような新興勢力があります。さらに、CEXやウォレットなど、ユーザーに近い製品は強力なエントリーポイントとフロントエンドの優位性を持ち、UniversalXのようなチェーン抽象概念製品も取引関連の製品革新を積極的に探索し、より高いユーザー浸透を目指しています。長期的には、彼らとCow Protocolの関係は「競合が協力よりも強い」となります。したがって、現時点でCow Protocolの市場シェアがすでに1inchを超えて首位に立っているものの、このような高圧的な競争の中で市場シェアを維持することは簡単ではなく、プロトコルとユーザーおよび供給者(ソルバー)との間の交渉力も直接的に抑制され、"市場シェア"と"プロトコル利益"という二つの目標の間に明らかな矛盾が生じます。
市場周期
市場全体の周期の不況は全体的な取引量の縮小を引き起こし、Cowswapの取引量に影響を与えます。この点は言うまでもありません。他の取引関連製品も同様の影響を受けており、以降の詳細は省略します。
EVMエコシステムとの結びつき
現在Cow Protocolはイーサリアムエコシステムでのみサービスを提供しています。イーサリアムエコシステムが他のパブリックチェーンの発展に劣る場合、Cow Protocolの発展空間も自然に制限されます。以下で触れるUniswapも同様のリスクに直面していますが、筆者は繰り返し述べません。
評価参考
COWトークン
Cowは現在の総量が10億で、Coingeckoのデータによれば、流通比率は約41.5%で、今後1年間のトークン流通インフレ率は19.61%です。
現在、Cowのトークンの使用例は主にガバナンスであり、今後のプロトコル収入の上昇に伴い、トークンの買い戻しが行われる可能性があります。以前にはCowを担保にして手数料率を下げる試みも行われました。
評価
自己比較の縦の評価から見ると、ビジネスデータが持続的に上昇する中で、CowのFDVもこのサイクルで新高値を記録しました(プロジェクトが初めて発行された月のトークン流通率が極めて低いための異常値は考慮しません)。最高時価総額は昨年12月末に9.9億のFDVピークを記録しましたが、その後大幅に減少し、現在は約2.8億ドルです。
FDVとプロトコル収入の収益倍数を通じて、CowのPS値を縦に比較します:

上の図からわかるように、CowのFDVはここ1年で上昇傾向を示していますが、ビジネス収入の増加に伴い、PS値は明らかな下降を示しており、以前よりもコストパフォーマンスが良くなっています。
競合製品の横の比較から見ると、集約器分野の比較可能なプロジェクトの中で、1inchは最も直接的な比較対象であり、現在1INCHは直接のトークン価値捕獲がなく、プロトコルにも安定した公表されたプロトコル収入がないため、主に二つのプロトコルのFDVと取引量の比率を用いて比較します。

上の図からわかるように、Cowの価格が回復し、ビジネスデータが上昇する中で、その時価総額/取引量比は、25年2月から初めて1inchを下回り、より高い横のコストパフォーマンスを持っています。
3.2 Uniswap
ビジネス状況
コア製品
Uniswapはイーサリアム上で最大の分散型取引所(DEX)であり、現在の主な製品にはそのDEXプロトコル(現在はイーサリアムメインネットおよび複数の拡張チェーンに展開されています)と最近導入されたUnichain専用のLayer 2ネットワークがあります。
Uniswapプロトコルの料金スイッチモードはまだ有効になっていないため、プロトコル自体は過去に直接的な収入を得ていません(ただし、Uniswap Labsは公式フロントエンドでのトークン取引に対して0.15%のインターフェースサービス料を請求しています)。
しかし、2024年11月に発表されたUnichainは、今後UNIをステークすることで取引順序の手数料分配を受けることになり、手数料スイッチを開通することなくUNI保有者に価値を直接配分することになります。
ビジネスデータ
Uniswapにとって、最も重要なビジネスデータは取引量と手数料です。一方でUnichainでは、主にチェーン上のアクティブアドレス数、主要なエコシステム、チェーン上の資金規模に注目しています。
DEX取引量と手数料
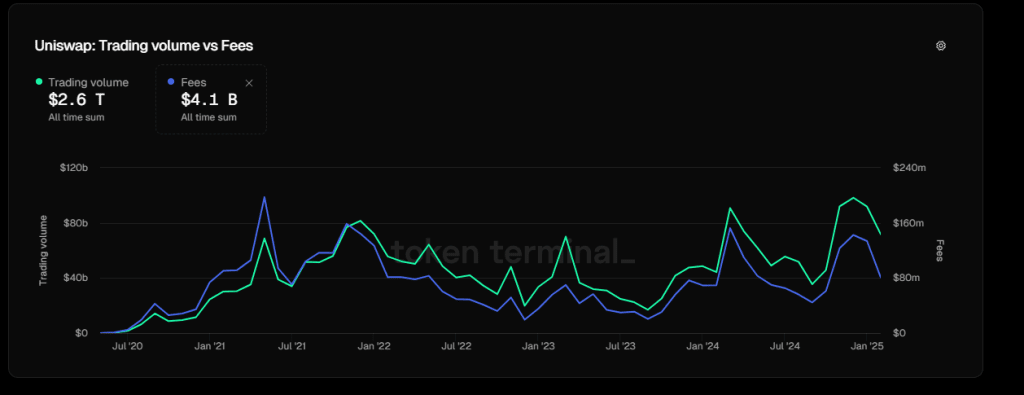
Uniswapの取引量と手数料、出典:tokenterminal
Uniswapの取引量は全体的に市場の発展に伴い増加し、過去1年間の3月、12月にはそれぞれ月間取引量の歴史的新高値を記録しましたが、最近は市場の動向が冷却し、取引量は明らかに減少しています。
注目すべきは、今回のサイクルでUniswapの手数料指標が前回のピークと次のピークを超えていないことで、手数料の比率がサイクルの進行とともに下降しており、LPの競争が一層厳しくなっています。
マルチチェーンデータ
複数のチェーンに展開されたことを受けて(現在11のEVMチェーンをカバー)、特にCoinbaseが発表したBaseにより、Uniswapのアクティブユーザー数も昨年10月に1900万の新高値を記録しました。このビジネスデータの増加率は取引量の増加を大きく上回り、L2が新しいユーザーを引き入れる能力を示しています。

Uniswapの月間アクティブアドレス数のマルチチェーン分布、出典:tokenterminal
その中で、Baseはアクティブユーザーの主要な力であり、Uniswapのすべてのチェーンアクティブユーザー数の82%を占めています。

出典:tokenterminal
しかし、取引量から見ると、イーサリアムは依然としてUniswapの主戦場であり、取引量のシェアは約62%で、その後はArbitrumの23%、次にBaseの8.4%です。

出典:tokenterminal
Unichainのビジネスデータ
Unichainは今年2月初めに正式にローンチされて以来、急速に増加し、3月初めの週あたりのアクティブアドレス数はほぼ12万に達し、このデータはすべてのL2の中で第7位となり、zksync、Manta、Scrollなどの有名なL2プロジェクトを上回っています。

出典:tokenterminal
Unichainのブリッジされた資産の価値は依然として低く、現在は1400万ドル程度です。

出典:tokenterminal
エコシステムの観点からは、Unichain公式が挙げたエコシステムプロジェクトは80以上ですが、大部分の実際のビジネスは正式に立ち上がっていません。DeFiの例では、実際に立ち上がった知られたアプリケーションは、Uniswap自体を除いて現在のところVenus(総預金567万ドル)だけです。
競争状況
Uniswapは過去1年間、EVMエコシステムのDEX市場のトップに立ち続けており、全体の市場シェアも首位を維持していますが、市場シェアの全体的なトレンドは持続的に低下しています。下の図はEVMエコシステム(すべてのEVM L1、L2を含む)のすべてのDEXの市場シェアの動向です。

出典:Dune
第2位はPancakeswapであり、第3位はAerodromeで、いずれもBnbchainとBaseの主要DEXです(Uniswapはこれらの2つのチェーンにも展開しています)。

出典:Dune
ETH、Bnbchain、BaseもEVMエコシステムチェーンの中で取引量が最大の3つのチェーンであり、Uniswap、Pancake、Aerodromeの市場シェアランキングと一致しています。
Unichainについて言えば、ローンチから時間が経っていないため、そのエコシステムはまだ比較的脆弱で、アプリケーションや資金の冷起動段階にあります。活発なユーザー数は良好に増加していますが、その他のビジネスデータは主流のL2に対して依然として大きな差があります。
Uniswapの競争優位性
Uniswapの競争優位性は以下のように要約できます:
1.ネットワーク効果と流動性の深さ
最大の流動性プールは最も多くの取引者を引き付け、その逆もまた然りです。より多くの取引者と取引量は、ここに流動性を展開するためのより多くのトークンを引き付け、自らを強化する循環を形成します。
2.ブランドとユーザー習慣による粘着性
Uniswapは、最初にAMMモデルをDeFi分野に広めたプロジェクトとして、最高のブランド(知名度と正統性を含む)と信頼性を持ち、取引者や流動性提供者の心の中で非常に高い地位を占めています。今でも多くのユーザーが習慣的にUniswapのフロントエンドで取引を行っており、たとえ追加の取引手数料が発生してもです。UniswapのブランドはL2構築時にも重要な役割を果たし、L2が立ち上がった初期から多くの質の高いプロジェクトを引き寄せ、ユーザーの増加も非常に迅速でした。
3.マルチチェーン展開のエコシステムポジショニング
Uniswapはほとんどの主流EVMチェーンに製品を展開しており、ほとんどのチェーンでの取引量は常に上位に位置しています。この点は、Uniswapがマルチチェーン時代に基本的な地位を保持するために貢献し、Uniswapのその後のマルチチェーン集約取引機能の基盤を築き、マルチチェーン流動性の相互運用性をより容易に実現することができます。
主な挑戦とリスク
激しい競争の構造と新しいモデルからの影響
Uniswapは市場シェアの観点では依然として一定の優位性を持っていますが、一方でその伝統的なイーサリアムの競争相手であるCurveなどは依然として陣地を守っており、他方でUniswapは他のEVM L1&2上での突き抜けも順調ではなく、各チェーンにはそれぞれの強力な地元の競争相手が存在しています(BnbchainのPancake、BaseのAerodrome、ArbitrumのCamelotなど)。さらに注目すべきは、さまざまな新興取引モデルがその挑戦となっていることです:RFQプロトコル(Request-For-Quote)やバッチオークションマッチングモデルが台頭しており、CowSwapを代表としたプロジェクトはマーケットメイカー(ソルバー)が直接見積もりを行い、大口取引の価格効率を向上させ、AMMのスリッページやMEVを削減し、専門的なトレーダーやクジラから高く評価されています。これによりUniswapの取引量が明らかに分流されています。Uniswapも後に類似のメカニズムを採用したUniswapXを発表しましたが、現時点ではCowswapなどのプロジェクトの成長速度を遅らせることはできていません。また、ウォレットやCEXなどは明らかにフロントエンドの優位性を持つ製品であり、取引シーンに力を入れ、ユーザー行動の上流に食い込もうとしているため、Uniswapはより受動的な「価格受け手」となり、厳しい見積もり競争に直面しています。
コミュニティガバナンスの効率が低く、トークンに価値の連動が欠如
長期にわたりUniswapのガバナンスフォーラムに関心を持っている投資家はほとんど気づくでしょう:他のガバナンス効率が高く、評判の良いDeFiプロジェクト(Aaveなど)と比較すると、Uniswapのガバナンス効率は非常に低いです。具体的には、スピードの遅さ、資源の浪費、戦略指標への焦点が不足しています。具体的な例を挙げると:1.コミュニティが最も関心を持っている料金スイッチの問題は、すでに3年近く繰り返し議論されており、未だに結果が得られていません;2.さまざまなUniswapの北極星指標(取引量)と関係のない研究や組織に対して様々な寄付や予算を提供していますが、結果はプロジェクトにとってあまり役立っていません。コミュニティのガバナンスレベルの低下やUniトークンの価値に対する無関心と遅延は、明らかにUniのトークン価格に長期的な悪影響を与えています。
評価参考
Uniswapは正式なプロトコル収入を得ておらず、Unichainの手数料は時価総額に対して非常に少ないため、Uniswapの時価総額とその手数料の比率(PF)を使用して、縦横の評価比較を行います。

出典:tokenterminal
縦の比較から見ると、Uniswapの今年2月のPFは6.77で、絶対的な歴史的低位にあり、Uniswapがトークンを発行して以来、この指標が低かったのは3回のみで、2022年の5-6月(三箭暴雷)と2024年の4月(山寨コインの大回調とUniswapがSECのWells Noticeを受けた時)です。3月にはこの指標はやや上昇して7.26に達しました。この指標から見ると、市場は現在Uniトークンの見通しに対して極めて悲観的な感情を持っていることが明らかです。

出典:tokenterminal
横の比較対象として、同じくDEXのプロジェクトで、Uniswapに次ぐ市場シェアを持つPancakeとAerodromeを選びました。Curveを選ばなかった理由は、Dex以外にも現在は貸出が主な業務であり、他の3者との比較可能性に欠けるからです。
3つのPF指標から見ると、Uniswapの評価はPancakeやAerodromeよりもかなり高いようです。しかし、その上でさらに2つの要素を考慮する必要があります:
Uniswapはトークン補助を行っていない一方で、PancakeとAerodromeは依然として高規模のトークン補助を行っています。特にAerodromeは、2月のトークンインセンティブの価値が2700万ドルに達しました(下図参照)

UniswapにはUnichainという第2の成長曲線があります。
Uniswapのマルチチェーンエコシステム構築は優れており、Pancakeも複数のチェーンに展開していますが、運営状況はUniに比べて大きな差があります。一方、Aerodromeは単一チェーンのDEXです。
全体的に見て、UniswapとPancake、Aerodromeのビジネスの類似性を考慮しても、そのPFの横の評価比較の参考性は縦の比較よりも劣ります。
3.3 Jupiter
ビジネス状況
Jupiterは集約取引から出発し、製品の拡張と買収を通じて、現在Solanaチェーン上の取引に関する全チェーンルートを形成し、他のチェーンやエコシステムへの横の拡張を進めています。Jupiterエコシステム内の主な製品には:
メインサイトの自社取引製品:集約取引(Instant)、現価注文(Trigger)、条件付き注文(Recurring)を含み、Jupiterで最初に立ち上がった製品であり、最多の利用者を持つ製品です。1月20日の単日取引回数は5700万件の記録を打ち立てました。

出典:Dune
メインサイトのTrenches製品は、以前のApe.proであり、ape.proの製品形態はMemeを対象とした特定の製品ツールであり、Phonton/GMGNなどの典型的なmeme取引ツール製品形態と一致しています。しかし、2月末にape.proはTrenchesに統合された後、その製品形態はjupiterの集約取引製品形態とほぼ同じになりました。
メインサイトのPerps製品は、そのコア製品ロジックがGMXに類似しており、BTC、ETH、SOLのレバレッジのロングとショート及び収益農業を提供します。この部分のTVLのピークは20億ドルを超え、JupiterのTVLの主要な構成部分となっています。ピーク時の平均取引量も約10億ドルに近く、Jupiterの初期の主要なキャッシュフロービジネスでした。

Jupiterのデリバティブ取引所のTVL(左軸)と取引量(右軸)データ 出典:DeFillama
以上はJupiterの主な製品として数えられます。それ以外にも、Jupiterのエコシステム内には以下の製品があります:
Meme取引プラットフォームMoonshot。2025年1月、Jupiterはmeme取引プラットフォームMoonshotの過半数の株式を取得したことを発表しました。Moonshotは最近半年内に急成長したmeme取引プラットフォームで、スムーズな法定通貨入金システムとシンプルでスムーズな取引プロセスで多くのユーザーを惹きつけ、Moonshot上のコイン効果を生み出しました。特にTRUMPの上場時には最も盛り上がりました。

Moonshotの取引量(左軸)と手数料(右軸) 出典:Dune
流動性プラットフォームMeteora。MeteoraはJupiterの初期の共同創設者(Ben Chow)によって設立されましたが、Jupiterとは明確な管理関係はなく、Jupiterエコシステムの重要な構成部分と見なされています。ただし、Meteoraは今後独自にトークンを発行する予定であり、MeteoraはJupiterエコシステムに属しますが、JUPトークンとの関係はやや迂遠です。
LST製品jupSOL。jupSOLは2024年に導入され、急速にかなりの市場シェアを占めました。現在、jupSOLはjitoSOL、bnSOL、mSOLに次ぐ第4位です。

Solana LST市場シェア(上の灰色ブロックはjupSOL) 出典 Dune
Launchpad LFG。JUPトークン自体の他に、LFGは2024年にクロスチェーン通信プロトコルzeusのガバナンストークンZEUS、LSTプロトコルSanctumのガバナンストークンCLOUD、クロスチェーンプロトコルdebridgeのガバナンストークンDBR、及び他のいくつかのmemeプロジェクトを相次いで発表しました。稼働するプロジェクトは少ないものの、質は比較的高いです。
ポートフォリオ管理プラットフォームJupiter Portfolio。今年1月、Jupiterはチェーン上のポートフォリオ追跡ツールSonarwatchを買収し、1月30日に正式にJupiter Portfolioを立ち上げました。
モバイルウォレットJupiter Mobile。SolanaのモバイルウォレットUltimate Walletを買収した後、Jupiterはそのモバイルウォレットを発表しました。
全チェーンネットワークJupnetは、今年1月末にローンチされ、すべてのチェーン、すべての通貨、すべての商品のアクセスを1つのアカウントで実現することを目指していますが、現在のところC端ユーザー向けの体験版はまだ存在していません。
取引端末Coinhallは2024年9月にJupiterに買収され、主にCosmosエコシステムトークンの取引を提供しています。Coinhallを買収することで、Jupiterは独自に取引端末を構築する能力を得て、Trenches製品の構築はこの能力に依存しています。現在、Cosmosエコシステムトークンのチェーン上取引は頻繁には行われておらず、日平均取引量は1000万ドル未満です。

出典:Coinhall公式サイト
C端向け製品の他に、JupiterはSolanaのブラウザSolanaFMを買収するなど多くの動きをしており、全チェーンネットワークJupnetなどの多くの製品が計画中です。
製品の配置から見ると、JupiterはSolanaで最大のC端流量の入り口として、貸出を除くほぼすべてのビジネス方向を網羅しています。たとえ「混業経営」の状況が非常に明らかであるSolanaにおいても、Jupiterのビジネスの影響力は最も広範囲です。そして、彼らは自営だけでなく、比較的積極的な買収を通じてビジネスの境界を拡大しています。
利益モデル
現在Jupiterの手数料ビジネスには以下が含まれます:
集約取引ビジネス(Trenchesを含む)は0.05%-0.1%、現価注文とDCAは0.1%の手数料がかかります。
デリバティブビジネスはGMXのメカニズムを参考にしており、主にオープンとクローズの際に0.06%の手数料がかかります。さらに、借入費用や価格影響費用などもかかります。しかし、デリバティブの手数料はすべてJupiterDAOに入るわけではなく、75%の費用が流動性提供者JLPに分配され、残りの25%がJupiterDAOに引き出されます。
その他のビジネスは手数料がかかりません。
トークンインセンティブ
Jupiterには日常的なトークンインセンティブプログラムがなく、主要なインセンティブは2回の遡及的エアドロップから来ています。
競争状況
取引はJupiterが提供するコアサービスであり、LST、Launchpad、ウォレットなどの他のビジネスは、ある意味で取引に流量をもたらす再利用と見なすことができるため、私たちは主にJupiterの集約取引とデリバティブ取引における競争状況を分析します。
集約取引
Solana取引エントリの競争において、Jupiterは集約器の多流動性プールルーティング特性と優れたユーザー体験を活用して、2024年上半期にはOrcaやRaydiumを迅速に超え、絶対的な優位性を持つ地位に立っています(24Q2ではSolana取引元の51%を占めています、出典:Messari)。
しかし、memeとPump.funの大流行に伴い、meme専用の取引ツールであるPhoton、Trojan、Bullx、そしてGMGNなどが取引エントリの面でJupiterの市場シェアを急速に侵食しています。彼らはより速い取引速度とより包括的なmeme取引支援機能を打ち出し、市場でより認知される「Meme取引エントリ」となっています。Jupiterは昨年10月に同様のツールape.proを発表しましたが、市場の反応は薄く、最終的にはメインサイトのTrenches製品に統合されました。データにおいては、Jupiterの24Q5におけるSolana取引元のシェアは38%に低下しました(出典:Messari)
meme取引は熱狂の時期にSolanaネットワークの取引量の90%を占め、Meme取引エントリは分散され、Jupiterが集約取引の面で直面する最大の問題です。
デリバティブ取引
Jupiterのデリバティブ取引所は現在すべてのチェーン上で第2位のデリバティブ取引所となっており、取引量は次回紹介するHyperliquidに次いでいます。具体的には、Solanaチェーン上でJupiterは主要な競争相手であるDriftに対して明らかに優位性があり、その取引量は最近Driftの5-10倍程度です。

7日間のデリバティブ取引所取引量ランキング 出典:DeFillama
DAUを見てみると、過去1か月の間に両者の差もほぼ同じ規模の差があります。

データソース:Dune
デリバティブ取引分野では、JupiterのSolanaネットワークにおける地位は短期的には揺るぎません。
主な挑戦とリスク
JupiterはJupnetを通じて全チェーンビジネスを拡張しましたが、現在のJupiterのコアビジネスは依然としてSolanaに集中しており、Jupiterにとって最大の未知数はSolanaネットワークが繁栄を維持し、活発なチェーン上取引を保持できるかどうかです。
さらに、上記に言及したMeme取引エントリの競争が不利な挑戦に加え、Jupiterが直面する挑戦とリスクには次のようなものがあります。
ビジネス拡大が過度に積極的で、効果に疑問
Jupiterのビジネス拡大はほとんどのWeb3プロジェクトよりもはるかに積極的です。彼らのビジネス構想は壮大で、過去1年間にわたり頻繁に買収を通じてビジネスの境界を拡大してきました。しかし、現在のところ、多くの買収は期待した効果を上げていないようです。たとえば、Moonshotの買収やCoinhallの買収などです。
買収時の1月の最高日取引量は6.6億ドル、収入は数百万ドルにのぼりましたが、現在Moonshotの1日の取引量は500万ドル未満、収入も1万ドルを超えません。Jupiterは買収の価格や支払いの代償を発表していないが、JUPトークン保有者にとって、今日のMoonshotの買収は明らかにより低いコストを払うことになります。

Moonshotの取引量(左軸)と手数料(右軸) 出典:Dune
Coinhallの買収はJupiterにmeme取引製品Trenchesの能力を構築するのに役立ちましたが、現在の実際の状況から見ると、Trenches製品は取引量や声量の点で、Photon、Bullx、Trojan、GMGNなどの主要なmeme取引製品に比べて大きな差があります。
自前の流動性プールがない
Jupiterは自社流動性プールを構築しておらず、支援しているMetroraがすでにポイントプログラムを開始しており、独立したトークン発行プロセスを開始する予定であることを示しています。これはつまり、JupiterDAO、またはJUPトークンは「流動性プールでの取引」における取引手数料を捕捉できないことを意味し、この部分の手数料はRaydiumが今年1月に2200万ドルを超えるビジネス収入を支える要因となっています。
熊市の試練を受けていない
熊市では、牛市では当然視されていた多くの論理が破られます。例えば、現在のSolanaチェーン上のmeme取引ユーザーは全体的に非常に高い支払い意欲を持っており、Jupiter集約取引の多くの要求に対する0.05%の手数料にはほとんど反応していません。なぜなら、競合製品のmemeツールの手数料は0.5%から1%まであるからです。しかし、熊市の中で取引熱が低下した後、ユーザーは取引手数料に対する感受性が高まるため、Jupiterも「市場シェア」と「純利益」という二つの目標の矛盾に直面する可能性があります。
さらに、Jupiterの現在の製品ラインにはウォレット、全チェーンネットワークJupnet、ポートフォリオ管理ツールJupiter Portfolioなど、短期的には収入を生むことが難しいビジネスがあります。このように大規模な製品ラインを熊市の中で維持できるかどうかにも疑問があります。
評価参考
JUPの総量は100億で、今年1月末に30億枚を投票によって焼却しました。現在の最大流通トークンは70億枚で、実際の流通は26.3億枚で、現在の流通比率は38.5%です。現在の未流通トークンの中には、8.1億枚のチームトークンが今後21ヶ月以内に初期解除される予定であり、さらに7億枚のトークンが来年1月のJupiterエアドロップで解放されます。今後1年間のインフレ率は40%を超え、JUPは依然として低流通高インフレのトークンです。

JUPトークンの現在の分布状況 出典:Jupiterガバナンスフォーラム
先日1月末に、Jupiterはプロトコル収入の50%をJUPの買い戻しに使用することを発表し、買い戻したJUPは3年間ロックされます。
下の図はDeFillamaが統計した昨年10月以来のJupiterプロトコル収入(Jupiter集約器収入の統計の中で2月10日と3月10日の異常値は誤りの可能性がありますが、筆者は現在Jupiter収入統計の他のデータソースを見つけていません)を示しており、Jupiterの現在の主な収入は依然としてデリバティブ取引から来ています(青い柱)。もちろん、これはJupiter集約器の料金が導入される際にMeme取引の熱意が大きく低下したことと無関係ではありません。

データソース:DeFillama
Jupiterは1月末に重要な経済モデルの更新を完了したばかりで、集約取引に対して0.05%-0.1%の手数料を課していますので、より参照価値のあるP/Sデータは2月と3月のものです。
DeFillamaが収集したJupiterの収入データによると、2月のJupiterの収入は3170万ドル、年換算収入は3.8億ドルで、PS(流通)はわずか3.65、PS(全流通)は9.5であり、3月18日までの収入は1225万ドルで、年換算収入は2.53億ドルで、PS(流通)は5.45、PS(全流通)は14.15でした。

出典:DeFillama
横の比較として、上記で言及したCowswapと比較しても、JUPの現在の評価は低く見えます。
もちろん、上記のデータはすべてSolanaの熱狂の上に成り立っています。将来的に熊市の中でSolanaの熱気がさらに低下するにつれて、これだけの高収入を維持するのは難しいでしょう。3月のデータトレンドは2月と比較してそのことをすでに示しています。