


NOIDA (CoinChapter.com) — ドナルド・トランプ大統領の経済政策と公の発言は、彼が米国の景気後退を、金利の引き下げ、インフレの抑制、エネルギー価格の引き下げという3つの重要な目標を達成するための必要な手段と見なしている可能性があることを示唆しています。
大統領は、米国の債務を手頃にリファイナンスするために低金利が不可欠であり、インフレを抑制して経済的圧力を和らげ、消費者信頼を高め、コストを抑制し、産業成長を支えるために安価なエネルギーが必要だと考えている可能性が高いです。
米国は2025年半ばまでに9.2兆ドルの満期債務を抱え、インフレが上昇し、市場が不安定な中、金融の専門家はトランプがこれらの目標を達成するために景気の低迷を容認または促進する意欲があるのか疑問に思っています。
9.2兆ドルのリファイナンス:なぜトランプは金利の引き下げが必要なのか
米国の国債危機は臨界点に達し、2025年6月までにリファイナンスのために9.2兆ドルの債務が期限を迎えます—その70%が年の前半に集中しています。
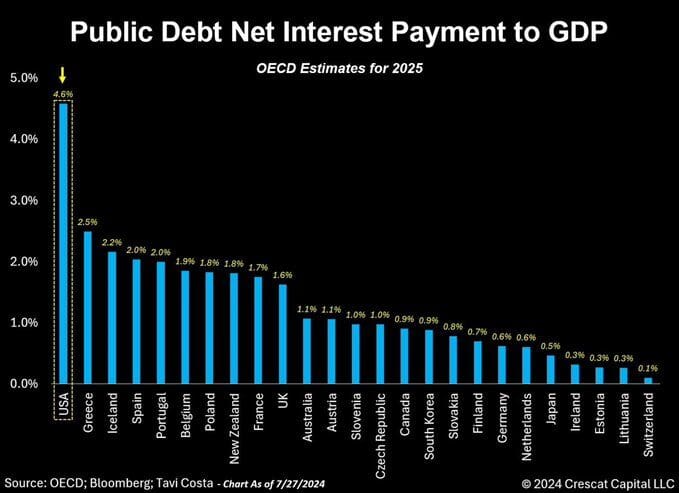 米国はOECDにおいて、GDPに対する公的債務の利子支払いでリードしています。
米国の国債の平均金利は現在3.2%で、2010年以来の最高水準であり、政府の借入コストを引き上げています。2024会計年度には、米国は総コスト7.8兆ドルに対し、収入5.0兆ドルを記録し、政府は1ドル稼ぐごとに1.56ドルを支出したことになります。
トランプがこの財政的負担を軽減するための最良の機会?景気後退。歴史は、1980年代以降のすべての米国の景気後退がFRBのフェデラルファンド金利のピークに続いて発生していることを示しています。
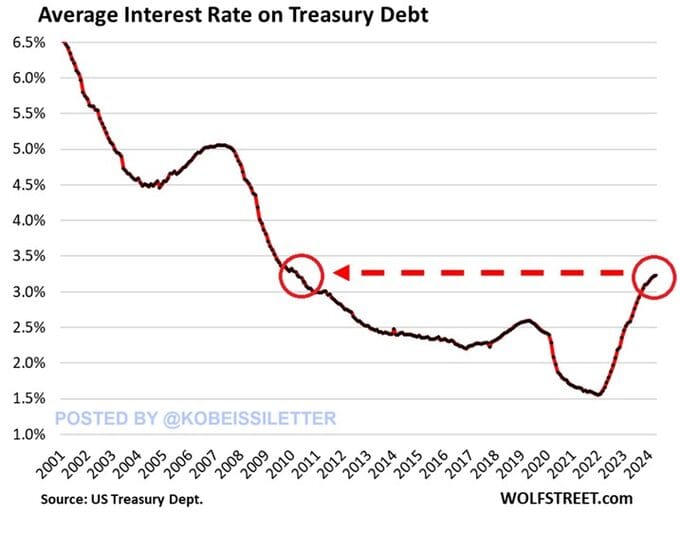 米国の国債の平均金利は2010年の水準に戻ります。
景気後退は、ほぼ確実にそのような金利引き下げを保証し、借入コストを削減し、米国の債務のリファイナンスをより手頃にします。
コベイッシ・レターによると、10年物国債利回りは2ヶ月で60ベーシスポイント下落し、市場はインフレリスクの上昇に伴う金利引き下げを予測しています。
一方で、経済学者ティモシー・ピーターソンはXの投稿で、連邦準備制度の金利引き下げの遅延がベアマーケットを引き起こす可能性があると警告しており、トランプが長期的な利益のために市場の下落を容認する意欲と一致しています。
トランプの貿易戦争とインフレ:なぜ景気後退が彼の最も早い解決策となる可能性があるのか
トランプはインフレと闘うために、低金利と安価なエネルギーを繰り返し要求しています。2025年1月25日の世界経済フォーラムでの発言や最近のフォックスニュースのインタビューで、トランプ大統領はOPECに石油価格を引き下げるよう呼びかけ、連邦準備制度に金利の引き下げを求めました。
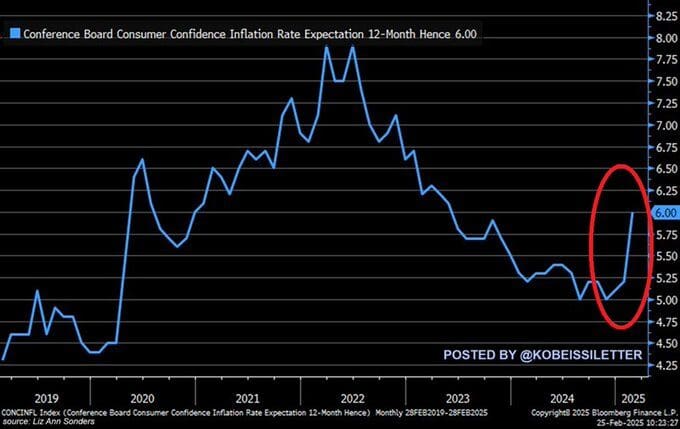 米国のインフレ期待は6.0%に急増し、2023年5月以来の最高値です。
しかし、米国のインフレ見通しは悪化しており、消費者の期待が今後12ヶ月で6.0%に上昇しています—2023年5月以来の最高値です。
貿易戦争はリスクを高めています。2025年2月、トランプはすべてのメキシコおよびカナダ製品に25%の関税を課し、カナダの石油およびエネルギー輸出に10%を追加し、中国からの輸入にさらに制限を加えました。
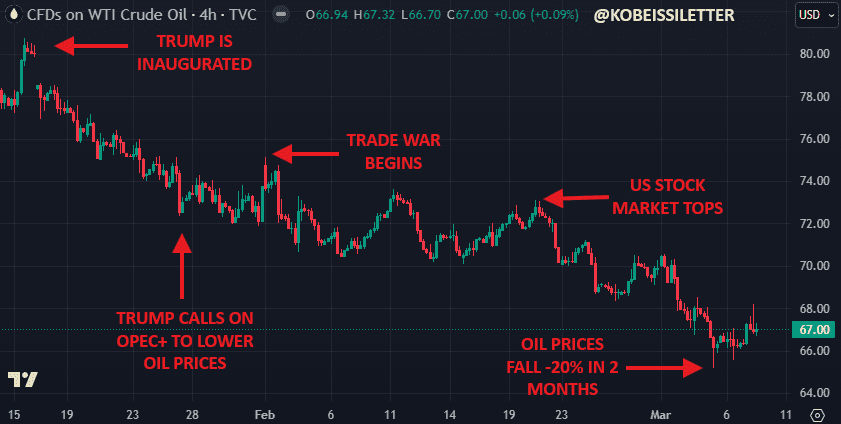 トランプの貿易戦争政策の影響で、石油価格は20%下落しました。
しかし、景気後退は、あらゆる政策手段よりも早くインフレを押し下げる可能性があります。コベイッシ・レターは、WTI原油価格がたった2ヶ月で20%下落したことを強調しており、これは景気後退の恐れと貿易戦争の不確実性によって引き起こされています。
経済の低迷が石油、商品、消費財の需要を減少させるため、トランプはこれをインフレと闘う効果的な方法と見なすかもしれません。経済ナショナリズムに対する彼の立場を強化しながら。
FRBの手を強制する:政策手段としての景気後退
トランプが金利引き下げの最大の障害?連邦準備制度。FRBのジェローム・パウエル議長は、金利引き下げが2025年に保証されているわけではなく、不確実性とインフレリスクを指摘しています。
さらに、ピーターソンの最近の分析によれば、金利引き下げの遅延がベアマーケットを引き起こし、経済的条件をさらに厳しくする可能性があります。トランプは長期的な戦略を進めているようです。2025年3月6日、彼は「株式市場を見ていない」と主張し、彼の最初の任期との対照的な姿勢を示しました。
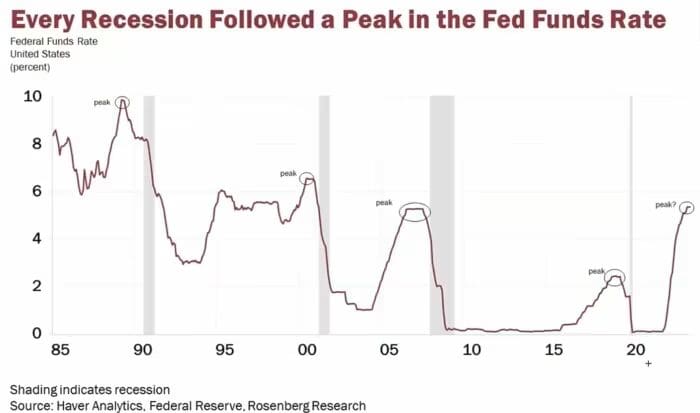 景気後退は歴史的にFRBのフェデラルファンド金利のピークに続いて発生します。
さらに、アナリストは、彼が連邦準備制度の手を強制するために市場の下落を容認する意欲があることの兆候と解釈しています。
投資家デビッド・ロッシュは、経済の減速、予想よりも弱い金利引き下げ、過大評価されたAIセクターにより、2025年のベアマーケットを予測しました。
景気後退はトランプが望むものを正確に与えるかもしれません:
金利を引き下げるために連邦準備制度の政策を強制的に変更させる。
彼の政権に新たな経済的機会を生む可能性のある市場の修正。
彼の広範な戦略に合わせてインフレ、貿易、エネルギー政策を再調整する。
しかし、これはリスクを伴います—失業率の上昇、経済の収縮、潜在的な政治的影響。
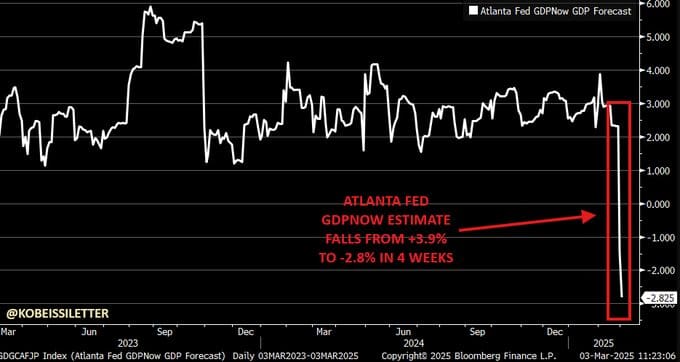 アトランタ連邦準備銀行のGDP予測は+3.9%から-2.8%に急落しました。
アトランタ連邦準備銀行の2025年第1四半期GDP予測はすでに-2.8%に急落しており、急激な減速を示唆しています。それでも、トランプの経済的優先事項—債務のリファイナンス、エネルギー価格の引き下げ、金利の引き下げ—は、彼の計算においてリスクを上回る可能性があります。
景気後退は金利の引き下げを促進し、国の借金を管理するのに役立つかもしれませんが、市場のボラティリティ、雇用の喪失、潜在的な政治的影響など、重大なリスクを伴います。
最近の市場の動きはこれらの懸念を反映しており、S&P 500は2.7%の下落、ダウ・ジョーンズ工業平均は890ポイントの下落、ナスダック総合指数は4%の減少を経験しています。
これらのリスクにもかかわらず、トランプ大統領の最近の発言は、長期的な利益のために短期的な経済的痛みを耐える意欲を示唆しています。
最近のインタビューで、米国の大統領は現在のフェーズを「富をアメリカに戻すための移行期間」と呼び、より広範な政策目標を達成するために潜在的な経済的低迷を受け入れる戦略的な姿勢を示しました。