


執筆:0xjs@金色财经
「国運級別」の技術突破Deepseek、その後の影響が続き、全体の中国資産は再評価される必要があるかもしれません。
2025年2月5日、ドイツ銀行は報告書「中国が世界を飲み込む(China eats the World)」を発表し、投資家の間で話題になりました。ドイツ銀行は、2025年は中国が他の国を超える年であるとし、2025年には中国が1週間で世界初の第6世代戦闘機と低コストの人工知能システム「DeepSeek」を発表しました。マーク・アンドリーセンは「DeepSeek」の発表をAIの「スプートニクの瞬間」と称しましたが、むしろそれは中国の「スプートニクの瞬間」であり、中国の知的財産が認められることを示しています。中国は高付加価値分野で卓越した成果を上げており、供給チェーンの分野で前例のない速度で拡大しています。中国はほぼすべての業界でリーダー的な企業を持ち、グローバル市場での中国企業の拡大に伴い、中国の評価割引はいつかプレミアムに変わるべきです。投資家は中期的に中国株への投資に大きくシフトする必要があり、香港/中国株は中期的に大相場を迎えるでしょう。
注目すべきは、報告書のタイトルがa16zの創設者マーク・アンドリーセンの名言「ソフトウェアが世界を飲み込む(Software is eating the world)」を借用していることです。報告書の第1部「これは中国のものであり、AIのものではない、‘スプートニクの瞬間’」もマーク・アンドリーセンが最近DeepSeekに対して述べたコメント「DeepSeek is AI's Sputnik moment」を借用しています。
以下はドイツ銀行の報告書全文です:
原題:中国が世界を飲み込む(China eats the World)
著者:ピーター・ミリケン、CFA、リサーチアナリスト
これは中国のものであり、AIのものではない、「スプートニクの瞬間」
私たちは2025年が投資界が中国が他の国を超えつつあることに気づく年であると考えています。今や、人々は中国企業がさまざまな製造分野、さらには増加するサービス分野で、より高いコストパフォーマンスを提供しており、しばしば品質も優れているという事実を無視することがますます難しくなっています。
投資家は主導的な地位を占めるためにコストを払っており、「中国ディスカウント」は消えると予想されます。さらに、政策が生産よりも消費に傾いているため、金融の自由化により、全体のサイクルにおいて収益性が期待を上回ると信じています。私たちは、香港/中国株のブル市場が2024年に始まり、中期的に以前の高値を超えると考えています。
中国は最初に世界の衣料品、繊維、玩具の企業主導権を確立しました。その後、基礎電子、鉄鋼、造船などの分野で主導権を握り、最近では白物家電、太陽光発電、その他あまり目立たない分野でも同様です。
中国は予告なしに、複雑な電気通信機器、原子力、国防、高速鉄道などの分野で主導権を握っています。これらの技術的成果は以前は投資家に軽視されていました。
しかし2024年末には、中国が急速に台頭し、世界の自動車輸出のリーダーとなることで注目されます。多くの機能が豊富で魅力的かつ既存モデルよりも低価格の電気自動車がグローバル市場に押し寄せてきます。
2025年、中国は1週間で世界初の第6世代戦闘機と低コストの人工知能システム「DeepSeek」を発表しました。
マーク・アンドリーセンは「DeepSeek」の発表をAIの「スプートニクの瞬間」と称しましたが、むしろそれは中国の「スプートニクの瞬間」であり、中国の知的財産が認められることを示しています。中国は高付加価値分野で卓越した成果を上げており、供給チェーンの分野で前例のない速度で拡大しています。
私たちは、グローバル投資家が中国資産を大幅に低く評価する傾向があり、数年前に彼らが化石燃料を避けたのと同様であると考えています。市場が非市場指向の意思決定を行う投資家を罰するまで、彼らはこの事実を無視できなくなるでしょう。今日、基金は中国に対して極めて小さなリスクエクスポージャーを持っています。高い競争優位性を持つリーディング企業を好む投資家は、次の点に留意する必要があります:今日、広範で深い競争優位性を持っているのは中国企業であり、彼らが経済的に優れていると考える西側企業ではありません。
中国の製造業の強さは明らかで、商品輸出額はアメリカの2倍です。中国は世界の製造業の30%の付加価値に貢献しており、サービス業のシェアも急速に増加しています。人々は中国経済の弱さを懸念し、中国を投資先として避けていますが、経済が周期的に減速しているにもかかわらず、中国の成長速度はほとんどの先進市場の2倍以上です。
ほぼすべての業界でリーダー的な企業を持つ中国は、グローバル市場の中でのシェアを長期間にわたり1桁に維持することは難しいでしょう。私たちは、人々が徐々に認識するようになってきたと考えています。今日の中国は、1980年代初頭の日本のようなものであり、当時日本企業は価値の連鎖を登り、製品の質が向上し、革新が絶え間なく生まれていました。西側の多くの企業や業界は潜在的な生存危機に直面しており、したがって彼らはこのことを反映させる形で投資ポートフォリオを再調整する必要があります。
生存するために、西側企業は必要です:1)大規模な自動化;および/または2)貿易障壁の設定。過去には、第二の道は経済体にとって後退を意味しましたが、その状況が発生していますが、それが必ずしも西側にとって有利になるわけではありません。例えば、自動車分野では、中国の主要な輸出市場はG10諸国以外の約70億人の人口です。
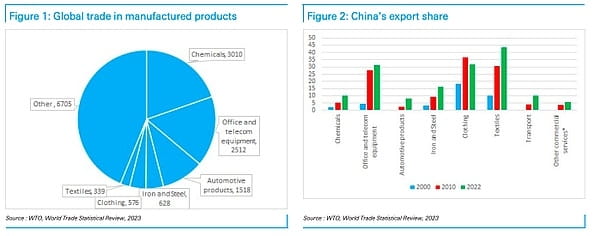
図1:世界の製品貿易 図2:中国の輸出シェア
国際貿易の主要カテゴリーを観察すると、中国は衣料品(中国が海外展開をする前に主導していた分野)を除くすべてのカテゴリーでシェアを占めています。重要な商品カテゴリーにおいて、中国の規模はアメリカよりも大きく、通常は何倍も大きいです。唯一の例外は自動車(ここでは価値について言及しており、数量ではありません)ですが、中国もすでに先行している可能性があります——フォードのCEOが小米の車を運転していることからも、そのトレンドが変わるとは考えにくいです。サービス業においても、中国は追いついており、例えば輸送サービスではシェアが毎年約0.5ポイント増加しています。
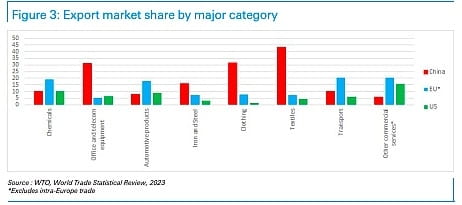
図3:主要カテゴリーの輸出市場シェア
特許を知的財産の代理指標として
中国は完全なバリューチェーンを持ち、地域内で専門のクラスターを形成し、重要な産業においてシリコンバレーのような複数の専門分野を持ち、国内の大学と密接に協力しています。
電気自動車分野では、中国は約70%の特許を持ち、5Gおよび6Gの電気通信機器分野でも同様の地位にあります。
2023年、中国の特許出願数は世界のほぼ半分を占めています。中国の理工系卒業生の数はインドを除く世界の他の国々の合算を上回っているため、この傾向は続く可能性があります。また、他国の多くの卒業生も中国人であることを考慮する必要があります。したがって、特別な事態が発生しない限り、中国企業の優位性の上昇は短期的に阻止される可能性は低いでしょう。
中国は確かに貿易障壁に直面しており、アメリカとEUが電動車に関税を課しているのは明らかな例ですが、西側は行動を起こす際に制約を受けています。なぜなら、彼らはその結果がもたらす可能性のあるより深刻な結果(たとえば、インフレーション、競争力の低下、報復)を考慮する必要があるからです。1980年代、アメリカは日本の発展を抑制しようとし、ある程度の成果を上げましたが、私たちは現在の中国の状況が1989年の日本とは異なると考えています。むしろ、過去数年の日本に似ています。
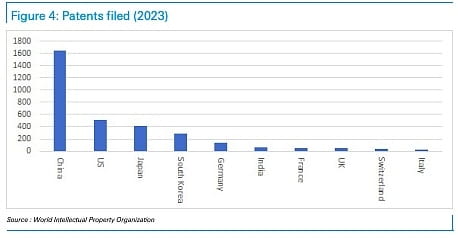
図4:2023年の特許出願数
中国 vs. 1980年代の日本
1970年代を通じて、日本の国民総生産(GNP)は世界第2位であり、アメリカに次いでいました。ウィキペディアを調べて驚いたのは、1980年代に日本の実質GDP年平均成長率はわずか4%であり、これが日本の経済「奇跡」の重要な要素と見なされていたことです。それに対して、今日では中国の経済成長率が4%か5%かに対して人々が不安を感じ、「遅い」と見なしているが、後から見るとこの見解は「奇跡」と見なされるかもしれません。
(プラザ合意)は円の40%の上昇を要求しましたが、これが日本の産業面での優位性を鈍化させました。これにより経済が減速し、日本政府は緩和的な金融政策を通じて対応しました。1987年から1989年にかけて、経済成長は5%に回復し、この期間中に株式市場は急騰し、バブルが発生しました。経済成長の回復が鋼鉄業界や建設業の復活をもたらし、賃金水準を引き上げ、雇用を増加させました。1980年代後半、国内需要が経済成長の原動力となりました。この状況は中国でも起こる可能性があります。
1980年代の日本
ウィキペディアの説明によれば、日本の経済成長は大量の安価な労働力の投入、資本の集中的使用、そして生産性の向上を通じて実現されました。国内投資はGDPの30%を超え、金融抑圧により金利が低水準に保たれ、投資を促進しました。日本は合弁企業を通じて新技術を取得しました。1970年代初頭、日本の貯蓄率はGDPの40%に達し、1980年代初頭には30%近くに低下しました。1970年代、日本は貿易摩擦を避けるために海外に工場を設立し始めましたが、中国は最近まで類似の措置を取っていませんでした。
問題は:中国はこの発展の道のどの段階にいるのか?日本と同様に、中国も不動産バブルを経験しましたが、その程度は日本には及びません。また、信用が引き締まり、不動産業界が下降し始めてからすでに6年が経過しています。住宅価格は3分の1下落し、住宅ローン金利は半分に減少し、名目GDPは約3分の1増加したため、住宅購入の負担能力は数年ぶりに回復しました。利益率が低く、市価利益率の倍数が低いため、株式市場の評価も低位にあります。したがって、これは1989年のバブルにあった日本ではありません(当時、日本の株式市場の時価総額は過去20年間で50倍に増加しました)。
一般的に、人々は中国が日本のように消費主導の経済発展の道を歩むことはないと考えており、単に日本のように経済低迷に陥るだけだと思っています。しかし実際には、中国はアメリカ、日本、シンガポール、中国香港、中国台湾、韓国、スペイン、東欧の多くの国や地域が歩んできた道を進んでいます。他のいくつかの国や地域は中所得トラップに苦しんでいますが、中国は世界の製造業および増加するサービス業のリーダーとなっています。
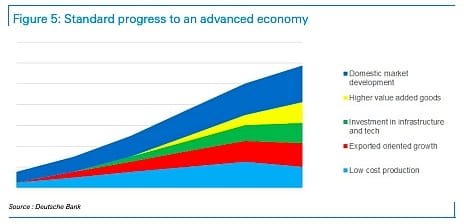
図5:先進経済体への標準プロセス
日本はこの時期に金融システムの自由化を実現しました
国際通貨基金の2013年報告(中国経済転換)の第12章では、1980年代の日本と中国の将来の発展路線には類似点があることが指摘されています。(プラザ合意)以前、日本の金融システムは高度に規制され、金利は管理され、資本規制は厳格であり、企業は資金が豊富であったため、銀行信用の需要は限られていました。日本の投資家は多くのアメリカ資産を保有しており、円安が進む中、日本に金融市場の開放と円建て資産の魅力を高めるよう外部からの呼びかけがありました。これが逆に資金が日本に流入し、通貨供給量が増加し、経済成長と資産バブルを促進しました。
中国も同様の方向に向かっている可能性があります。トランプ大統領はレーガン大統領のやり方を模倣し、貿易協定において中国の金融自由化を推進するかもしれません。そして中国も人民元の国際化を加速する準備ができているかもしれません。私たちは、これは株式市場にとって好材料であり、人民元が減価する可能性があるため、外国為替の観点から企業の収益性と中国資産の魅力が向上するでしょう。アメリカはなぜこれを推進するのでしょうか?理由はおそらく次の通りです:1)協定を結ぶための政治的考慮;2)人民元の減価が関税の影響を相殺し、貿易が継続し、関税が課されることを可能にするという考え;3)金融自由化が人民元の上昇をもたらし、中国の競争力を弱めると考えること。
外部からの圧力がどのようであれ、中国が消費を促進したいのなら、金融システムの自由化は助けになるでしょう。金利を正常化し、貯金者から企業への富の移転を終わらせることができます。これにより、過度の投資と悪性競争が減少し、資本が適切に配分され、企業の収益性が向上し、国有企業の収益率が向上することで財政的な圧力が軽減されるでしょう。私たちは、大企業、投資会社、家庭が政府に対して悪性競争を緩和し株式市場の価値を向上させるようにますます圧力をかけると予想しています。政府が以前にインフラと不動産の過度投資を減速させたように、産業の過度投資を抑制することが次のステップとなるでしょう。これは予想以上に早く進む可能性があります。私たちはこれが2025年の重要なテーマとなり、アメリカを安心させ、状況の要求に応じて、再び大相場を引き起こすと予測しています。
しかし、中国の人口減少は何を意味するのでしょうか?
中国の人口減少は経済成長に対する負担となっていますが、多くの国がこの問題に直面しています。私たちは、これは重要な事実を完全に無視していると思います。それは、中国には2つの利点があることです:1)自動化のリーダーであり、世界の約70%の産業ロボットが中国に設置されています。これにより生産性の利点が生まれ、結果として一人当たりの富が向上します。2)巨大な潜在市場を持ち、「一帯一路」イニシアチブが中央アジア、西アジア、中東および北アフリカ地域をその発展の軌道に取り込むことで、市場の潜在能力が拡大しています。
中央アジア地域は8000万人の人口しかありませんが、資源が豊富です。西アジア地域の人口は3.1億人で、全体的に富裕層が多いです。南アジア地域は21億人の人口があり(そのうちの3分の2はインドに住んでいますが、現在インドは中国との貿易や投資を大幅に制限していますが、中期的には状況が変わる可能性があります)。さらに、アフリカには14億人の人口がいます。言い換えれば、アフリカの潜在的な消費人口は中国と同等であり、中央アジア、西アジア、南アジア(インドを除く)の潜在的な消費人口は東南アジアとラテンアメリカと同等です。もし中印関係が改善すれば、インドの潜在的な消費人口も巨大な市場になるでしょう。したがって、中国の国内人口の状況だけを考慮すると、中国の未来に対して誤った結論を導く可能性があります。
2024年、中国の輸出は7%増加し、ブラジル、アラブ首長国連邦、サウジアラビアへの輸出はそれぞれ23%、19%、18%増加し、「一帯一路」沿線のASEAN諸国への輸出は13%増加しました。現在、中国のASEANおよびBRICS諸国への輸出額は、アメリカおよびEUへの輸出額と同等になっています。この5年間で、これらの目的地への輸出市場シェアは毎年約2ポイント上昇しています。ラテンアメリカにおいても、中国は急速に市場を拡大しています。したがって、アメリカが高関税を課すことは中国にダメージを与えるだろうが、ドイツ銀行の経済チームは、アメリカが上半期と下半期でそれぞれ10%の関税を課す場合、中国のGDPに0.5%の下方圧力をもたらすという、制御可能な衝撃であると考えています。
中国の輸出主導権の欠点は、多くの大国が金 BRICS諸国内部でも保護主義的措置を採用しているため、中国の輸出成長が制限されている点です。しかし、その知的財産と製造業の付加価値の優位性により、中国企業は他の市場に工場を設立したり、部品を輸出して組み立てたりすることで国際市場での影響力を拡大する可能性が高いです。ドルの武器化により、海外のインフラや工場への投資はアメリカ国債への投資よりも魅力的になっています。そのため、将来の発展方向は非常に明確です。
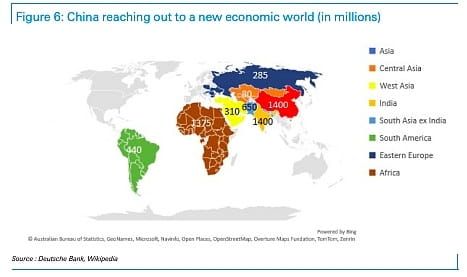 図6:中国が新しい経済市場を拡大(単位:百万人)
中米貿易問題は思わぬ好材料を迎える可能性がある
市場は、アメリカの中国に対する関税レベルがドイツ銀行の予想を上回ると広く予想しています(私たちは2025年に段階的に20%の関税を実施することを予想していますが、そのうちの1つはすでに発表されています)。しかし、実際の状況はこの悲観的な予想よりも楽観的である可能性があります。
トランプ政権は明らかに関税を財政収入の源として利用することに熱心であり、経済的および戦略的理由から中国を主要な関税収入源として見なしています。しかし、トランプ大統領は戦術的な勝利をより重視しているようで、支持を得るのが難しいイデオロギー的立場よりも重視しているかもしれません。私たちの業界には投資家とトレーダーがいます。近年、トレーダーの影響力が増しています。おそらくトランプ大統領はイデオロギーを貫く「投資家」ではなく、政治的な「トレーダー」に近い存在です。そうであれば、厳格にストップロスを設定することが予想されます。
「DeepSeek」の登場は、西側が中国を抑制できるという幻想を打破しました。アメリカは、規制を緩和し、安価なエネルギーを提供し、国内で競争できない製品の輸入障壁を下げる方法でビジネス発展を刺激することが最善です。最後の点については、実現までに長い時間がかかるかもしれませんが、私たちはアメリカ下院、上院の議員やビジネスリーダーが内部からの要求を生み出し、アメリカが貿易問題において伝統的な共和党の立場に戻るように促すと予想しています。これには何度かの交渉が必要かもしれませんが、このアナリストは中期選挙前に貿易志向の立場が最終的に「アメリカ第一」のアジェンダの一部となることを期待しています。
私たちは、政治的な「トレーダー」が早期に成果を確定しようとするため、2025年上半期に中米貿易協定を締結し、その後西半球の問題に焦点を移す可能性があると考えています。迅速に締結された協定には、限られた関税(ドイツ銀行の予想のように)、現行の制限の一部の解除、そして中米企業間のいくつかの大規模契約が含まれるかもしれません。このような状況が発生すれば(このアナリストはそうなると考えています)、中国株式市場は上昇すると予想されます。
貿易と市場のパフォーマンスは必ずしも密接に関連しているわけではありません。
歴史的に、貿易と経済力は常に相互に関連してきました。したがって、輸出と株式市場のパフォーマンスを関連付ける研究がほとんどないことに驚きます。しかし、中国の輸出は世界の貨幣供給量の増加と密接に関連しており、世界の貨幣供給量は常に増加していますが、現在は減速しています。私たちがドイツ銀行のAIプラットフォームに関連する研究を探すよう促すと、次のように回答されました。「いくつかの研究は、輸出の増加が企業の利益を向上させ、それが株式評価を高めると示しています……(しかし)いくつかの研究は、輸出の増加にのみ焦点を当てることが時には国内需要を犠牲にする可能性があり、全体的な経済成長を妨げ、結果として株式市場に悪影響を与える可能性があることも示しています。」
したがって、矛盾することに、輸出の減少はしばらくの間、むしろ株式市場を押し上げる可能性があります。中国はさまざまな業界での台頭とともに、多くの分野での過度な投資がありました。太陽光発電分野では、現在供給を削減する努力が行われており、他の業界もこれに倣えば、株式市場にとって好材料となり、国内消費に資金を解放する可能性があります。
中国の家庭の預金増加率は名目GDP増加率の2倍に減速していますが、2020年以降、中国の家庭の貯蓄は10兆ドル増加しました。私たちは、これらの貯蓄が中期的に消費や株式市場への投資に多く使われると予測しています。したがって、香港/中国株は利益が加速成長する中で、評価の見直しが大きく進む可能性があります。
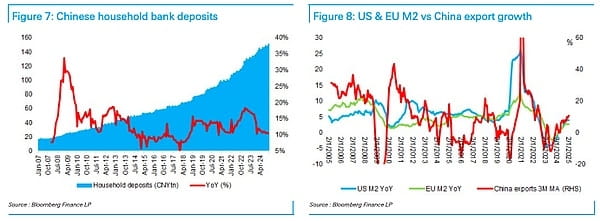
図7:中国の家庭銀行預金 図8:アメリカとEUのM2と中国の輸出成長の比較
市場リーダーの評価
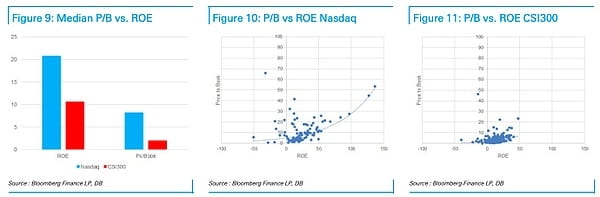
図9:中央値の市価純資産比率と純資産利益率の比較 図10:NASDAQの市価純資産比率と純資産利益率の比較 図11:CSI 300指数の市価純資産比率と純資産利益率の比較
テクノロジーセクターへの投資の問題は、利益が市場リーダーの手に集中する傾向があるため、企業がその地位を争うために激しい競争を繰り広げることです。中国の投資家はこの問題を十分に認識していますが、かつてアマゾンのようなリーディングテクノロジー株も同じ状況に直面していました。私たちがCSI 300指数とNASDAQ指数を比較すると、両方の指数にはそれぞれの分野でのリーディング企業が含まれています。私たちは、アメリカ企業の純資産利益率(ROE)が中国企業の2倍であることを発見しましたが、投資家がアメリカ企業に支払う株価純資産比率(P/B)は中国企業の4倍(8.2倍対2.0倍)です。大多数の中国大企業も香港に上場しており、香港では通常、彼らの株価は約40%安く、1倍の市価純資産比率に近いです。MSCI中国指数を見ると、世界指数と比較して市価利益比率が記録的な10ポイントの割引となっており、その評価範囲の下限にも近いです。
中国企業がグローバル市場で拡大する中で、この評価割引はいつかプレミアムに変わるべきだと思われます。私たちは、投資家が中期的に中国株への投資に大きくシフトする必要があり、株価を押し上げない限り、これらの株を獲得するのが難しいと考えています。私たちは中国株式市場に対して楽観的ですが、これまで中国株を買い入れるために世界を目覚めさせる要因を見つけることに悩まされていました。そして、中国の「スプートニクの瞬間」(または電気自動車分野の支配的地位などのイベント)がその要因だと考えています。香港/中国株式市場は中期的に引き続き優位を保つと予測しています。2024年と同様です。
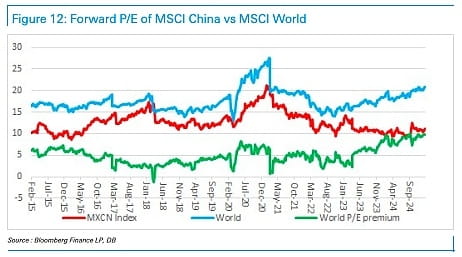
図12:MSCI中国指数とMSCI世界指数の予想市価利益率の比較
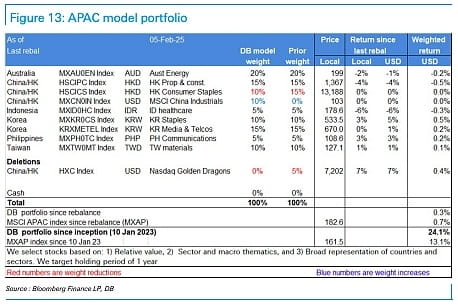
図13:アジア太平洋地域の投資ポートフォリオモデル