


原文著者:Maria、Electric Capital
原文翻訳:1912212.eth、Foresight News
第 6 回年次 ElectricCapital 開発者レポートの作成には 829 人が参加し、私たちは記録的な 9.02 億回のコード提出を分析し、170 万のコードリポジトリをカバーしました。
2024 年の暗号業界データのパフォーマンスはどうですか?
要点のまとめ:
暗号業界はグローバルであり、開発者の勢いは北米から他の地域へとシフトしています。
開発者とユースケースは異なるエコシステムにおいて多様性を示しています。
アプリケーションはすべてのタイムゾーンをカバーしており、グローバルな範囲での広範な適用を示しています。
私たちは暗号分野の開発者数を過小評価しています。なぜなら、私たちの統計はオープンソースの開発活動にのみ焦点を当てているからです。
私たちの方法論には次のものが含まれます:
開発者プロフィールを単一の標準的なアイデンティティに統合します。
ボットアカウントを特定して排除します。
データリストなど、開発活動を反映しないコードリポジトリを削除します。
2015 年にイーサリアムがローンチされて以来、暗号業界は年平均 39% の成長を遂げています。2015 年の月間アクティブ開発者は約 1,000 人でした。現在:月間アクティブ開発者数は 23,613 人に増加しました。
去年、月間アクティブ開発者の数はわずかに 7% 減少しました。
しかし、暗号業界に 2 年以上従事している開発者の数は 27% 増加しました。
これらの経験豊富な開発者は業界の成長を促進しています。彼らは 70% のコード提出量を貢献しています。
2015 年以来、暗号業界はどのように変化してきたのでしょうか?暗号開発者のグローバルな多様性を見てみましょう。
開発者分布の重心がアメリカとヨーロッパの 82% から世界の他の地域に移動しました。
アジアは現在、開発者の割合が最も高い大陸であり、3 人の暗号開発者のうち 1 人がアジアに住んでいます。ヨーロッパは 2 位です。2015 年以来、北米は 1 位から 3 位に下がりました。
私たちは開発者の割合を通じてこれらの大陸のトップエコシステムを特定できます。
開発者の割合で計算すると、イーサリアムは各主要大陸のエコシステムで 1 位です。
ソラナは 2 位です。
ポリゴンはアジアと南アメリカで 3 位です。
ポルカドットはヨーロッパで 3 位です。
ベースは北アメリカで 3 位です。
dfinity はアフリカで 3 位です。
アメリカ、インド、イギリス、中国、カナダは、世界の暗号開発者の中で最大のシェアを占めています。
アメリカは依然として暗号開発者の割合が最も高い国ですが、2015 年以来継続的に減少しています。インドは 10 位から 2 位に上昇しました。
国別での上位 3 つのエコシステム開発者の割合:
イーサリアムはアメリカ、イギリス、中国、カナダで 1 位、インドで 2 位です。
ソラナはインドで 1 位、他の地域で 2 位です。
ベースはアメリカとインドで 3 位です。
ポリゴンはイギリスで 3 位です。
NEAR Protocol はカナダで 3 位です。
ポルカドットは中国で 3 位です。
インドは 2024 年に最も多くの新しい暗号開発者を迎えました。17% の新しい暗号開発者がインドから来ています。
新しい開発者に焦点を当てましょう——2024 年には 39,148 人の新しい開発者が暗号分野を探索しました。これらの新しい開発者をエコシステムごとに分類できます。
ソラナは 2024 年 7 月に新しく追加された月間開発者数が最も多いエコシステムになりました。
2024 年新しい開発者の全体像:Solana は新しい開発者が最も多いエコシステムで、1 位です。
イーサリアムは 2 位です。dfinity、Aptos、Base、ビットコイン、SuiNetwork、NEAR Protocol、Polkadot、Polygon、Starknet はすべて 1,000 人以上の新しい開発者が参加しています。
arbitrum、BNBCHAIN、Optimism、StellarOrg、ton_blockchain はすべて 500 人以上の新しい開発者が参加しています。
誰が開発者の総数で最も急速に成長していますか?開発者の総数は新しい開発者やハッカソン参加者の関心を反映しています。
2023 年第 3 四半期と 2024 年第 4 四半期のデータに基づいて、開発者総数が最も急速に成長している上位 10 のエコシステムは次のとおりです:
誰がフルタイム開発者の数で最も急速に成長していますか?フルタイム開発者は月に 10 日以上コードを提出し、エコシステムに安定した貢献をしています。
2023 年第 3 四半期と 2024 年第 4 四半期のデータに基づいて、フルタイム開発者が最も急速に成長している上位 10 のエコシステムは次のとおりです:
多くの開発者が複数のチェーンで活動しています——現在、3 人の暗号開発者のうち 1 人が複数のチェーンで働いており、この傾向は増加しています。月間アクティブなマルチチェーン開発者は、2015 年の 10% 未満から 2024 年の 34% に増加しました。
最も多くのマルチチェーン開発者を持つチェーンはイーサリアムと開発者リソースを共有しています。
EVM チェーンは最も多くの開発者を共有し、顕著なネットワーク効果を持っています:74% のマルチチェーン開発者が EVM チェーンで働いています。
2021 年以降、EVM クロスチェーンデプロイヤーの割合は 4 倍に増加しました。
ベースは 2024 年の EVM マルチチェーンデプロイヤーで最も人気のあるチェーンですが、ベースのデプロイヤーはベースチェーンにとどまる傾向があります。
デプロイヤーがコードを複数のチェーンに展開するため、大部分のオリジナルコードはどこで書かれているのでしょうか?
2020 年以前、ほぼすべての EVM 上のオリジナルチェーンコードのロジックはイーサリアムで行われていました。
現在、EVM チェーンのコードイノベーションの割合が 30% を超えているチェーンはありません。
ベースは現在、すべての EVM チェーンのオリジナルチェーンコードロジックの 25% を占めており、すべての主要 EVM チェーンの中で最も多いです。
これはイーサリアムエコシステムがコードイノベーションのリーダーシップを維持する方法です—— L2 チェーンを通じて。65% のイノベーションがメインネットと ETH L2 チェーンで発生しています。
イーサリアムエコシステムは、EVM とマルチチェーン開発者における主導的地位を通じて強力なネットワーク効果を示しています。このエコシステムのパフォーマンスはどうでしょうか?
イーサリアムの月間アクティブ開発者数は 6,244 人で、前年比 17% 減少しました。
大部分の損失は 2021 年以降に参加した開発者から来ています。イーサリアムで働いている開発者の中で、2 年以上の経験を持つ開発者は 21% 増加しました。
現在、イーサリアムの開発者の半数以上がイーサリアム L2 チェーンで働いており、この割合は 2022 年の 25% でした。
イーサリアム L2 チェーンは過去 4 年間、開発者の顕著な成長を経験しました。イーサリアム L2 チェーンの月間アクティブ開発者の総数は 3,592 人で、arbitrum が 2021 年に導入されて以来、年平均 67% の成長を遂げています。
ベースは最大のイーサリアム L2 チェーンです。
arbitrum、Starknet、Optimism は 2024 年に 2,000 人以上の開発者を擁しています。
2024 年、ビットコインの月間アクティブ開発者数は 1,200 人で安定しています。経験豊富なビットコイン開発者(ビットコイン開発に 2 年以上従事している)の数は着実に増加しています。現在、月間アクティブな経験豊富なビットコイン開発者は 672 人に達し、新記録を達成しました。
ビットコイン開発者の 42%——ほぼ半分——がビットコインのスケーリングソリューションに取り組んでいます。
ゼロ知識証明 (ZK) は、開発者中心で研究に基づく分野です。それはどのように進展していますか?
2,000 人以上の月間アクティブ開発者が ZK エコシステムで働いており、そのうち 823 人はフルタイムの開発者で、月に 10 日以上コードを提出しています。
ゼロ知識証明 (ZK) のオンチェーンデプロイも 2020 年の 40 から 2024 年の 639 に増加しました。
数字は依然として平坦ですが、明確な成長を示しています。デプロイヤーの数も増加しています。
ZK も使用されています——ZK プレコンパイルされたコントラクトの使用は 2020 年の 47 から今年の 680 へと増加しました。
ゼロ知識証明 (ZK) 開発者とユーザーはいつ活発ですか?
ZK Rollup コントラクトのデプロイヤーは東半球の労働時間中に活発であり、ZK ユーザーも同様です。
ZK ユーザーとデプロイヤーは東半球、特に東ヨーロッパ、アフリカ、アジアに集中しているようです。
NFT と DeFi は暗号分野で確立されたアプリケーションシーンです——ほとんどのトップスマートコントラクトは NFT または DeFi に関連しています。これらのアプリケーションシーンはどのように発展していますか?まずは NFT から始めましょう。
すべての主要 NFT 活動チェーン(ビットコイン、イーサリアム、ポリゴン、ソラナ、ゾラ、ベース)において、NFT のデプロイは前年比 3 倍以上の増加を見せています。
NFT のデプロイは歴史的な新記録に達しました。新しいデプロイの 87% がベースとゾラで発生しました。
NFT 活動は著しくミント(minting)にシフトしています。
2024 年、NFT のミントは歴史的な新記録に達し、97% のミントがベースで行われました。
ソラナは 57% のミントウォレットを持ち、64% のミント取引を捕らえています。
ミント活動の増加は、NFT が 2024 年に芸術分野を超えて、より多くのアプリケーションシーンをカバーしたためです。
NFT 取引は依然として重要な基本アプリケーションであり、OpenSea から Magic Eden や Tensor などのプラットフォームに拡大しています。
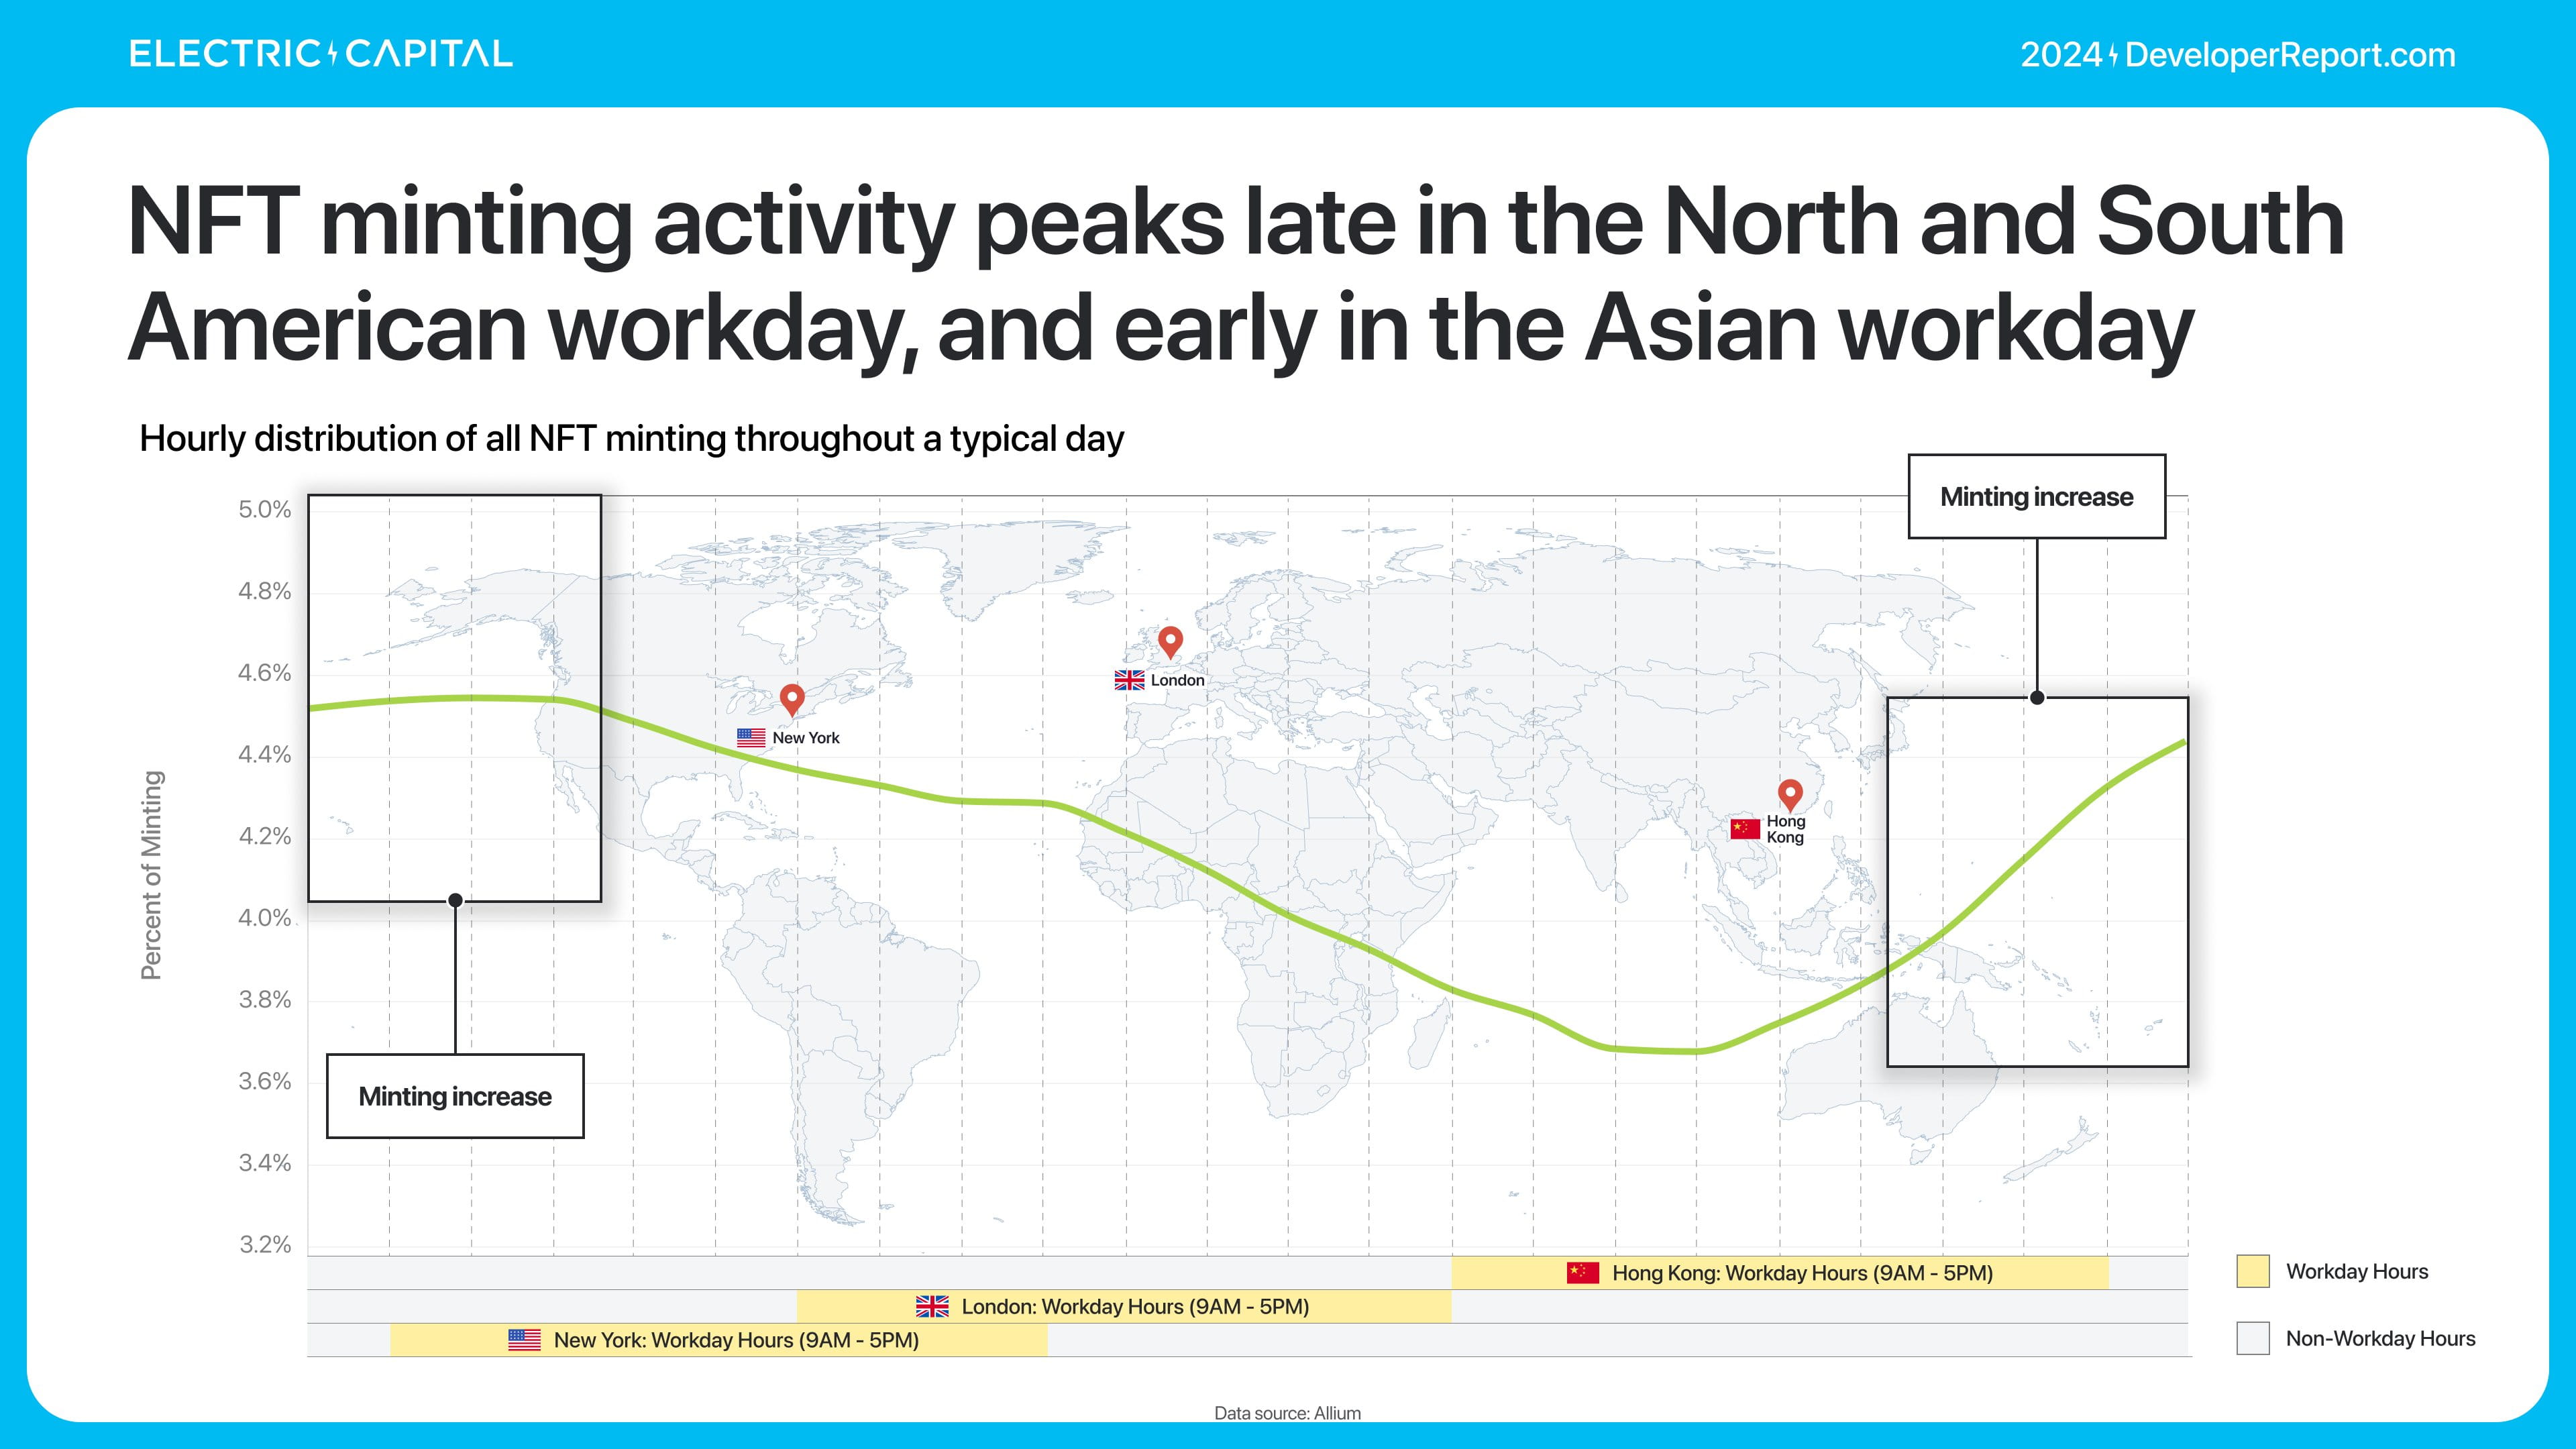
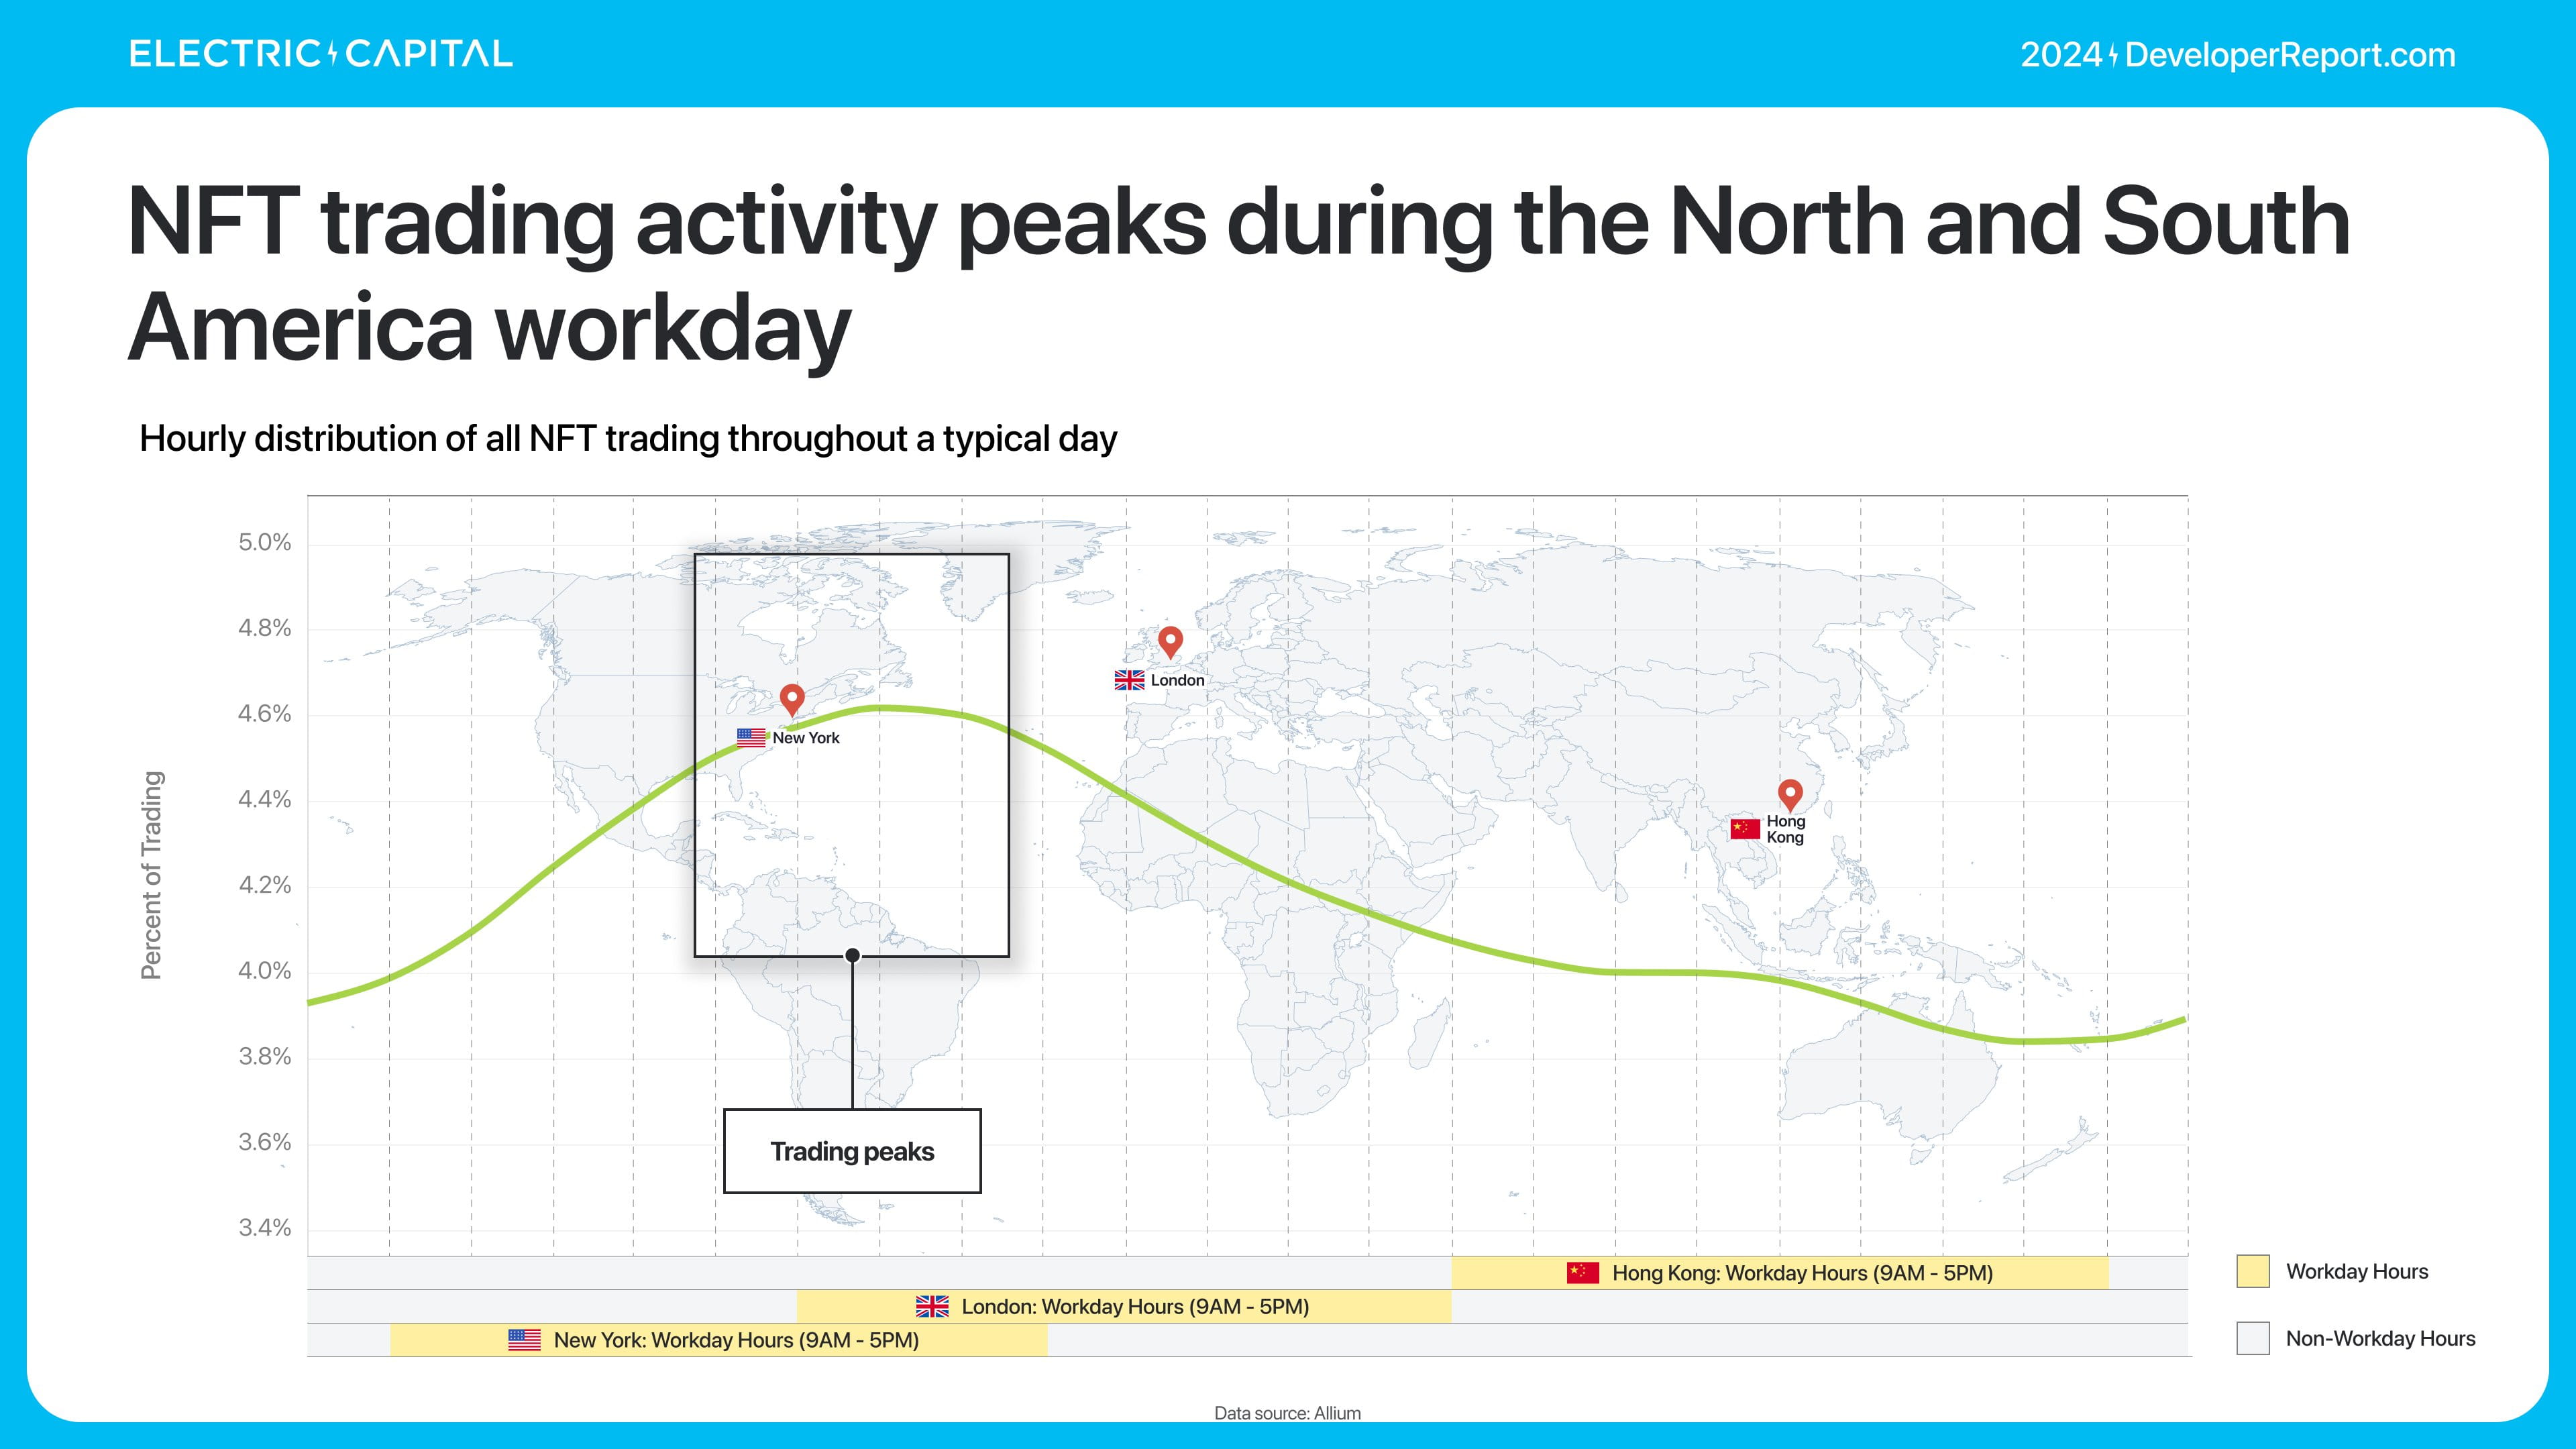
NFT のミントと取引の取引量は異なる地域でピークに達しました——これは異なるユーザー群が存在することを示しています。
3,532 人の月間アクティブ開発者が DeFi 開発に従事しています。DeFi 開発者は経験豊富で、そのうち 2,097 人(59%)は DeFi に 2 年以上従事しています。
53% の DeFi 開発者がイーサリアムおよびその L2 チェーンで働いています。
2024 年、DeFi の総バリューロック(TVL)は 89% 増加しました。
イーサリアムの TVL は主導的地位を占めており、2 番目のチェーンの 7 倍です。
大多数の TVL は常にイーサリアムに集中しています。
非イーサリアムの TVL は 3 年間で 3% から 36% に増加しました。
TVL シェアの最大の躍進はソラナで発生しました。
これらの TVL の成長を促進しているのは何ですか?私たちは開発者の種類によって DeFi 開発者を分類できます。
過去1年間で、再質押 (Restaking) によって 290 億ドルの TVL が増加しました。
LRT は 350 万 ETH を超えました。
46% の LRT が DeFi に使用されています。
大多数の LRT はマネーマーケット、利益、金利デリバティブ、ブリッジプラットフォームに預けられています。
Eigenlayer は LRTs の創出を促進しました。それでは、Eigenlayer の開発者エコシステムの成長はどうでしょうか?
252 人の月間アクティブ開発者が Eigenlayer エコシステムで働いています。Eigenlayer の開発者は非常に熱心で、39% がフルタイム開発者であり、半数以上の開発者がこのエコシステムで 2 年以上働いています。
TVL は、私たちが DeFi の使用状況を理解するための唯一の指標ではありません。貸付プラットフォームの TVL は DEX の 3 倍ですが、DEX のユニークアドレス取引量はそれ以上です。例を挙げれば——DEX と貸付プラットフォームの比較:2024 年、Uniswap のユニークアドレスのインタラクションは AAVE の 72 倍です。
2024 年、DEX の取引量はほぼ倍増し、月間 2,090 億ドルに達しました。
ソラナとイーサリアムは取引量が最も多く、第二のチェーンの 2 倍以上です。
ソラナは 2024 年に最も多くの取引量を処理し、5740 億ドルに達しました。イーサリアムメインネットとその L2 チェーンの総 DEX 取引量は 9310 億ドルです。
ソラナは低手数料 DEX の使用シーンで主導的な役割を果たしています。2024 年、その取引量は 3 倍以上に増加し、月間取引量は 6.46 億件に達しました。
DEX 取引の 81% はソラナから来ています。
取引ウォレットの数に基づいて、1 回の取引で金額が 1 ドル未満のウォレットを除外しました。ソラナは最も多くの独立した取引ウォレットを持ち、その数は 2 番目のチェーンの 7 倍です。
ベースはソラナを除いて、独立した取引ウォレット数が 2 番目に多いです。
ベースとソラナは小額送金に非常に人気があります。これらのチェーンでのウォレット取引の平均金額が最も少ないです。
イーサリアムは高価値の送金に最も支持されています。イーサリアムのウォレット取引の平均金額は最大です。
これらの DEX ユーザーはどこにいますか?私たちは DEX を通じて DeFi の使用状況を理解できるため、金融活動はしばしば DEX から始まったり終了したりします。
世界的な活動は異なるチェーンでの分布が異なります——活動の分布が均等であるほど、使用がよりグローバルであることを示しています。イーサリアムとソラナの使用分布は最も均等です。
ステーブルコインは、世界最大の暗号アプリケーションシーンの 1 つです。ステーブルコインのパフォーマンスはどうですか?ステーブルコインの使用は歴史的な新記録に達しました:現在流通しているステーブルコインの総額は 1960 億ドル、日取引量は 810 億ドル——この 2 つはともにステーブルコインの歴史上の最高記録です。
USDC と USDT は取引量の 95% を占めています。
イーサリアムはステーブルコインの最初のエコシステムです—— 59% のステーブルコインはイーサリアムで発行されています。
ステーブルコインのグローバルな活動状況はどうですか?
ステーブルコインは常に活発ですが、アジア、ヨーロッパ、アフリカの労働時間中に取引量が 2-3% 増加しました。
安定コイン取引は東半球の労働時間中にピークに達しましたが、取引量は西半球に傾いています。
ビットコインとイーサリアム ETF が今年導入され、オフチェーン資本がチェーン上の資産にアクセスする便利な方法を提供しました。ビットコイン ETF は 500 億ドルを超える純流入を引き寄せ、歴史上最も成功した ETF の 1 つとなりました。
ビットコイン ETF の大部分の取引量はリテール投資家から来ています。
ビットコイン ETF はまだ初期段階ですが、機関投資家は記録的な速度で現物ビットコイン ETF を購入しています。
イーサリアムの ETF は今年の 7 月に発売されました。現在、イーサリアム ETF の資産運用規模 (AUM) は 130 億ドルで、35 億ドルの純流入を引き寄せています。このパフォーマンスは 2022 年以来最も成功した ETF の発売(ビットコイン ETF を除く)に相当します。これは主にリテール投資家によって推進されています。
ビットコインとイーサリアム ETF は歴史的な記録を打ち立てました。彼らの初年度には、累積流入資金が歴史上最も成功した ETF の 2 倍以上です。