


原文タイトル:(CRYPTO THESES 2024)
原文出典:Messari
原文翻訳:深潮 TechFlow
約束通り、有名な暗号データと研究機関Messariが(Messari Theses 2024)を発表し、私たちは皆のために第一章を整理して翻訳しました。2024年のトップ10投資トレンド。
著者の見解では、Web3は非常に馬鹿げた概念名詞であり、皆がこの言葉を使わなくなり、「Crypto」の物語に戻ると、暗号通貨の総市場価値は倍増した。
今年の投資トレンド予測の中で、Messariはビットコインに対する強い期待を表明し、同時にイーサリアムには否定的で、「超音波通貨」(持続的なデフレーションが持続的な上昇をもたらすことを指す)の物語は無意味だと考えている。Solanaと比較して、イーサリアムには圧倒的な優位性は存在しない。さらに、MessariはAIと暗号通貨の統合に強い期待を寄せており、後の発表されたアナリストのポジションを見ると、多くの人がAKT\TAOなどのトークンを保有していることが分かる。MessariはDePIN、DeSoc、DeSciという3つの新興物語にも期待を寄せている。
記事全文はこちら:
1.0 投資トレンド
昨年12月、私は暗号資産業界に関わるすべての人を代表してWeb3という言葉を廃止しました。
これはデタラメで、広報向けの言い回しです。私たちがBuildしようとしている面白いものを、すべて台無しにしてしまう。
NFTのPFPコレクションはWeb3、DeFi 2.0はWeb3、サム・バンクマン=フリードはWeb3……
暗号の世界では、ポンジ的な計画に完全に依存しないもの——たとえば個人ウォレット、取引プライバシー、インフラの進歩、DeFi、DePIN、DeSoc——といったものをもっと見たいと思っています。
今年は、失望させませんでした。
冷酷にWeb3という言葉を殺してから(注:Web3を体現していた詐欺が崩壊したことを指します)、暗号資産の時価総額はほぼ倍増しました。私たちの業界で最大の詐欺師たちは、刑務所にいるか、まもなくそこに行くところです。
素晴らしいプロダクトには、滑らかなデザインがついてくる。そしてそれはリリースされました。私は2024年の暗号資産の見通しに、これまで以上にワクワクしています。
要するに、暗号市場の状況は強いです。
この文章を読んでいる新参者がいることは分かっています。だから念のため言いますが、これは上級講座であって、初心者向けの入門講座ではありません。
あなたにはすでに関連知識がある前提で、短く言います。時間が重要な要素だからです。
この冒頭の「投資トレンド」セクションは、友人に「レポート全部読んだよ」と言いたい人のためにあります。私が昨年のレポートの最初の3節で、勝利の旅に出る必要はないと思います。ただ、さまざまな市場の細分領域で順風順調な実績が見られ、長い暗号のクリプト冬の後に楽観的なムードが切実に必要とされているという裏付けもあります。
私たちは2024年のビットコインのブル相場シナリオから、この文章を始めます。
1.1 BTCとデジタル・ゴールド
「私たちは今どの段階にいるんだろう?2015年1月みたいでもあり、2018年12月みたいでもあり、もっと言えば“腎臓を売ってでも、もっとビットコインを買いたい”感じでしょうか。」
上記は、2022年12月時点で私がビットコインについて抱いていた見解です。
短期的にビットコインの取引ポジションを予測するのは難しいものの、より長い時間軸で見れば、その魅力はほぼ疑いようがありません。
FRBがさらに利上げするのか、それとも緊急ブレーキを踏んで方向転換し、真剣に量的緩和を実施するのかは分かりません。商業用不動産が引き金になって景気後退が起きるのか、あるいはポストコロナの金融・財政の“むち打ち”の後に、経済が「ソフトランディング」できるのかも分かりません。株は下落するのか、もみ合いになるのか。それともビットコインがテック株や金と相関するのかどうかも分かりません。
一方で、ビットコインの長期論点は非常にシンプルです。すべてはデジタル化される。政府は負債を抱えすぎて浪費しすぎています。彼らは完全に失敗するまで刷り続けるでしょう。投資家が最終的に得られるビットコインの総量は2100万に限られます。市場で最も強力なMEMEは、2024年のビットコインの半減期を通じて、4年に一度の大規模マーケティングイベントが始まることです。
時にはシンプルにしておけばいい!
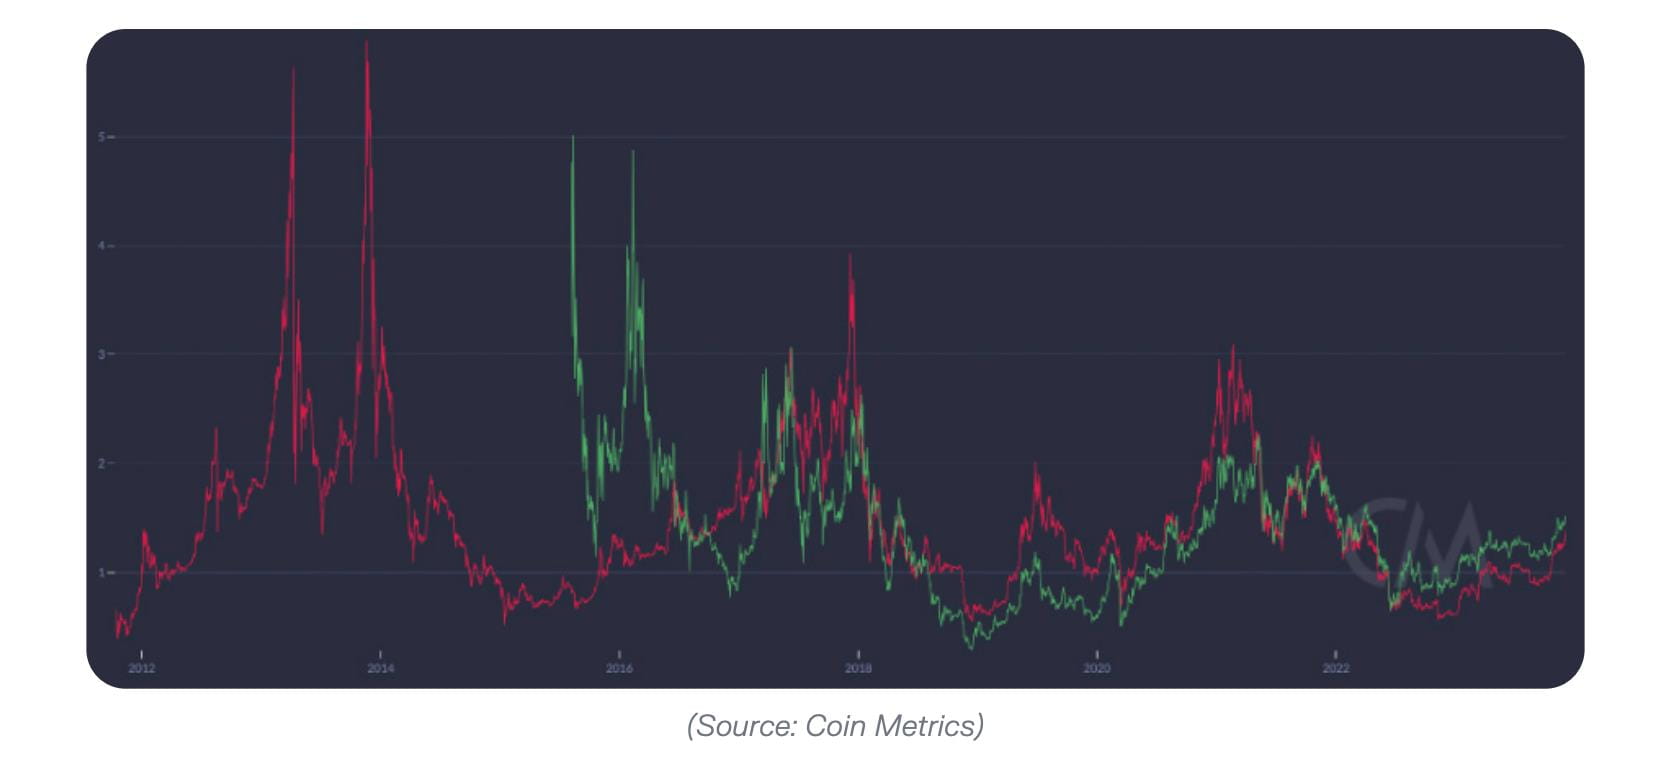
年ごとの一貫性を保つために、去年私が書いた“腎臓を売れと言わんばかり”のMVRVチャートを振り返りましょう。あのチャートは、ビットコインの現在の市場価値(MV=価格×総供給量)と、実現市場価値(RV=価格×各単位がオンチェーンで最後に移動した時点の単位供給量の積の総和)を比較していました。
上記の計算理論において、両者の比が1未満ならゴールド領域です。3以上の比は、常にあるサイクルの天井を示すものです。
今年150%上昇した後も、ビットコインは依然として良い「買い」対象なのでしょうか?
回答は、なかなかに確からしいです。
私たちはもう深いバリュー領域にいないかもしれませんが、いくつかの機関投資家の追い風となる出来事(ETFの承認、FASBの会計変更、新たな主権を持つ買い手など、第4.1章参照)が現状の味方をしている以上、MVRV比率が1.3のビットコインを買うことは、もはや“盲目的な信仰の飛躍”ではないのは明らかです。
覚えておいてください。より多くのビットコインが避けられずETF商品にロックされるにつれて、MVRV比率も人為的に押し上げられます。ニューヨーク証券取引所やNASDAQでの取引記録に比べて、新規買い手がオンチェーンに現れる頻度がそれほど高くないためです。MVRVが1をわずかに上回る状態は、ちょうど歴史的中央値を下回っている、ということになります。
あなたは、暗号資産を資産クラスとして見たときに、何がもっと魅力的だと思いますか?
ビットコインは回復の流れを先導しがちです。私たちは最近、ビットコイン優位の数年ぶりの高水準を目にしましたが、それでも2017年や2021年のブル相場開始時に到達した高値にはまだ近づいていません。2017年、ビットコイン優位は87%から37%へと縮小しました。2021年の統合局面と、40,000ドルまでの上昇の前には70%のシェアを奪い返しましたが、バブルの天井期には38%まで落ち込みました。今ちょうど私たちは54%に触れたところです。まだ統合の余地があります。
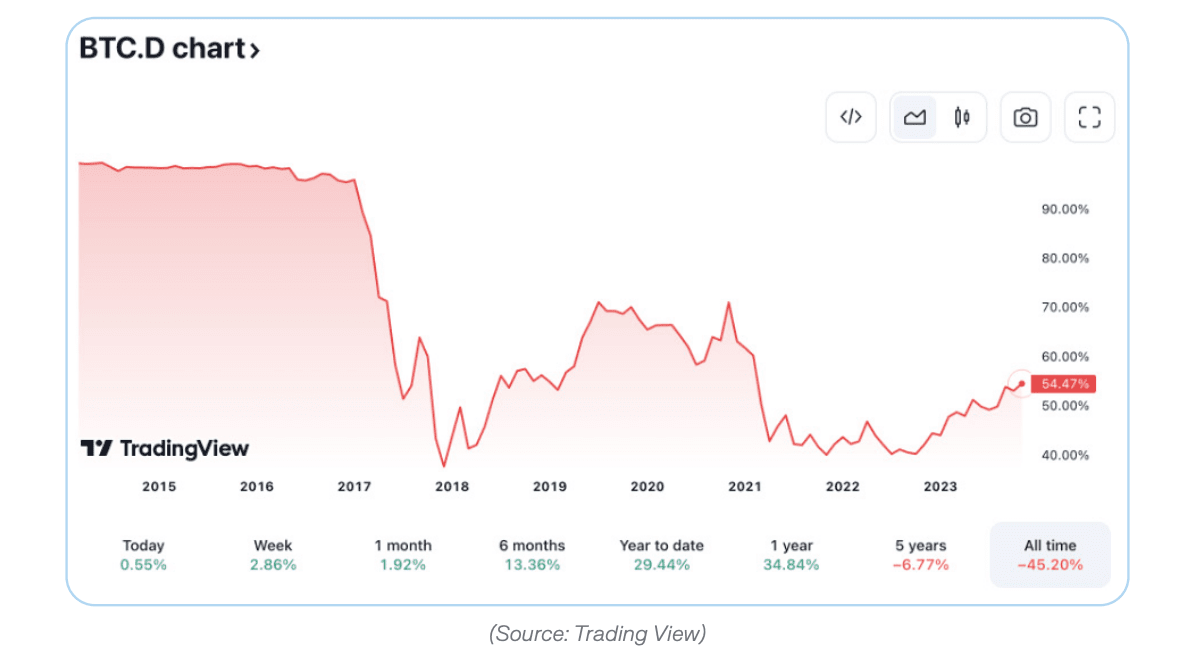
正直なところ、別の暗号資産の繁栄の触媒が、ビットコインの継続的な急騰から始まらないのを見るのは難しいです。
DeFiは継続的な規制の障壁に直面しており、短期的には成長を制限されるでしょう。NFTの活動はほぼ死んでいます。その他これから来る領域(ステーブルコイン、ゲーム、分散型ソーシャル、インフラなど)は、急激かつ突然に上がるというより、ゆっくり安定して上昇しやすいです。
大口の資産運用者も同意しています。Binanceが最近行った優れた調査によれば、夏の「ビットコイン」ムードは資産配分者の「暗号資産」ムードを上回っていました(ただし、ETHBTCの不調によってこのムードは転換しつつあるかもしれません)。
この勢いがあるなら、私の賭けは、ETF主導の集会(上昇)か、あるいは強いマクロ圧力が下から統合される局面のいずれかで、ビットコインの優位性が再び60%に達することです。
たとえ私が間違っていたとしても、このサイクルでのビットコイン優位のピークはすでに見えているように思いますし、ビットコイン価格が名目でも相対でも上下に大きくブレる可能性は極めて低いとも感じています。
暗号資産のブル相場の初期段階では、期待値最大のやり方はずっとトップ銘柄に賭けることでした。そしてこのサイクルでも(これからも)それは同じです。
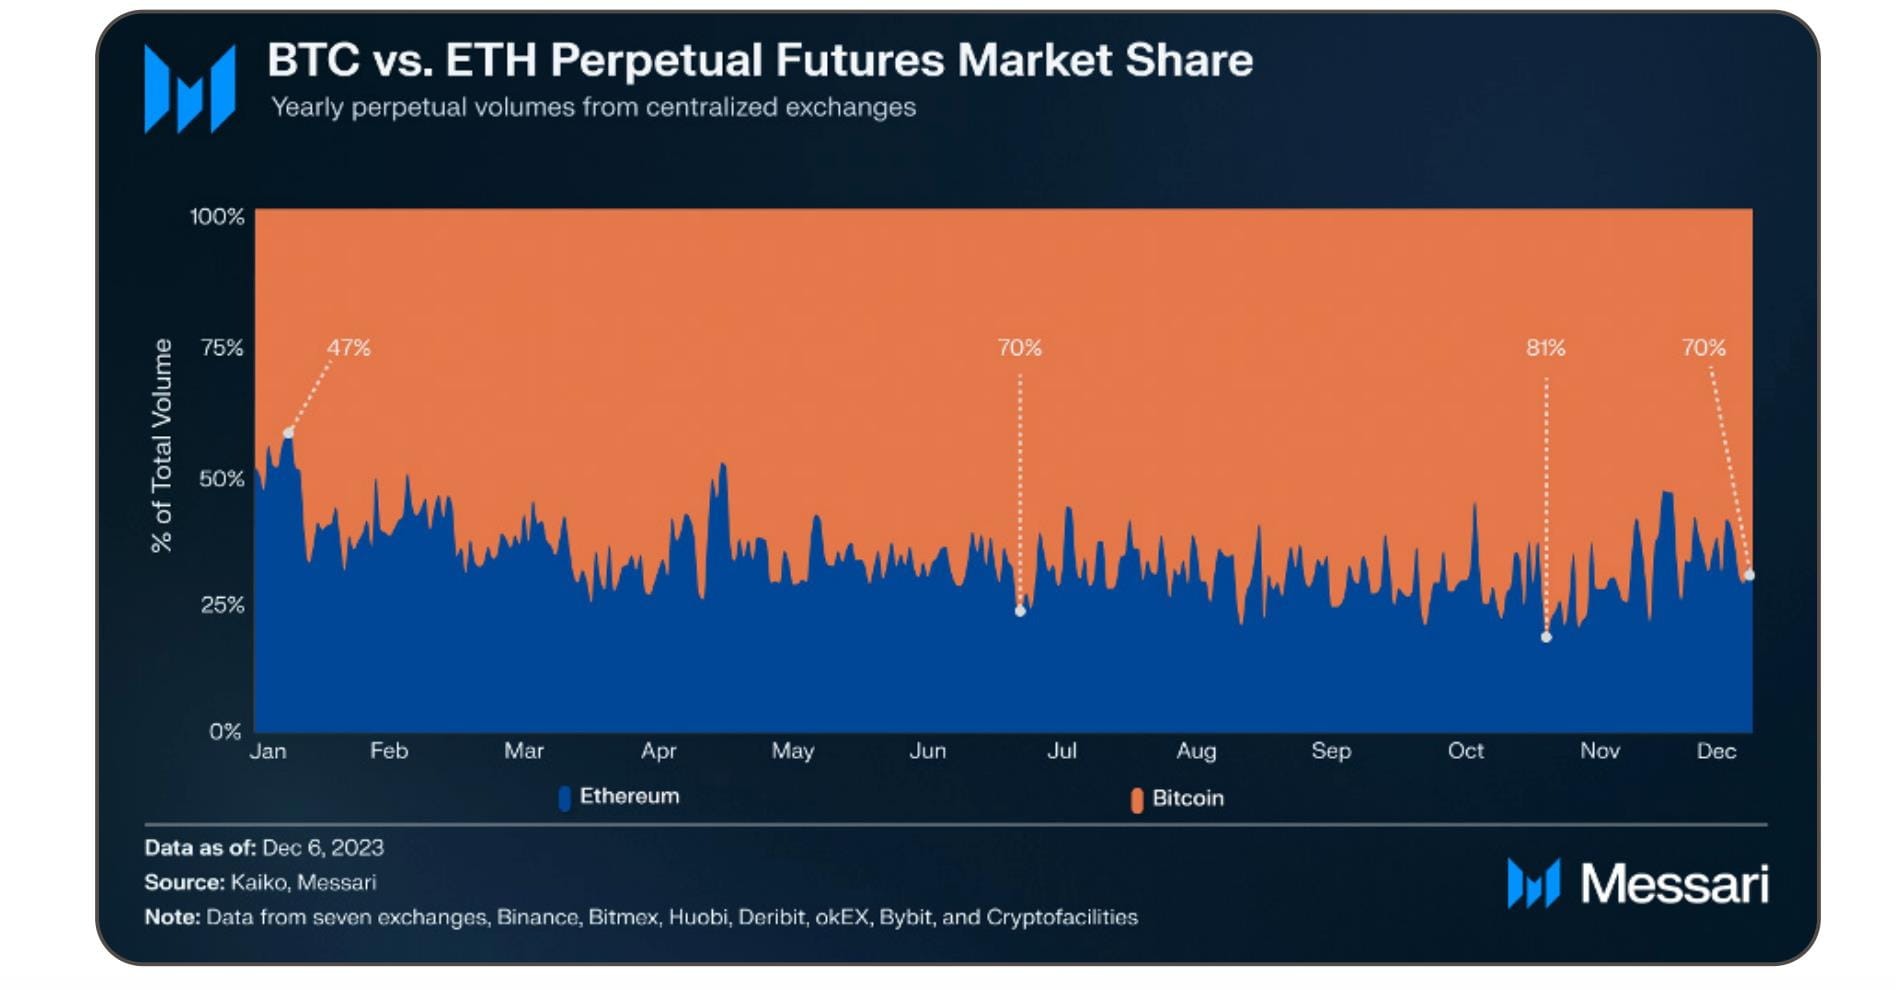
昨年言ったことをもう一度繰り返します。私は、イーサリアムの「超音波通貨(注:継続的なデフレが価格上昇につながるという主張)」の論拠はまったく説得力がないと思っています。仮にこのようなMEMEに実力があるなら、流動性データはこのような形にはならないはずです。たとえETH先物ETFが承認されたとしても:
ビットコインがさらに別の100倍の上昇を見せることはないかもしれませんが、この種の資産は2024年に、他の成熟した資産クラスを簡単に上回る可能性があります。ゴールドと最終的に同値になるなら、BTC1枚の価格は600,000ドルを超えるでしょう。覚えておいてください:ゴールドには同じようなマクロの追い風が多くあります。そのため、その価格は必ずしも上限ではありません。
もし貨幣危機が十分に深刻なら、暗号資産は値打ちがあることになります:1 BTCは1 BTCの価値がある。
【参考:BTC 第3四半期の四半期報告】
1.2 イーサリアム
イーサリアムは2022年9月に「マージ(Merge)」を成功裏に完了し、2023年4月に「シャペラ(Shapella)」のアップグレードを完了しました。これらはいずれも、史上でも特に技術的に印象的なアップグレードの一つです。「マージ」は、イーサリアムをネットの通貨収縮型(純デフレ)デジタル資産として新しい時代へと導きました。私はイーサリアムとそこから生まれるすべてが好きです。Vitalikが築いた暗号資産エコシステムがなければ、Messari自体が存在しなかったでしょう。ですが長期的に見ると、ETHへの投資ケースは、GoogleやMicrosoftではなくVisaやJPモルガンのような性質であり、金や石油のようなコモディティに近い面もあります。ETHはジレンマにあります。機関投資家がデジタル・ゴールドという「純粋なゲーム」に興味を持つことで、BTCのほうがデジタル通貨の文脈ではETHを上回っています。そして、幅広く利用可能なイーサリアムの代替(L0s、L1s、L2s)は、それらがイーサリアムのメインチェーンに対してオンチェーン取引量を吸収する形になるため、うまく機能しているように見えます。私は、ETHがビットコインと、それに続く高ベータな上昇を“超える”状況は見えていません。それでも名目上は、ETHに反対するつもりはありません。ETHは複数の技術的な課題と市場サイクルを乗り越えてきました。(言うなら)今日のビットコインよりも、より良い供給ダイナミクスがあります。さらに、他のロールアップへブリッジするETHが「永久に消え、戻ってきて入札を受けない」ということには、私は同意します。ETHへの悲観的な見方は、イーサリアムへの非難ではありません。これまでETHが資産として主導的な地位を占め続けてきたことを踏まえると、ネットワーク・トークンが同業他社と比べて60%以上の市場シェアを維持するのは、これからもかなり難しい、と現実的に理解しているだけです。
イーサリアムとソラナを考えると、頭に浮かぶのは「GoogleがBingを押し潰した」ではなく、VisaがMastercardを圧倒したようなイメージです。たとえETHガチ勢に公正なチャンスを与えたとしても、関連する指標を見て、ETHがBTCに対してコスパがあまり良くないことは指摘せざるを得ません。
後で技術の話をもっとしますが、あなたたちが暖炉の前で私のシャーディング観をよだれを垂らして待っているわけじゃないのも分かっています。欲しいのは、頭をあまり使わない強気/弱気の提案で、しかもETHへの賭けがちょうどベルカーブの真ん中に来るやつです。私は、すぐにBanklessの連中とこの件で議論することになるでしょう。(注:私は確証はしませんが、この部分を最初に書いた時点から、この断固たる見解は少し弱まっています。BTCが今約150%上がっていて、SOLは年初来で6倍超なら、ETHは平均回帰が必要なタイミングに来ています。過去の多くの月はステーブルコインであることが多く、かなり遅れていたので。)【必読:ETH 第三四半期の四半期報告】
1.3(流動性)領域
ビットコイン(BTC)、イーサリアム(ETH)、そして米ドル連動のステーブルコインは、現在の1.6兆ドル規模の暗号資産市場の75%を占めています。しかし、この状況は固定ではありません。
私は会社を立ち上げました。前提はこうです:今後10年で、暗号市場に残る25%が100倍成長を達成する。その時、投資家は2種類に絞っただけではなく、数千もの暗号資産を分析するために、より精密なデューデリジェンスの道具が必要になる。現在の市場規模で計算すると、この「その他領域」の100倍成長によって、流動性のある暗号資本市場の規模はプライベート・キャピタル市場(20〜25兆ドル)をわずかに上回り、世界の債券・株式資本市場の30%〜35%程度を占めることになります。
さらに重要なのは、私が言う「ブロックチェーンは本質的に会計イノベーションである」という見解に同意するなら、最終的に、すべての資産は従来の決済・清算システムに依存する“暗号”資産ではなく、「パブリック・ブロックチェーン上で取引される“暗号”資産」になる、ということです。それが「ユーティリティトークン」であろうと「株式トークン」であろうと同じです。時間が経つほど、暗号資産と従来の金融(TradFi)の関係はますます密になり、最終的にはほぼ一体化します。
もちろん、市場時価総額加重指数でBTCとETHに投資することにも利点はあります。
まず歴史的な観点から言うと、これは成功した戦略として証明されています。2014年にマイアミの北米ビットコイン会議に参加し、Vitalikが推奨していた商品(イーサリアムICOとビットコイン)を買っていたなら、過去10年で市場の75%成長をすでに享受していたはずです。これらの大型優良(ブルーチップ)資産は、暗号市場の中でも最も堅実な「ハード投資」になっています。なぜなら、時間の経過とともに供給が希薄化するリスクを心配する必要がないからです。
対照的に、他の多くのトッププロジェクトには巨大な財務準備があり、時間が経つにつれてそのトークン準備はインサイダーによって段階的に売られていきます。そのため、たとえ「時価総額」が上がっても、トークン価格は変わらないか、むしろ下がる可能性があります。
もちろん、これは投資助言ではありません。ただ、歴史研究者として、私はこう理解しています:
A. BTCとETHが現時点の市場のリーダーである可能性は高いものの、彼らが永遠に揺るがないわけではありません;
B. 1926年以来、市場で取引されている株式は26,000銘柄あるのに、そのうち米国市場のプラス成長の半分以上を生み出しているのは86銘柄だけです。
20年代の多くの株式市場のリーダーは、すでに存在しなくなりました。暗号資産市場の発展も例外ではないでしょう。では、私のようにパッシブなインデックスが好きな人はどうすべきでしょうか?
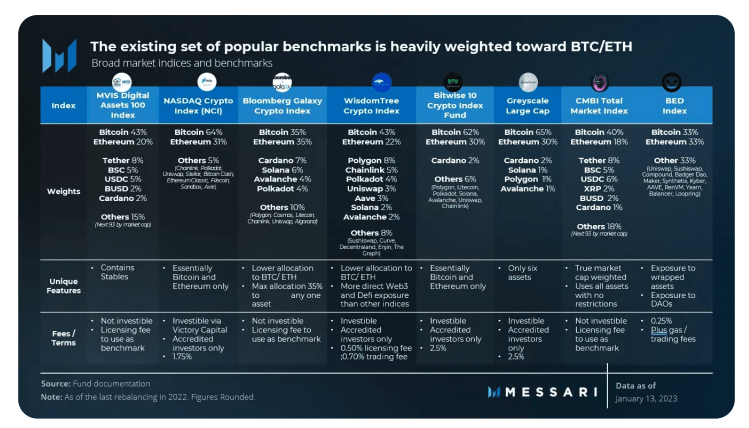
正直に言うと、現時点でできることはあまり多くありません。既存の暗号指数商品に代わる選択肢はあまり魅力的ではなく、この状況は2024年に変わるのではないかと私は疑っています。
低コストで自動的にリバランスする指数は、トークンの供給過剰や市場の流動性を考えれば、間違いなく優れた投資手段になります。しかし、いま指数のエクスポージャーを得ようとする場合、あなたの選択肢は高すぎるAUM(運用資産残高)フィーを払うことではなく(例:Grayscaleの商品は200〜250ベーシスポイント)、取引コスト(アクティブ運用の暗号ファンド)か、複雑な方法論(オンチェーン操作を正しく実装するには、重大な規制・技術リスクがある)です。
投資ランキング3位から1000位までの暗号資産について、「安い」やり方は、自分の投資スキルに頼ることです。例を挙げます。
家庭で実行できるシンプルな指数投資戦略としては、Kaikoの流動性リストを監視し、四半期ごとにリバランスするのが考えられます。流動性ランキングが時価総額ランキングを上回るグリーンの資産を買い、時価総額ランキングが流動性ランキングを上回るレッドの資産を売るなら、あなたは基本的に、私が今年ここまで作ってきた大型資産のロング/ショート一覧を複製していることになります(もちろん、これは投資助言ではありません)。
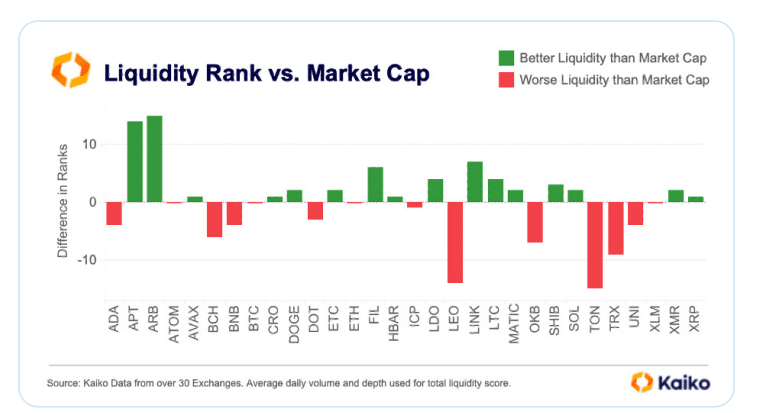
出典:Kaiko
1.4 未公開の暗号市場は回復する?
数年前、私は暗号ファンドマネージャーのビジネスモデルが結局のところ、顧客の「アルファ(損失)を代わりに負う」だけのものだ、と書きました。だから彼らはかなり不快だったわけです。結果は、私が正しかったことを証明しています。
(自慢したいわけではありません。あのとき、世界で最も儲かるビジネスモデルを捨ててビットコイン/イーサリアムのリターンを考慮しなかったという、当時の判断が正しかったんだと自分に言い聞かせたいだけです。もちろん、2017年からずっと“2%の運用手数料+20%の利益分配”で稼ぎ続けることもできたのに。)
多くの暗号投資家は、成績が振るわないだけでなく、市場からすでに撤退しています。一部の流動性投資家は、不適切なレバレッジ(例:3AC)、ひどい取引相手(例:Ikigai)、あるいはその両方のせいで苦境に陥りました(DCGについては第6章で詳しく議論しました)。こうしたことは皆さんご存じでしょうから、去年の危機の話は繰り返しません。
では2024年には何が起きるのでしょう?流動性のある暗号資産市場は、技術面と取引相手リスク、取引コストが高いこと、そして競争の激しさで満ちたジャングルのままです。そしてそのジャングルに隣接しているのが、本当の「デッドバレー」——未公開の暗号VC市場です。
全体として、VC市場はここ数年のFRBによる衝撃的な金融政策の影響を強く受けて大きく打撃を受けました。暗号のインフラは、詐欺と広範な規制の取り締まりによってさらに深刻な打撃を受けています。新規ユーザーや顧客は、切実に必要とされる法的な明確性を得るまで「ロングテール」の暗号資産に触れることを拒まれ、既存のユーザーや顧客は支出を削り、できる限りこの冬を乗り切ろうとしています。結果として、需要が残酷に破壊されます:サービス収益は減り、燃焼スピードは加速し、予算はさらに削られ、など。
さらに最悪なのは、AIがテクノロジー分野の新しい寵児になってしまったことです。私たちはまた傍観者になりました。(第1.8章で説明した通り、これは愚かなMEMEであり誤った選択だと思います。AIと暗号資産は実はとても相性がいいのに。)
それでも私は、新しい暗号の一次投資家には楽観的です。2023年のファンドは、中長期でスタンダード&プアーズ指数を上回る可能性が高いです。さらに多くは、今年の異常に低い参入価格を武器にして、BTC/ETHのベンチマーク成績を上回るかもしれません。流動市場はすでに再び活気を取り戻しており、VC市場の回復の兆しもあります。
プライベート・ベンチャー(シード〜Dラウンド+)の資金調達額は、5月以降の最高水準に達し、5億ドル超のディール発表も出ています(当社の資金調達スクリーナーで追跡できます):
以下は、今年私が注目している一部の暗号ファンドのリストです:
Multicoin:彼らの2021年の伝説的な実績について三部作を書きました。しかし、2022年にSOLが96%暴落したという残酷な現実に、彼らのLPがどう対応したのかは、まだわかりません。今年AUMが再び大きく反発したとしても、より大きなジェットコースターを経験したLPがいたかどうかは疑問です。
1co nfirmation:Nick Tomainoは、私が出会った中でも最も誠実な暗号投資家の一人です。彼は、上で私が触れたベンチマークの問い、暗号投資におけるより良い説明責任の必要性、そしてSamsを疑う数少ない逆張りの投資家の一人であることを、率直に文章にしています。まずSBF、そしてAltman。彼の行動は、自身の主張を裏付けるものでもあり、さらに彼は(VC市場では非常に珍しい)自分のファンドのDPIまでも共有しています。
それから、「底で強気」な投資家もいます。彼らのツイートは、事後的に見ると正しかったように見えます。Framework(Vance)とPlaceholder(Burniske)が、その“具体的な主張を出している”例です。単なる永遠の強気ではありません。(頂点でも強気な人は、長期的には予言者だと証明される可能性もあります。)
a16zとParadigmは、彼らの未公開投資ポートフォリオの評価額の面で不利な立場にあるかもしれません。2021年の市場トップでどれだけ資本を投下したか次第です。ただ、私はChris DixonやMatt Huang、そしてそのチームと“賭け”はしたくありません。実際のところ、彼ら(おそらく)は一部の年で投資成績が平凡だったり、一時的に損失だったりしていることに、少しほっとしています。そういう意味で彼らは、ワシントンにおける業界の優れたファイターになっています。彼らの政策チームは実に優秀です。
Syncracy Capitalは、設立以来の実績が暗号資産市場を大幅に上回っています。チームには共同創業者のRyan Watkinsを含む3人の元Messariアナリストが在籍します。率直に言えば、私はこのファンドのLPであり、Messariを築き、そして去った後も私のために稼ぎ続けてくれた人たちを、恥ずかしがることなく宣伝したいと思っています。彼らは私の知る限り、設立以来ずっとBTC/ETHのベンチマークを上回ってきた、数少ない新しい流動性ファンドの一つです。
1.5 IPOとM&A
暗号資産の世界では、ポジショニング、チーム、資本の獲得力の面で際立っている企業が3つあります。Coinbase、Circle、Galaxy Digitalです。
Coinbaseは、暗号資産分野で最も重要な企業です。米国で最も価値が高く、規制が厳格な暗号資産取引所として、Coinbaseは別枠で紹介する価値があります。Coinbaseが来年米国市場で直面する主要な競合相手は、推計上それほどいない可能性が高いです。しかし大きな提携先であるCircleは、2024年にIPOを行うかもしれません。
CircleのCEOであるJeremy AllaireがMainnetで共有したところによると、Circleは2023年上半期の売上が8億ドル、EBITDA(利息・税金・減価償却・償却前利益)が2億ドルだった——この数字は会社の2022年通年データに相当し、さらに「より高く、より長い」金利環境なら売上は伸びる可能性があります。
Circleは、米国のステーブルコイン政策の進展、あるいは国際的なステーブルコインの成長の勢いを追い風にして、暗号資産の中で有利な立場を取れます。同社のバリュエーションは、主に「あなたの浮動収益から利息を稼ぐ」という経済学ではなく、自社のプロダクトと技術の成長に対して市場がどれだけ信頼を寄せるかにほぼ全面的に左右されます(*Tetherは財務的にはさらに強力で、今年3月のシリコンバレー銀行破綻以降、Tetherは市場シェアを回復していますが、S-1がすぐに出てくることは期待しないでください)。
以前私は、DCGは多様なサービス構成によって初のIPO候補になるはずだと考えていました。しかしDCGは現在包囲されており、非常に長い期間上場しない可能性があります。少なくともDCGは、子会社Genesisの破産訴訟(公になった醜聞)や、過去12か月における中核資産の急速な清算(GBTC、CoinDeskの切り離し等)を受けて、企業としての評判を再構築するという大きな困難に直面することになります。
一方で、ニューヨークに拠点を置くもう一つの暗号金融のコングロマリットの株価(見た目上のものでも、実際上のものでも)は上がっています。Galaxy Digitalのベンチャー投資ポートフォリオ、取引部門、マイニング運営、研究機関は、暗号資産業界の物語においてDCGの立場を置き換えるのに役立つかもしれません。Mike Novogratz(GalaxyのCEO)の会社はすでにトロント証券取引所に上場しており、市場価値は30億ドルです。
もし彼らが望むなら、それだけでNovogratzのチームは2024年に積極的な統合戦略を取る選択肢が出てきます。継続的なVCの資金調達圧力の中で、主要資産の一部は必ず苦境に陥りますが、Novogratzはすでに投資銀行のアドバイザリー部隊を丸ごと抱えています。
上記のいくつかの企業以外、私は他の暗号資産企業のIPOに大きく期待していません。2024年の米国大統領選の前に、他の企業のIPOが許可されるかどうかは疑わしいと思います。したがって、現行の規制環境では、暗号資産の流動性の道はトークン市場を通じて実現するしかありません。
1.6 政策
(編集注:この段落は主に、米国がグローバルな暗号市場で成功する可能性と、現在直面している課題を扱っています。著者は、90年代の暗号戦争、デジタル・プライバシーへの政府による規制、そして米国の世界競争における地位の変化など、いくつかの重要な歴史的出来事やトレンドに触れています。若い世代がデジタル・プライバシーや個人の自由に対して前の世代と異なる姿勢を持ち得ることが、暗号政策に影響を与えるかもしれない、と強調しています。少しイデオロギー色があり、やや退屈なのでスキップ可)
エリザベス・ウォーレン(Senator Elizabeth Warren)上院議員と、米国証券取引委員会の委員長ゲイリー・ゲンスラー(Chair Gary Gensler)については、後の章でも触れます。近いうちに、これらの優れた人物について話すことになるのでご安心ください。
しかしまず、状況全体を一歩引いて見ましょう。米国には技術人材、金融市場、そして規制政策があります。これらを武器に、世界の暗号資産市場で勝って、21世紀の米国を金融とテクノロジーの強国にすることは可能だと思います。ただし、今回の“暗号パンクス”が足りなかったのではないか、というのが私の見立てです。
過去30年は、私たちミレニアル世代の成長期であるだけでなく、短期・中期で私たちが期待し得る暗号資産政策の手がかりや背景も与えてくれました。過去数十年で暗号資産に最も影響を与えてきた出来事や変化のうち、歴史的な類比が1つと大きなトレンドが2つ、特に重要です:
1、90年代最初の暗号資産(暗号)戦争には、不当な戦いとして、米国国家安全保障局の頑固者たちとの対決が含まれていました。さらに、すべての端末に文字通りの政府チップをインストールして、必要に応じて解除できるようにする立法提案。加えて、開発者主導の人気の草の根反乱による、政府の過剰な拡張への反対運動。これが、「cypherpunksがコードを書く」という言葉の由来です。暗号戦争についてのこの本を読むべきですし、少なくともこの論文を読むべきです。
それは暗号の歴史を加速させました。弱者の逆襲の物語です。ただし、米国での深い文化的な変化のせいで、この勝利が私たちの暗号資産の中で再現される可能性は高くありません。
2、自惚れと覚醒の呪文:不幸なことに、X世代(1964〜1980年生まれ)が年を取り、以来X世代とベビーブーマー世代が組んで、かなりひどく、違憲とも言えることをやらかしてきました。今日の「暗号資産」は、「監視と統制」を支える国家の秩序にとって重大な脅威です。若い主人公——ミレニアル世代とZ世代(1995〜2009年)——を見渡すと、問題は彼らがそもそも戦いにさほど関心がない可能性があることです。彼らは、(愛国者法案)後・新型コロナ後の時代に、市民の自由をじわじわと削っていくことに慣れてしまっています。20年、価値7兆ドル規模の世界的な軍事的災難を経験した後も、彼らは内向きの国家安全保障機関が存在する国で生活したことがありません。さらに多くの人が、ツイッター文書や巨大テック企業の検閲による“産業複合体”にも、まるで関心がありません。Peter ThielとDavid Sacksが90年代初期に、キャンパス文化の同質化が危険だという予測記事を書きました。SBFは、その同質化が(私たちが知っているように)演技の可能性はあるが、今は有害になっているのだと改めて気づかせてくれただけです。
3、米国覇権の終わり:#1と#2を組み合わせて考えると、本当に理解すべきなのは、政府のかなりの部分の役人が「90年代のテクノロジー政策は誤りだった」と本気で考えていることです。オープンなインターネットの奇跡と、それによってもたらされた経済成長は、米国社会に対しては純マイナスの影響を与えた。テクノロジーがスケープゴートになっているのです。
自分たちの製造業の基盤を踏み外し、過度に金融化された経済になることへの懸念には一定の根拠がありますが、多くの人は中国の閉じたインターネットをうらやましいと思い、「誤情報を抑え込むチャンスを逃しただけだ」と見ているのです。これは、かなり怖いことです。私たちはもはや唯一の超大国ではありません。中国のような競合相手の官僚組織が、ある分野では確かに機能しているらしく、そして私たちのリーダーたちも、より多くの統制権を手に入れたいと思っている。
私たちの文化は徐々に弱ってきました。国内の高齢の支配層は妄想に取り憑かれていて、しかも今回は強力な相手がいます。私たちは別のゲームをしなければならず、「Moneyball」の選挙(Moneyballは、少数の資金の小さなチームがプロリーグで“金と財力のある大物たち”にどう対抗するかを描くアメリカ映画です)に集中する必要があります。良いニュースがあります:私たちは勝ちます。(第五章で、これがどう起きるのかをさらに詳しく話します)(あなたは、これらのトレンドが暗号と完全に無関係、せいぜい少しだけ関連する程度だと思うかもしれませんが、それはペペ・シルビアの話にも出てくる“そういう言い方”です。私たちは死活をかけた情報戦を行っています。)
1.7 開発者は何ができる?
この2年間、暗号資産市場は不況に深く沈み、取引量は減り、規制の抵抗も重くのしかかってきましたが、それでも今年は暗号資産開発者の活動がかなり良好に保たれています。年央に、Alchemyが、EVMチェーン上にデプロイされたスマートコントラクトの数が四半期比で300%増加したことを見つけました。そして暗号ウォレットのインストール数は過去最高を更新しています。
Electric Capitalによると、10月時点でオープンソース・プロジェクトに貢献する月間アクティブ開発者数は前年同月比で急減していますが、それには複数の要因があります。今年のOoki DAOの裁定後、規制がオープンソースのエコシステムに冷水を浴びせたこと。アプリ層とインフラ層での、より多くのイノベーションと発展。そして弱気相場の中で、競争に対する脅威への警戒が強まったこと。
a16zの暗号資産市場ステータス指数は、市場全体の健全性をみるのにおそらく最適な指標です。追跡項目は、オープンソース開発者数が30%減少していることも示していますが、それと同時に市場が良くなっているデータも記録しています。開発者リポジトリのダウンロード数は第3四半期で過去最高、アクティブアドレスと移動ウォレットのアクティビティは過去最低です。これは、2024年の暗号アプリ爆発を点火する火花でしょうか?もし私が単一のチャートだけに基づいて暗号資産へ盲目的に投資するなら、これです:
AI開発者たちが、暗号資産が彼らのもう一つの戦場になるのだと気づくのを待てば、それこそが市場の本当の改善が始まるタイミングです。
1.8 AI暗号資産
AIGCに彩られたこのデジタル時代では、信頼できること、グローバルに通用すること、そして数学的に裏付けのある出所と、デジタル上の希少性を担保できる技術が極めて重要です。
ディープフェイクの例を挙げると、暗号資産はタイムスタンプや検証用のデバイス/データにおいて非常に重要です。暗号資産がなければ、特定の画像や文章がAI由来なのか、そうでないのか、またワシントン由来なのか北京由来なのかを検証するのは難しい。さらに、公チェーンに必要な手数料がない場合、生成型DDOS攻撃を防ぐのも大きな課題になります。
AIの台頭は、暗号資産にとっての「脅威」と見なされてきました。モバイル技術がインターネットへの脅威と見なされたのと同じように、それが明らかに荒唐無稽なのは言うまでもありません。AIの進歩は、暗号資産のソリューションへの需要をむしろ増やすだけです。AIが人類にとって良いのか悪いのかは議論になるかもしれません(iPhoneが良いのか悪いのかを議論するのと同様に……でも、彼らが明らかに役立つことは私たちは知っています)。ただし、AIにとって暗号資産はとても良い相性です。
私個人としては、機械の支配者(machine overlords)が迎えに来て、完璧な機械通貨——ビットコイン——をもたらしてくれたことを歓迎します。
深く考える必要はありませんが、Arthur Hayes(BitMEX創業者)が今年夏にこの件で書いた記事は注目に値します。どんなAIにとっても、最も重要な要素はデータと計算能力です。したがって、「AIは、時間が経ってもエネルギー購入力を維持できる通貨を取引する」という考え方は筋が通っています。これはビットコインを完璧に言い表しています。
この見方は単純化しすぎだという批判もあります。特に、2つの潜在的なAIの適用シナリオ——マイクロペイメントとスマートコントラクト実行——について、ビットコイン上ではまだ顕著な進展がないことを考えると、AIエージェント(AI agents)はコストが最も低いブロックチェーンを選び、必ずしもビットコインを選ぶとは限らない、という見方があります。ビットコインのPOW(プルーフ・オブ・ワーク)には取引上の摩擦があるためです。
Dustin(Messariの研究員)は、「エネルギーで価値を計る通貨」という発想は、逆にちょうど反対の方向に働く可能性があると考えています。AIエージェントは、関連する計算リソースを提供するGasトークンを直接購入する傾向がむしろ強いかもしれません。
1.9 DePIN、DeSoc、DeSci
私は分散型金融(DeFi)には永続的に強気です。ただし必ずしも「過度に重視」しているわけではありません。今後1年でより良いパフォーマンスが見込める市場の細分領域が他にもあると思うからです。
私は、この分野のいくつかのトップクラスのDeFiプロトコル(特に分散型取引所の領域)は、取引量が安定して推移した1年の後に反発を迎えると思っています。ただ、DeFiのユニットエコノミクスとプロダクト・マーケット・フィットが、これから来る厳しい規制により相殺できるだけの強さを持っているのかは、よく分かりません。
加えて、DeFi取引量を牽引する資産タイプの問題もあります。今年の取引ピークは新しいアプリのブレイクスルーというより、主にMEMEコインによって作られました。もしかすると私はワシントンで、DeFiの終末シナリオを考えすぎたのかもしれません(詳細は第8章)。
私は暗号分野のいくつかの重要な“非金融”セクターに目を向けています。私はDePIN(物理インフラネットワーク)、DeSoc(ソーシャルメディア)、そしてDeSci(そう、科学!)が好きです。なぜなら、派手な煽り(バズ)にあまり左右されず、金融領域をはるかに超えたところにある私たち業界の重要な解決策の周りに構築されているように見えるからです。
去年、Sami(Messariの研究員)がDePINという言葉の普及に貢献しました。これらのハードウェア・ネットワークの景観を描き、そしてそれらがどのように大手テック企業と競争しながら拡張していくのかを語ることに、彼以上に長けた人はいません。
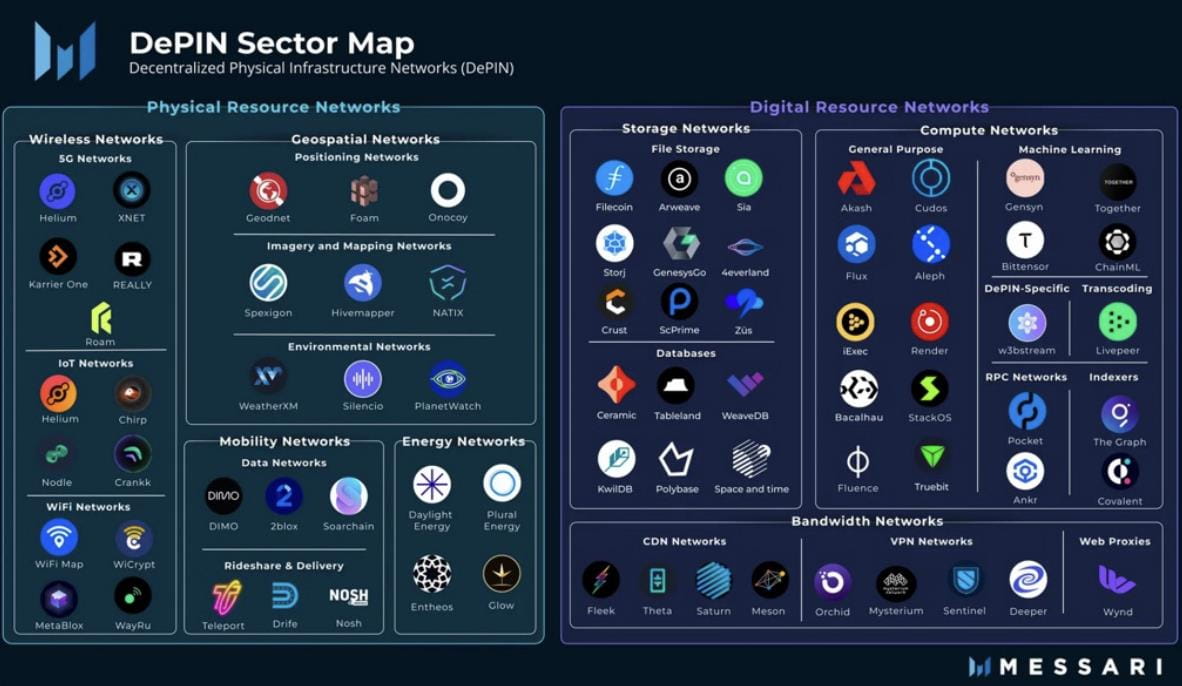
クラウド基盤のインフラサービスは、従来市場では時価総額5兆ドル規模の業界ですが、DePINはその0.1%にすぎません。仮に0%(注:編集部としては、ここは1%と書くべきではないかと考えています)のオンラインサービスがDePINを主要なスタックとして採用すると仮定しても、分散型の冗長性への需要だけで需要が急増する可能性があります。大手テックのプラットフォームリスクを消すために、1%の「保険料」だけでDePINの稼働率は10倍になります。大した量は要りません。特にAIが駆動するGPUや計算リソース需要の文脈ではなおさらです。
ソーシャルメディアにも同様の機会があります。昨年この領域の主要プレイヤーは2300億ドルの収益を生み出しました(その半分はMetaのファミリー企業から)。一方で、コンテンツ制作によって十分なお金を稼げる創作者はごくわずかです。
こうした変化が起きているのはもう見えています(YouTubeの継続的な成長、Elonの収益シェア)。さらに、画期的なDeSocアプリの可能性(Farcaster、friend.tech、Lens)も見え始めました。これは、J字曲線の始まりに近いもので、ほぼ気づかれない程度の初動であり、単なる間違った始まりではありません。
Friend.techはローンチ後の数か月で、創作者たちと5000万ドルを分け合いました。これはユーザーを呼び込む一つの方法です。私は、2024年のDeSocが2020年の「DeFi夏」の熱気に続くと考えています。
最後に、分散型サイエンスです。私たちが追跡しているDeSciプロジェクトの50%は、過去1年の間に作られています。私が知る最高のOG暗号投資家の一人は、時間の100%をここに費やしています。
この市場では、暗号資産のインセンティブ構造には意味があります。人々の私たちの科学機関への信頼は史上最低水準に近いかもしれませんが、現行の仕組みは官僚主義的で非効率、データ手法は不十分、そしてインセンティブはひどいものです(査読付き論文でしか終身ポジションを得られない)。それでも暗号資産は、その「資金提供によって......科学実験を可能にする」力を証明してきました。
規模を拡大するために、トークン販売とDAOは、私たちが研究を行う方法を根本から変えようとしています。寿命延長、希少疾患の治療、そして宇宙探査への関心が十分に大きければ、その分野の発展を後押しできるはずです。
DePINには直接投資できます。いまDeSocアプリを使い始めることもできます。ただ、DeSciへの投資論点を、のんびりした言い方で表現する方法はまだ思いついていません。(VitaDAO?)
思いつきました。いつでもDMしてください。
原文リンク