


著者:Heechang、Four Pillars
翻訳:Glendon、Techub News
暗号業界の発展とともに、ステーブルコインは明確なプロダクトマーケットフィットを見つけました。同時に、ステーブルコイン発行者はかなりのリターンを収穫しています。例えば、USDT発行者のTetherは、2024年第二四半期に13億ドルの純営業利益を上げており、このパフォーマンスは多くの伝統的金融会社を上回っています。
この成功は、既存の参加者だけに限らず、EthenaやPayPal(米ドルステーブルコインPYUSDを発表)などの新規参入者もこの分野で急速に頭角を現しています。
2023年12月の立ち上げ以来、Ethenaの流通供給量は30億ドルを超え、7500万ドル以上の手数料収入を生み出しました。同時に、このプロトコルはそのステーブルコイン製品の多様化を積極的に進めており、ブラックロックのトークン化ファンドBUIDLに基づくステーブルコインUStbの発表を計画しています。Ethenaは、自社のネットワークを立ち上げ、そのネットワーク上にUSDeに基づくアプリケーションを構築する計画もあります。
ステーブルコインの構図が急速に進化していることがわかります。今日、ステーブルコインの流通チャネル、収益源などがますます重要になっています。ステーブルコイン間の競争は、初期の暗号通貨スタートアップから、ブラックロックやBitGoなどの金融巨頭、さらにPayPal、Robinhood、Revolutなどのフィンテック企業にまで拡大しています。
現在、新たな「ステーブルコイン戦争」が始まろうとしています。本記事は「Ethenaケーススタディ——成長の最も早いステーブルコイン」から始まり、Ethena USDeのビジネスモデルと成功要因を分析します。USDeはステーブルコイン市場の競争構図を変えることができるのでしょうか?後発者は何を学ぶことができるのでしょうか?

出典:機会の大きさ | Ethena Labs
Ethenaケーススタディ——成長の最も早いステーブルコイン
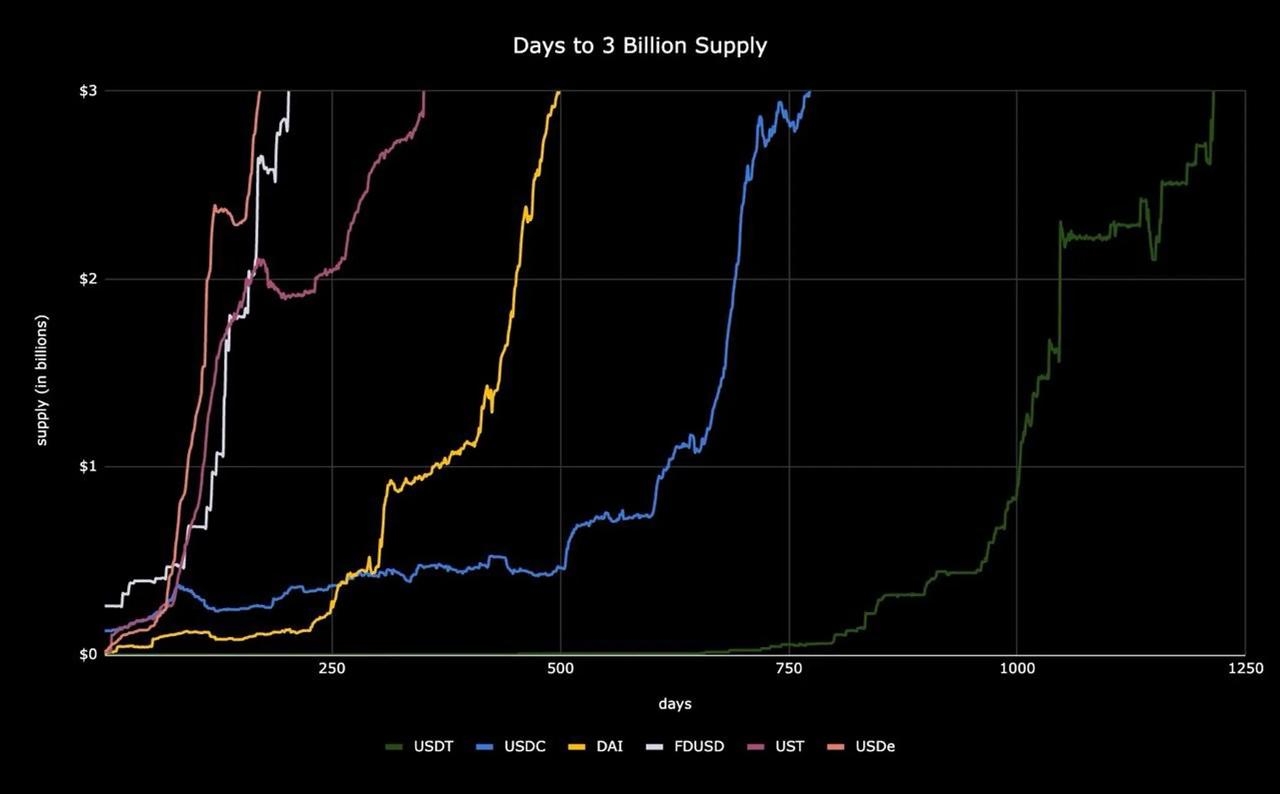
出典:X(@leptokurtic)
独自のメカニズム設計により、Ethenaの合成ステーブルコインUSDeは驚異的な成長を遂げ、わずか4か月で30億ドルの時価総額に達しました。この急速な拡張により、今までで最も成長の早いステーブルコインとなり、DAI、USDT、FDUSD、USDCなどの競合を超えました。それはどのように実現されたのでしょうか?
USDeの成功要因は次のとおりです:
独自の高収益戦略は、簡単にはコピーできません;
堅実な担保管理
包括的な拡張計画
収益源
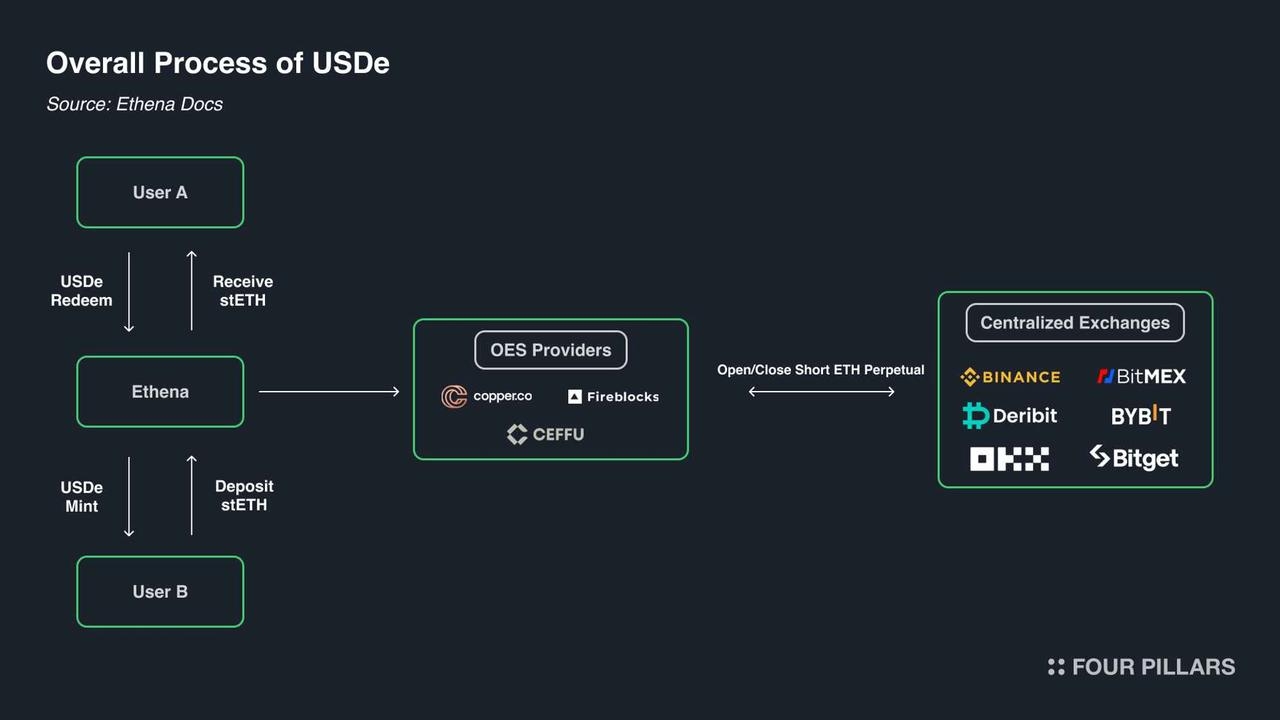
まず、USDeがどのように安定性を維持するかを理解する必要があります。Ethenaはデルタニュートラルヘッジ戦略を通じて、USDeの価値を1ドル近くに維持します。簡単に言えば、ユーザーがETHを担保としてUSDeを発行する際、Ethenaはデリバティブ取引所で同額の永久先物ショートポジションを開設します。これにより、ETH担保の価格変動が先物ショートポジションの逆の変動によって相殺される、デルタニュートラルポジションが作成されます。この戦略により、安定した価値を維持し、中央集権的取引所の流動性を利用して、過剰担保なしで資金効率を向上させることができます。
このアプローチは、暗号ネイティブなソリューションとオフチェーンの機会を組み合わせ、暗号資産と先物ショートポジションを使用してステーブルコインを支えます。では、その収益はどのように生成されるのでしょうか?
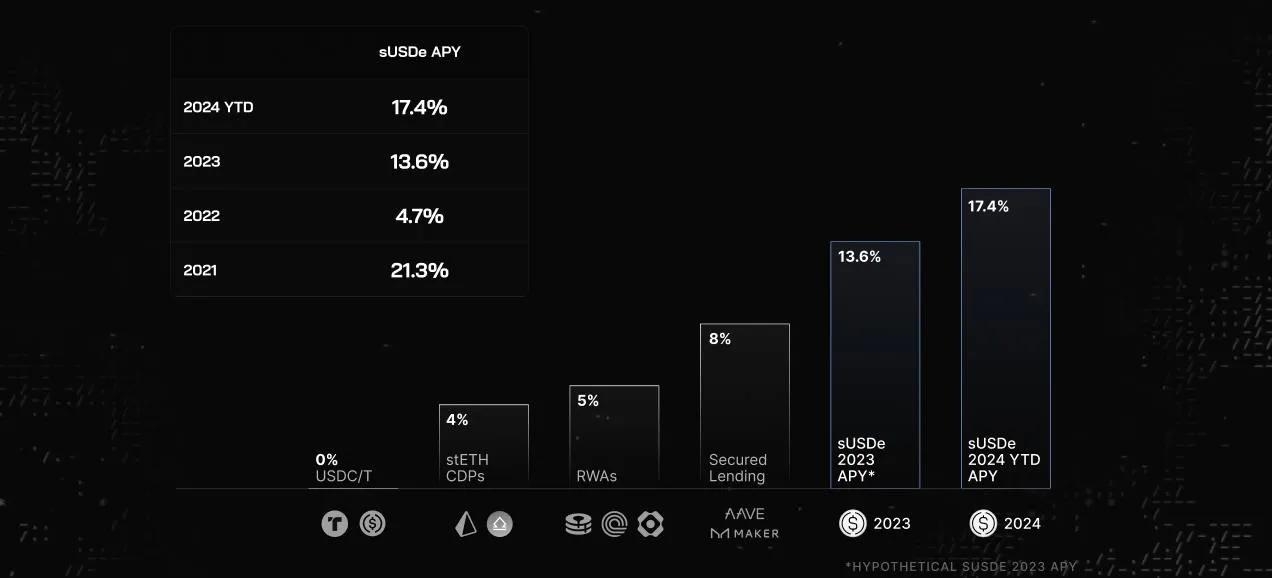
Ethenaが発表したStaked USDe(sUSDe)は収益トークンであり、ユーザーはそのUSDeトークンをステーキングすることで収益を得ることができます。sUSDeはステーキング報酬と基差取引(Basis Trading)戦略の組み合わせを通じて高い収益を提供します。
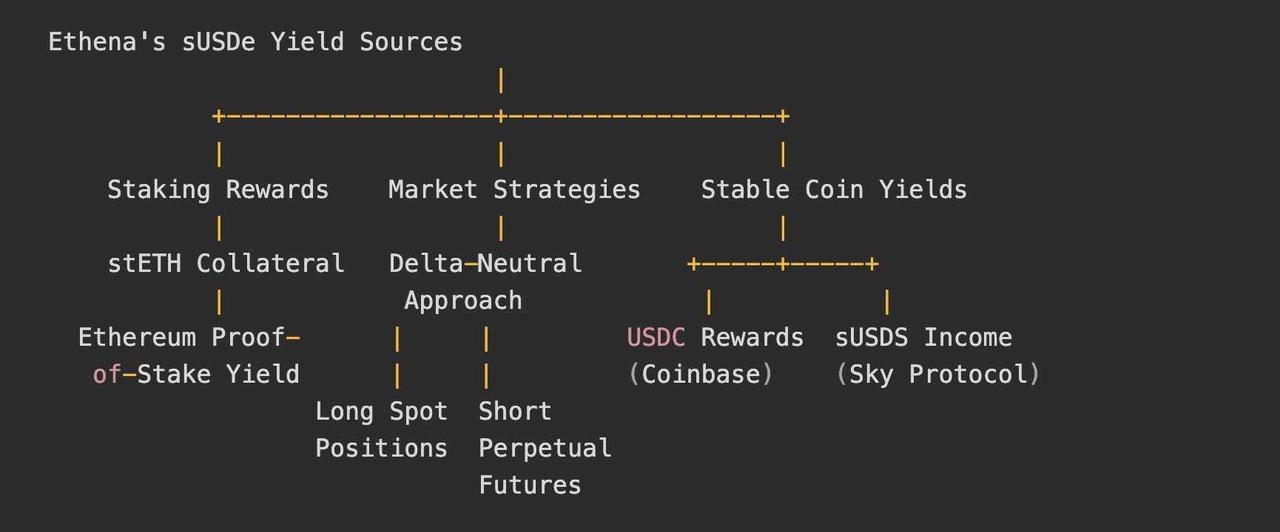
sUSDeの主な収益源:
ステーキング報酬:これはstETH(ステークイーサ)などの基礎担保から利益を得て、イーサリアムのプルーフ・オブ・ステークシステムから基本的な収益を得ます。
市場戦略(デルタニュートラル):永久契約と先物市場の資金と基差から利益を得ます。デルタニュートラル手法を採用し、現物資産でロングポジションを保持し、永久先物でショートポジションを保持します。この方法により、プロトコルは正の資金費率(Funding Rate)を利用できます。すなわち、ロングポジションの保有者がショートポジションの保有者に対して費用を支払います。
ステーブルコイン収益:Ethenaは2つのステーブルコインのソースから固定収益を得ています。Coinbaseのロイヤリティプログラムを通じて2.95億USDCを取得し、Skyプロトコル(以前はMaker)の貸出料金から4億sUSDSの収益を得ています。
「フォーク不可能」なアーキテクチャ
Ethenaの独自性は、その「フォーク不可能(Unforkable)」なアーキテクチャにあります。ほとんどのAMM DEXとは異なり、Ethenaの構造は簡単に再現できません。まず、トレーダーはBinance、Bybit、OKXなどの主要な中央集権取引所(CEX)で基差取引を行いますが、担保はCopper、Ceffu、Coinbase CustodyなどのOTCセトルメント(OES)プロバイダーによって保持されています。この複雑な関係と設計は、さまざまなエコシステムで類似のプロトコルが広範に普及していない理由を説明しています。
出典:The Internet Bond | Ethena Labs
担保管理:Ethena UStb、流動性安定コイン、準備基金
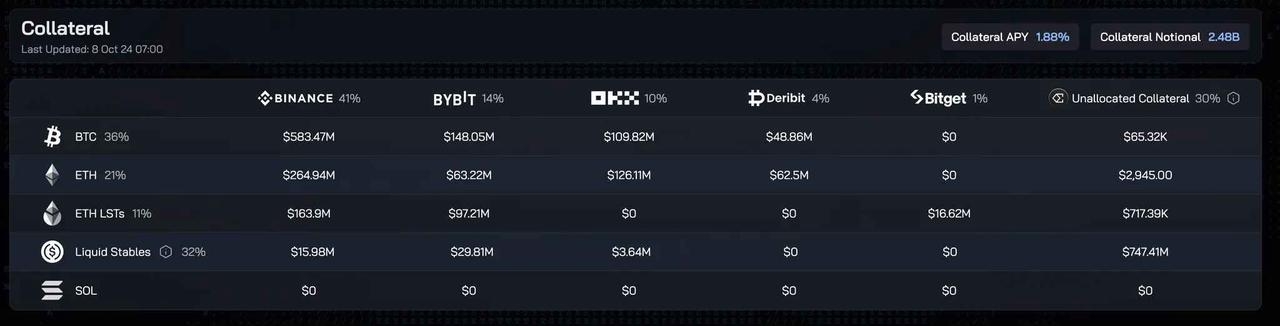
出典:ポジション | Ethena
USDeはステーブルコインとして、潜在的なリスクと高い収益のバランスを取るために積極的な管理が必要です。Ethenaは、担保管理を確保するために主に3つの方法を採用しています。
Ethena UStb(まもなく実施予定):この新たに発表される米国国債トークンはブラックロックのBUIDLファンドによって支えられ、戦略的保証として機能する予定です。負の資金費率期間中、Ethenaは準備金をUStbに移し、高コストの永久先物契約へのリスクエクスポージャーを削減し、より安定した資産に投資することができます。
流動性安定コイン:EthenaはCircleのUSDCやSky(以前はMakerDAO)からのUSDSを担保戦略の一部として利用しています。これらの流動性安定資産は安定した収益成分を提供し、比較的穏やかな負の資金費率を緩和し、プロトコルの収入源を多様化させています。
準備基金:Ethenaは4660万ドルの安全資金ネットを維持し、負の資金費率期間中の潜在的な損失を補填します。負の利率が担保の収益を超えた場合、この基金が発動し、sUSDe保有者を保護します。
正の資金費率が支配的な状況下で、Ethenaの戦略は確かに際立つことができます。USDeは、暗号資産のベーストレーディングから高い収益を生成することができるため、Ethenaは大部分の担保(最大90%)をこの戦略に配分し、sUSDe保有者のリターンを最大化しています。
しかし、資金費率が大幅に低下した場合、Ethenaは利回りの低下に直面しなければならず、これが市場がEthenaの収益安定性に疑問を抱く主要な理由となっています。
特に、Ethenaが最近計画しているステーブルコインUStbは、その進展の過程で触媒となる可能性があります。
9月末、Ethenaはこの計画を発表した際に、UStbがUSDeを厳しい市場環境から救う助けになると述べ、「Ethenaの管理が必要かつ適切だと考える場合、負の資金費率期間中にEthenaはUSDeのヘッジポジションを閉じ、担保資産をUStbに再配分して関連リスクをさらに改善できるようになります。」と説明しました。
理論的には、USTbが導入された後、資金費率が負に転じて暗号通貨の感情が弱気に変わった場合、Ethenaはその担保配置をより安定した資産に移行することができます。この戦略的変化は、2つの重要な役割を果たすことができます:
USTbはsUSDeの利回りに下限を設定しました:USTbや他の安定資産を利用することにより、Ethenaは弱気条件下でも最低利回りを確保できます。これにより、sUSDe保有者に対する魅力が維持され、最低利回りは国債利回りに近づくことになります。
USTbはsUSDeの利回りのボラティリティを低下させました:「ベアマーケット」期間中、より安定した担保に移行することは、利回りのボラティリティを低下させることは間違いありません。しかし、この安定性の向上は、挑戦的な市場条件下でも継続的なリターンを求めるリスク回避型投資家にとって特に魅力的です。
この柔軟性は、Ethenaがさまざまな市場条件下で高い収益を維持するのに役立ちます。さらに、資金費率とUStb構成との関係はシンプルで明確です:資金費率が負の場合、UStb構成は増加し、50%から70%に増加し、負の収益を回避します。逆に、資金費率が正の場合、UStb構成は減少します。
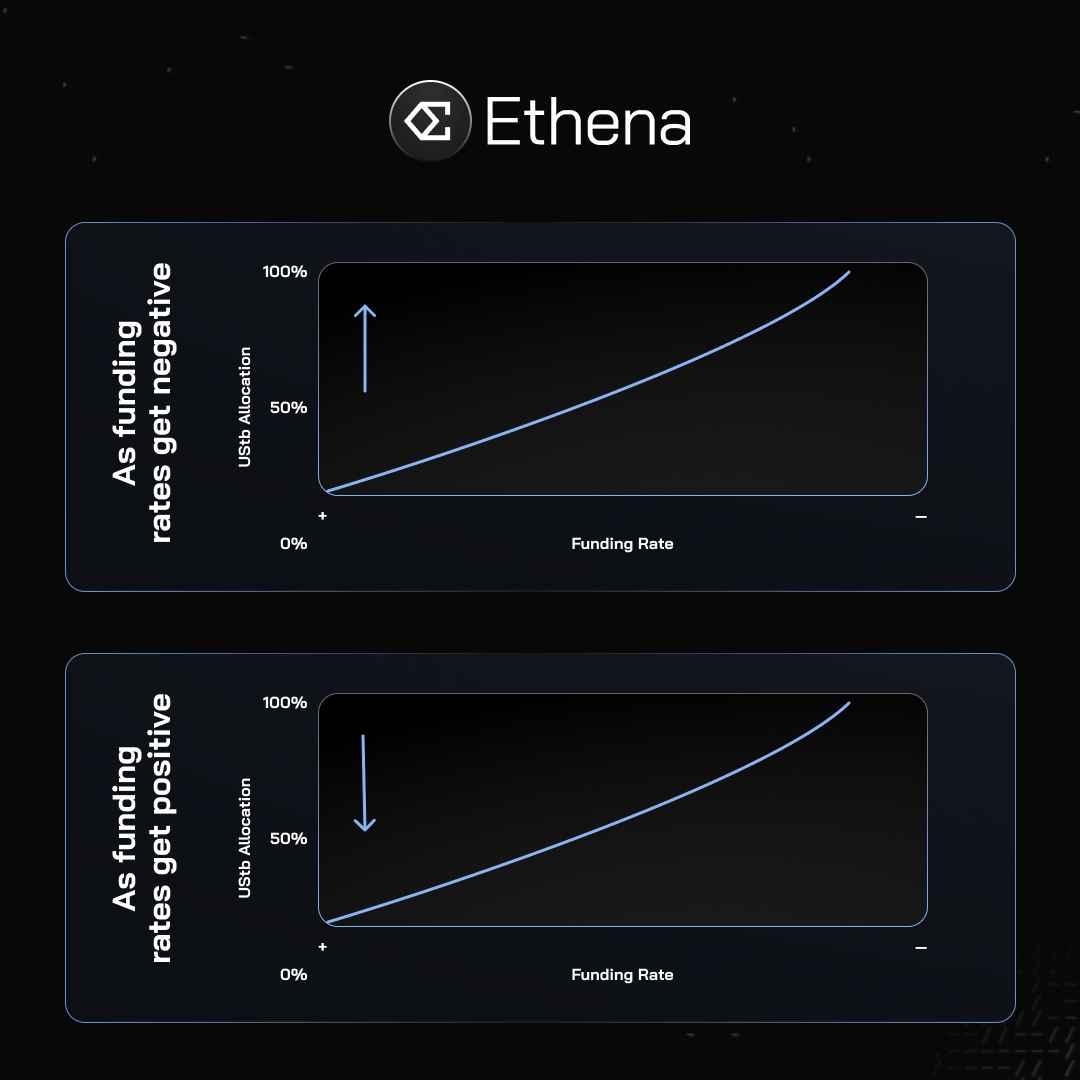
出典:X(@ethena_labs)
さらに、準備基金はsUSDe保有者の利益を保護するだけでなく、Blackrock BUIDL、Superstate、SKy、Mountain Protocolなどの収益を生むリソースに戦略的に分配されます。このモデルにより、Ethenaは基金の効用を最大限に活用し、追加の収入を生み出し、準備基金をさらに増加させる可能性があります。
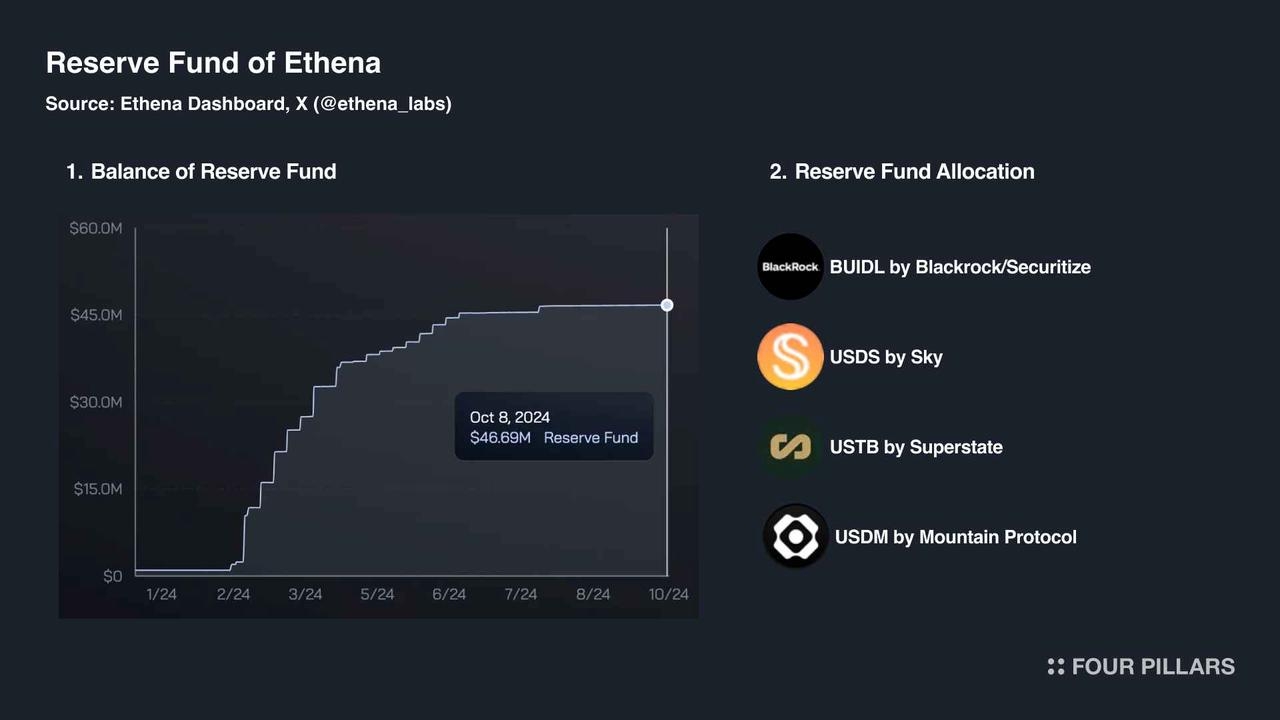
Ethena拡張戦略

Ethenaは、横方向および縦方向の成長をカバーする包括的な拡張戦略を実施しています:
横方向の拡張:これは製品の多様化とマルチチェーンアプローチを含みます。Ethenaは製品範囲を拡大し、複数のブロックチェーンに拡張しています。この戦略は、より広範なユーザー層をカバーし、特定のブロックチェーンへの依存を減らすことを目指しています。
縦方向の拡張:Ethenaは自社のネットワークインフラを開発し、オフチェーン取引所と協力しています。インフラを構築することで、このプロトコルは運用のコントロールを強化し、より多くの価値を獲得することができます。例えば、順序付け収入から価値を取得することができます。取引所との提携も、Ethena製品の流動性とアクセス性を向上させています。
横方向の拡張:LayerZeroのマルチチェーン戦略
EthenaはLayerZeroと提携し、マルチチェーン拡張戦略を策定しました。この提携は、Omnichain同質トークン(OFT)標準を活用しており、Ethenaがそのトークンのカバレッジを16の異なるブロックチェーンに拡張できるようにします。現在、EthenaのネイティブトークンENAとそのステーブルコインUSDeおよびsUSDeは複数のブロックチェーンでアクセス可能です。
OFT標準は「鋳造 - 廃棄」メカニズムを採用しており、資産をラッピングしたり追加の流動性プールを必要とせずに、すべての接続されたチェーン上のトークン供給を一貫して維持することができます。Ethenaはこの方法を採用して、クロスチェーントランザクションを簡素化し、関連コストとリスクを潜在的に削減します。
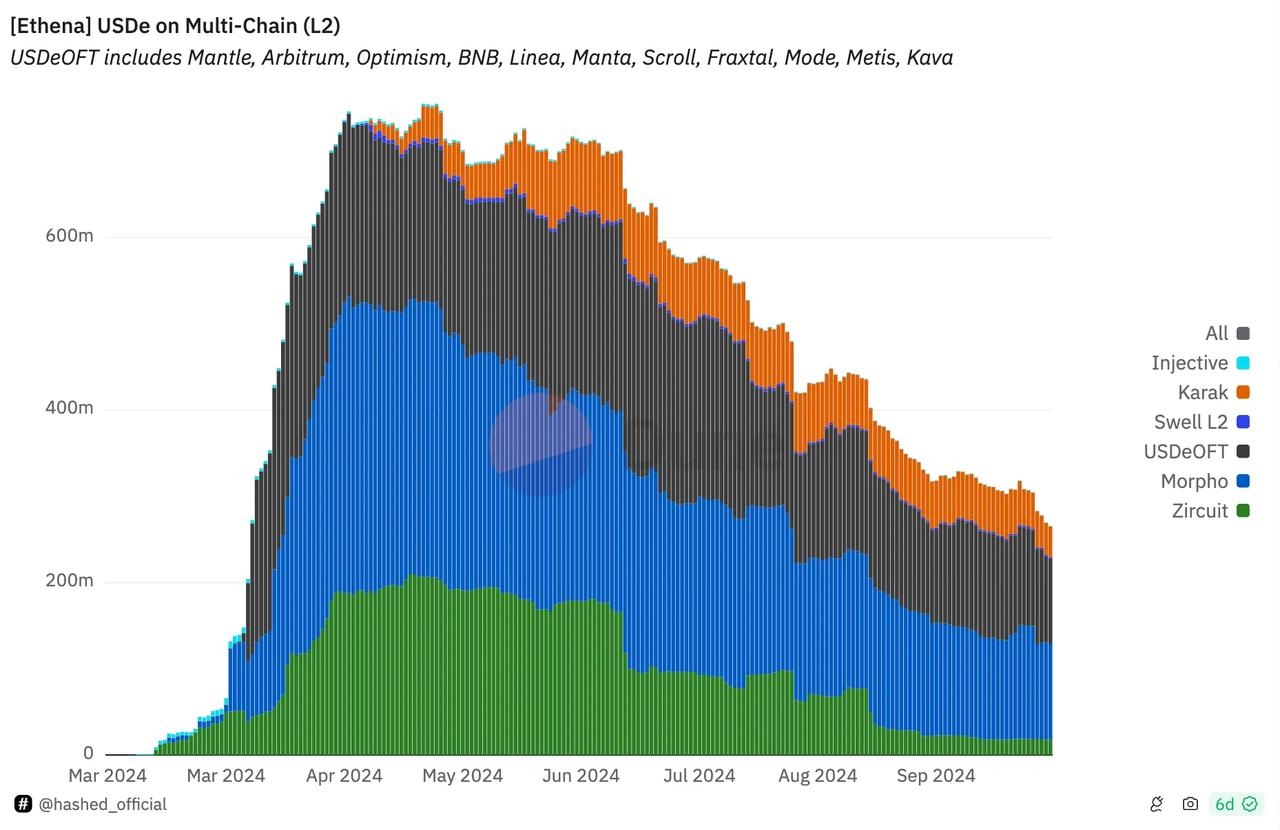
出典:HashedのEthenaデータダッシュボード
縦方向の拡張:Ethenaネットワークとそのエコシステムの構築
Ethenaネットワークは、Ethenaプロトコルがまもなく発表する計画であり、この新しいネットワークは金融アプリケーションエコシステムを構築することを目指し、USDeを基盤資産とします。
このネットワークは、他の金融アプリケーションの基盤層として機能し、流動性集約層を組み込むことを計画しています。この機能は、既存の中央集権および分散型取引所をサポートすることも期待されています。Ethenaは、暗号の世界における通貨、ネットワーク、取引所機能の交差点を自ら位置付けています。
現在、BybitはEthenaと提携し、USDeをそのプラットフォームに統合しています。Ethenaの重要な目標の一つは、USDeをCEXでの取引担保として位置づけることです。ユーザーがCEX先物の保証金資産から収益を得ることを許可することにより、USDeは取引エコシステムの中でさらに多くの利点を生み出すことができます。
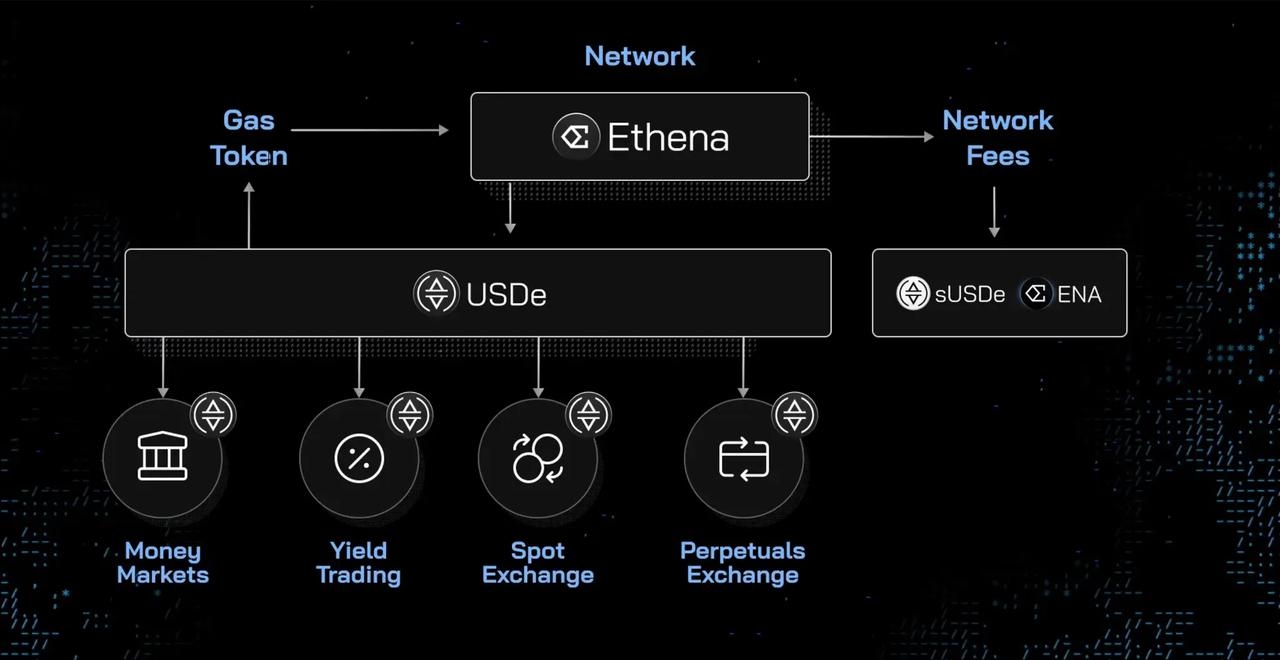
出典:Ethena 2024ロードマップ:聖杯:インターネットマネー
ステーブルコインを分析する:担保と利回り
上述のメカニズムと戦略に基づき、EthenaはTether(USDT)、Circle(USDC)、DAIが主導する市場に進出しました。しかし、ステーブルコイン市場の競争は新しいステーブルコインの発行に限らず、ステーブルコインを構築する戦略もますます多様化しています。

出典:ステーブルコイン流通量 - DefiLlama
ステーブルコインはどのように分類されますか?ステーブルコインは、担保と積極的な管理を用いて1ドルの価値を維持します。各発行者には、価値を維持し、通貨を発行または償還するシステムがあります。
担保の種類は、ステーブルコイン保有者が収益を得る方法に影響を与えます。以前、TetherやCircleなどの発行者は担保から収益を得ており、かなりの収入を得ていました。現在、多くのプロジェクトは、保有者に直接収益を提供しています。この部分では、ステーブルコインを支えるさまざまな担保の種類とその収益源を探ります。

担保:ステーブルコインの基盤
担保は、特にTerra UST崩壊のような出来事やUSDTの透明性に対する懸念の後、ステーブルコインエコシステムの重要な要素となっています。現在、ステーブルコインプロジェクトは、透明で安全な支援を提供するために信頼できる資産を持つ著名な実体を使用していることを確認しています。
ステーブルコイン発行者は現在、5つの主要な担保タイプを使用していますが、ほとんどのプロジェクトはそれらのいくつかを使用し、単一のものに依存することはありません。
1.暗号資産デルタニュートラル:この戦略は、現物と先物暗号通貨市場間の価格差を利用して、ステーブルコインのペッグを維持します。例えば、EthenaのUSDeやElixirのdeUSDです。USDeはデルタニュートラル手法を採用し、Ethereumのロング現物とショート永久先物ポジションを組み合わせて収益を生成します。この戦略の特徴はCEX統合とアクティブな担保管理であり、さまざまな市場条件下で最適化が可能です。
2.暗号通貨の過剰担保:これらのステーブルコインは、市場の変動を緩和するために、より多くの暗号通貨を担保として使用します。MakerDAOが発行するDAIはその典型的な例で、さまざまな暗号通貨を使用し、最低担保率は150%です。USDD、Frax、GHOも同様の戦略を使用し、通常は過剰担保を他の安定メカニズムと組み合わせます。例えば、Fraxは分数アルゴリズムのメカニズムを使用しています。
3.法定通貨担保:これらのステーブルコインは、中央集権的な実体が保有する伝統的な通貨によって支えられています。このカテゴリーには、現金、現金等価物、その他の資産によって支えられたUSDTのような人気のステーブルコインが含まれます。また、現金と短期米国政府債券によって支えられたCircle(USDC)も含まれます。さらに、Binance USD(BUSD)、TrueUSD(TUSD)、Pax Dollar(USDP)、Gemini Dollar(GUSD)などもあり、それぞれ独自の支援メカニズムがあります。
4.米国国債支援:この種のステーブルコインは、伝統的な金融を融合させています。例えば、OndoのUSDY、Mountain ProtocolのUSDM、BlackrockのBUIDLなどです。これらは通常、短期米国政府債務によって支えられています。前述のように、EthenaのUStbは短期米国国債とBlackrock BUIDLの銀行当座預金によって支えられ、政府債券の利回りエクスポージャーと暗号通貨の柔軟性を提供します。
5.プライベートクレジット支援:このアプローチでは、プライベートクレジットツールを担保として使用します。Anzenが発表したUSDzがその典型的な例であり、企業債、ローン、またはその他のプライベートデット形式によって支えられています。法定支援のステーブルコインと比較して、このアプローチはより高い収益の可能性を持ちながら、リスク管理とポートフォリオの多様化を通じて安定性を維持します。
業界が成熟するにつれて、ステーブルコイン市場の担保の種類も増加しています。透明性、安全性、規制遵守は、ステーブルコインプロジェクトの成功と受容を決定する上でますます重要になることは間違いありません。

収益源:ステーブルコインはどのように収益を生み出しますか?
現在、ステーブルコインの発展は単なる価格安定を超えています。収益生成メカニズムを提供し、ユーザーにパッシブインカムの機会を提供しています。これらの収益は、さまざまな戦略から得られ、ステーブルコインをより魅力的にしており、主な収益源は以下の通りです:
1.基差取引の資金収益:この戦略は、暗号通貨現物と先物市場間の価格差を利用し、ステーブルコインが収益を生み出しながらそのペッグを維持できるようにします。
2.米国国債:一部のステーブルコインは米国国債によって支えられています。これらのステーブルコインは、短期政府債務の利息から収益を得ています。例えば、Mountain ProtocolのUSDMは短期米国国債によって支えられ、その収益はUSDM保有者に伝達されます。
3.ステーキング収益:一部のステーブルコインは、ユーザーがプロトコル内でトークンをステーキングすることを許可し、ネットワークの安定性と安全性に貢献することで報酬を得ます。
4.DeFiメカニズム:ステーブルコインは、AMMプールに流動性を提供したり、収益耕作を行うことで収益を得ることができます。例えば、OUSD(Origin Dollar)は、複数のDeFiプロトコルに担保を分配し、CompoundやAaveなどの貸出プラットフォームを使用し、流動性を提供することで取引手数料を得ます。さらに、DAI貯蓄利率(DSR)モジュールにより、DAI保有者はトークンを預け入れることで収益を得ることができ、Makerプロトコルの貸出活動の利息が参加者に分配されます。
担保と利回りのボラティリティ
ステーブルコインが「ステーブルコイン」と呼ばれる理由は、それらの設計目的が特定の資産やベンチマーク(通常は米ドル)に対して安定した価値を維持することにあるからです。これにより、暗号エコシステム内で信頼できる交換媒体を提供します。
ただし、過去にはいくつかのステーブルコインで軽微なデペッグ現象が見られました。例えば、Tetherは透明性の欠如が価値の不安定さを引き起こしたとされ、Silvergateの倒産事件中に、投資家は担保の支払い能力を懸念したためにUSDCも一時的にデペッグを経験しました。
では、ステーブルコインの担保と利回りにどのような変動が見られるでしょうか?
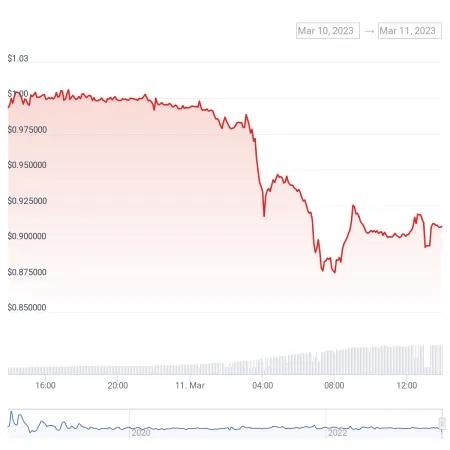
出典:Silvergate崩壊時のUSDC価格 2023.03.11 | CoinGecko
担保リスク
大口資産にとって、法定通貨担保と米国国債支援のステーブルコインは最も安全と見なされています。これらはリスクが低く、主に保持されている資産の実体に関連しています。これらのステーブルコインは、国家金融システムの監視と保険を受けています。
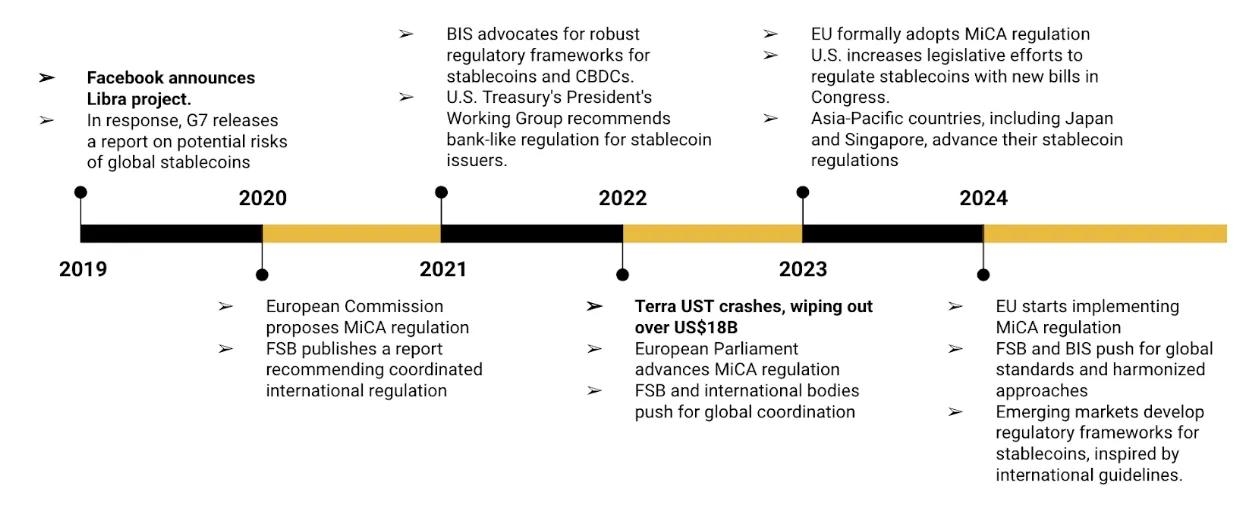
出典:ステーブルコイン規制の概要
しかし、デルタヘッジ合成ドル(例えばEthenaのUSDeトークン)の安定性にはいくつかの疑問が呈されています。主な懸念は、デリバティブ市場で負の資金費率が発生する可能性があり、ショートポジションを維持するコストが担保の収益を上回ると、損失が生じる可能性があることです。他のリスクには、中央集権的取引所でのデリバティブ取引への依存、市場圧力期間中に発生する可能性のある流動性問題、および担保資産(例えばstETH)がETHに対する連動を失う可能性などがあります。
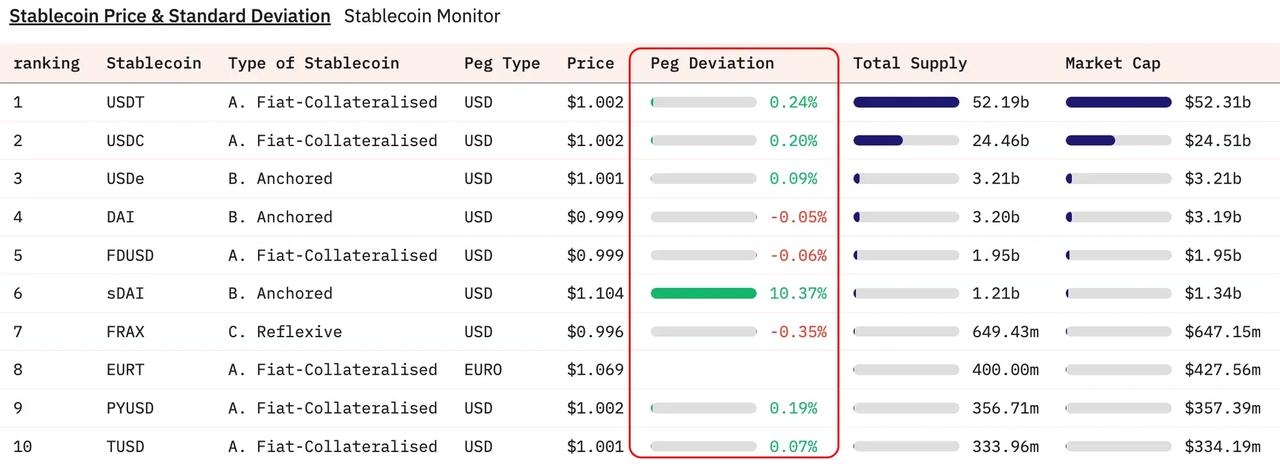
出典:Stablecoin Monitor
利回りのボラティリティ
国債支援のステーブルコインの利回りは、複雑な経済要因と市場のダイナミクスの相互作用によって影響を受けやすいです。これらの利回りの主なドライバーは、基礎となる国債の利率であり、利率は連邦準備制度の金融政策に直接影響されます。
連邦準備制度が金利を調整すると、それは金融市場全体に連鎖反応を引き起こし、ステーブルコインが提供する利回りにも影響を与えます。例えば、金融引締めの時期には、連邦準備制度が金利を引き上げるにつれて、国債の利回りは通常上昇します。これにより、ステーブルコイン発行者はユーザーにより高い利回りを提供する可能性があります。逆に、国債の利回りが低下すると、ユーザーの収益も減少します。
注意すべきは、ほとんどの法定通貨でサポートされているステーブルコインは、現金と国債の混合で作成され、その利回り曲線はその担保と発行者によって異なることです。例えば、ブラックロックのBUIDLステーブルコインは、現金、国債、その他の短期政府証券の混合で支持されています。大手金融機関の規制された製品として、BUIDLの利回りは現在の国債利率に密接に関連しています。しかし、これらの利回りは、より広範な市場条件や金融政策の変化によるボラティリティの影響を免れることはできません。過去10年間で、1年物米国国債の利率は0.1%から5.5%の間で変動しました。
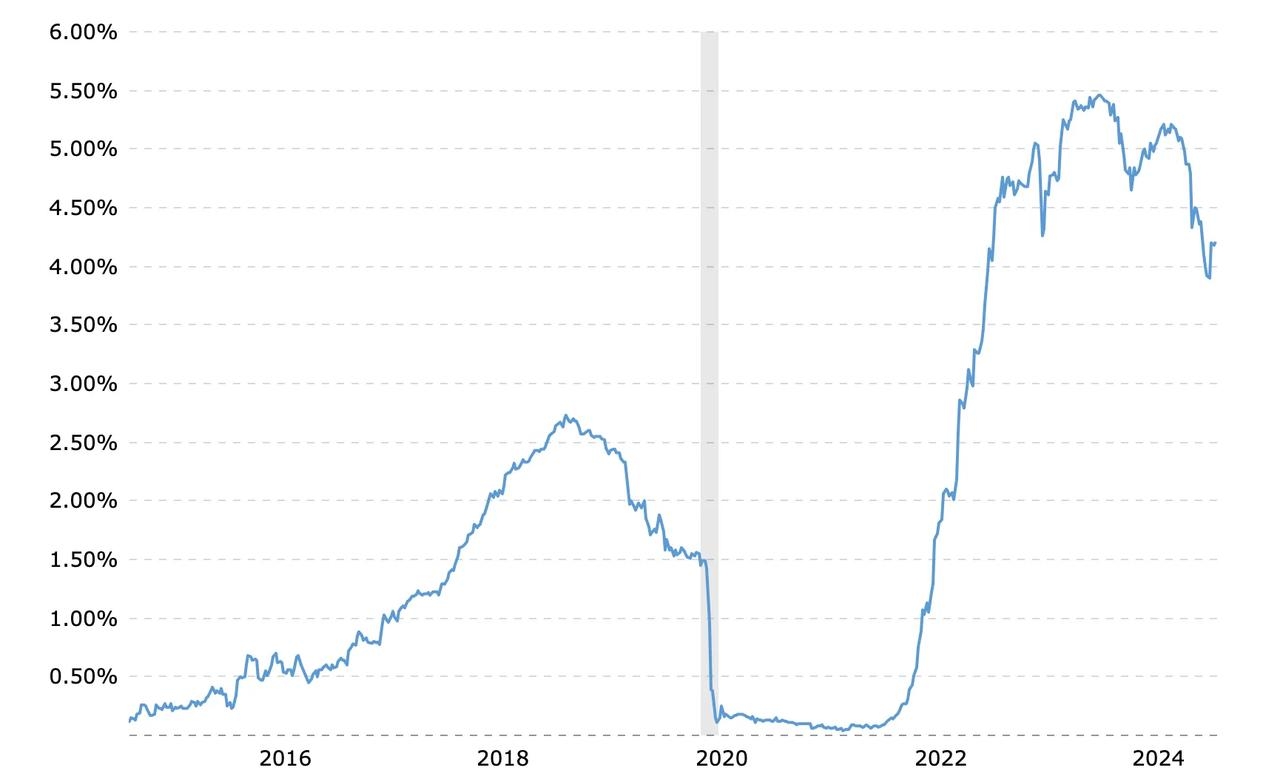
出典:1年物国債利率 - 54年の歴史的チャート | MacroTrends
基差取引
ベーシストレーディングは、一部のステーブルコインの主要な収益生成方法となっています。この戦略は、暗号通貨現物市場と先物市場間の価格差を利用し、通常は現物市場で購入し、先物市場でショートするというものです。
市場の感情、取引量、全体の暗号通貨市場の状態の影響を受けて、基差取引の利回りには大きな差異が存在する可能性があります。「ブルマーケット」または楽観的な感情が高まっている期間には、先物市場でのレバレッジの需要が増加する可能性があり、それが基差を拡大させ、利回りを向上させる可能性があります。「ベアマーケット」または不確実な期間には、基差が縮小し、場合によっては負の値に転じる可能性があり、利回りを低下させるか、消失させる可能性があります。
EthenaのUSDeは、基差取引を使用して収益を生成する典型的なケースです。以前にsUSDeの利回りは113%に達したことがありましたが、市場が冷却するにつれて、現在この数値は約12%に安定しています。

出典:Basis Trading TVLランキング - DefiLlama
ステーブルコインのユースケース
上述のEthenaのビジネスモデルとステーブルコイン分野のさまざまなリスク要因に基づき、新しいステーブルコイン発行者はどのように自らを位置づけて市場の潜在能力を利用できるのでしょうか?おおよそ3つのユースケース方向に分類できます:取引の決済トークン、貨幣市場の担保、そして(潜在能力が大きいが現在は限られている)支払いです。
間違いなく、ステーブルコインの主なユースケースは、取引時の決済トークンとしての役割です。Tetherを例にとると、33%以上のUSDT供給が中央集権取引所(CEX)によって保持されています。
Ethenaは、BybitやInfinexなどの主要な取引所との提携を通じて、USDeをCEXでの取引担保として位置づけ、USDeの流動性とアクセス性を向上させています。
この戦略は、EthenaのネイティブトークンENAのように、一部のステーブルコインプロジェクトのネイティブトークンのユーティリティを高めることができます。ENAは、Binanceエコシステム内のBNBに似ており、取引所での取引手数料の割引、ガバナンス権、ステーキング報酬、独占機能を提供します。最近通過したEthereal提案では、将来の潜在的なトークン供給量の15%をENA保有者に配分することが提案され、エコシステム内での役割をさらに強化しています。
DeFiエコシステムの貸出プロトコルにとって、ステーブルコインは非常に理想的な担保です。なぜなら、価格変動による清算のリスクを最小限に抑えることができるからです。
さらに、ステーブルコインを使用した支払いは、巨大な成長の潜在領域です。現在、規制の不確実性や商人の受け入れの低さなど、さまざまな要因によって制約を受けていますが、支払い分野にいくつかの利点を提供する可能性もあります。これには、より迅速な決済時間、低い取引コスト(特に国際送金)、および24時間年中無休の利用可能性が含まれます。
最近の発展として、フィンテック企業Stripeがステーブルコインでの支払いを受け入れることを発表し、伝統的な支払い処理業者がそのシステムにステーブルコインを統合することへの関心が高まっています。Stripeは2023年に総支払い額が1兆ドルを突破しており、もしステーブルコインが取引シェアの一部を占めることができれば、その潜在能力は非常に大きいです。
まとめ
ステーブルコイン市場は変革を経験しているようで、新しい参加者がこの分野に絶えず流入し、既存の参加者もその製品範囲を拡大しています。最近のデータは、ステーブルコインの流通供給量が歴史的な最高水準に達したことを示しており、さまざまな分野でのステーブルコインの採用がますます高まっていることを示しています。
新興のステーブルコインプロジェクトがこの市場に参入するには高い参入障壁がありますが、流動性のある収益型ステーブルコインに対する市場の需要は実際には満たされていません。Ethenaは、現時点で最も目を引く存在かもしれませんが、Tether(USDT)やCircle(USDC)の独占を打破する可能性はあるのでしょうか?それはまだ未知と挑戦に満ちた道です。
近い将来、Ethenaのような収益型ステーブルコインプロトコルが増える可能性があり、規制がこの業界の未来を決定し、真の勝者は高い収益を提供し、安定性を維持し、より広範な流通チャネルを確保できるかどうかにかかっています。
著者:TechubNews;Chain得得コンテンツオープンプラットフォーム「得得号」から、この記事は著者の見解を示しており、Chain得得の公式立場を代表するものではありません。「得得号」の記事は、オリジナリティと内容の真実性は投稿者が保証します。記事が盗用、偽造などの行為の結果として法的な結果を引き起こした場合、それは投稿者自身の責任となります。得得号プラットフォームでの記事に関して、侵害、規制違反、その他の不適切な発言内容については、読者の皆様にご監視いただき、確認され次第、プラットフォームは直ちにそれを取り下げます。記事内容に関する問題が発生した場合は、WeChatでご連絡ください:chaindd123