

合成資産から永久契約まで、Kwenta は複数の商品を含む DeFi デリバティブ取引ソリューションであり、比較的革新的な流動性ソースを備えており、デリバティブ商品を学ぶための良い例です。
FTX事件は、オンチェーンの永久契約交換に対する巨大な需要を生み出しました。プロトコルズはFTX暴落で生き残ったトレーダーをすべて吸収しようとしている。分散型デリバティブ、特に無期限契約では、数か月のうちに取引高、手数料、ユーザー数が急成長しています。オンチェーンのサステナビリティ市場はかつてないほど熱くなっています。
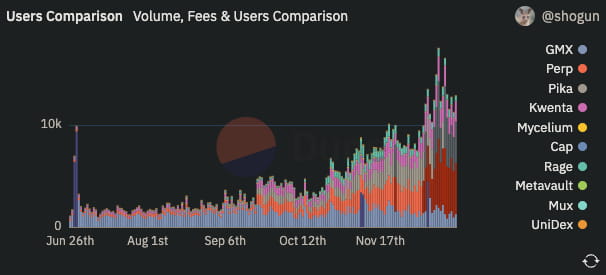
2022年12月、イーサリアム上で最もよく知られた合成資産DeFiプロトコルとしてのSynthetixは、同社の独占的な分散型取引所であるKwenta上で永久契約のv2バージョンアップデートを間もなく開始する予定だ。
デリバティブ分野の競争は激化しており、より多くの新規参入者がより優れた製品を生み出しています。
以前、TokenInsightは、デリバティブ市場の歴史と現在の状況についての非常にしっかりとした詳細な議論を提供する「分散型デリバティブ取引所調査レポート2022年第3四半期」を発表しました。クウェンタも確かにその一人だ。まだ読んでいない方は、上のリンクをクリックして読んでください。
ただし、レポートでは、ジュニアプレーヤーや初心者のDeFiユーザーにとっては非常に複雑で困難な多くの取引概念について言及しています。
この記事では、最も基本的な概念から始めて、Kwenta の永久契約と他の DeFi 派生プロトコルの違い、そして最後にその v2 バージョンのスケーラビリティを向上させる方法まで、初心者の観点から Kwenta の永久契約製品がどのように機能するかを説明します。 、ユーザーエクスペリエンスとオンチェーンの流動性。
仮想通貨デリバティブとは何ですか?
したがって、始める前に、暗号通貨のデリバティブとは何なのか、そしてその通常のゲームプレイは何なのかを知る必要があります。この部分をすでに理解している場合は、以下の合成アセットの部分に直接ジャンプできます。
tradfi (伝統的金融) では、デリバティブは、それ自体のリスクを伴う特別な金融契約を指し、その価値は 1 つ以上の基礎となる資産または指数に依存します。これは非常に一般的な金融商品です。先物とオプションは最も一般的なデリバティブであり、ヘッジや投機などに使用できます。
暗号通貨では、永久契約、オプション、合成資産などのデリバティブも、原資産としての特定の暗号資産から派生する金融取引商品です。
最も一般的な Cyrpto デリバティブである永久契約は、現在、Binance や BitMEX などの集中型取引所だけでなく、Kwenta、dydx、GMX、Perpetual などの分散型プロトコルでも広く採用されています。
合成資産は、DeFi 分野におけるもう 1 つの優れた革新的なツールです (これについては後で詳しく説明します)。これにより、オンチェーン トランザクションの多様性とスケーラビリティが向上し、Synthetix、Linear Finance、Mirror プロトコルなどの特定の合成資産プロトコルでのトランザクションが必要になります。
暗号オプションは比較的ニッチであり、不安定な市場に積極的にさらされることをいとわない投機家ではなく、プロのヘッジャーをターゲットとしています。この記事ではこのトピックについては扱いません。
無期限契約とは何ですか?なぜトレーダーは無期限契約を好むのでしょうか?
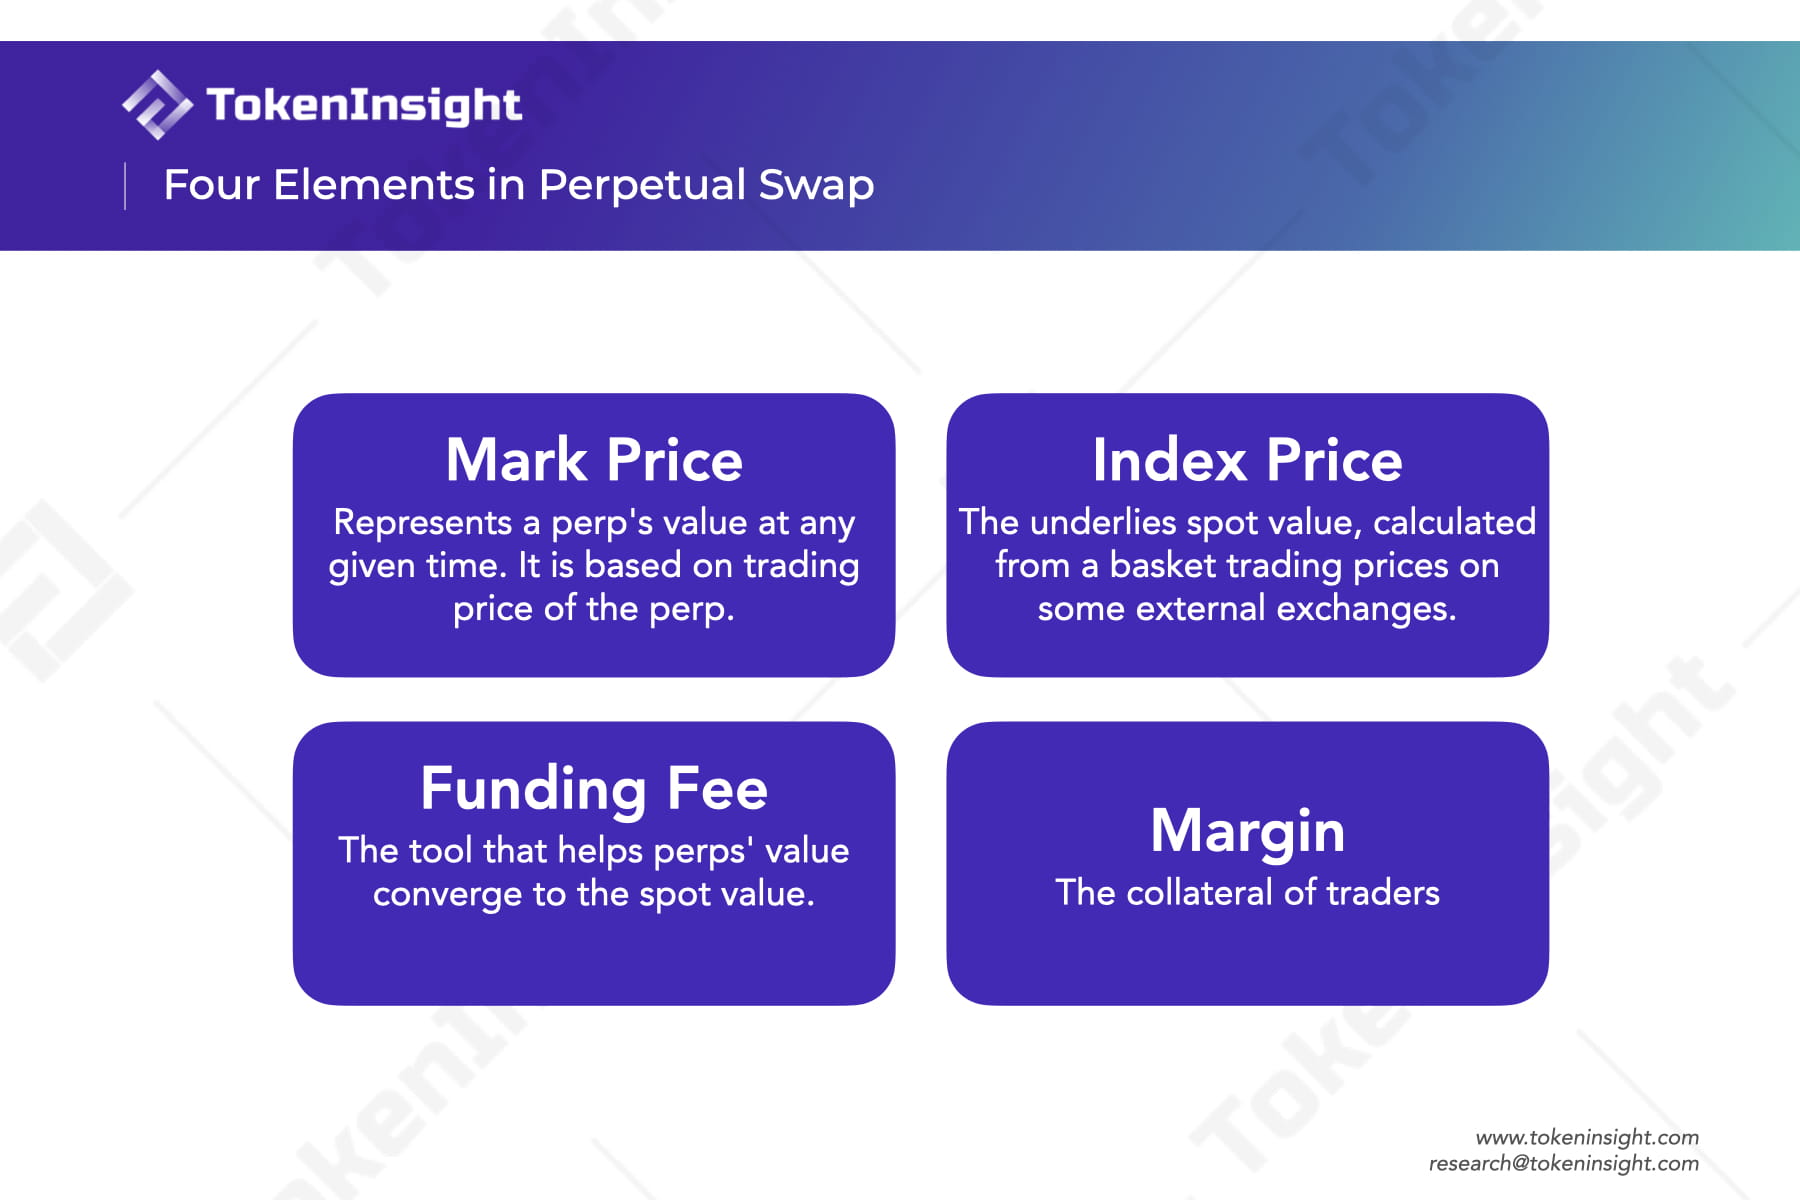
覚えておいてください。これは空売りツールでもあり、資本レバレッジ ツールでもあります。マーク価格、インデックス価格、資金調達手数料、証拠金という 4 つの最も基本的な要素が含まれています。永久契約についてより鮮明に理解するには、パラダイム デイブ ホワイト著の漫画ガイドを参照してください。
Perp(永久契約スワップの略)は、2016年に暗号通貨デリバティブ取引所BitMEXの創設者であるアーサー・ヘイズによって発明された、有効期限のない暗号先物デリバティブです。
これは主に従来の金融における先物契約に似ていますが、トレーダーが将来の資産を取引するために証拠金を支払う契約でもありますが、有効期限はありません。これは、トレーダーがスポットを保持せずにレバレッジを高めることで関連資産の(ロングとショート)を投機できるため、スポットの配送リスクや保管コストを心配する必要がないことを意味します(これは無期限契約の最も便利な機能です)それが発明の主な目的でもあります)。
無期限契約の実装は、集中型取引所から分散型取引所まで大きく異なりますが、一般的に言えば、標準的な無期限商品には共通する 4 つの基本要素があります。
マーク価格: 特定の時点での無期限契約自体の価格を指します。通常、契約の市場取引価格から直接得られます。また、損益計算や清算のトリガーにも使用されます。
指数価格:主要取引所における原資産のスポット市場取引価格の比例加重平均に基づいて計算された価格を指します。
理想的には、上記の目標を達成するには、取引報酬などの気を散らす要因を考慮せずに、無期限契約の価値が原資産のスポット価値とほぼ同じである必要があります。マーク価格はインデックス価格とほぼ同じである必要があります。
従来の金融では、有効期限が近づくと、先物価格は徐々に現物価格に収束していきます。ただし、永久は期限が切れないため、そのマーク価格が対象資産のインデックス価格から大きく乖離する可能性があります。したがって、マーク価格がインデックス価格に確実に収束し、インデックス価格の近くで変動するメカニズムが必要です。
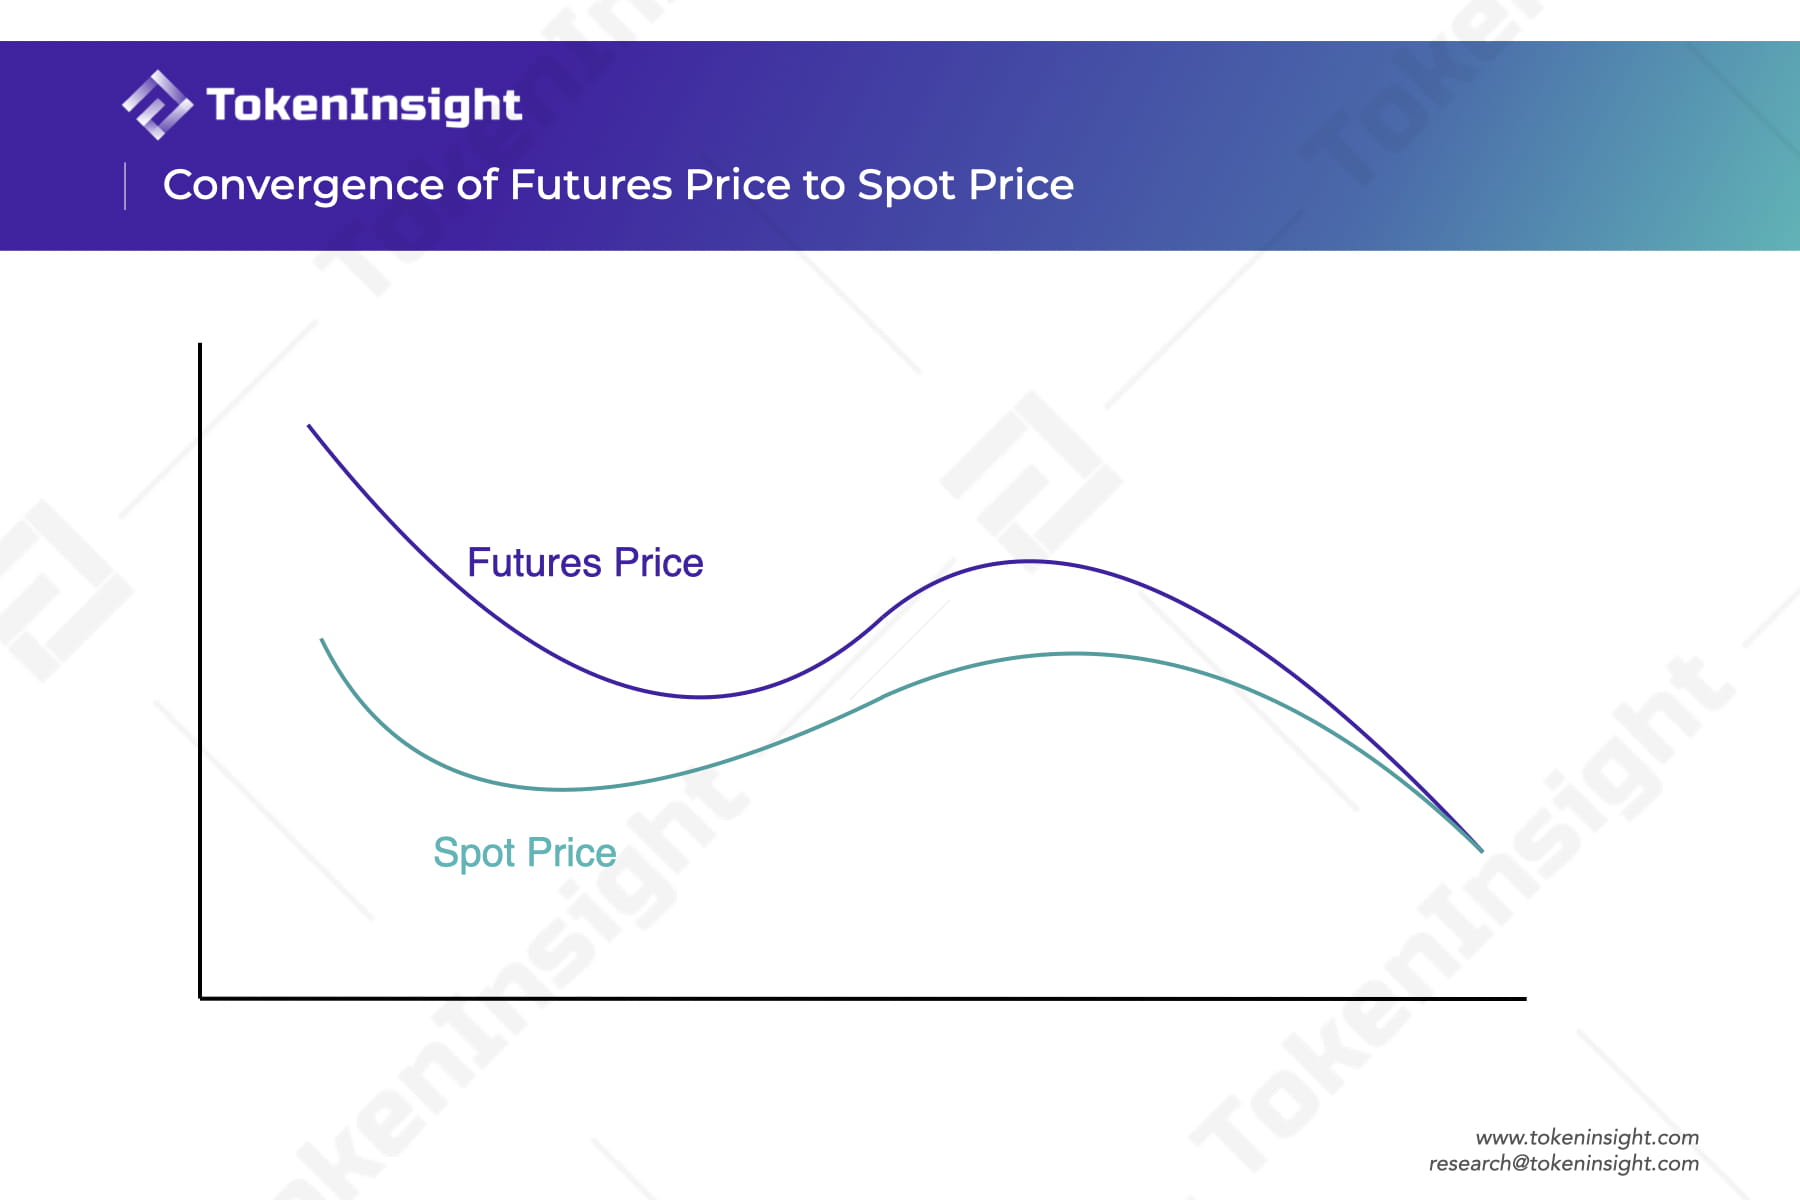
資金調達手数料: これは、永久契約のマーク価値を原資産のスポットに対応するインデックス価格に近づけるのに役立つツールであり、永久契約の中核となる革新ポイントでもあります。インデックス価格がマーク価格から乖離すると、システムはロング(買い手)とショート(売り手)の間で資金調達コストを移転します。価格がインデックス価格よりも高い場合、それはショート(売り)ポジションよりもロング(買い)ポジションの方が多いことを意味し、ロングセラーはショートセラーに一定の資金調達手数料を支払い、その逆も同様です。
マージン: トレーダーの担保です。市場がトレーダーのポジションと反対の方向に動いた場合、その結果生じる損失は証拠金から差し引かれます。証拠金残高が低すぎる場合、ポジションは強制的に清算され、自動的に決済されます。多くの場合、証拠金率によってポジションのレバレッジが決まります。 1 ドルの証拠金と 100 倍のレバレッジを持つビットコインの永久ポジションは、ビットコイン スポットで 100 ドルを保持するのと同じです。住宅ローンのマージンが少ないほど、得られるレバレッジは高くなります。つまり、資本効率は高くなりますが、リスクも高くなります。ビットコイン永久マークの価格がポジションをオープンした方向に対して 1% 変動し、期限内にさらに担保を補充しなかった場合、ポジションは清算されることになります。
リスクがこれほど高いのであれば、なぜトレーダーは永久商品をこれほど好むのでしょうか?トレーダーにとってこれには拒否できない 3 つの利点があると私たちは考えています。
1 つは、上で述べたように、無期限契約により、トレーダーは資産を保有することなく資産のリスクにさらされることになります。市場環境がどのようなものであっても、スポット株の保有コストとリスクは想像よりも高いことが多いため、これにより多くの問題が解決されます。
もう1つは、永久契約により、トレーダーが実際には保有していない資産を借りて、より高い利益を得るためにギャンブルを行うことができるということです。このようなレバレッジを利用すると資本効率が直接向上し、より少ない資金でより大きなポジションを取引できるようになります(証拠金のみを差し入れますが、これは通常ポジションよりもはるかに少ないです)。しかし、これには当然、特有の清算リスクも伴います。
最後のポイントは、トレーダーは、外部チャネルからの借入 + 直接販売 + 返済のための適切なタイミングでのスポット購入という古いプロセスを経ることなく、簡単に資産を空売りできるということです。
合成資産とは何ですか?合成資産のリスクはどこへ行ったのでしょうか?
覚えておいてください。これは他の資産の価格をシミュレートするデリバティブ トークンであり、流動性は共有の負債プールから得られます。 Synthetic Asset Protocol は、リアルマネーを使ってシミュレートされたゲームをプレイするカジノです。
永続性とは何かを理解した後、Kwenta を導入する前に、合成資産の基本的なメカニズムについても知る必要があります。この部分をすでに知っている場合は、以下の Kwenta の部分に直接ジャンプできます。
ここでは、人々が通常合成資産と呼ぶもののみを紹介します。これは、オラクルによる価格フィードを通じて他の資産の価格に固定されるデリバティブトークンと定義されます。
合成資産は通常、ユーザーが発行できるようにするための DeFi プロトコルを必要とし、標準化されたトークンの形式で特定のブロックチェーン上に存在します。 Synthetix プロトコル (以前は Havven Payment Protocol として知られていました) は、そのようなデリバティブ取引手段を発明した最初の DeFi プロトコルです。理論的には、オラクルによって価格が提供される資産はすべて、トークン化された合成資産に鋳造できます。
理解しやすいように、Synthetix などのプロトコルをカジノとして考えると、プレイヤーはチップ シミュレーション プレートを使用して株や通貨を投機します。
合成資産の原理は何ですか?
合成資産のゲームプレイは、理解を容易にするために、資産モーゲージのキャスティングとトレーディングの 2 つのステップに分かれています。2 つの市場参加者の視点から説明します。
創業者(お金を借りて借金を引き受ける)
何をすべきか: プロトコルで資産を過剰担保し、sUSD を造幣するために 750% 過担保された $SNX などの合成ステーブルコイン資産を造幣します。これは住宅ローンに相当しますが、sUSD などの合成ステーブルコインのみを貸与できます。 sUSD の発行後、システムは造幣局に対して、負債額、売掛金総額に対する比率 (負債総額)、担保の価値などを記録します。
ステーキング後に得られるもの:
一部のステーブルコインの合成資産。
一定の手数料を獲得(割合に応じて分配)
特定の変動負債が発生します。
取得後にできること:
合成資産トレーダーになって、他の合成資産を投機したり、自分自身の債務リスクをヘッジしたりできます (詳細は下記を参照)。
合成資産の店頭市場のマーケットメーカーになります。
市場外で直接販売されます。
ステーカーマイナーとは、カジノの公式ルートを通じてチップ(sUSDがチップに相当)を入手するプレイヤーのことで、このカジノでチップを購入する方法は、カジノ自身の株式を過剰担保にしてキャストすることです。システムは術者のアカウントを保持し、どれだけのチップを作成し、どれだけのシェアを保有しているかを示します。同時に、抵当に入れられた株式の総額はチップの価値の 7.5 倍以上でなければなりません。プレーヤーに公式チャネルの使用を奨励するために、カジノはチップをキャストしたプレーヤーに比例して取引手数料を分配します。
例:Alice は 75,000 ドル相当の $SNX を持っており、これは Synthetix に質権され、10,000 sUSD が鋳造されています。この時点で、Synthetix は、資産 75,000 $SNX、負債 10,000 sUSD、および住宅ローン金利 750% を Alice に記録します。 。現時点では、アリスはトレーダーになって sUSD を他の合成資産と交換することもできますし、店頭市場で Uniswap に参入することもできます。 sUSD/$USDC マーケットメイクなどのために sUSD を販売します。
人材をキャスティングするリスクは何ですか?すべてのリスクはここにあります。
すべてのミンターの担保を合わせたものが大きな流動性プールを形成しており、合成資産トレーダーは実際にこのプールに賭けています。
すべての鋳造業者は、変化する合計負債プールを共有します。借金総額が増え続け、自分の口座に割り当てられた借金も増え続けると、清算のリスクが生じます。
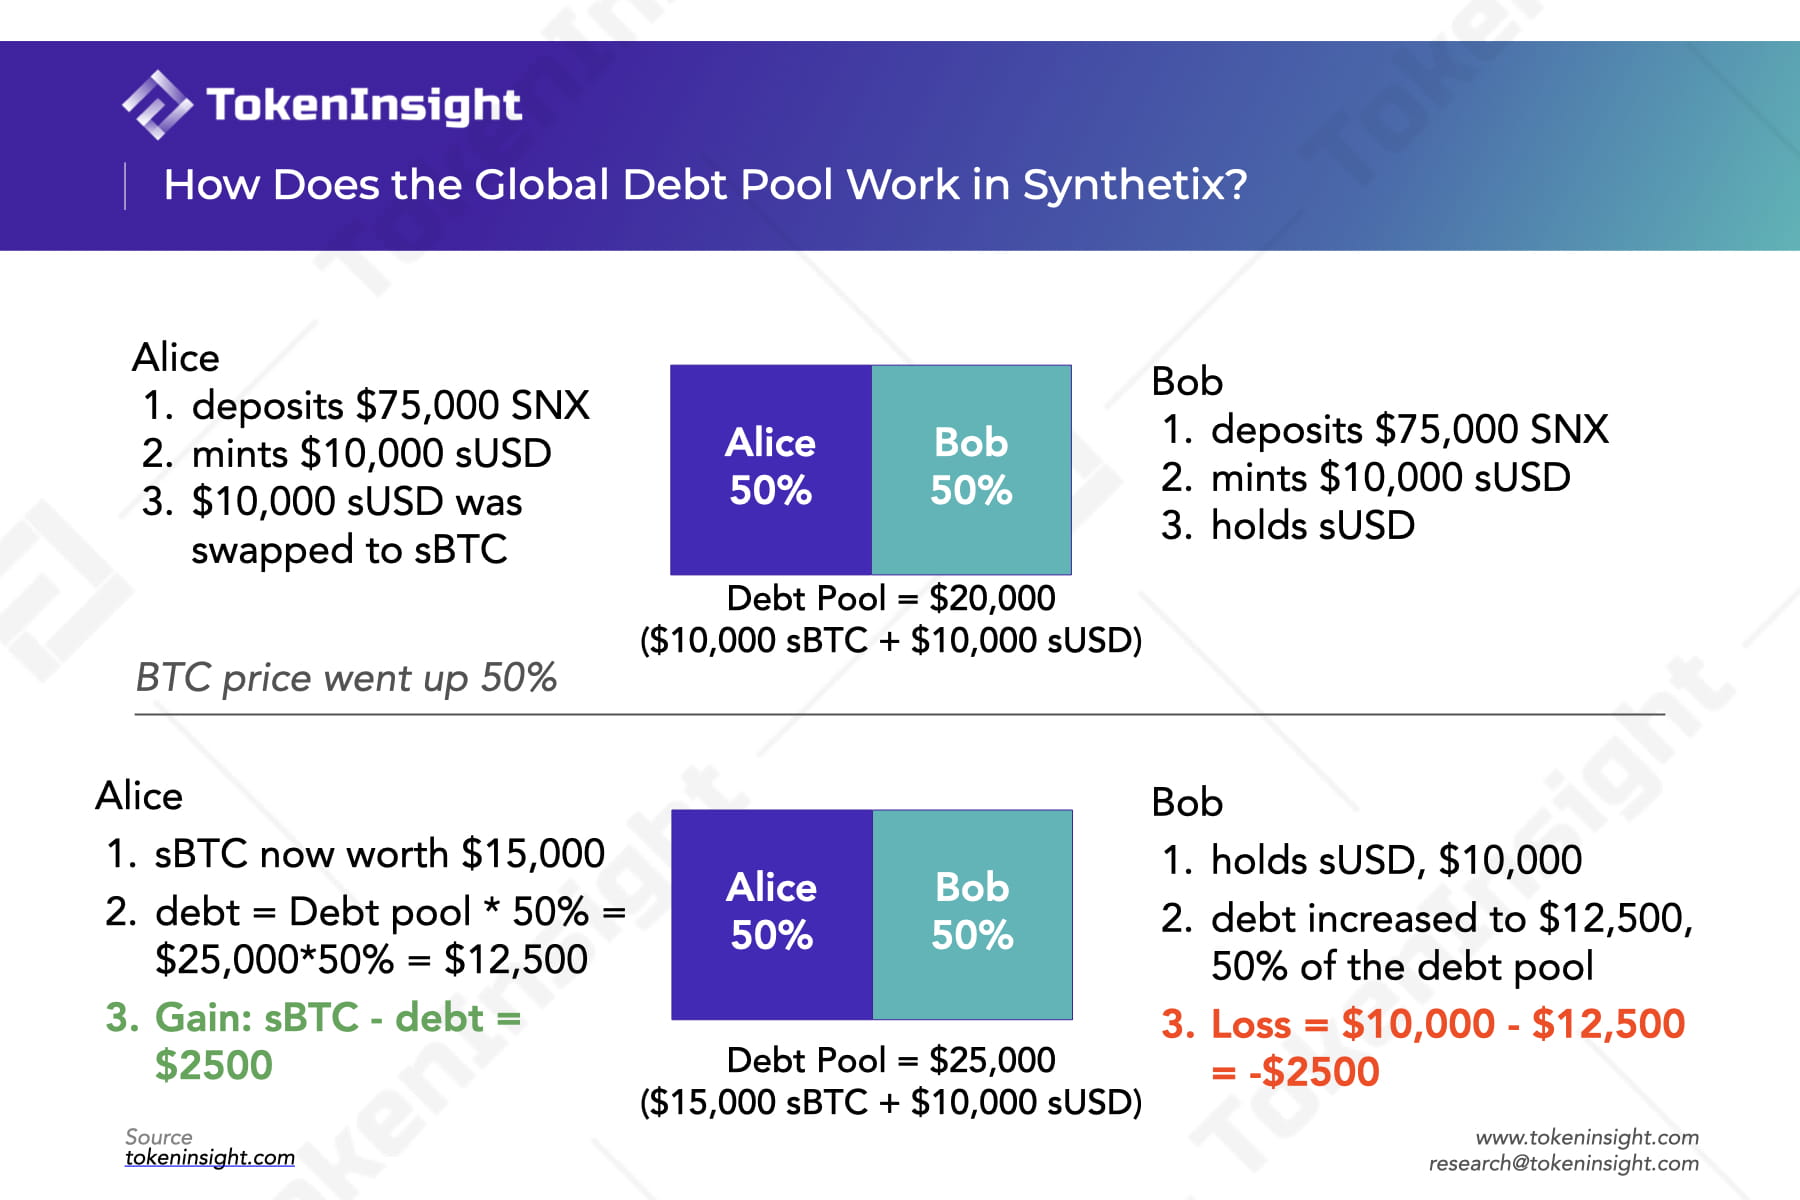
一方、すべての合成資産が合計されて大きなチップ プールが形成され、このプールの価値はアカウントの負債総額と正確に等しくなるため、負債プールとも呼ばれます。合成資産の数、種類、アンカー価格の変化に応じて負債総額が変化していることを見つけるのは難しくありません。担保の総額は常に負債総額の 7.5 倍以上に保つ必要があります。借金プールの増減はシェアに応じて各キャスターに割り当てられ、システムは毎回キャスターの借金残高を直接変更します(ただし、融資を行うときは固定残高です)。
実際に起こっていることは次のとおりです。システムは、sUSD を鋳造またはバーンするときに、負債のシェアに応じた特別なトークンを発行またはバーンすることによって、負債プールを追跡します。鋳造業者の負債シェアは、負債トークンの残高を負債トークンの総供給量で割ったものです。
自分自身の負債残高が減少すると、住宅ローン金利が上昇し、鋳造業者は住宅ローン金利を下げるために新しいチップを鋳造することができます。債務残高が増加し、住宅ローン金利が低下すると、鋳造業者は一部のチップを破棄したり、担保を補充して住宅ローン金利を引き上げたりすることができます。住宅ローン金利が低すぎて、業務が適時に実行されない場合、システムは強制的に清算を行います。
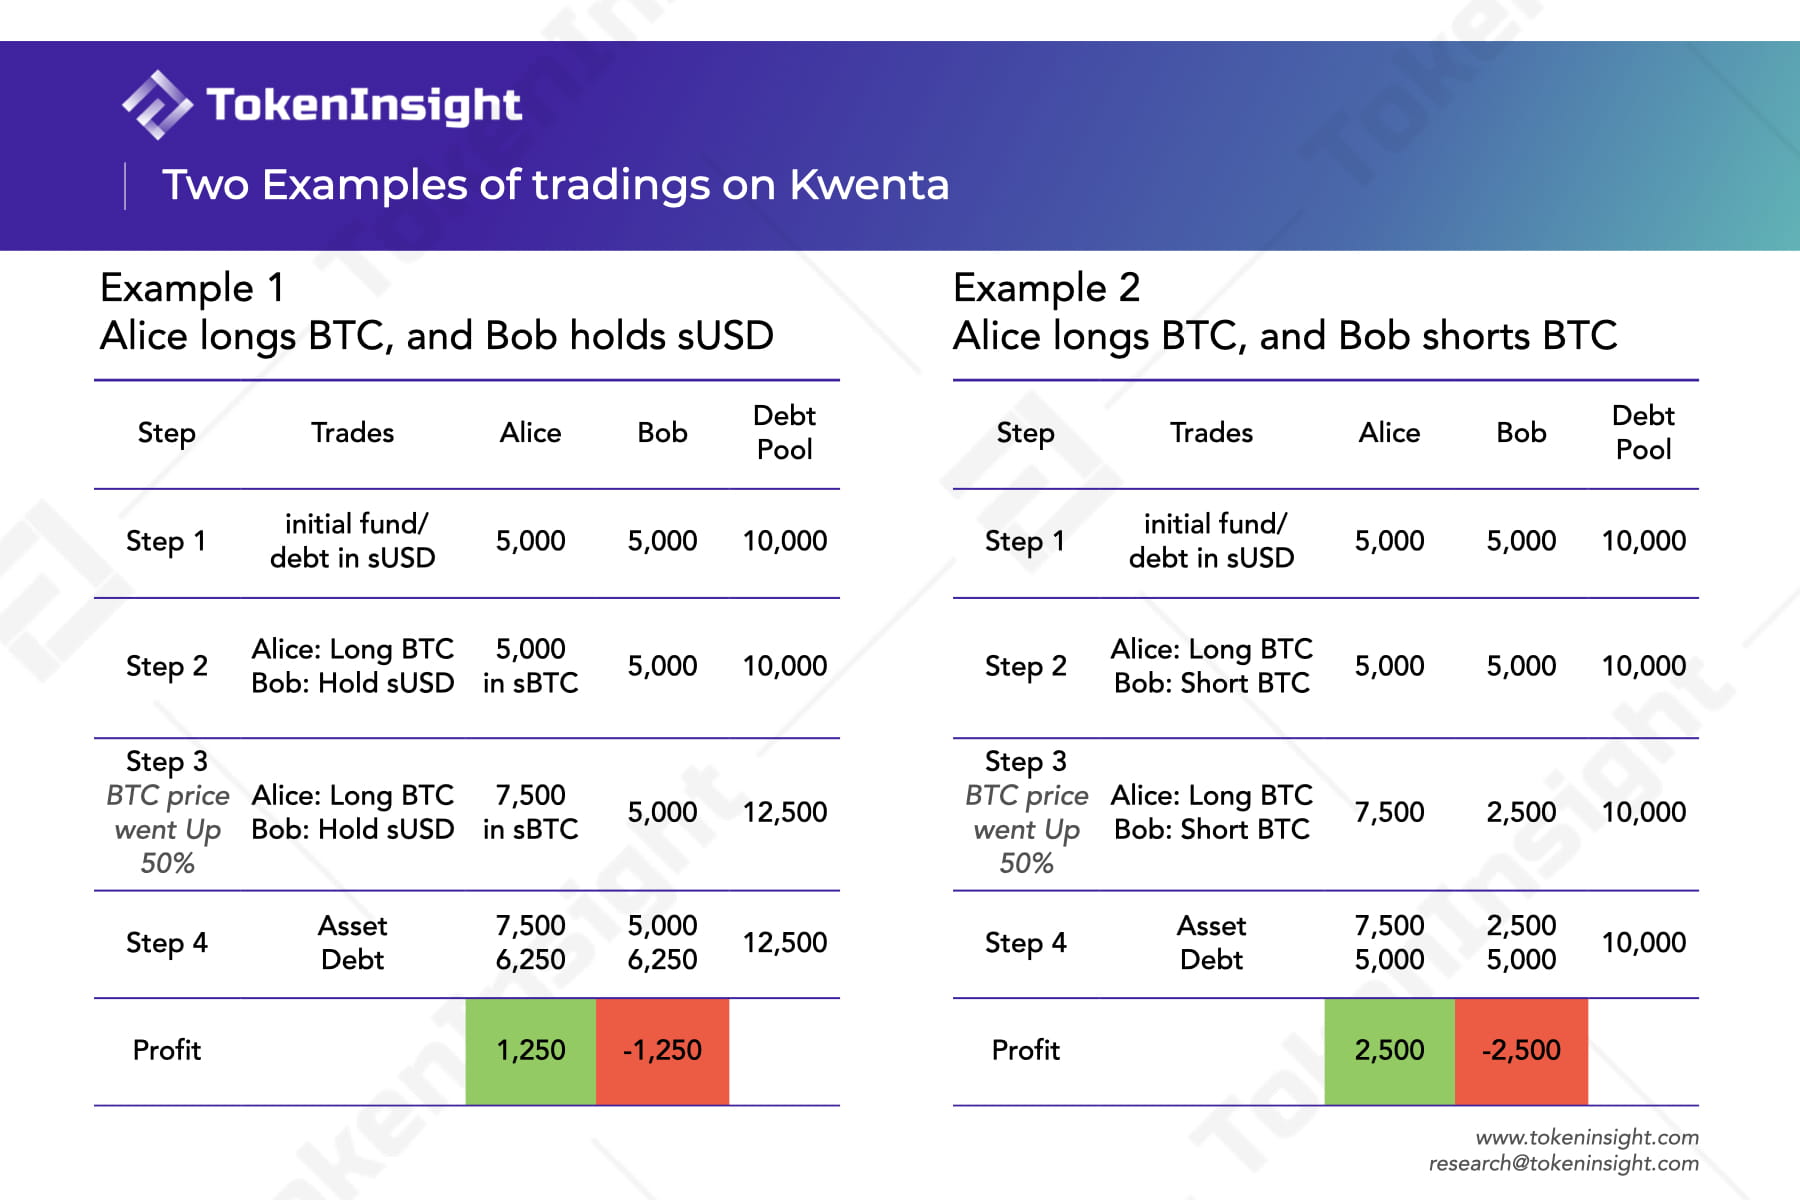
したがって、この時点でアリスの負債残高 10,000 ドルが変化すると仮定すると、sBTC 合成資産の価値が 5,000 ドル増加すると、負債プールの合計も 25,000 ドルに増加します。アリスの負債比率は 50% であるため、彼女は新たな負債の半分、つまり 2,500 ドルを支払うことになります。したがって、増加後のアリスの新しい負債残高は、12,500 ドルになります。アリスの純損失は -2,500 ドルです。この時点でアリスが担保を補充しない、または一部の sUSD を破棄しない場合、担保率は必要な 750% の担保率よりも低くなりますが、それでも清算担保率よりは低くなります。
従来のカジノの違いは取引相手の違いです。従来のカジノでは、プレーヤーはプレーヤーからお金を稼ぎ、カジノは手数料を受け取ります。この DeFi プロトコルでは、質権者の資産はすべての合成資産の合計変動の相手となるため、市場全体が上昇した場合、ギャンブラーに支払いを行う銀行家自身がミンターになります。
超過担保は次の 2 つの理由で使用されます。
担保のボラティリティが高く、過剰な担保により担保価値が不足するリスクが軽減されます。担保価値が下がりすぎると、システムは最低要件に達する前に担保を事前に清算して売却します。
総債務のボラティリティは高い。たとえ住宅ローン資産の価値が安定していても、負債総額が急激に増加すると、担保が不足するリスクが生じます。
合成資産トレーダー
条件は次のとおりです。ミンターが直接トレーダーになれるように、合成資産を保持します。
公式ルートを通ってチップを入手したくない(借金を負いたくない)プレイヤーは、オフサイトで直接チップを購入できます。一部の合成資産は外部 AMM プール (Curve の sUSD/$USDC、Uniswap の sETH/$ETH など) に一定の流動性があり、直接購入できます。
できること:
合成資産は、差額を得るために投機および取引できます。
利点 1: スポット商品の運用にかかる摩擦コストを削減します。金で投機したいがスポットを保有したくない場合、スポットを保有すると多くの手間とコストがかかるため、特定の取引会場、保管コスト、輸送コスト、セキュリティリスクなどを考慮する必要があります。合成資産 sXAG (合成金) トークンの取引を選択し、Kwenta v1 は Chainlink オラクルを使用して金の価格を追跡し、その価格パフォーマンスは金スポットと一致します。ロング$BTC、ショート$ETH、ロング$XRPなどの複雑な組み合わせを同時に処理したいが、集中型取引所を使用したくない場合は、sBTC、iETH、sXRPなどの合成資産を直接購入します。さまざまな操作によって発生する摩擦コストが大幅に削減されます。
利点 2: 合成資産を取引する際にスリッページがありません。合成資産の価格はオラクルから得られるため、保有者は資産の流動性を心配する必要がなく、取引にスリッページもありません。
トランザクション プロセス: 実際の合成アセット トランザクションは、他のプレイヤーとの間では発生しませんが、システムのアカウンティング、破壊、キャスティング、および再びアカウンティングのプロセスです。すべての取引価格は外部のオラクルから得られ、合成資産は独自の市場で独立した価格を持ちません。
チップを取得した後、チップ (sUSD) を保有するプレーヤーはどの株を購入したいと考え、価格について楽観的であればチップを支払います。システムは (オラクルからの) 外部の実際の株価に基づいて数量を計算し、発行します。プレーヤーに正しい株式/暗号通貨の数を提供します (sBTC など)。プレーヤーが自分の株が十分に上昇し、ポジションを閉じるのに十分なお金を稼いだことを感じたら、紙幣をチップに交換することができます。システムは内部的に会計を更新します。
例: アリスは 10,000 sUSD を持っており、そのすべてを SETH で購入したいと考えています。システムはまずアリスのウォレット内の 10,000 sUSD を破棄します ➡️ sUSD の総供給残高を更新します (-10,000) ➡️ オラクルが $ETH 為替レートを決定します ($1,000 と仮定します) ➡️ 手数料を徴収します ➡️ 対応する数の新しい sETH を鋳造します (約 10) )をアリスウォレットに送信➡️ sETHの総供給残高を更新(+10)します。
負債の変動に対して損失のリスクをヘッジできます。 (キャスターのみ)
Synthetix プロトコルには、総負債プール指数を特に追跡する合成資産があり、この資産を購入すると、総負債の増加によるミンターの損失を回避できます。
Kwenta、永久資産と合成資産の両方の取引を可能にする分散型取引所
最後に、イーサリアム上の分散型合成資産スポット取引所 + Optimism 上の sUSD ベースのオンチェーン永久契約取引所である Kwenta について話しました。
Kwenta は、Synthetix プロトコルで作成されたすべての合成資産のスポット スワップのための (UI/UX を提供する) マーケットプレイスです。ここで区別する必要があります。すべての合成資産トレーダーは、Kwenta コントラクトに基づいて sUSD と他の合成資産 (sBTC、sETH など) の取引を実行します。各ステーカー (ミンター、債務者、または流動性プロバイダー) は、ミントをステーキングし、償還し、Synthetix 契約上の負債の自分の取り分を管理します。 Kwenta が提供するスポット市場取引のプロセスは、上で説明した例とまったく同じなので、ここでは詳しく説明しません。 Kwenta のサステナブルな製品に注目してみましょう。
クウェンタの永久契約の原則は何ですか?集中型永久取引所や人気のある分散型デリバティブ取引所 GMX とどう違うのですか?
覚えてね:
Kwenta はカウンターパーティとして Synthetix の負債プールを使用します。Kwenta には資金調達レートのメカニズムがありますが、Kwenta は標準として sUSD を使用しません。
Kwenta と GMX は両方ともオラクルを使用してインデックス価格をマーク価格として直接フィードするため、価格の違いはなく、ここでは 2 つの価格は同じものであるとさえ言えます。
GMX は、ポジションの合計をプール内の担保の合計額と約 1:1 に制限します。 Kwenta は資本手数料メカニズムを使用して価格変動リスクを部分的に相殺し、資本効率の向上を実現します。
Kwenta は永久契約取引市場も提供していますが、これは Optimism L2 のみです。そのメカニズムは GMX に似ており、すべてのトレーダーの取引相手としてプールを使用します。しかし、GLPプール(資産バスケット)を使用するGMXとは異なり、KwentaはSynthetixの負債プールを直接使用している。 (そのため、Synthetixの原理を事前に説明する必要があります)
Synthetix の負債プールは、上で述べたカジノ チップ プールと考えることができます。 Synthetix はカジノの現金管理システムに似ていますが、Kwenta はカジノのゲーム ロビーに似ており、さまざまなゲームを提供しています。スポット取引の合成資産 (または仮想暗号市場シミュレーター ゲーム) はその 1 つであり、永久取引は別のものです。
集中型取引所の標準的な永久商品は、上で述べた例と似ています。次のような特徴があります。
注文書のパターン。
マーク価格は永久取引額によって決定され、移転資金調達手数料を通じてインデックス価格と一致します。ただし、Kwenta や GMX などの分散型プロトコルによる永久オファリングは、標準の永久オファリングとは若干異なる場合があります。
Kwenta と GMX の場合、オーダーブック モデルとは異なり、すべてのポジションのカウンターパーティーは市場の特定のカウンターパーティーではなく、資産プールです。これは、オープンのロング契約の量がショートのポジションと等しくない可能性があることを意味します(tradfi のオーダーブックモデルでは、相互の取引相手が存在するため、ロングの量はショートの量と等しくなければなりません)。具体的には、Kwenta が共有する Synthetix 社の負債プールの流動性は、ロングとショートの不均衡が生じた場合、すべての Synthetix ミンターがロングとショートの差を超えるリスクを負うことも意味します。
アリスは、証拠金として 1 sUSD (OTC から購入した sUSD) を使用して、Kwenta でビットコインの 100 倍のロング ポジションをオープンします。彼女のオープン ポジションは 100 sUSD です。ビットコインの価格が 50% 上昇すると、彼女のポジションは 150 sUSD になり、負債プールの合計が 50 sUSD 増加します。
ただし、ボブが 50 sUSD を証拠金として使用して、反対側の 2x ビットコインのショート ポジションも同時にオープンした場合、ビットコイン価格が 50% 上昇したときにボブは清算され、負債プールの合計は変わりません。
同時に、Kwenta のパーペチュアル マーク価格 (つまり、パーペチュアルの真の価値) は、Chainlink などのオラクルによって外部から直接提供されるインデックス価格でもあり、マーク価格はインデックス価格と自動的に等しくなります。また、価格差を埋めるための資本手数料メカニズムも必要ありません。
ただし、マーク価格はインデックス価格に等しく固定されており、決して逸脱することはありませんが、極端な動きが発生すると、ネットポジション(ロングとショートの正味値が相殺されたもの)が大幅に傾く可能性があります。市場が資産に対して強気または弱気になりすぎると、負債プールはネットポジションの傾きの方向に大きなカウンターパーティーリスクを負うことになります。債務プールの変動性を軽減するために、資金調達手数料は引き続きクウェンタの永久メカニズムに残ります(必須ではありませんが)。資金調達手数料により、混雑した市場の一方のポジションに資金が供給され、もう一方のポジションにも資金が供給されます。
対照的に、GMX は、その GLP プールがすべてのネットポジション相殺のリスクを完全に負担できるため、資金調達手数料メカニズムを適用しません。 GLP プールにはさまざまな原資産が含まれており、GLP プール内の特定の資産の合計価値が、その資産の永久契約のポジション制限の合計となります。 GMX では、トレーダーは基本的に証拠金担保を使用して実際の原資産を借ります。したがって、彼らはGLP保有者の借入手数料のみを支払う必要があります。
したがって、GMX は、プール内の担保との合計ポジションをほぼ 1:1 に制限します。
GMX トレーダーは、GLP プールに含まれる資産に対してのみ永久契約を開くことができます (現在、$BTC、$ETH、$UNI、および $LINK のみ)。 GMX の最大ポジション能力の詳細については、このドキュメントを参照してください。
比較: Kwenta のサステナブル製品と他のサステナブル製品の類似点と相違点
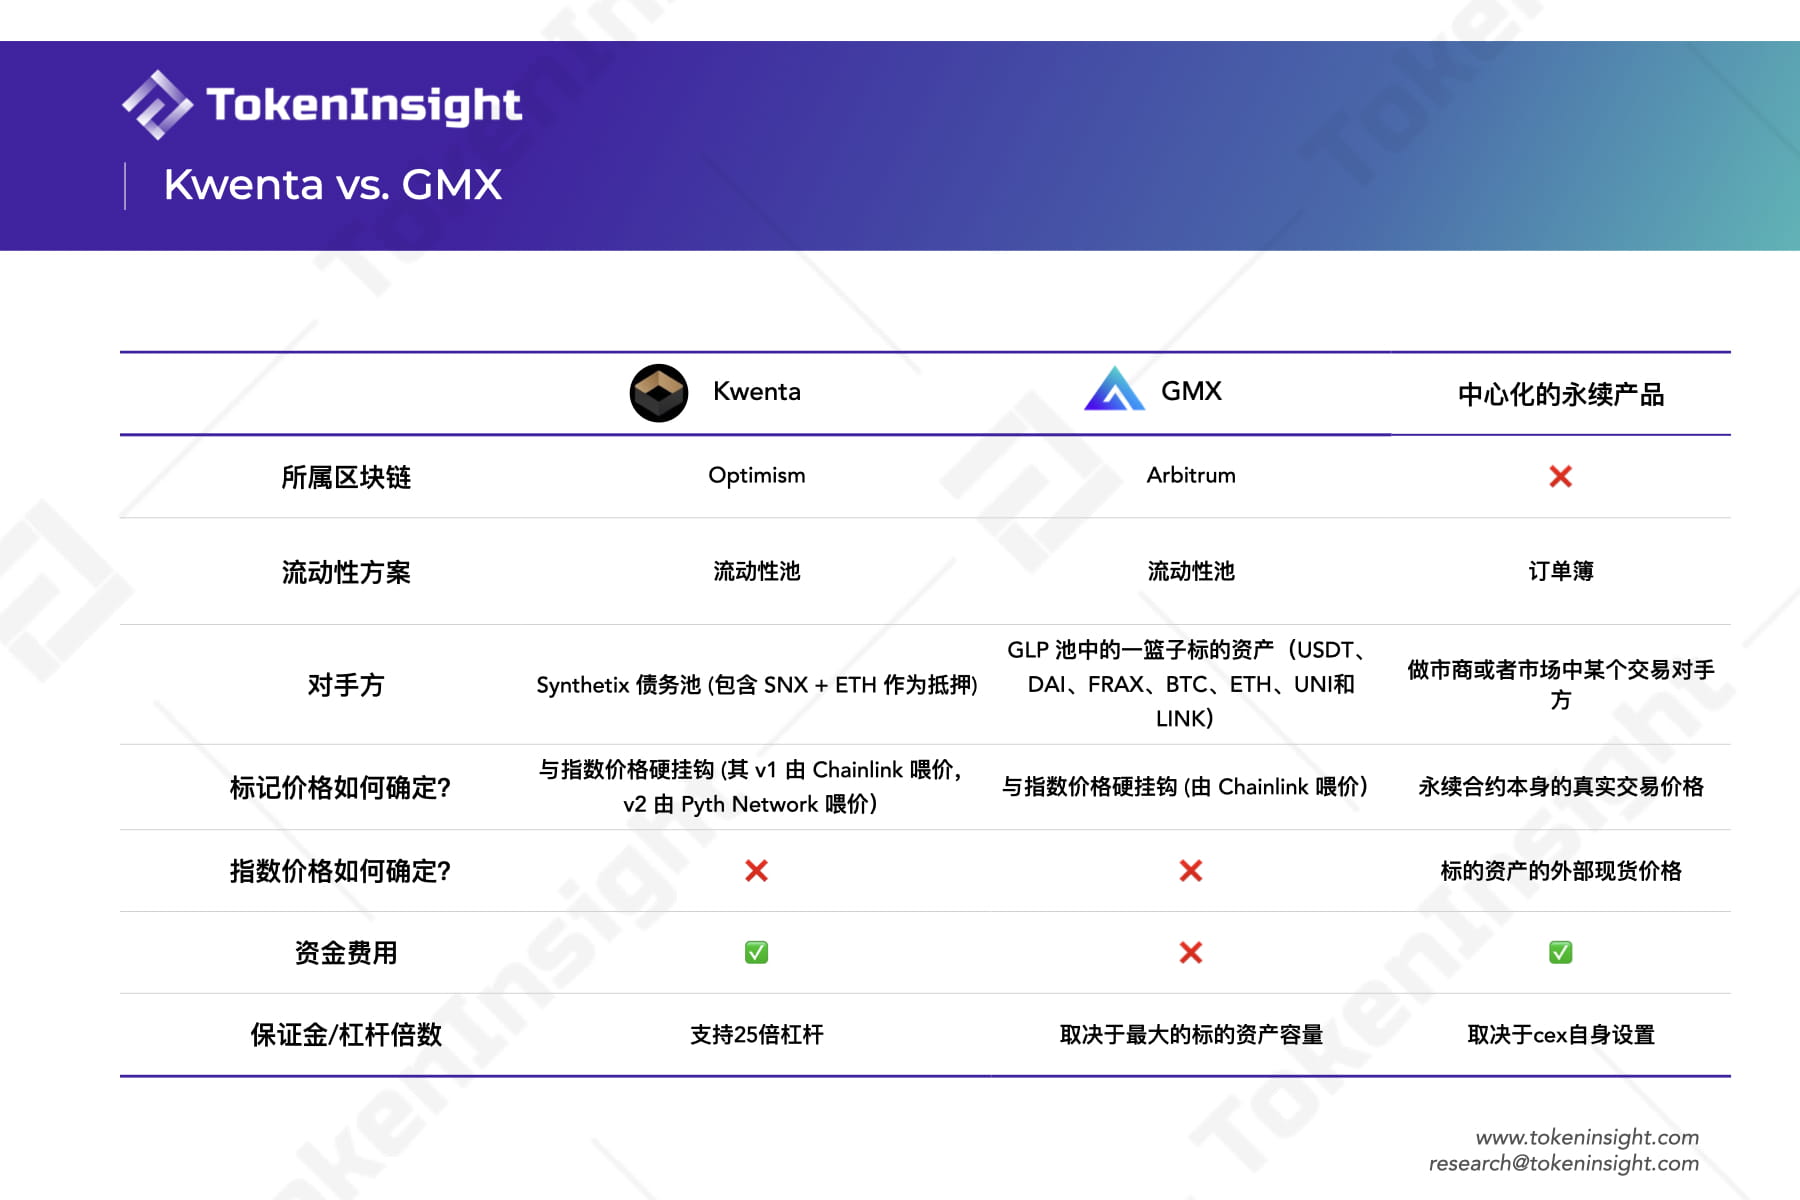
Kwenta の持続可能な製品のその他の詳細な機能:
独立したマージン口座 (分離マージン)。トレーダーがポジションのリスクを個別に管理し、ポジション/資産の担保を個別に提供できるようにします。特に、個別の証拠金口座は次の価格の「次の価格」注文タイプをサポートし、Synthetix がずっと前に批判されていたフロントランニング取引を防ぎます。詳細はこちらをご覧ください。
クロスマージン口座(クロスマージン)。ユーザーは単一の証拠金口座にステーキングすることで、あらゆる市場で取引できるようになります。クロスマージンモードでは、Kwenta は指値注文、利益確定注文、およびストップロス注文をサポートします。
Kwenta Perp v2 が更新され、リスクを軽減し、持続可能な商品の取引エクスペリエンスが向上しました
覚えておいてください: v2 の資金調達レートメカニズムの改善により、ネットポジションの偏りが軽減されます。市場の傾きのバランスが取れれば高まるほど、市場の総ポジション制限は高くなります。
2022 年 12 月 21 日、Kwenta は Perp v2 アルファ版が正式に開始されたと発表しました。
以下に、Kwenta Perp v2 の主要なアップデートの一部を示します。
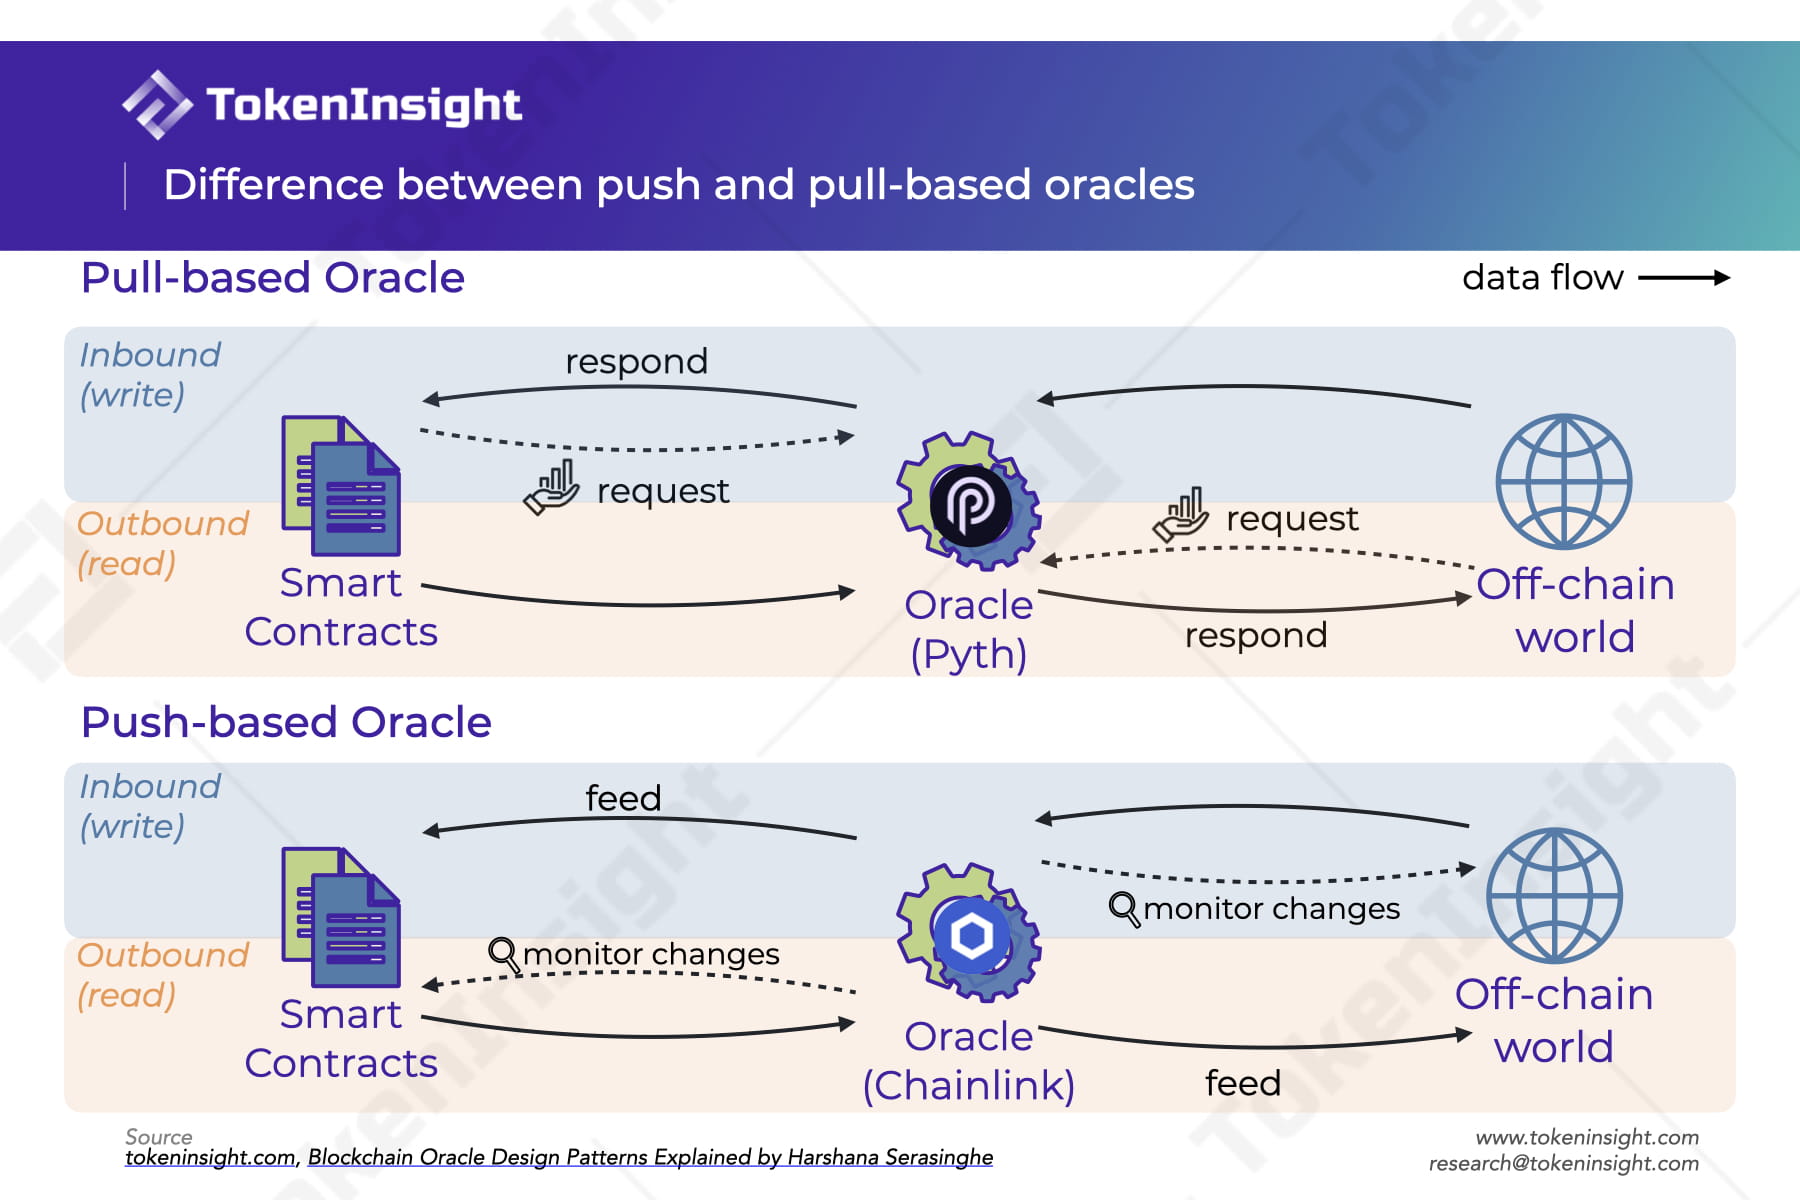
オラクルを Chainlink から Pyth Network に変更します。 Pyth Network はプルベースの分散型オラクルで、ユーザーはトランザクションを実行しながら価格を迅速にリクエストできます。 (チェーンリンクは価格変動の場合に備えてバックアップ保護を提供します)
プルベースとは、リクエスト + レスポンス モードを通じてデータを取得するオラクルを指します。たとえば、スマート コントラクトがデータを必要とする場合、オラクルにデータを要求します。オラクルはリクエストを受信すると、オフチェーン データ ソースから情報を収集し、スマート コントラクトに提供します。これはプルベースのインバウンドオラクルと呼ばれます。インバウンドは実際には、コンテンツを契約に書き込むモードです。逆に、アウトバウンドはスマート コントラクトを読み取るためのモードです。
プッシュベース (インバウンドなど) モードのオラクルは、特定のデータ ソースへの変更を監視します。データ ソースに変更があった場合、その変更はブロックチェーン上のスマート コントラクトにアクティブにプッシュされます。
オラクルの最適化後、手数料は削減されます。
オラクルを最適化した後、より頻繁な価格更新 + 通常の価格設定。
資金調達手数料の最適化。 Perps v 2 は、資金調達率のスムーズな移行を実現します。 Perps v2 における資本金利は、偏差が変化してもすぐに反対方向に急上昇するわけではありませんが、偏差に応じてある方向から別の方向に「ゆっくりとドリフト」し、偏差が解消されるとドリフトしなくなります。このパターンは、トレーダーが取引戦略を通じて資金を集めるインセンティブが高く、調達レートの方向性の突然の変化によるリスクにさらされる可能性が低いことを意味します。
市場の偏差が小さいほど、市場でのオープンポジションの合計の制限は高くなります。その結果、市場はGMX担保の数倍のオープンポジションの合計を裏付け資産としてサポートすることができ、トレーダーにより深い流動性をもたらすのに役立ちます。
資金調達率の設計が改善されたため、Perp v2 は将来、より不安定なロングテール資産に適したものになるでしょう。
しかし現在は $ETH-sUSD Perp でのみ動作します。
結論は!学んだことを確認する
Perp Perpetual Contract は、最も成功した暗号通貨の革新的な金融商品の 1 つです。その強力な普遍性により、仮想通貨取引は、大企業からウォール街の巨大企業まで広がりました。 FTX の崩壊後、Perp DEX が注目の商品となっているため、この目を引く取引方法をチェーン上でどのように採用できるかを理解することは、あらゆるレベルの暗号通貨愛好家にとって不可欠かつ実用的であると考えています。スケーラブルで複雑な DeFi プロトコルとして、Kwenta はより革新的な Perp 取引メカニズムとより深い流動性を最適化しますが、初心者には少し複雑すぎるかもしれません。この記事を読んだ初心者でも、これらすべての要素がどのように連携して機能するかについての基本原則を理解できるようになります。これは経験豊富なトレーダーだけでなく、あらゆるレベルのプレイヤーに優しいものです。 Kwenta の永久製品 v1 における最大の革新的なソリューションは、流動性 + カウンターパーティーとしての共有債務プールです。 Synthetix の流動性を活用することで、Kwenta は永久取引のような、より興味深いシミュレートされたカジノ ゲームを提供できます。同時に、Kwenta Perp v2 の最大の改善点は、より優れた歪度バランス手法が適用され、GMX などの他の DEX では達成が困難な最大ポジションの上限が強化されたことです。
この内容が皆様のお役に立てば幸いです。そして皆様にメリークリスマス 🎄 をお過ごしください。
福祉がやってくる! Perp DEX を評価するための実践的なヒント
当社のデリバティブ エコシステム レポートによると、デリバティブ DEX を評価しようとするときは、流動性、サイズ、手数料、仕組みなどの複数の側面を考慮する必要があります。
オンチェーンデリバティブ DEX の使用を検討する場合、次の実際的な問題を考慮する必要があります。
DEX はどのチェーンにデプロイされていますか?
DEX はどれくらい流動的ですか?
どれくらいの仮想通貨を取引できますか?
どれくらいの規模のポジションをオープンできますか?最大レバレッジはいくらですか?
取引手数料はいくらですか?充電方法は?
取引できる最速の頻度はどれくらいですか?
十分に分散化されていますか?
その答えを一つ一つ見つけていけば、自然とその商品のことが分かってくると思います。
Wayne、WDK Paul、quant Z bra、Aidan Lan に感謝します。
元の記事はこちらからお読みください: https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study