



翻訳タグの質問:《ブロックチェーン経済学:独自のチェーンを実行するにはどれくらいの費用がかかりますか?》
原作者: Sharanya Sahai、Hashed Emergent
オリジナルのコンピレーション: 0x 26、BlockBeats
編集者注: Galaxy Research は最近、「カンクンのアップグレード以来、レイヤー 2 からのイーサリアム メインネット プロトコルの収益はほぼゼロになった」という記事を発表しました。イーサリアムは容量拡張への道をますます進めていますが、実際に L2 を運用するのにどれくらいのコストがかかるのでしょうか?この記事の導入により、「ワンクリック チェーン」L2 プロジェクトの実際のコストを理解することができます。
過去1年間、技術の進歩、特定のユースケースへの注力、そしてコミュニティの活発な関与を背景に、レイヤー2(L2)の新規ソリューションの数は大幅に増加しました。こうした進展は喜ばしいものですが、依然としてこれらのブロックチェーンをコスト効率よく拡張することが最大の課題となっています。Liskは、モジュール型のインフラストラクチャスタック内で様々な取り組みを通じてブロックチェーンの運用コストを抑制できるため、この問題に対する重要なソリューションとなっています。
イーサリアムの具体的な取り組みであるL1によってブロックチェーン上の取引コストは大幅に削減されましたが、主要なロールアップやインフラサービスプロバイダーも、スケーラビリティをさらに向上させ、現在はオンチェーンで実行するにはコストが高すぎるユースケースを実現しようと懸命に取り組んでいます。
これらの開発は、a) L1 アプローチ、b) L2 アプローチ、c) モジュラー インフラストラクチャ アプローチの 3 つの主なグループに分類して分析できます。これらはすべて、オンチェーン トランザクションの参入障壁を大幅に削減するのに貢献します。
1 つ目は、Ethereum が EIP 1559 や 4844 などのいくつかのアップグレードを経て、コストが削減され、スケーラビリティが向上したことです。
まず、EIP-1559やEIP-4844(カンクンアップグレード)といった、イーサリアムのトランザクションコスト合理化に向けたレイヤー1イニシアチブの貢献について考えてみましょう。EIP-1559は、基本料金+チップ/優先度料金という概念と、ネットワークの混雑状況に基づく動的な価格設定メカニズムを導入し、ユーザーが優先度とネットワークの混雑状況に基づいてコストを見積もり、ネットワーク上でトランザクションを行うためのより優れたメカニズムを提供します。EIP-4844は、BLOBの概念を通じてイーサリアムに新しいトランザクションタイプを導入し、レイヤー2が高価なcallDataではなくBLOB形式でデータを保存できるようにすることで、レイヤー1でのトランザクション決済コストを大幅に削減します。
Blob の実装により、バイトあたりのストレージ コストの低下と各ブロックの容量の拡張により、トランザクション コストが大幅に削減されました。これは、Blob が Ethereum トランザクションとガスをめぐって競合せず、永続的に保存されず、約 18 日後にブロックチェーンから削除されるためです。
各BLOBには4096個の32バイトフィールド要素が含まれており、ブロック内のBLOBの総数は16個に制限されているため、最大約2MBの追加容量(4096 * 32バイト * 16個のBLOB/ブロック)が提供されます。現在の初期容量は0.8MBで、目標はブロックあたり3個のBLOB、最大6個のBLOB(EIP 4844実装後)です。従来のcallData標準であるブロックあたり2~10KBを考慮すると、EIP 4844は理論上、最大384倍の容量増加を実現します。
実際、EIP 4844の実装後、多くのL2の手数料は90%以上減少しました。しかし、これらのアップグレードだけでは、イーサリアムのスケーラビリティを向上させるには不十分です。数万ものロールアップが存在する場合、大規模なオンチェーンアプリケーションの出現に伴うストレージ容量の要件の増加により、トランザクションコストが劇的に上昇する可能性があります。
L2 がコストを削減し、セキュリティを維持するために実行をオフチェーンに移行するにつれて、オープンソース フレームワークや収益分配モデルなどの業界の取り組みが「L2 スタック戦争」における競争環境を形成しています。
前回のサイクルで登場したRollupは、メインチェーンからのセキュリティを確保しながら、実行をメインチェーンから切り離すことで、オンチェーン運用コストを大幅に削減することを目指しました。Op Rollupでは、誠実な単一のエンティティが「不正証明」を提出し、不正行為を行ったソーターを特定することで報酬を得ることができますが、ZK Rollupではゼロ知識証明を用いてL2チェーンが正しく更新されたことを証明します。
Rollup は次のタスクを実行します。
シーケンス: エンドユーザーのトランザクションを順番に整理し、グループ化し、グループ化されたバッチを定期的に L1 に公開します。
実行: 操作を保存して実行し、ロールアップの状態を更新します。
提案: 提案者は、L1のロールアップ状態ルートを定期的に更新します。これは、ブロックチェーンが信頼できず検証可能であることを保証するために非常に重要です。
ステート ルートのチャレンジ: ステート ルートの不正行為の証拠を提出し、L1 でステート ルートにチャレンジします (Op Rollup にのみ適用)
証明: ロールアップから L1 への状態ルート状態の更新の検証を生成する (ZK ロールアップにのみ適用可能)
彼らは、ユーザーが支払う取引手数料(ソーター収益)と、潜在的にはMEV(最大抽出可能価値)から利益を得ていますが、MEVは現在戦略の一環として抽出されていません。コストは主にL2(運用コスト)とL1(データ可用性と決済コスト)から生じています。独自のチェーンの立ち上げを検討している組織は、通常、取引手数料がそのような取り組みのコストを上回ると予想される場合にのみ、その導入を検討します。
Ethereumのようなベースレイヤーネットワークでは、多くのノードがチェーンを同期・検証する必要があるため、通常、コンピューティングとストレージの料金が高くなります。しかし、Rollupでは、たとえ1つの正当なエンティティだけが検証できたとしても、チェーンは安全であるとみなされます。そのため、Rollupはコンピューティングとストレージの料金を低く抑えていますが、トランザクションのロールアップとパッケージ化、そしてL1への公開にかかる料金は高くなっています。その結果、EIP 4844導入前は、L1のコストがL2のコストベースの98%を占めていました。
ベースレイヤーの最適化に加え、L2はさらなるコスト削減も積極的に推進しています。これらの取り組みは、本稿の冒頭で「L2プラクティス」と呼んでおり、主に業界連携と企業連携の2つのカテゴリーに分けられます。
業界を連携させた取り組みとしては、L2テクノロジースタック(Rollupフレームワーク)のオープンソース化が挙げられます。これにより、新規参入者が独自のチェーンを構築できるようになります。この一連の取り組みは、当初Op RollupがOP StackとArbitrum Orbitのリリースで主導しました。Polygon(Polygon CDK)、ZK Sync(ZK Stack)、Starkware(Madara Stack)といった成熟したL2もこれに追随し、独自の技術をオープンソース化することで、大規模な導入を促進しています。
企業連携イニシアチブは、収益/利益分配モデルを通じて直接的に、あるいはエコシステムの拡大による副次的効果を通じて間接的に、コスト削減とトークン価値の増大を目指しています。こうしたイニシアチブの例としては、OptimismのSuperchainビジョン、Arbitrumのスケーリングイニシアチブ、Polygonのアグリゲーションレイヤー、ZK SyncのElastic Chainなどが挙げられます。これらのプロジェクトはそれぞれ異なるものの、共通の相互接続ネットワークを共有しており、相互運用性の向上、複数のRollup間の通信、そして共有データ可用性レイヤー、共有クロスチェーンブリッジ、アグリゲーション証明(ZKチェーンのみ)といった重要なインフラの共有といったメリットがあります。これにより、資本効率がさらに向上します。これは、Ethereumエコシステムの流動性の断片化とRollup間の相互運用性の欠如が現在直面している課題です。さらに、これらのスタックは、ブロックタイム、引き出し期間、ファイナリティ、トークン使用量、ガス制限など、各チェーンのニーズに合わせて個別にカスタマイズできるため、パブリックチェーン上での運用に伴う高額なガスコストやレイテンシーの問題を解消できます。
これらの独立したエコシステムは成長と採用に重点を置いていますが、OptimismやArbitrumなどの確立されたプレーヤーが徐々に収益化を始めているのがすでに見られ始めています。
Optimismは、スーパーチェーンへの参加を希望する参加者に対し、ソーター収益の2.5%、またはソーター利益(ソーター収益からL1決済およびデータ利用可能コストを差し引いたもの)の15%を請求します。Arbitrumは、自社のスタックを使用してL2を立ち上げる参加者に対し、ソーター利益の10%を請求します。一方、Polygon CDKやZK Stackを含むZK Rollupスタックは現在無料で利用可能ですが、開発と普及が進むにつれて、持続可能な経済モデルが組み込まれる可能性があります。
「L2スタック戦争」が正式に始まり、エコシステムは独自の戦略で主要プロジェクトを誘致しようと競い合っています。Optimismは、Superchain構築者に対し、利用状況とエンゲージメント指標に基づく遡及的なエアドロップを含む2,200万ドルの報奨金を発表しました。一方、ZK Syncは、LensをPolygonから自社スタックに移行させるために、2,200万ドル相当のZKトークンを提供しました。一方、Arbitrumは、参加者がArbitrum上でL3(決済レイヤーとしてEthereumではなくL2を使用)としてローンチすることを条件に、自社スタックを無料で提供しています。Arbitrumは、L3チェーンが存続期間中、決済コストをArbitrumに支払い続けるため、L3の活動増加の恩恵を受けています。
RaaS や代替決済、データ可用性ソリューションはブロックチェーンのコスト構造を再定義しており、将来のモジュール型インフラストラクチャの革新によってコストがさらに削減されると期待されています。
これらのテクノロジースタックは利用可能ですが、ブロックチェーンの運用には、多大な運用オーバーヘッド、人員、専門知識、そしてリソースが必要です。ブロックチェーンへのユーザー誘致を目指す開発者は、チェーンインフラの運用と保守に煩わされることなく、コアビジネス活動に集中したいと考えています。
この問題をきっかけに、RaaSプロバイダーが登場しました。RaaSプロバイダーは、これらの開発者と協力し、成熟したL2フレームワーク/スタックを用いてチェーン実行の複雑さを抽象化しています。これらのプロバイダーは、ノード運用、ソフトウェアアップデート、インフラストラクチャ管理、シーケンシング、インデックス作成、分析といったサービスを提供しています。RaaSプロバイダーはそれぞれ異なる市場獲得戦略を採用しており、特定のL2エコシステムに特化したものもあれば、フレームワークにとらわれず、あらゆるエコシステムとの統合を提供するものもいます。ConduitとNexus NetworkはOptimismやArbitrumなどのOp Rollupsと統合し、Truezk、Karnot、SlushはZKチェーンに重点を置いています。一方、Caldera、Zeeve、Alt Layer、GelatoはOp RollupsとZK Rollupsの両方との統合を提供しています。
これらのサービスの典型的なビジネスモデルは、固定料金とソーターの利益の一部で構成されています。Op Rollupの月額サブスクリプション料金は通常3,000ドルから4,000ドルですが、ZK Rollupの運営コストは、ZK証明の生成に膨大な計算量が必要であり、その検証コストも高いため、その2倍以上の9,500ドルから14,000ドルに達することもあります。さらに、RaaSプロバイダーとRollupのインセンティブを一致させるため、ソーターの利益の3~5%が徴収されるのが一般的です。これにより、RaaSチェーンが普及するにつれて、Rollupは経済的メリットを獲得することができます。
Caldera は、Metalayer ビジョンで異なるモデルを模索しています。このモデルでは、ソーターの利益の 2% のみを請求し、固定費はなく、Op シリーズでも ZK シリーズでも、Caldera を使用するチェーン間での相互運用性を実現することを目指しています。
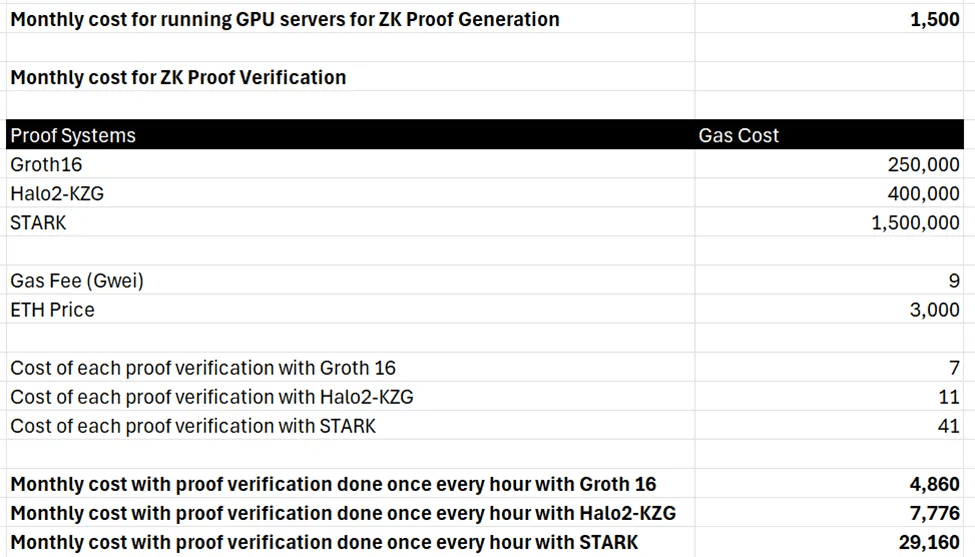
業界の不安定な性質と、これらのスタック、特にZKスタックを開発するチームの努力により、RaaSプロバイダーのサブスクリプションコストがさらに圧縮される可能性があることに留意することが重要です。さらに、堅牢なコンシューマーグレードのWeb3ビジネスが不足していることを考えると、大規模なコンシューマー向けアプリケーションはインフラプロバイダーとより経済的な共有契約を交渉できる可能性があり、初期価格が標準化されない可能性があります。
前述のように、Rollup の最大のコストはレイヤー 1 のコスト、つまりデータ可用性と決済コストです。1 億件のトランザクションを処理する標準的な Rollup の場合、レイヤー 1 のコストは月額 25,000 ドルにも達することがあり、レイヤー 1 決済は規模が大きく、最も利用されているチェーンでのみ実行可能です。代替の決済およびデータ可用性ソリューションの需要により、専門のプレーヤーはこれらのレイヤーにおけるコストとパフォーマンスの最適化に取り組んでいます。Ethereum に代わるデータ可用性の代替としては、Celestia、Near、EigenDA などが挙げられますが、前述の成熟したレイヤー 2 チェーンは Rollup の決済レイヤーとして機能することを目的としており、レイヤー 3 に分類できます。これらのプレーヤーは、Rollup の決済およびデータ可用性コストを Ethereum と比較して桁違いに削減しています。下の図は、Rollup が callData を Ethereum ではなく Celestia に発行した場合の潜在的な節約額を示す大まかなコスト比較を示しています。トランザクション量の増加に伴い、コスト削減額は指数関数的に増加する点を強調しておくことが重要です。
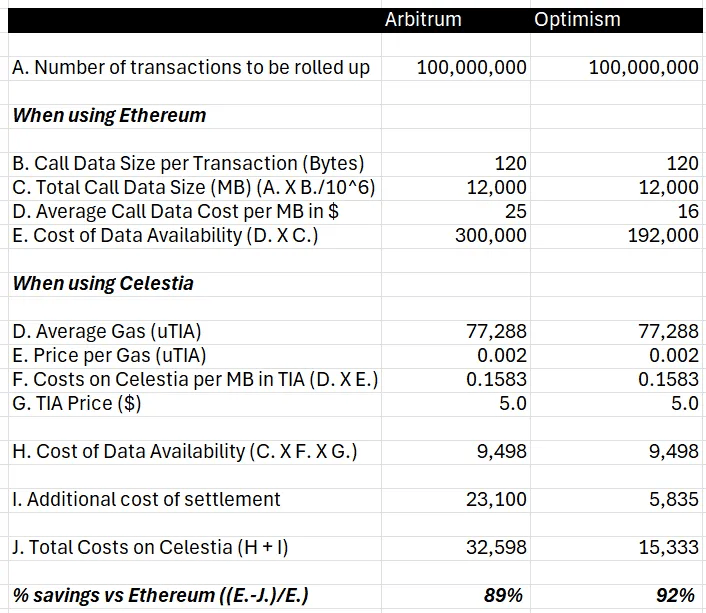
データ可用性コストに加えて、決済コストも発生します。これは、Celestia が Ethereum 上に Celestia 上の関連ブロックを指すマーカーを公開し、Celestia に公開されたデータの順序と整合性を保証するコストです。
代替データ可用性やRaaSプロバイダーなど、モジュラーインフラストラクチャスタック全体にわたる専門プレーヤーの開発は、総称してモジュラーインフラストラクチャイニシアチブと呼ぶことができます。その他のイノベーションのカテゴリーでは、共有発注者(Espresso、Astria、Radius)や証明集約(Nebra、Electron)など、コストのさらなる最適化が進められています。これらは現在開発の初期段階にあり、業界の成熟に伴いコストはさらに低下すると予想されます。
オンチェーン運用のコストは大幅に削減されましたが、Web2 の創設者は独自のチェーンを立ち上げることを決定する前に、徹底的な費用対効果分析を実施する必要があります。
チェーンを実行するための総コストは、各チェーンの特定の使用要件によって異なりますが、下の図に示すように、代替データ可用性ソリューションを使用して、1 か月あたり 200 万件のトランザクションを処理する平均的な Op または ZK チェーンのコストを大まかに見積もることができます。
業界レベルおよび個々のチェーン レベルでさまざまな最適化が行われているにもかかわらず、チェーンが収益を上げるようになったらソーターの利益の最大 20% を分配することに加えて、ZK Rollup の場合は月額 10,500 ~ 16,500 ドル、Op Rollup の場合は月額 4,000 ~ 6,500 ドルの手数料が必要になります。
この記事で取り上げた3つの主要な取り組みは、業界での導入を促進し、最終的には分散型アプリケーションとWeb2の間のコストと利便性のギャップを埋める鍵となるでしょう。開発者は、エンドユーザーのニーズ、製品の優先順位、ユースケースに必要なパフォーマンス指標、そして既存の市場の牽引力に基づいて、スタンドアロンチェーンの運用と既存チェーンの活用の費用対効果を慎重に評価する必要があります。
分散型システムの使用に対する社会の好みは Web3 アプリケーションの範囲を拡大するには不十分であり、この課題が大規模なブロックチェーンの導入を促進する上で依然として重要なボトルネックとなっているため、Web3 と Web2 インフラストラクチャ間のコストとパフォーマンスのギャップを削減するソリューションを構築することが必要であることがわかりました。