税務上の目的で暗号資産の取引を追跡および報告する方法
暗号資産は課税対象であり、追跡して IRS に報告する必要があります。この包括的な税務ガイドには、知っておくべきすべての情報が含まれています。
暗号通貨とブロックチェーン資産の人気が高まり、主流に採用されるにつれて、米国国税庁はそれらの課税にますます関心を寄せています。
米国では、暗号通貨は暗号税の対象であり、財産や資産ではなく取引として分類されます。言うまでもなく、これらの取引を正確に追跡して報告しないと、罰金や罰則が科せられる可能性があります。
米国で税務上の目的で暗号取引を追跡および報告するための包括的な暗号税ガイドを以下に示します。
米国では、非代替トークン (NFT) などの暗号資産に投資し、利益を得るためにさらに取引を行う場合は、暗号課税に備える必要があります。
暗号資産のみを購入する場合、またはポートフォリオにある間にその価値が上昇または下落した場合は課税されないことに注意してください。資産を売却、投資、または処分して利益を得た場合は、税金が課せられます。
暗号通貨は、キャピタルゲイン税と所得税の2つの方法で課税されます。
また、暗号資産の保有期間が1年未満の場合、短期的な利益とみなされます。1年以上保有した場合は、長期の利益とみなされます。
さらに、暗号通貨で商品やサービスを購入することも、キャピタルゲイン課税対象イベントとみなされます。あるデジタル資産を別のデジタル資産と交換または交換することも、キャピタルゲインイベントとみなされます。これには、暗号通貨でNFTを購入することも含まれます。
そのため、税務上の目的ですべての暗号通貨取引を正確に追跡することが重要です。とはいえ、キャピタルロスを申告することで、キャピタルゲイン税を相殺できます。
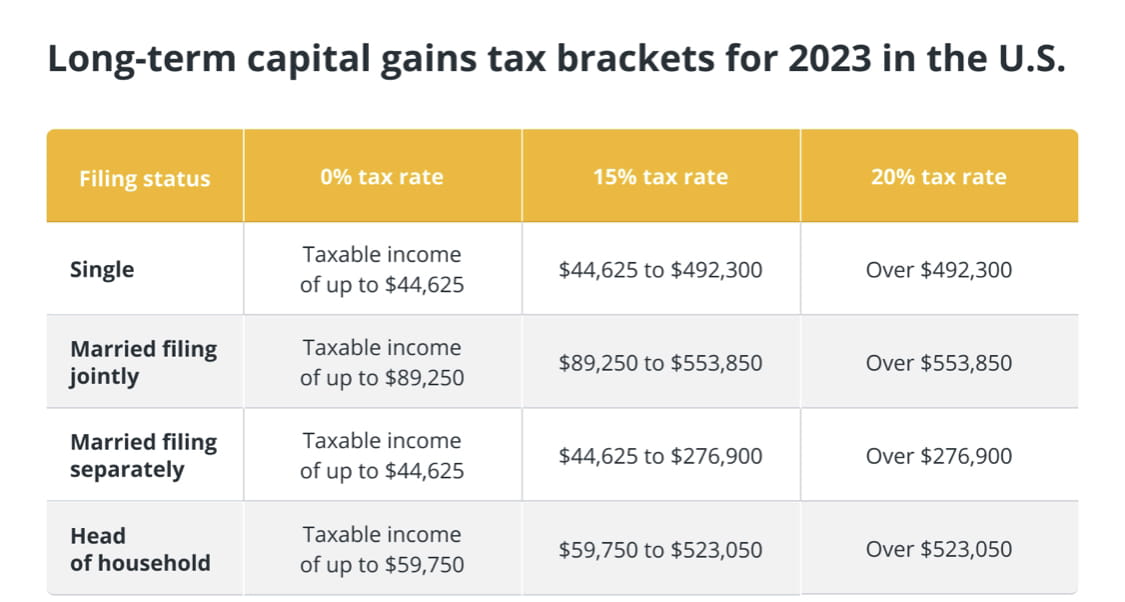
IRSの長期暗号通貨税率は、1年以上保有された暗号通貨の利益に適用されます。
独身者の場合、最大44,625ドルの暗号通貨の利益には課税されません。世帯主として申告する個人、または共同で申告する夫婦の場合、税率は 0% から 20% の範囲になります。
暗号資産は課税対象であり、追跡して IRS に報告する必要があります。この包括的な税務ガイドには、知っておくべきすべての情報が含まれています。
暗号通貨とブロックチェーン資産の人気が高まり、主流に採用されるにつれて、米国国税庁はそれらの課税にますます関心を寄せています。
米国では、暗号通貨は暗号税の対象であり、財産や資産ではなく取引として分類されます。言うまでもなく、これらの取引を正確に追跡して報告しないと、罰金や罰則が科せられる可能性があります。
米国で税務上の目的で暗号取引を追跡および報告するための包括的な暗号税ガイドを以下に示します。
米国では、非代替トークン (NFT) などの暗号資産に投資し、利益を得るためにさらに取引を行う場合は、暗号課税に備える必要があります。
暗号資産のみを購入する場合、またはポートフォリオにある間にその価値が上昇または下落した場合は課税されないことに注意してください。資産を売却、投資、または処分して利益を得た場合は、税金が課せられます。
暗号通貨は、キャピタルゲイン税と所得税の2つの方法で課税されます。
また、暗号資産の保有期間が1年未満の場合、短期的な利益とみなされます。1年以上保有した場合は、長期の利益とみなされます。
さらに、暗号通貨で商品やサービスを購入することも、キャピタルゲイン課税対象イベントとみなされます。あるデジタル資産を別のデジタル資産と交換または交換することも、キャピタルゲインイベントとみなされます。これには、暗号通貨でNFTを購入することも含まれます。
そのため、税務上の目的ですべての暗号通貨取引を正確に追跡することが重要です。とはいえ、キャピタルロスを申告することで、キャピタルゲイン税を相殺できます。
IRSの長期暗号通貨税率は、1年以上保有された暗号通貨の利益に適用されます。
独身者の場合、最大44,625ドルの暗号通貨の利益には課税されません。世帯主として申告する個人、または共同で申告する夫婦の場合、税率は 0% から 20% の範囲になります。