

#tradingquant
tradingquant
閲覧回数 328
7人が討論中
注目
最新
·
--
🚨 $ETH
現時点の1,933 USDTでロングするのは、数学的な期待値(EV-)として不利です。上位時間足における機関投資家の構造は、1,946 USDTでの拒否の後に明確な分配(ディストリビューション)局面を示しています。大きな流動性プール(リテールのストップロス注文)が、1,911 USDTの相対的な安値の下に待機しています。量的優位性(EV+)は、プレミアム供給ゾーンへの押し戻しを待ってショートにエントリーし、その流動性の刈り取りを狙うことを示唆しています。🧠📉
🛒 エントリーゾーン(指値売り/ショート):1,940.00 - 1,946.00 USDT
🛑 ストップロス(厳格):1,952.00 USDT
🎯 利確1(安全な資金回収):1,911.00 USDT
🚀 利確2(非効率の埋め):1,872.00 USDT
⚠️ 免責事項:本投稿は投資推奨、または金融アドバイスを構成するものではありません。これは、現在の市場状況に基づく業務モデリングおよび確率的リスク管理の例に厳密に対応しています。
#TradingQuant #OrderFlow #BinanceSquare #EtherApproaches2000
68
·
--
🚨 $SNDK RSIのような遅行指標が「健全」に見えるからといって、1,444でロングに入るのは典型的な個人投資家の罠です。構造はプレミアムの供給ゾーンにおける明確な疲弊を示しています。機関投資家のアルゴリズムは、1,411の直近安値のすぐ下に置かれた個人のストップロスを吸収するための罠を仕掛けている可能性が高いです。
いま統計的に最も妥当な戦略(リスク/リワード)は、リバウンドでショートポジションを取り、その流動性の一掃を狙うことです。🧠📉
🛒 エントリーゾーン(指値売り/ショート):1,446.00 - 1,454.00 USDT
🛑 ストップロス(厳守):1,462.00 USDT
🎯 テイクプロフィット1(資金確保):1,411.00 USDT
🚀 テイクプロフィット2(走らせる):1,380.00 USDT
⚠️ 注記:本投稿は投資推奨、または金融アドバイスを構成するものではありません。これは、現時点の市場状況にもとづく実例の運用モデル化および確率的なリスク管理に厳密に対応しています。
$SNDK #TradingQuant #OrderFlow #BinanceSquare #SNDK
84
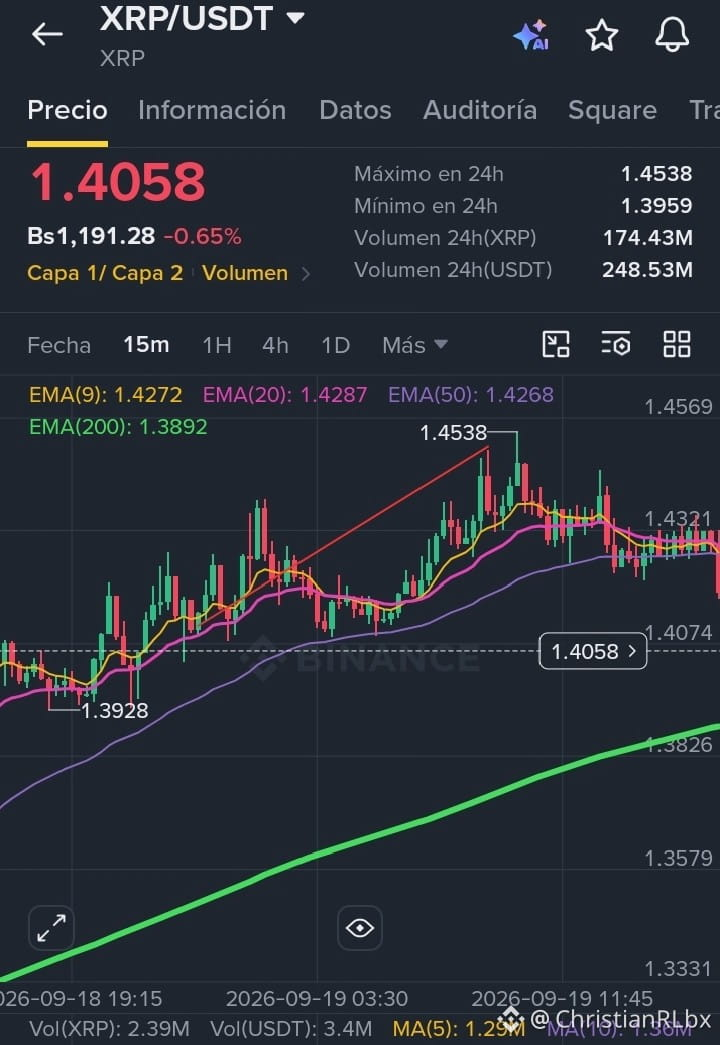
+2.43%で0まで:なぜストップを建値(ブレークイーブン)に動かすことでこの先物取引が救われたのか $XRP
80%のトレーダーは、週末に同じミスで利益を返してしまいます。つまり、値動きの拡大局面で利益を確保せず、勝っているポジションを損失に変えてしまうことです。
昨日、無期限先物 $XRP での完璧なお手本を見ました:📊 数量的エグゼキューションの内訳:
• セットアップ:Long $XRPUSDT Perp(ダイナミックな押し目 M15 + 上向きのバイアス H1)
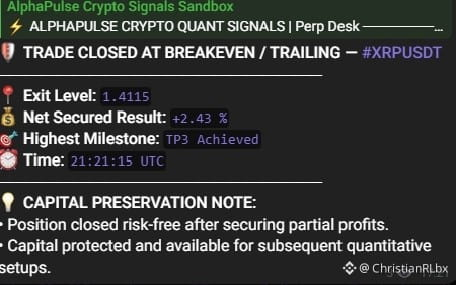
• エントリー:1.4115 USDT
• 初期ストップロス:1.3944 USDT(-1.21% / 2.0x ATR)
• ターゲット1(1.4286):✅ 到達(+1.21%)➔ 50%を利確し、ストップを建値へ
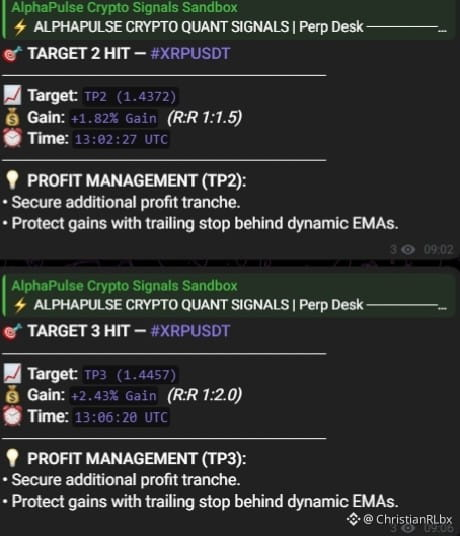
• ターゲット2(1.4372):✅ 到達(+1.82%)
• ターゲット3(1.4457):✅ 到達(+2.43% / R:R 1:2.0)➔ 追加の利益を確保。 📉 その後に起きたこと:
13:06 UTCにTP3へ到達した後、買い手のボリュームが尽き、市場は8時間以上の大きな調整に入り、最終的にエントリー価格を上回って(価格を押し戻して)しまいました。 では、アルゴ管理のない個人トレーダーの結果は? 2.4%超の利益を積み上げていた取引が、最終的に元のストップロスに触れるか、赤字残高でパニック決済されることになります。
定量エンジンの結果は? 21:21 UTCに自動で建値決済し、口座では保護された純利益 +2.43% でクローズ。 💡 数学的なルール:
デリバティブ市場では、あなたの統計的優位性(エッジ)は、最初の推進の後にテーブル(資金)側のリスクを取り除くことにあります。部分利確を行い、ストップロスをエントリー価格へ移動すると、その取引はリスクフリー資産になります(risk-free)。もし市場がTP5へさらに進めば、利益を最大化できます。逆に流動性不足で反転しても、資本はそのまま保たれます。
💬 コミュニティへの質問:
先物を運用するとき、あなたはR:R 1:1や1:2の比率で固定の部分利確を好みますか?それとも、エントリーまで戻ってくるリスクを負ってポジションを最後まで走らせますか?コメントで教えてください。
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
{future}(XRPUSDT)
+2.43%で0まで:なぜストップを建値(ブレークイーブン)に動かすことでこの先物取引が救われたのか $XRP
80%のトレーダーは、週末に同じミスで利益を返してしまいます。つまり、値動きの拡大局面で利益を確保せず、勝っているポジションを損失に変えてしまうことです。
昨日、無期限先物 $XRP での完璧なお手本を見ました:📊 数量的エグゼキューションの内訳:
• セットアップ:Long $XRPUSDT Perp(ダイナミックな押し目 M15 + 上向きのバイアス H1)
• エントリー:1.4115 USDT
• 初期ストップロス:1.3944 USDT(-1.21% / 2.0x ATR)
• ターゲット1(1.4286):✅ 到達(+1.21%)➔ 50%を利確し、ストップを建値へ
• ターゲット2(1.4372):✅ 到達(+1.82%)
• ターゲット3(1.4457):✅ 到達(+2.43% / R:R 1:2.0)➔ 追加の利益を確保。 📉 その後に起きたこと:
13:06 UTCにTP3へ到達した後、買い手のボリュームが尽き、市場は8時間以上の大きな調整に入り、最終的にエントリー価格を上回って(価格を押し戻して)しまいました。 では、アルゴ管理のない個人トレーダーの結果は? 2.4%超の利益を積み上げていた取引が、最終的に元のストップロスに触れるか、赤字残高でパニック決済されることになります。
定量エンジンの結果は? 21:21 UTCに自動で建値決済し、口座では保護された純利益 +2.43% でクローズ。 💡 数学的なルール:
デリバティブ市場では、あなたの統計的優位性(エッジ)は、最初の推進の後にテーブル(資金)側のリスクを取り除くことにあります。部分利確を行い、ストップロスをエントリー価格へ移動すると、その取引はリスクフリー資産になります(risk-free)。もし市場がTP5へさらに進めば、利益を最大化できます。逆に流動性不足で反転しても、資本はそのまま保たれます。
💬 コミュニティへの質問:
先物を運用するとき、あなたはR:R 1:1や1:2の比率で固定の部分利確を好みますか?それとも、エントリーまで戻ってくるリスクを負ってポジションを最後まで走らせますか?コメントで教えてください。
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
1
414
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinancePick
閲覧回数 3.3M
163,074人が討論中
2
#EarningsSeason
閲覧回数 5.4M
26,708人が討論中
3
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
閲覧回数 347
17人が討論中
4
#BitmineAdds10452ETH
閲覧回数 5,951
159人が討論中
5
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
閲覧回数 5,301
142人が討論中
6
#OCCUrgesCommunityBanksToEnterStablecoinPayments
閲覧回数 4,541
90人が討論中
7
#RippleWinsFullApprovalAsNationalTrustBank
閲覧回数 4,327
93人が討論中
8
#AkashSelectsSolanaAsMigrationTarget
閲覧回数 2,596
32人が討論中
9
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
閲覧回数 163
11人が討論中
10
#AnthropicTTMRevenueGrewAbout1200%
閲覧回数 55,071
559人が討論中