

#retailsales
retailsales
閲覧回数 31,078
98人が討論中
注目
最新

·
--
米国商務省がたった今、8月の小売売上データを発表しましたが、全体の内容は市場予想を直接上回る好結果となりました。データによると、7月に前月比で0.5%下落したあと、8月の小売売上は力強く反発し、前月比1.2%の増加を記録しています。この反発は非常に幅広く、集計された13の小売の内訳カテゴリのうち12で増加が見られました。ガソリンスタンドや主要なオンライン小売プラットフォームを含む幅広い分野で伸びが確認され、さらに新学期シーズンの買い物需要もデパート、衣料品、スポーツ用品、家電製品の消費をはっきりと後押ししました。
このデータが特に注目されるのは、米国の一般消費者の実際の購買力をそのまま反映しているためです。エネルギー価格の上昇や頑固なインフレ圧力が市場を覆っているにもかかわらず、消費サイドは依然として非常に強い粘り腰を見せています。これまで市場では、消費の弱さが全体の経済の減速・後退につながり得るのではないかと懸念が広がっていました。しかし8月の予想を上回る反発は、前月に見られた下向きの影を打ち消しただけでなく、生活コスト上昇の背景の下でも、家計の消費需要がすぐに失速する兆候が出ていないことを示しています。
より広い金融市場の観点から見ると、強い小売データは往々にして両刃の剣です。一方で、消費の好調は景気の基礎が依然として支えられていることを意味し、短期的にはハードランディング(急激な景気後退)のリスクを低減させます。しかし他方で、過熱した消費需要はインフレが落ち着くまでの道筋をより複雑にし、結果として米連邦準備制度(FRB)の政策判断にも影響し得ます。データ発表後、米ドル指数や米国債利回りは、インフレの粘着性に関する期待の思惑による影響を受けやすくなり、伝統的な資産も将来の流動性環境について再評価が進んでいます。
暗号資産市場に戻ると、このようなマクロのシグナルがトレーダーにもたらす感触は同様に微妙です。消費の強さが景気を下支えしている一方で、流動性が急速に緩和されるペースを遅らせる可能性があるなら、短期的に暗号資産市場へ流入してくる追加資金は、当面は比較的様子見の状態が続くかもしれません。ただし、健全な経済の基礎があることは、極端な流動性ショックの可能性も引き下げます。$BTC や全体の相場に注目しているプレイヤーにとって、現在の市場は主に「経済の粘り強さ」と「金利見通し」の間でバランスを探っている局面であり、今後の動きはマクロの資金フロー面でのさらなる変化を見極める必要があります。
#RetailSales #USMacro #CryptoMarket
40

米国商務省が最新で発表した8月の小売売上高データは、市場予想を大幅に上回りました。7月に前月比0.5%下落した後、8月の売上高は急反発し、1.2%増となっています。内訳を見ると、集計された13の小売カテゴリのうち12が増加を記録しており、ガソリンスタンド、オンライン小売、そして新学期シーズンの消費需要に後押しされた百貨店、衣料品、スポーツ用品、電子消費財など幅広い分野に及びます。これは、継続するインフレとエネルギー価格上昇という二重の圧力があるにもかかわらず、米国の家計の消費の底堅さが軽視できないことを示しています。
しかし、マクロ政策の観点から見ると、この一見強いデータは単純な追い風ではありません。消費支出は米国の経済成長の中核的な柱であり、予想を上回る反発は、経済の急速な冷え込みが進み、それを受けてFRBが緩和に転じるという市場の楽観的な物語を直接弱めます。需要サイドが過熱した状態が続けば、粘着的なインフレ、特にコアのサービス項目の下落は一層難しくなります。そうなると、いわゆる「ソフトランディング」は、政策が迅速に転換する前触れというよりも、引き締めサイクルの延長を意味するものに近づきます。
伝統的な金融市場では、堅調な消費データが金利の価格付け経路を組み替えています。市場はFRBのより踏み込んだ利下げに関する期待を修正せざるを得ず、米国債利回りとドル指数は短期的に下支えを得ています。無リスク資産の利回りが高止まりし、金融政策がより長い期間高金利(Higher for Longer)を維持する可能性があるとき、全体としての金融環境は流動性の面で引き続き圧力を受けやすく、豊富な流動性を前提にした高リスク資産には無視できない評価額の上限(バリュエーション・キャップ)がかかります。
暗号資産市場にとっては、強いマクロデータこそ逆に、高度に警戒すべきリスクシグナルになり得ます。追加的な流動性注入がない状況では、資金コストの高止まりがリスク志向を抑制し続け、$BTC を含む暗号資産が持続的なブレイクスルーのための上昇エネルギーを形成しにくくなります。投資家は、「景気過熱→引き締めの遅行」から生じる流動性の継続的な吸収が続く点に警戒し、マクロの流動性の転換点が本当に確立されるまで、慎重なディフェンスを保つことが、想定されるボラティリティへの対応の中核ロジックとなります。📊
#RetailSales #USMacro #FedWatch
52

米国商務省が発表した8月の小売売上高データによると、当月の小売売上高は前月比で力強く1.2%反発した。7月の下落(0.5%)に大きく歯止めをかけただけでなく、伸びの幅は非常に広く、集計された13の内訳カテゴリのうち12で拡大が見られた。新学期シーズンの消費、ガソリンスタンド、そしてオンライン小売の全面的な持ち直しが、全体の消費データを予想以上に押し上げた。
マクロのファンダメンタルズとテクニカル構造の観点から見ると、このデータは非常に強いシグナル性を持つ。市場では、高エネルギー価格と継続するインフレが消費の購買力を圧迫するのではないかという懸念が広がっていたが、家計支出の粘り強さが、「経済が急速に減速し、衰退に陥る」という悲観的な見通しを打ち破った。これは、実体経済の底力となる基盤的な動学が依然として堅固であることを示しており、マクロ面のハードランディングに対する懸念を効果的に相殺し、全体のリスク資産に対してしっかりとしたファンダメンタルズ上の支えを提供している。
従来の金融市場においても、小売データが予想を上回ったことで短期的には米国債利回りや米ドル指数がテクニカルのサポート水準で反発する原動力を得たものの、全体の流動性のロジックが損なわれたわけではない。力強い消費は企業の収益見通しを直接下支えし、米株のリスク志向は概ね堅調に保たれている。市場は「ソフトランディング」さらには「ノーランディング」がもたらす健康的な景気拡大の恩恵を織り込み始めており、リスクプレミアムは段階的に縮小している。
暗号資産市場にとって、これは間違いなく中長期的にやや追い風となるシグナルだ。経済の粘り強さは、突発的な流動性危機という極端なテールリスクを排除し、場内の資金心理を安定させるのに役立つ。市場が次第に景気後退への恐怖から抜け出すにつれて、機関投資家のリスク資産への配分意欲は再び高まるだろう。もし $BTC が重要なサポートで出来高を伴って落ち着きを確認し、上方の抑えを突破できれば、今後はマクロのファンダメンタルズとテクニカルの連動によって、次の上昇局面に入る可能性が極めて高い。🚀
#RetailSales #MacroEconomy #CryptoTrading
24

8月の発表データでは、米国の小売売上高が前月比1.2%と急回復し、予想を大きく上回りました。これにより、7月に記録された0.5%のマイナス成長は反転しました。成長は驚くほど幅広く、追跡している13カテゴリーのうち12が堅調な伸びを示しました。要因としては、学用品需要(新学期に向けた支出)、オンライン通販、燃料需要が挙げられます。
この力強い反発は、進行中のインフレ圧力や高止まりする借入コストにもかかわらず米国の消費者が支出を続けているという、基盤の底堅さを浮き彫りにしています。幅広い強さは、家計のバランスシートが比較的健全であることを示唆し、差し迫った景気後退の見方を難しくするとともに、政策当局に対して積極的な金融緩和を急ぐ切迫感を与えにくくしています。
マクロ市場全体では、力強い消費統計は一般に米ドルを下支えし、同時に米国債利回りに上向きの圧力をかけます。消費活動の底堅さが上振れのインフレリスクをなお意識させることで、債券市場では、急速で大幅な利下げではなく「より高い水準をより長く」とする政策金利に向けた見通しの再評価が進む可能性があります。
暗号資産、特に $BTC にとって、このマクロ経済の底堅さは二面性を持ちます。急激な景気悪化を回避できることは、リスク資産全体でのパニックリスクを低減する一方で、高い利回りとよりしっかりしたドルは、直近の法定通貨の流入を抑え、価格は当面レンジ内にとどまりやすくなります。
#RetailSales #USMacro #FederalReserve
6
·
--
米国が先ほど発表した経済報告によると、8月の小売売上高は大幅に1.2%増となり、7月の0.5%減から見事に回復しました。この伸びは幅広く広がっており、13の産業分野のうち12分野で支出の改善が確認されています。ガソリンスタンド、オンライン小売業から、秋の新学期シーズンの商品である家電、ファッション、百貨店に至るまで、幅広い分野で増加が見られました。
このデータは専門家の予想を大きく上回り、エネルギー価格の高騰やしつこいインフレ圧力に直面しても、米国の家計の財務の健全性と消費需要が依然として非常に粘り強いことを裏付けています。米国のGDPの主な原動力である国内消費が強い増勢を維持していることは、短期的な景気後退のリスクが大幅に後退したことを示しています。
伝統的な金融市場にとっては、経済が過度に堅調であることは諸刃の剣にもなります。力強い購買があることでインフレが目標水準までなかなか低下しにくくなり、それによって米連邦準備制度(Fed)が金融引き締めの政策スタンスをより長く維持するための追加の根拠が生まれ得ます。米国債利回りやDXY(米ドル指数)は、今後も強い下支えを受け続ける可能性が高いでしょう。
それに伴い、暗号資産市場は、資金が引き続きリスク資産に慎重になっていることから、短期的な流動性への圧力に直面する可能性があります。この期間における$BTC の変動は、機関投資家の金利見通しの再評価と結びつくことになるでしょう。
#RetailSales #USData #MacroEconomy
68
·
--
米国商務省が最新の消費データを発表した。米国の8月の小売売上高の前月比は1.2%となり、今年3月以来の最高の伸び率を記録した。このデータは、足元の米国の一般消費者の支出意欲が依然として非常に強いことを直接反映しており、少なくとも多くの機関がこれまで抱いていた予想を大きく上回っているとも言える。
米国経済の活力を測る中核指標として、小売データは「恐怖のデータ」と呼ばれるのは理由のないことではない。8月に1.2%という高い増速が出たことは、高金利環境が継続して下押ししているにもかかわらず、基礎的な消費の粘り強さが耐えられていることを示している。これは市場における、経済が急速に景気後退へ陥ることへの恐怖を大きく打ち消す一方で、同時にFRBの今後の利下げパスにさらなる不確実性をもたらすことにもなる。
伝統的な金融市場の動きから見ると、力強い消費データによって利下げ期待はやや後退した。米ドル指数は短期的に下支えされ、米国債の利回りは反発した。投資家は、今後の会合におけるFRBの政策の強度を改めて見直し始め、市場全体のセンチメントは「経済が強い」と「高金利がより長く続く」との間で揺れ動いている。
暗号資産市場にとっては、これは喜びと憂いが混ざったシグナルだ。経済の粘り強さが強いことは、短期的にはシステム的な流動性危機が起こりにくいことを意味するが、緩和期待の先送りもまた、 $BTC やアルトコインに対して、すぐに爆発的な資金流入が起こるような“大洪水”効果は生まれにくくしている。短期的には、暗号資産領域の資金は大方、変動しながら様子見を続け、次の重要なインフレ指標の発表を待つ可能性が高い。
#RetailSales #USMacro #CryptoEconomy
2
米国商務省が発表した最新のマクロデータによると、米国の8月の小売売上高の前月比は1.2%となり、今年3月以来で最大の伸びを記録しました。この予想を上回る強い消費データは、これまでの市場における「米国経済が急速に減速している」という一連の見方を直接的に打ち破り、基礎的な消費需要の粘り強さが、一般的な見通しをなお上回っていることを示しています。
マクロの論理から見ると、このデータの反発は、現時点の局面でとりわけ敏感に作用します。小売売上高は、米国の内需と景気活力を測る中核指標であり、大幅な持ち直しは、インフレの粘着性がFRB(連邦準備制度)が想定するよりも頑固である可能性を意味します。市場は本来、金融政策の継続的な緩和に大きな期待を寄せていましたが、過熱気味の消費サイドの実績は利下げのペースを遅らせるだけでなく、追加のインフレ再燃リスクを抑えるため、当局がより長い期間にわたり高金利環境を維持することを余儀なくされるかもしれません。
伝統的な金融市場では、強い小売データが資産価格のロジックを素早く組み替えさせました。米国債利回りには上向きの圧力がかかり、米ドル指数は明確に下支えされる一方、金利スワップ市場では、年内の急進的な緩和幅に対する観測が目に見えて後退しました。資金は、強いマクロの現実と引き締め期待の揺り戻しとの間で動揺し、クロスアセットの観点でのヘッジ/ディフェンスのセンチメントが再び高まっています。
暗号資産のような高リスク資産にとっては、これは間違いなく「見えない抵抗要因」の一層となります。流動性の転換点が先送りされれば、増分資金の流入意欲が直接的に抑制されます。$BTC などの主要資産は、流動性への期待が外れた局面の中で、短期的には評価面での圧力やボラティリティ(価格変動)の増大という試練を免れないでしょう。マクロ政策の進路が完全に明確になるまで、流動性緩和を無闇に見込む姿勢は、回撤リスクが比較的高くなる可能性があります。
#RetailSales #FederalReserve #MacroEconomy
5
米国商務省が最新発表したデータによると、8月の米国小売売上高の前月比は1.2%となり、今年3月以来で最大の伸びを記録しました。この力強い消費支出のデータは、これまでの市場にあった景気の急速な減速懸念を直接的に打ち消し、米国の根底にある消費需要が依然として非常に高い粘り強さを持っていることを示しています。
マクロのファンダメンタルズの観点からは、小売売上高は「恐怖データ」と呼ばれ、米国経済の総規模の約70%を占める個人消費の状況を直に反映します。今回の1.2%という市場予想を上回る結果は、「ハードランディング(急激な不況)」シナリオを強く否定するだけでなく、経済が「ソフトランディング(急落せず減速)」し、さらに拡大が続くという論理の土台を一段と強めました。インフレが段階的に抑制される中で、強い実体需要は資産サイドに堅固なファンダメンタルズの裏付けを与えており、単に流動性の緩和に依存した虚構の繁栄ではありません。
市場をまたぐ資産間の連動やテクニカル面では、データ公表後に米ドル指数と米国債利回りが一時的に(パルス状に)変動しましたが、パニック的な投げ売りにはつながりませんでした。むしろリスク資産のテクニカルな構造がさらに固まっています。市場は「強い経済+穏やかな利下げ」という理想のゴールドilocks(Goldilocks)経済の組み合わせを織り込みつつあり、S&P500とナスダックは上昇チャネルの上限で維持されており、全体の市場リスク選好(Risk-on)は継続して高まっています。
暗号資産市場にとっては、マクロのファンダメンタルズの堅固さがリスク資産へ中期のロング(買い)への自信を注入します。$BTC は重要なサポート・レベルで堅実な受け皿を見せており、出来高を伴う調整の後に形成された底打ちの構造がより明確になっています。力強い経済ファンダメンタルズにより、システミックな流動性危機の懸念が後退し、店頭(OTC)や場外の増加資金が参入する際の不安材料が取り除かれました。買いが移動平均線が密集するエリアで徐々に積み上がるにつれて、上方向へのブレイク(突破)は、揉み合いの局面でエネルギーをためた後に実現する可能性があります。
#RetailSales #MacroEconomy #CryptoTrading
63
·
--
米国が発表した経済報告によると、8月の小売売上高は1.2%急増し、今年3月以来の最大の成長を公式に記録したことが示された。
この数値は、高金利が高止まりする状況にもかかわらず、米国の消費者の購買力が依然として非常に粘り強いことを反映している。消費支出は米国経済の規模の大部分を占める主要な原動力であり、このデータは、景気が十分に早く減速しているのか、つまりFRBが金融政策を大胆に緩和できるほどなのか、との疑問を直ちに引き起こしている。
一般に、堅調な経済の姿は、潜在的なインフレ圧力とセットで語られることが多い。米国債利回りと米ドル指数(DXY)は、利下げの深掘りが縮小されるとの期待が後退すると、再び回復する傾向があり、リスク資産や株式市場に対して短期的な調整圧力をかける。
暗号資産市場に関しては、このデータは$BTC や各種アルトコインの高揚感ある成長の勢いを、短期的に鈍らせる可能性がある。資金は、今後の利率決定に先立ってより慎重になり、直ちに急騰するのではなく、価格は緊密に蓄積(レンジ)しながら推移する可能性が高い。 📊
#RetailSales #USMacro #CryptoAnalysis
130
·
--
米国商務部と労働部が最新で発表した8月のマクロデータのうち、8月の小売売上高の前月比は1.2%となり、市場予想の0.8%を明確に上回りました。前値も-0.6%から-0.5%へと上方修正されています。さらに、8月の輸入物価指数の前月比は0.7%で、予想の0.4%および修正後の前値である-0.3%をともに上回りました。
これらのデータは、米国の消費サイドが引き続き相応の粘り強さを持っていることを示しています。一方で、輸入物価が反発していることは、輸入型インフレの圧力が完全には解消されていないことも表しています。小売の上振れは、景気全体の需要が急速に冷え込んでいないことを意味し、市場が抱いていた「経済が過度に早く減速するのでは」という懸念を和らげました。しかし同時に、利下げの見通し(パス)の判断はより複雑になっています。
従来型の金融市場では、予想を上回るデータが公表された後、ドル指数と米国債利回りが短期的に変動しました。ひとつには、堅調な消費データが景気のファンダメンタルズを支えていることです。もうひとつには、粘り強い物価データによって、市場が米連邦準備制度(FRB)の今後の金融政策のペースと力度を見極める中で、判断材料の綱引きが続いていることです。
暗号資産市場に関しては、$BTC および主要なトークンが短期的に、マクロの流動性見通しをめぐる思惑の綱引きに引き続き追随する可能性があります。好材料としては、強い経済がリセッション(景気後退)取引を回避しています。一方で、利下げ見通しをめぐる思惑があることで、短期資金は様子見になりやすく、買い手・売り手双方が、今後のより多くのインフレ指標によって大きな方向性が確認されるのを待っています。
#RetailSales #USMacro #Inflation
92
米国商務省は9月中旬に、8月のコアとなるマクロ経済データを公表した。小売売上高は前月比で大幅に+1.2%と、市場予想の+0.8%を大きく上回り、また前回値も-0.6%から-0.5%へ上方修正された。加えて、8月の輸入物価指数は+0.7%と、明らかに予想の+0.4%を超え、前回値は-0.4%から-0.3%へ修正されている。
この2つの重要データは、米国の消費サイドの底堅さが、市場がこれまで織り込んでいた水準をはるかに上回ることを示している。もっとも、インフレの粘着性という観点から見ると、力強い内需に加えて輸入財の価格が反発していることは、輸入インフレ圧力が想定どおりにすみやかに沈静化していないことを意味する。これは、マーケットが抱く「FRBが今後、積極的な利下げサイクルを開始できる」という楽観的な見通しを直接的に弱め、場合によっては金融政策をより長い期間、引き締め気味のスタンスで維持することを迫る可能性さえある。
従来の金融市場では、予想を上回る経済の底堅さがドル指数と米国債利回りを段階的に押し上げ、金などの利息のつかない資産のパフォーマンスを抑え込んでいる。流動性緩和サイクルの思惑に基づく資金の流入は先送りを余儀なくされ、借入コストの高止まりという影がリスク資産のバリュエーション体系を引き続き覆っている。
$BTC をはじめとする暗号資産市場にとって、マクロの流動性見通しが引き締まることは決して追い風ではない。無リスク金利が高水準を維持する中、店頭での追加資本の流入意欲は慎重になりやすい。短期的には、継続的な資金注入が期待しにくいデジタル資産は、より厳しい流動性の圧迫と下方向のリスクに直面する可能性が高い。📉
#RetailSales #Inflation #CryptoMacro
5
米国商務省がたった今、8月の中核となるマクロ経済データを発表しました。小売売上高の前月比は1.2%で、市場予想の0.8%を大幅に上回り、前回値も-0.60%から-0.5%へ上方修正されました。同時に8月の輸入物価指数の前月比は0.7%となり、予想の0.4%を上回っています。これらの一連の重要なデータの着地点は、現在の複雑なマクロ取引環境に対して、最新のファンダメンタル面の指針を提供するものです。
データ構造を見ると、小売売上高が力強いことが、市場がこれまで抱いていた景気の急減速(ハードランディング)への懸念を直接打ち砕きました。輸入価格指数の上昇により、限界的にインフレ圧力は高まるものの、消費サイドで示された予想超えの粘り強さは、米国の基礎体力が依然としてしっかりしており、悲観的な見通しのように景気が急速に弱まっていないことを示しています。これはリスク資産のための盤石な下支えとなる論理です。
伝統的な金融市場に反映される形では、力強い消費データがドル指数を短期的に反発させ、上方のレジスタンスを試しに行かせました。また米国債利回りカーブは上方へシフトしています。しかし買い方(ロング)の取引ロジックから見ると、経済の粘り強さは、ソフトランディング、あるいは着地なし(ノーランディング)というルートのほうがより明確になっていることを意味します。リスク許容度は本質的に打ち下げられておらず、米株などのリスク資産は、金利見通しの変動による攪乱を消化した後も、テクニカル面ではなお上放れに向けた構造的な推進力が残っています。
暗号資産市場に関しては、マクロ不確実性が解消される局面では、流動性の期待が再調整されることが多いです。ファンダメンタルズによる下支えのもとで逃避(リスクオフ)気分が落ち着けば、リスク資本が加速して高ベータ資産へ回帰する可能性があります。$BTC は重要なサポート水準で非常に強い買いの受け(下支え)が見られます。日足ベースで安定し出来高を伴って上方のレンジ(もみ合い区間)をブレイクできれば、今後はおそらく、センチメント面とテクニカル面が同時に呼び水となる新たな上昇局面を迎えるでしょう。
#RetailSales #MacroEconomy #CryptoTrading
81
本日発表された米国のマクロ経済指標は、8月の小売売上高が1.2%増となり大きな予想外の結果となりました。市場予想の0.8%を大きく上回り、前月の上方修正後の-0.5%からはっきりと反発しています。加えて、8月の輸入物価指数は0.4%というコンセンサスに対し0.7%上昇し、上流(川上)におけるインフレ圧力が持続していることを示唆しました。
こうした底堅い個人消費の結果に、輸入物価の上昇が重なり、より広範なデスインフレ(インフレ鈍化)シナリオは複雑になります。市場参加者は経済活動のより明確な減速を見込んでいましたが、堅調な家計需要は、金融引き締めが続く状況にもかかわらず、景気モメンタムが予想外に頑健であることを示しています。
伝統的な市場では、これらの数字は「より長く高金利」シナリオを補強し、米国債利回りへの上方圧力や、米ドルの下支えにつながりそうです。この環境下では、強気の利下げ期待が織り込まれていくにつれ、リスク資産は短期的な逆風に直面する可能性があります。
暗号資産の分野では、底堅いマクロデータによって、$BTC や主要アルトコインへの幅広い流動性流入が遅れるかもしれません。景気の基調が強いことは景気後退リスクを抑えますが、高い借入コストが投機的な資本の上限となり続け、市場参加者は、より明確な金融緩和のシグナルが出るまで慎重さを維持するでしょう。📊
#RetailSales #MacroEconomy #Inflation
8
·
--
米国が発表した経済レポートでは、8月の重要なマクロ指標が予想を大きく上回る結果となった。具体的には、小売売上高が予測の0.8%に対し1.2%と大幅に増加した(前月は-0.5%に下方修正)。また、輸入物価指数も0.4%の予測を上回る0.7%の上昇となった。
小売売上高の大きな伸びは、米国の購買力と消費需要が依然として非常に強いことを示しており、景気後退リスクへの懸念をいくらか和らげる。とはいえ、輸入物価指数の急上昇は、基礎的なインフレ圧力が想定どおりに完全には収まっていないことを示唆している。
金融市場に関しては、このデータは「ソフトランディング(軟着陸)」という景気シナリオを後押しする一方で、金融政策の道筋をさらに複雑にする。米国債利回りとDXY(米ドル指数)は高い水準にとどまりやすく、FRB(米連邦準備制度)の大幅な利下げが実施されるとの期待は大きく後退しうる。
クリプト市場では、投資家心理が短期的に揺れ動く可能性がある。景気の強さは$BTCのようなリスク資産にとって長期的な追い風ではあるものの、強いUSDと高止まりする金利が、今後数週間の新規資金の流入を抑える可能性がある。
#USData #RetailSales #Inflation #MacroEconomics
米国が発表した経済レポートでは、8月の重要なマクロ指標が予想を大きく上回る結果となった。具体的には、小売売上高が予測の0.8%に対し1.2%と大幅に増加した(前月は-0.5%に下方修正)。また、輸入物価指数も0.4%の予測を上回る0.7%の上昇となった。
小売売上高の大きな伸びは、米国の購買力と消費需要が依然として非常に強いことを示しており、景気後退リスクへの懸念をいくらか和らげる。とはいえ、輸入物価指数の急上昇は、基礎的なインフレ圧力が想定どおりに完全には収まっていないことを示唆している。
金融市場に関しては、このデータは「ソフトランディング(軟着陸)」という景気シナリオを後押しする一方で、金融政策の道筋をさらに複雑にする。米国債利回りとDXY(米ドル指数)は高い水準にとどまりやすく、FRB(米連邦準備制度)の大幅な利下げが実施されるとの期待は大きく後退しうる。
クリプト市場では、投資家心理が短期的に揺れ動く可能性がある。景気の強さは$BTC のようなリスク資産にとって長期的な追い風ではあるものの、強いUSDと高止まりする金利が、今後数週間の新規資金の流入を抑える可能性がある。
#USData #RetailSales #Inflation #MacroEconomics
159
·
--
国家统计局刚刚公布了8月份的核心宏观经济数据,呈现出比较明显的结构分化。数据显示,中国8月规模以上工业增加值同比增长5.2%,不仅高于前值的4.50%,也明显好于市场预期的4.80%;但与此同时,8月社会消费品零售总额同比仅增长0.4%,低于前值0.60%以及市场预期的0.80%。
この一連のデータは、現在の経済運営において「生産面はやや温かく、消費面はやや冷え込んでいる」という客観的な現実を示しています。工業・製造は政策支援や輸出の底堅さに後押しされ、比較的速い回復を維持している一方で、家計の消費意欲や小売の最終需要は依然として力強さに欠け、回復のテンポが熱・冷のムラを伴っている状況です。今後の政策面で、より的を絞った「消費促進」の措置が打ち出されるかどうか、市場の関心は高まっています。
伝統的な金融市場の反応を見ると、このような構造的な表れにより、マクロのセンチメントは中立的な観察局面にとどまっています。製造業の改善は景気の基礎体力を下支えするものの、小売データの弱さがリスク選好の急速な拡大も抑制しています。コモディティ、為替、株式市場全体では、強気・弱気の綱引きの中でバランスを探る動きとなり、資金は引き続き様子見の姿勢を強めています。
暗号資産市場に関しては、マクロのファンダメンタルズの分化は現時点では、直接的な一方向の資金フローを引き起こしていません。リスク資産の一部として、$BTC や主要なアルトコインは、マクロの流動性に関する見通しが根本的に変わるまでは、引き続きグローバルな流動性への嗜好に沿って変動する状態が続く見込みです。市場参加者は概ね、景気回復の持続性や、今後の主要国の中央銀行による金融政策の動きに注目しています。
#ChinaEconomy #RetailSales #IndustrialProduction
29
·
--
弱気相場
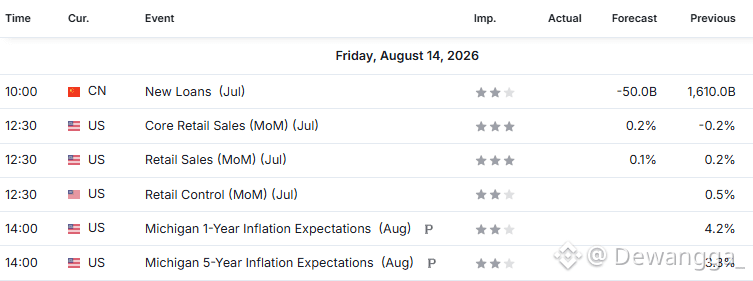
💎今夜の$BTC ビットコインのためのトレーディング戦略。
1. コア小売売上高および小売売上高データが 🟥RED => ロング📈
2. コア小売売上高および小売売上高データが 🟩GREEN => ショート📉
3. コア小売売上高および小売売上高が 🟩🟥MIXED => 取引しない🛑
4. それ以外の場合、小売売上高の実績データが <0.2(-0.2、-0.3、-0.4など)より100%以上違っている場合 => 上記の戦略に従ってロングまたはショートへ
5. 欲張らず、規律を持って利確する。
12:30(UTC+0)に指標が発表されます。こちらでデータを確認できます:経済カレンダー investing.com/economic-calendar または Investing アプリ(playstore/ appstore)
#NFA #DYOR 🔥
これは売買シグナルではありません🛑
役に立つと感じたらフォローしてヒント(投げ銭)をしてください。気になったらフォロー解除してブロックしてください☕️
$METAB $POL #RedditToJoinSP500 #RetailSales #TRUMP
1
97
·
--
#USJulyRetailSalesFall0.6%
米国の7月小売売上高は0.6%減 📉
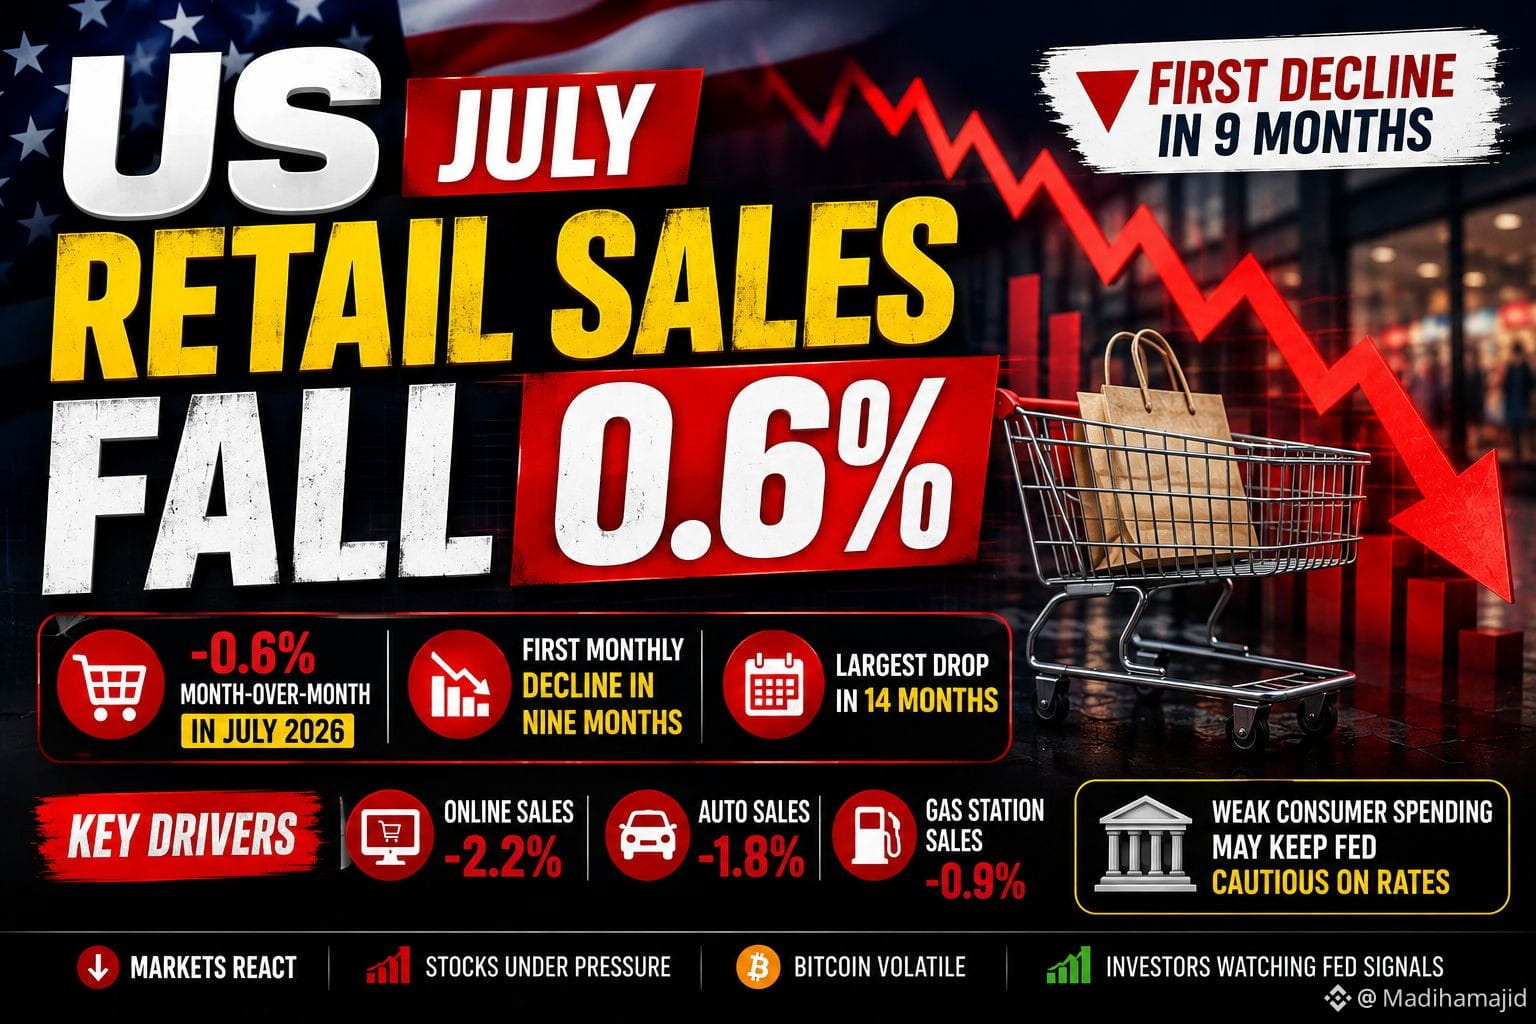
米国の小売売上高は2026年7月に前月比0.6%減少し、0.1%の増加予想を大幅に下回りました。9か月ぶりの月次減少となり、14か月で最大の下げ幅です。
弱さはオンライン売上(-2.2%)、自動車販売(-1.8%)、ガソリンスタンドの売上(-0.9%)が主導しました。このデータは、消費者の支出が弱まっている兆候を裏づけており、FRB(連邦準備制度)が金利に対して慎重な姿勢を維持するとする見方を強める可能性があります。
#USJulyRetailSalesFall0.6% #RetailSales #USEconomy #FederalReserve #Fed #Inflation #InterestRates #Stocks #Crypto #Bitcoin
#USJulyRetailSalesFall0.6%
#USJulyRetailSalesFall0.6%
米国の7月小売売上高は0.6%減 📉
米国の小売売上高は2026年7月に前月比0.6%減少し、0.1%の増加予想を大幅に下回りました。9か月ぶりの月次減少となり、14か月で最大の下げ幅です。
弱さはオンライン売上(-2.2%)、自動車販売(-1.8%)、ガソリンスタンドの売上(-0.9%)が主導しました。このデータは、消費者の支出が弱まっている兆候を裏づけており、FRB(連邦準備制度)が金利に対して慎重な姿勢を維持するとする見方を強める可能性があります。
#USJulyRetailSalesFall0.6% #RetailSales #USEconomy #FederalReserve #Fed #Inflation #InterestRates #Stocks #Crypto #Bitcoin
#USJulyRetailSalesFall0.6%
1
1
98

·
--
🔴 高い影響度 — 8月15日(金)
小売売上高+コア小売売上高 前月比(7月)
📅 午前8:30(ET)・前回:-0.4%
イランへの懸念と、雇用喪失の厳しい1か月の後でも、消費者はまだ支出を続けているのか? 反発=強靭な景気。 予想外の下振れ=支出が崩壊=景気後退が確定。🛍️
#RetailSales #dyor #ConsumerSpending
{future}(BICOUSDT)
{future}(KITEUSDT)
{future}(SENTUSDT)
🔴 高い影響度 — 8月15日(金)
小売売上高+コア小売売上高 前月比(7月)
📅 午前8:30(ET)・前回:-0.4%
イランへの懸念と、雇用喪失の厳しい1か月の後でも、消費者はまだ支出を続けているのか? 反発=強靭な景気。 予想外の下振れ=支出が崩壊=景気後退が確定。🛍️
#RetailSales #dyor #ConsumerSpending
小売売上高+コア小売売上高 前月比(7月)
📅 午前8:30(ET)・前回:-0.4%
イランへの懸念と、雇用喪失の厳しい1か月の後でも、消費者はまだ支出を続けているのか? 反発=強靭な景気。 予想外の下振れ=支出が崩壊=景気後退が確定。🛍️
#RetailSales #dyor #ConsumerSpending
64

·
--
記事
米国の小売売上高は7月に0.6%減、予想を下回る米国の小売売上高は7月に0.6%減少し、昨年5月以来で最大の前月比の下落となった。今回の減少は市場予想を大幅に下回り、市場ではわずか0.1%の増加が見込まれていた。データは、経済成長の重要なけん引役である消費支出が、当月は予想よりも一段と減速したことを示している。
小売売上高の減少は幅広く、乗用車、衣料品、一般商品などさまざまな分野に影響した。専門家は、この減速は消費者の行動の変化を示す可能性があるとし、高まりつつあるインフレ、上昇する金利、または家計の予算に影響を与える景気の不確実性などが背景にある可能性を指摘している。
米国の小売売上高は7月に0.6%減、予想を下回る
米国の小売売上高は7月に0.6%減少し、昨年5月以来で最大の前月比の下落となった。今回の減少は市場予想を大幅に下回り、市場ではわずか0.1%の増加が見込まれていた。データは、経済成長の重要なけん引役である消費支出が、当月は予想よりも一段と減速したことを示している。
小売売上高の減少は幅広く、乗用車、衣料品、一般商品などさまざまな分野に影響した。専門家は、この減速は消費者の行動の変化を示す可能性があるとし、高まりつつあるインフレ、上昇する金利、または家計の予算に影響を与える景気の不確実性などが背景にある可能性を指摘している。
小売売上高の減少は幅広く、乗用車、衣料品、一般商品などさまざまな分野に影響した。専門家は、この減速は消費者の行動の変化を示す可能性があるとし、高まりつつあるインフレ、上昇する金利、または家計の予算に影響を与える景気の不確実性などが背景にある可能性を指摘している。
48
·
--
弱気相場
本人確認中
#usjulyretailsalesfall0.6%
🚨 米国の小売売上が0.6%減少 📉
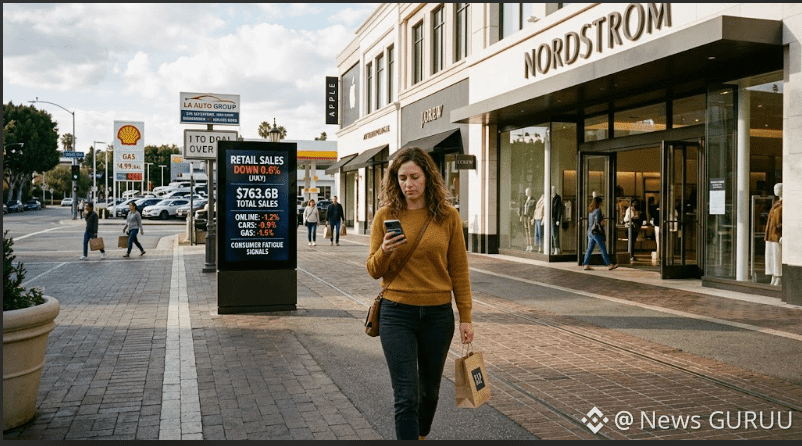
米国の小売売上は7月に予想外に0.6%減少し、$763.6Bとなった。オンライン購入、自動車、ガソリンスタンドの弱さが目立つ。
支出は前年比で依然として5%高いが、月次の下落は消費者の疲れが広がっていることを示唆している。
🎯 TRADING VIEW:SELL 📉
消費支出の減速が続けば、短期のリスク心理が弱まる可能性がある。
❓ 米国の消費者はついに勢いを失いつつあるのか? "望む取引ページに移動して利益を得るために、下の黄色いコインのタグをクリックしてください"$BTC $SOL $AKE
{future}(AKEUSDT)
{spot}(SOLUSDT)
{spot}(BTCUSDT)
#RetailSales #USConsumerSentimentThirdMonthDecline
#usjulyretailsalesfall0.6%
🚨 米国の小売売上が0.6%減少 📉
米国の小売売上は7月に予想外に0.6%減少し、$763.6Bとなった。オンライン購入、自動車、ガソリンスタンドの弱さが目立つ。
支出は前年比で依然として5%高いが、月次の下落は消費者の疲れが広がっていることを示唆している。
🎯 TRADING VIEW:SELL 📉
消費支出の減速が続けば、短期のリスク心理が弱まる可能性がある。
❓ 米国の消費者はついに勢いを失いつつあるのか? "望む取引ページに移動して利益を得るために、下の黄色いコインのタグをクリックしてください"$BTC $SOL $AKE
#RetailSales #USConsumerSentimentThirdMonthDecline
1
5
6.6k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#UKFCAWinsCourtOrderToRecover851400Pounds
閲覧回数 34,704
783人が討論中
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
閲覧回数 47,789
953人が討論中
3
#GoldFallsTo$4144
閲覧回数 16,437
165人が討論中
4
#QNTFallsOver40%FromMorningHigh
閲覧回数 94,713
1,365人が討論中
5
#USDTAdds845900HoldersInPast7Days
閲覧回数 18,766
425人が討論中
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
閲覧回数 32,452
604人が討論中
7
#BitgetCEOConfirms$388MStolenInHack
閲覧回数 5,514
43人が討論中
8
#BTCFallsBelow$83000
閲覧回数 33,833
168人が討論中
9
#BitgetDetailsSecurityIncidentTimeline
閲覧回数 53,799
750人が討論中
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
閲覧回数 15,834
49人が討論中