

#metals
metals
閲覧回数 111,135
423人が討論中
注目
最新

·
--
ブリッシュ
翻訳参照
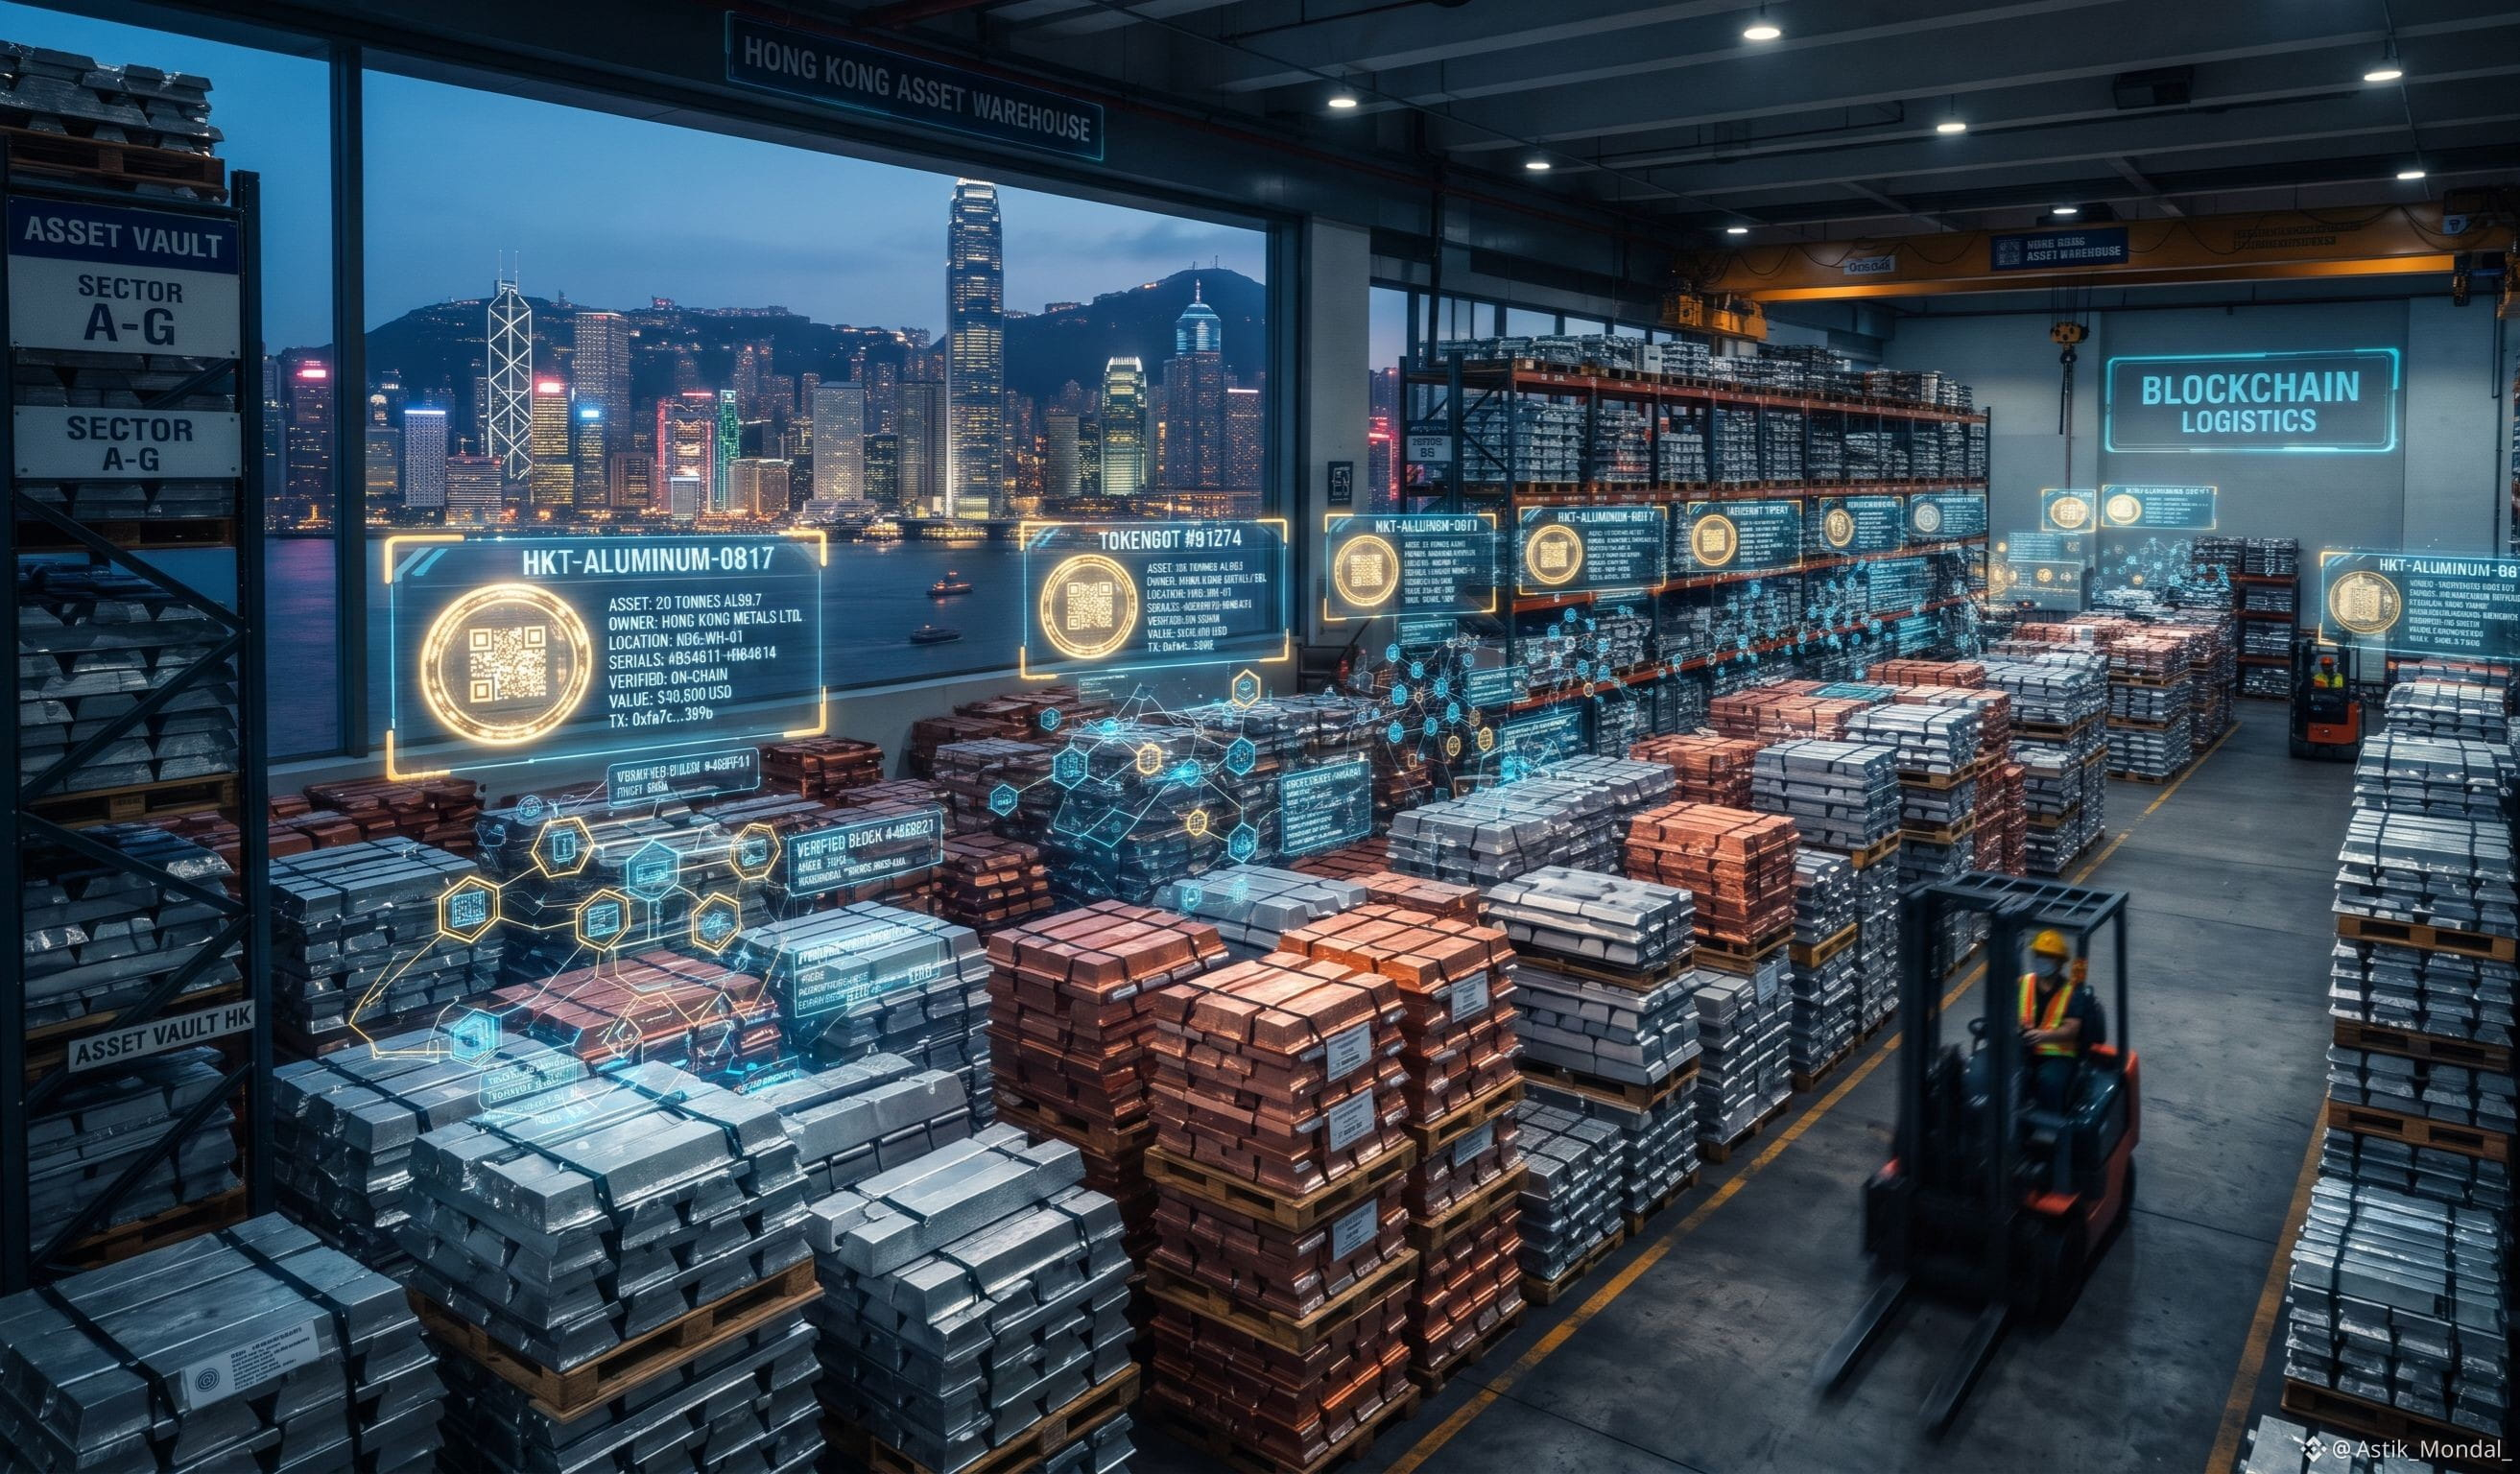
🇬🇧🇭🇰 JUST IN: The London Metal Exchange is exploring turning metal stored in its Hong Kong warehouses into digital tokens that can be used for financing, per Reuters.
Three people familiar with the matter say the initiative is tied to Hong Kong's five-year plan to expand its commodities hub, and had not previously been reported. The LME confirmed it is "at the early stages of exploring the tokenisation of off-warrant metal inventories to support financing of business."
The idea is to create digital assets backed by physical metal that can serve as collateral for loans, making warehouse inventory easier to finance. LME CEO Matt Chamberlain first floated tokenisation in a speech at LME Week Asia in May.
The Hong Kong link makes strategic sense. The world's largest and oldest metals exchange has been owned by Hong Kong Exchanges and Clearing since 2012. Hong Kong's approved warehouse network has grown from four sites to 15, holding nearly 25,000 tons of metal, and Chamberlain says the city is working to scale storage up toward 100,000 tons. Hong Kong's plan says it wants to use its position as an LME delivery point to drive more commodities trading, risk management and financing.
It also fits a wider push into real-world asset tokenization, with Hong Kong's exchange already testing tokenized carbon credits that settle in seconds instead of days.
No timeline, structure or blockchain has been announced, and it's still early. But if it works, one of the oldest markets in finance could get a very modern financing layer.
#LME #Tokenization #HongKong #RWA #Metals
1
56

·
--
ブリッシュ
10月12~16日の金属市場はまちまちとなり、金が回復する一方で銀は出遅れ、銅はLMEウィークを前に反発しました
🟡 金は週半ばの下落分の大半を取り戻し、1オンス当たり4,165~4,170米ドル前後で取引されましたが、週間では小幅安にとどまりました。ドル安と米国債利回りの低下が価格を下支えする一方、ハイテク株を巡る懸念が安全資産需要を支えました。
⚪ 銀の回復はより限定的で、価格は1オンス当たり57米ドル前後となり、金を明確に下回るパフォーマンスでした。この乖離は、金の反発が貴金属全体にまだ広がっていないことを示唆しています。銀は引き続き、工業需要の見通しや市場センチメントに左右されやすい状況です。
🏭 LME銅は、木曜日に1トン当たり14,256米ドルを付けた後、金曜日の取引で約14,480米ドルまで回復しました。ドル安と株式相場の安定が買いを支える一方、現物価格が3カ月先物を上回り、足元の供給が比較的逼迫していることを示しました。
🌎 ただし、地域的な供給不足が必ずしも世界的な不足を意味するわけではありません。関税導入の可能性を前に米国で銅の蓄積が進み、貿易の流れが変化しています。米国向けに金属を輸送する誘因が弱まれば、他地域での供給が改善する可能性があります。
⚖️ ドルと利回りからの圧力が和らぎ、金属価格は回復しましたが、米国の根強いインフレ指標と原油価格の上昇により、金融引き締めリスクへの警戒は続きました。今後開催されるLMEウィークでは、金利や地政学情勢の動向とともに、需給に関するさらなる見通しが得られるでしょう。
#Metals $XAU $XAG $COPPER
348
·
--
ブリッシュ
米国の利回りとドル高が、物理的な供給の逼迫にもかかわらず金属を圧迫
📉 金は週末にかけて1オンス約4,140ドルで着地し、約3.4%下落。銀やプラチナも弱含んだ。米国のNFPが軟調だったことで、金は金曜に1%超まで一時的に持ち直したが、国債利回りが再び上昇し、DXYが3週連続で上昇したため、リバウンドはすぐに失速した。
🏦 主要な要因は機会費用だった。米国10年債利回りは2002年以来の高水準に達し、利回りのない金属をまず圧迫。一方で中東の緊張は、安全資産としての金への持続的な需要を生むというよりも、主に原油と利回りを通じて波及した。
⛏️ LME銅は、現物条件が比較的タイトな状態を保っていたにもかかわらず、約2%下落して1トン約14,300ドルになった。SHFE在庫は38,744トンと、4カ月で79%減。中国の精錬所メンテナンスやチリでの混乱が、供給面の背景をさらに押し下げた。
🏭 アルミニウムにも目立つズレが見られた。LME在庫は非常に低い水準にとどまり、年間の湾岸(Gulf)供給能力のうち約56万トンに影響が出ているにもかかわらず、価格は6営業日で4%超下落し、先物曲線はコンタンゴのままだった。市場は現在、供給リスクよりも需要やマクロ環境をより重く織り込んでいる。
🧱 シンガポールの鉄鉱石は、より長期の安値近辺まで下げて1トン約91ドルに後退。中国がゴールデンウィークの休日に入ったことや、大手製鉄所がコークス価格を引き下げたことが背景だ。今後のセッションで流動性が薄いと、ベースメタルは、休日明けに中国の現物需要が戻るまで、ドルや原油、供給関連のヘッドラインに対して一段と敏感になり得る。
#Metals $XAU $XAG $COPPER
345
·
--
ブリッシュ
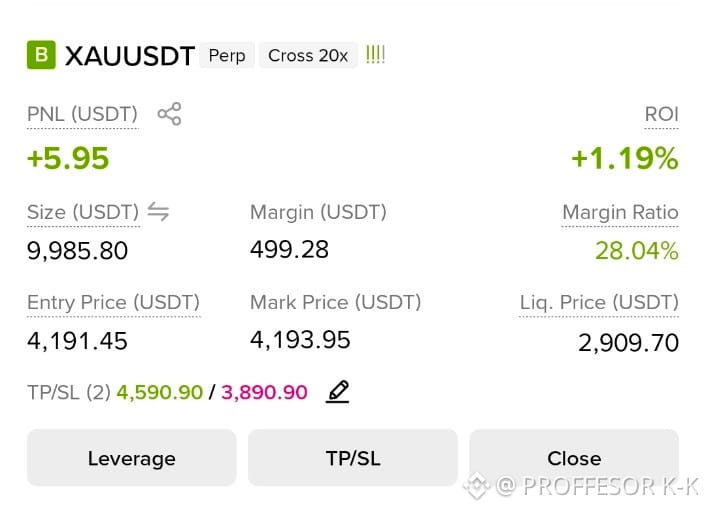
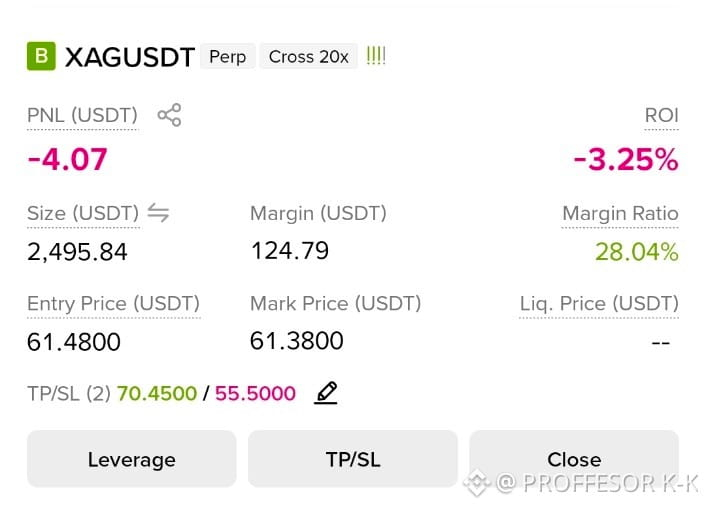
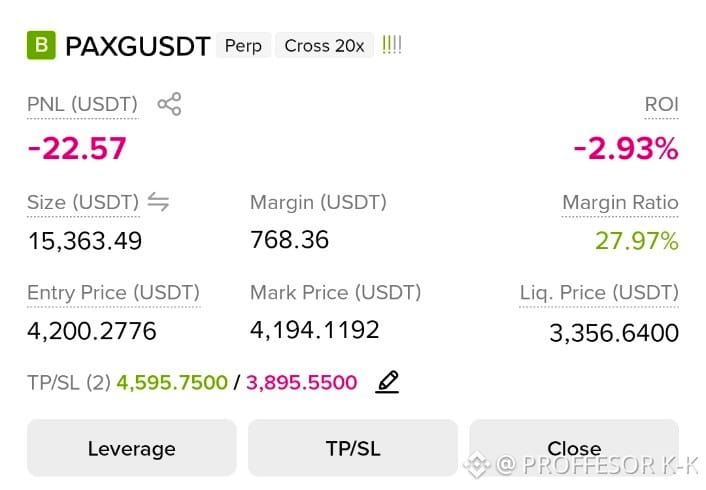
🚨 3つのメタル・ロングセットアップが稼働中! 🪙🥈🔥
ゴールド&シルバーのポジションを20倍レバレッジで固定:
1️⃣ $XAU USDT:エントリー:4,191.45 | 🎯 TP:4,590.90 | 🛑 SL:3,890.90
2️⃣ $XAG USDT:エントリー:61.4800 | 🎯 TP:70.4500 | 🛑 SL:55.5000
3️⃣ $PAXG USDT:エントリー:4,200.27 | 🎯 TP:4,595.75 | 🛑 SL:3,895.55
ポジションサイズを調整し、規律を守ってグリーンを積み上げよう! ⚡
どの銘柄が最初にTPを叩きますか?下にあなたの予想をドロップ! 👇💬
#BinanceSquare #Gold #Silver #Metals #CryptoSignals
85

·
--
ブリッシュ
本人確認中
2026年6月29日〜7月4日の週における世界の金属市場概況は、ベースメタルと貴金属の明確な分岐を示しています。
🌐 銅、アルミニウム、亜鉛、ニッケルなどのベースメタルは、需給の引き締まりに対する見方、在庫の減少、そして産業需要のムラを背景に、市場全体としては概ね狭いレンジで取引されました。一方で貴金属は好調で、金と銀が主導して値動きしました。
⚡ 主なきっかけは、米国の6月雇用統計が予想を下回ったことです。これにより、よりハト派的なFRB(連邦準備制度)への期待が高まりました。利回りと米ドルが圧迫される中で、金は4,100米ドル/オンスの水準を上回り、銀は60〜62米ドル/オンスのレンジに向けて上昇しました。
🟠 銅は短期的にはまだ完全に上抜けできていません。価格がすでに高水準であることに加え、中国の需要見通しが依然としてまちまちである点が一因です。しかし長期的な構えは、鉱山の供給逼迫、LME在庫の低さ、主要産地での混乱リスクにより支えられています。
🏗️ アルミニウムは先行して上げた後、いったん冷え込みましたが、低い現物在庫と供給リスクが引き続き下支えしています。ニッケルと鉛は供給過剰の圧力で弱含みのままで、スズは構造的な需給の赤字(不足)というストーリーから比較的堅調でした。
🔌 重要な中期テーマは、AI、データセンター、電力網のアップグレードによる金属需要の高まりです。電力インフラ、再生可能エネルギー、電気自動車への投資が拡大し続けているため、銅とアルミニウムが最も明確な恩恵を受けるとみられます。
📉 板違い(分岐)は鉄鉱石と鉄鋼にも見られました。新たな供給と弱い中国の不動産需要が重しとなり、引き続き圧力がかかっていました。これにより、供給・需要の裏付けが強い非鉄金属と、強い成長の触媒がまだ不足している鉄鋼(鉄系)金属とが分かれています。
🔎 当面は、市場が米国のインフレ指標、FRBの発信、中東での交渉、米国の銅関税の決定、中国の産業データを注視することになります。銅、アルミニウム、スズ、金、銀の長期見通しは前向きですが、ボラティリティ(変動性)は高止まりする可能性があります。
#Metals $XAU $XAG $COPPER
2
953
·
--
弱気相場
🔴 $COPPER
{future}(COPPERUSDT)
ロング・リケーション(清算)アラート
💰 清算額:
$1.4506K
📍 清算価格:
6.75(BINANCE)
━━━━━━━━━━━━━━
📊 取引見通し
🎯 目標:
6.63
📥 エントリー・ゾーン:
6.71
📈 利確:
6.66
🛑 損切り:
6.82
━━━━━━━━━━━━━━
⚡ ELITE TRADE インサイト ⚡
ロングの清算は、価格が下方向の流動性を通過するにつれて売り圧が強まっていることを示します。エントリーする前に弱気の確認を待つことで誤シグナルを減らせる可能性があります。一方で、規律あるストップロス(損切り)水準を維持することで、急な反発から資金を守るのに役立ちます。
#Copper #commodities #Metals
🔴 $COPPER
ロング・リケーション(清算)アラート
💰 清算額:
$1.4506K
📍 清算価格:
6.75(BINANCE)
━━━━━━━━━━━━━━
📊 取引見通し
🎯 目標:
6.63
📥 エントリー・ゾーン:
6.71
📈 利確:
6.66
🛑 損切り:
6.82
━━━━━━━━━━━━━━
⚡ ELITE TRADE インサイト ⚡
ロングの清算は、価格が下方向の流動性を通過するにつれて売り圧が強まっていることを示します。エントリーする前に弱気の確認を待つことで誤シグナルを減らせる可能性があります。一方で、規律あるストップロス(損切り)水準を維持することで、急な反発から資金を守るのに役立ちます。
#Copper #commodities #Metals
12
·
--
ブリッシュ
金は逆風に直面して下落する一方、銅と亜鉛は物理的な需給の引き締まりによって支えられ、金属は分岐した
🟡 金は9月21〜25日に約2〜2.3%下落し、1オンス4,280〜4,288ドル付近となったのに対し、銀はおよそ4%下落した。主な圧力は、米10年国債利回りが5%を超えて上昇し、DXYが101近辺で推移したことによるものだ。中東のリスクが続いているにもかかわらず、利回りのつかない資産の機会費用が高まりやすい状況となった。
📉 今回の動きは、貴金属からの大規模な資金流出というより、金利見通しの再評価(リプリシング)に近いようだ。金の投機筋ポジションはなお大幅なネット買い持ちが維持されており、GLD保有は9月24日にかけてわずかに減少した程度だった。
🔶 銅は逆方向に動いた。LMEの3カ月物銅はおよそ14,620〜14,630ドル/tで推移した一方、COMEXは一時15,060ドル/t前後まで到達した。現物対3カ月のバックワーデーションは約125ドル/tへと拡大し、ドル高が進んでも、すぐに利用可能な金属が依然として強いプレミアムを要求していることを示した。
⚙️ 亜鉛もまた比較的タイトな状態が続き、バックワーデーションは約106ドル/t近辺だった。中国での深くマイナスの取扱手数料(treatment charges)や、Nyrstarによるブーデル製錬所の見直しが、さらなる供給不安を加えた。ニッケルは、在庫が積み上がり続けることで弱かった。
🏗️ 鉄鉱石は銅の上昇に追随しなかった。価格はダリアンでCNY 713〜715/t前後、SGXで95〜96ドル/t前後で横ばいだったが、中国の港湾在庫は約1億4,545万トンまで増加した。ゴールデンウィーク前の積み増しは支えとなったものの、弱い製鉄マージンと高炉のメンテナンスが需要を抑えた。
📌 今週は金属にとって一様なリスクオフ局面ではなかった。貴金属は主に利回りとドルに左右される一方、銅と亜鉛は引き続き物理的なタイトさに支えられている。金と銀には米PCEが重要になりそうで、銅と鉄鉱石には中国の休日明け需要の動向がより効いてくるだろう。
#Metals $XAU $XAG $COPPER
317
·
--
ブリッシュ
金属ウィーク 8月31日–9月6日:金はFRBに連動し、銅は連勝を伸ばす
🥇 金は、主に米国の金利見通しに左右される荒い値動きの末、週末時点で約4,420~4,430ドル/オンスで取引を終えた。イラン–ホルムズ海峡の緊張が高まる中でも週初は下落し、クリストファー・ウォラーがややハト派寄りの姿勢を示した後に2%以上反発したが、その後、NFPが+162,000件となった発表を受けて再び売られた。今回の動きは、金が持続的な地政学的安全資産というより、FRBの期待を映す代理指標として取引されていたことを示唆している。
🥈 銀はより高いベータで動いたが、週末は約66ドル/オンスで引け、週ベースではほぼ横ばいからやや上昇だった。プラチナも約1,810~1,830ドル/オンス近辺でほとんど変わらなかった。貴金属全体は実質金利とドルに非常に敏感なままで、地政学リスクは断続的な支援にとどまった。
🟠 銅は逆方向に動いた。LME銅は10週連続の上昇を続け、約14,400ドル/トン近辺、かつ史上最高値圏で推移した。これは1994年以来最長の週次連騰である。SHFE銅在庫は約13%減少しておよそ63,000トンとなり、精製銅への関税の可能性を前に、金属は引き続き米国へ引き寄せられていた。
🏭 銅を支えているのは在庫だけではない。世界の鉱山生産量は年初来前半で約1.1%減少し、チリや複数の主要操業でも混乱が続いた。中国の製造業PMIは49.8と依然として需要の弱さを示しているが、供給制約が成長鈍化のシグナルにもかかわらず銅の底堅さを支えている。
📊 来週、金は米国のPPI、CPI、FOMCの見通しに引き続き注目が集まり、4,360~4,530ドル/オンスのレンジが焦点となる。銅は在庫が逼迫したままであれば短期的に中立からやや強気のバイアスを維持するが、中国需要が期待外れに終わるか、米国の精製銅関税政策が変化すればリスクは高まる。明確な違いは続いている。貴金属はFRBを織り込み、銅は供給と在庫を織り込んでいる。
#Metals $XAU $XAG $COPPER
158
·
--
ブリッシュ
金属市場概況(8月24日〜29日):金・銀が下落、一方で銅と亜鉛は底堅さを維持
🥇 金は、約3%下落して週を終えました。週中に一時、3か月超ぶりの高値である約4,696ドルに達しましたが、8月28日、FRB議長ケビン・ウォーシュ氏のタカ派的な発言が米2年国債利回りを4.35%へ押し上げ、金は約6週間で最も大きい下げを記録しました。銀はさらに下げ、金曜には約3.5〜4.3%の下落となりました。
📉 証券売りにもかかわらず、金は8月におよそ11%上昇を維持していました。したがって今回の動きは、より広範な貴金属トレンドの完全な反転というよりも、混み合った投機的ポジショニングにより増幅された「米金利見通しの再評価」に近いものでした。
🏭 銅は、現物市場の逼迫が支えとなり、相対的に踏ん張りました。LME在庫は約107,050トンまで減少し、SHFE在庫も19.1%減の72,428トンに低下。COMEXの銅は金曜に下げが小幅にとどまり、在庫と需給フローの力学が金利圧力をなお上回っていることを示しました。
⚙️ 亜鉛はベースメタルの中で際立ち、LME価格は2022年5月以来の高水準に到達しました。利用可能在庫は約75,600トンまで減少し、世界の消費量に換算して約2日分に相当します。バックワーデーション(期近の割高)が続き、足元の供給の逼迫を示唆しました。
🔄 パラジウムもまた動きが異なり、金と銀が下落する中で8月28日に5%以上上昇しました。ショートカバー(買い戻し)と、より強い産業面での需要特性が、今回の上げに寄与した可能性があります。
📊 今週は、金属間で2つの異なるドライバーが示されました。金と銀は金利、利回り、ドルに対して敏感なままだった一方、銅と亜鉛は在庫と現物供給の影響がより大きくなっていました。来週の貴金属は米雇用統計が重要になりそうですが、銅と亜鉛ではLMEおよびSHFEの在庫が引き続き中心的な指標となります。
#Metals $XAU $XAG $COPPER
188
·
--
ブリッシュ
金属市場は分裂、金はFRBの圧力に直面し、銅は供給の逼迫で堅調
📉 今週の金属市場はダイバージェンスを見せた。貴金属は米国の強いデータによりドルと米国債利回りが上昇し、市場はよりタカ派的なFRBを長引かせる方向に価格を調整したことで弱含んだ。
🟡 金は米国とイランの緊張からいくらかサポートを受けたが、地政学的な要因はマクロの圧力を相殺するには不十分だった。インフレや雇用データが依然として高温であるため、金を保有する機会コストが増加し、反発がトレンド主導よりもテクニカルに見えるようになった。
⚪ 銀はその二重の金融および産業的役割のおかげで少しは持ちこたえたが、貴金属全体の圧力に依然として束縛されていた。プラチナとパラジウムはEVの移行が自動車触媒需要に影響を与え続ける中で弱含みを維持した。
🔶 銅は重要なアウトライアーだった。マクロのボラティリティにもかかわらず、価格はよりタイトな物理的シグナル、LME在庫の減少、キャンセルされたワラントの増加、そして米国に向かう金属フローによってサポートされていた。
🏗️ 供給リスクも銅のケースを強化した。グラスベルグなどの主要鉱山での混乱は2026年の迅速なリバランスを難しくし、AIデータセンター、電力網、電化からの需要は長期的な見通しを支えている。
🌍 イランとホルムズは依然として重要なリスクだが、その影響は二面的だ。緊張は金を短期的にサポートするかもしれないが、高いエネルギーや物流コストはインフレ圧力を加える可能性がある。銅とニッケルに関しては、供給チェーンのリスクが長引けば追加のプレミアムを生む可能性がある。
📌 全体的に、貴金属はFRB、ドル、利回りに敏感である一方、銅は在庫、供給制約、産業需要からの強いサポートを受けている。来週、市場は米国の政策シグナル、ホルムズ、LME/COMEX在庫、米国の銅関税の更新に注目するだろう。
#Metals $XAU $XAG $COPPER
3.3k
·
--
ブリッシュ
世界の金属市場概況:2026年7月6日〜11日
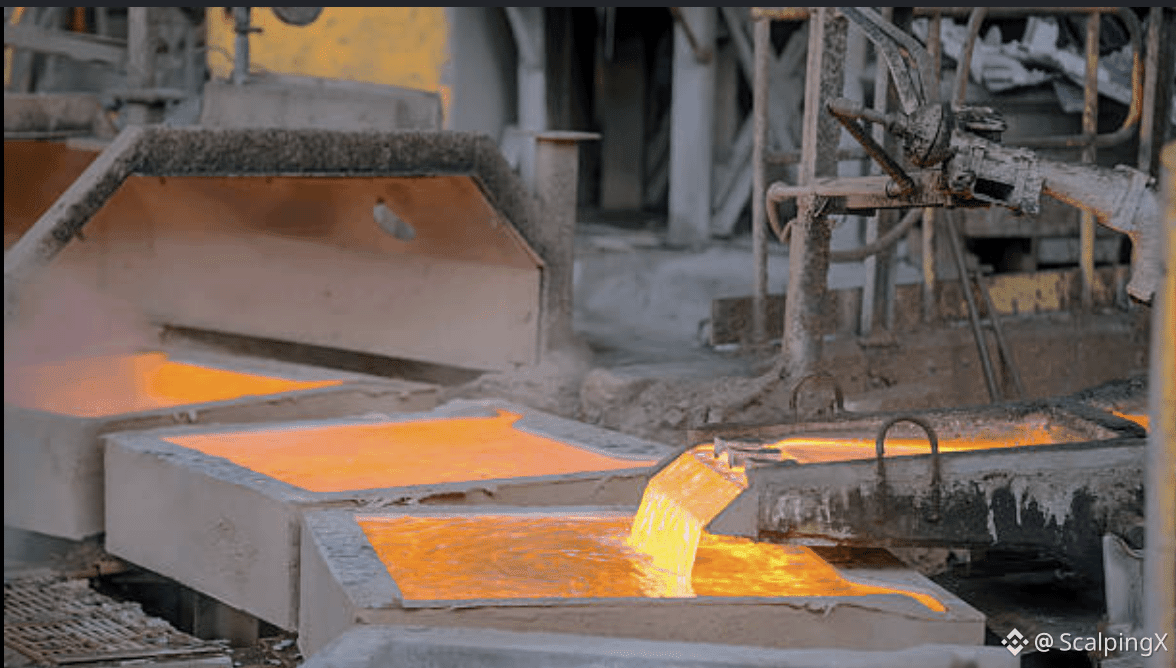
🌍 今週の世界の金属市場は、米国とイランの緊張、ホルムズ海峡をめぐる動き、そして米ドルの動きが投資家心理に影響する中で、大きな値動きとなりました。アルミニウムはベースメタル全体を上回る動きだった一方、銅はリスク回避の流れや世界的な成長懸念から圧迫されました。
🏗️ LMEアルミは1トン当たり約3,105ドルから3,141〜3,159ドルへ上昇しました。上昇は、中東の供給が途絶する可能性、エネルギー・海上輸送コストの高止まり、そして中国での在庫補充が支えとなりました。LME在庫は2022年以来の低水準まで減少し、中国の在庫は4月のピークからおよそ25%減少しました。
🔌 銅は1トン当たり約13,160〜13,400ドルの範囲で取引され、地政学的な緊張がより広範なリスクオフの動きを引き起こした7月8日に急落しました。とはいえ、LMEと中国での在庫減少、上海プレミアムの上昇、そしてAI、データセンター、電気自動車、インフラからの長期需要が、底堅さを支え続けています。
🛡️ 金は中東の緊張が再び高まったことで、約4,076ドルから1オンス当たり4,120ドル超へ持ち直しました。銀はより大きな変動を示し、週末(最終取引セッション)で約3.1%上昇しました。中央銀行の買いが継続したことも、貴金属の下支えとなる強い下限を形成するのに役立ちました。
📈 7月10日には幅広い回復が見られ、銅は1.71%上昇、アルミニウムは2.29%、亜鉛は2.49%、金は1.23%上昇しました。この動きは、実需とタイトな供給状況が、市場心理が落ち着いた際の下振れ圧力を抑え続ける可能性を示唆しています。
🔎 当面は、金属はホルムズをめぐる動き、原油価格、中国の経済指標、そしてLME在庫動向の影響を受けやすい見通しです。アルミニウムは現時点で最も明確に下支えとなるファンダメンタルズを持ち、銅は方向感が定まりにくく上下に変動しやすい可能性があります。一方で金と銀は、地政学リスクのヘッジとしての役割を引き続き担うでしょう。
#Metals $XAU $XAG $COPPER
193
·
--
ブリッシュ
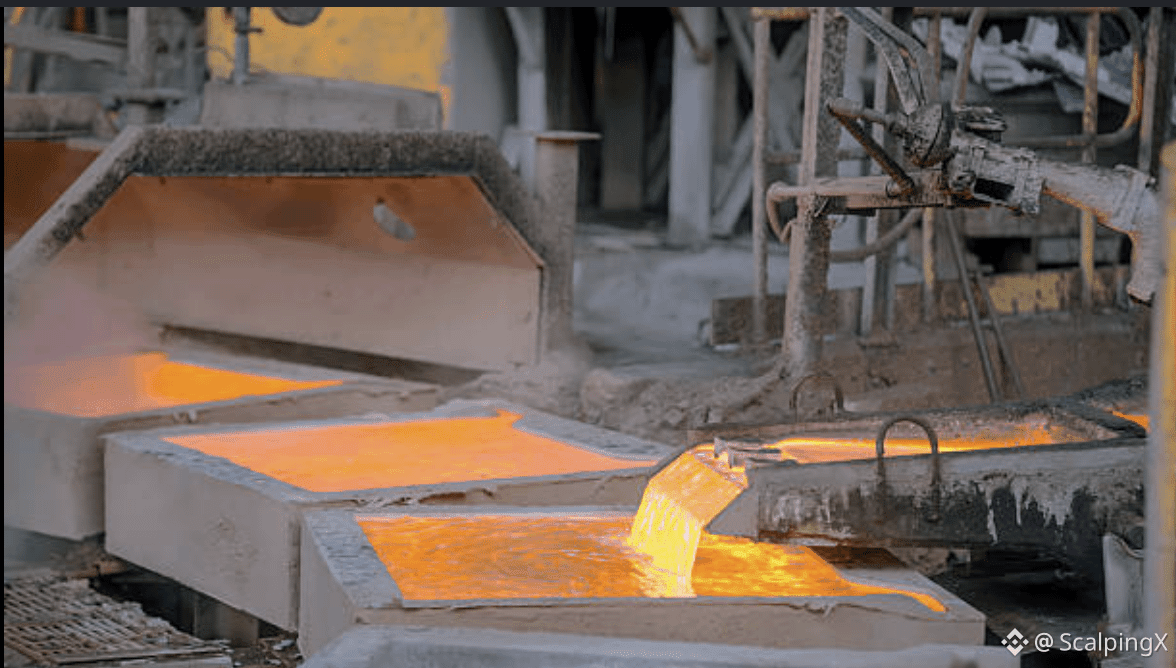
8月10〜15日の世界の金属市場概況:金は回復を継続、銅がベースメタルをけん引
🟡 過去1週間、金属市場では明確な分岐が見られました。貴金属は、より弱い米ドルと低い米国債利回りに支えられた一方、ベースメタルは在庫状況や供給リスクに対してより強く反応しました。夏場の流動性が比較的薄いこともあり、市場の全体的なボラティリティは抑えられました。
🥇 金は回復をさらに進め、週の終盤にかけて横ばいで推移する前に、約2か月ぶりの高値圏まで一時的に到達しました。米国のデータを受けたFRB(連邦準備制度)の見通しの軟化、ETFへの資金流入、そしてくすぶる地政学リスクが引き続き支援材料となりました。銀は相対的に優位な値動きとなり、金の強さに加えて、工業需要の追い風も受けました。
🔶 ベースメタルの中で際立ったのは銅で、価格は高水準に近い水準を維持しました。LME在庫は引き続き減少したのに対し、金属が米国に流入したことでCOMEXの在庫は増加し、国内以外の供給可能性が引き締まりました。アンファガスタはロス・ペラレスでの混乱を受けて生産ガイダンスを引き下げ、またインドネシアでの製錬上の問題が、より広範な供給懸念を押し広げています。
🏭 鋅(亜鉛)とアルミニウムも、低い在庫と生産リスクによる下支えを受けました。ニッケルは、市場がインドネシア産鉱石の供給増の可能性を織り込むにつれて出遅れました。鉄鉱石、鉄鋼、そして電池関連の金属は、従来型の工業需要が限定的にしか改善しなかったことから、相対的に弱めの動きが続きました。
📊 総じて、注目すべき主要な金属は金と銅です。金は主にマクロ要因によって動かされている一方、銅はより直接的に、現物市場の逼迫によって支えられています。来週は、米ドル、米国債利回り、中国の指標、ジャクソンホール、そしてチリとインドネシアにおける供給動向が、引き続き重要な市場ドライバーとなる可能性があります。
#Metals $XAU $XAG $COPPER
95
·
--
ブリッシュ
6月15日から20日のグローバルメタル市場の概要:金は強いリバウンドの後、冷却し、銅は供給主導のストーリーを維持
🟡 今週のメタル市場はボラティリティが高く、アメリカとイランの動向がホルムズ海峡周辺の懸念を和らげ、原油が最近のストレスレベルから引き離されました。これにより、貴金属にとって混合のセッティングが生まれました:エネルギーインフレの緩和がよりハト派的なFRBへの期待を支え、地政学的リスクの低下が短期的な安全資産需要を減少させました。
⚪ 金と銀は週の初めと中盤において、トレーダーがFRBの期待、ドルの感応度、インフレ圧力の緩和に反応したため、上昇しました。週の終わりに向けて、リスクプレミアムの減少と利食いが両市場に重くのしかかり、金は後退し、銀も以前の強さから退いた。
🔵 銀は、通貨的および産業的な要因を併せ持つため、特に注目されました。金が主にドル、FRBの見通し、防御的な資金フローによって形成されるのに対し、銀は太陽エネルギー、電化、製造需要からも支持を得ていました。これにより、時折相対的な強さを示しましたが、ボラティリティは高いままでした。
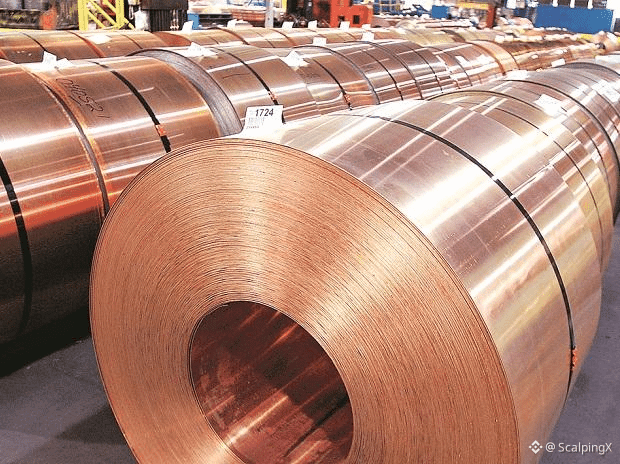
🟠 ベースメタルでは、銅が引き続き目立ちました。価格は高水準を維持し、供給の緊張、在庫の減少、主要鉱山での障害リスクが長期的な需要を強化しました。特に、電力網、電気自動車、グリーンインフラからの需要に支えられています。
⚙️ アルミニウム、プラチナ、その他の産業用メタルも構造的な供給需要要因から支持を得ましたが、市場は不均一なままでした。プラチナはより明確な供給不足のストーリーを持っており、中国の建設サイクルに密接に関連するメタルには依然として注意が必要です。
📌 全体として、6月15日から20日はメタル間の明確な分裂を浮き彫りにしました。金と銀は主にマクロフローと地政学的プレミアムの解消によって動かされ、一方で銅と選択されたベースメタルは供給制約、在庫動向、エネルギー移行需要によって支持され続けました。
#Metals $XAU $XAG $COPPER
677
·
--


Binance News
·
--
貴金属 | LMEの銅・アルミ・スズは上昇、亜鉛・鉛・ニッケルは下落
Wallstreetcnによると、LMEの銅先物は1トン当たり$2上昇して$14,622となり、アルミニウムは$18上昇して$3,268となった。一方、亜鉛は$56下落して$3,900、鉛は$5下落して$1,929、ニッケルは$172下落して$16,329、スズは$338上昇して$54,348となった。またコバルトは1トン当たり$39,640で変わらなかった。
3
37
·
--
ブリッシュ
2026年8月17日〜22日のグローバル・メタルズ市場概況:金と銀は上昇、ベースメタルはまちまち
🥇 金は週を通じて約5%上昇し、一時$4,624〜4,632/ozの水準に到達しました。これは3か月超ぶりの高値です。下落したUSDが追い風となり、米国の利回りが緩むとともに、財務省による長期債の買い戻し(ロングデート債の買い戻し拡大)後の財政懸念が再燃したことが背景にあります。
🥈 銀も力強い上昇を記録し、$69.5〜69.9/ozへと近づきました。これは約2か月ぶりの水準です。金属は、安全資産向けのマクロ環境が支えとなったことに加え、比較的安定した鉱工業需要の見通しも追い風となりました。
🏦 投資需要が貴金属の堅固な土台を引き続き提供しました。裏付けのあるゴールドETFは足元の数週間で資金流入が好調だった一方、中央銀行の買いは高水準を維持し、短期の投機的なポジショニングを超えた需要を後押ししています。
🟠 銅は1トン当たり約$14,000〜$14,200で取引されましたが、より一貫性のない動きでした。LME在庫はこれまで大幅に減少しておりスポットのプレミアムを押し上げた後、安値から17%以上の戻りを見せ、足元の供給のタイトさが緩んでいます。
🏭 より弱い中国の経済指標が、工業用金属の重しとなり続けました。一方で、アルミニウムと亜鉛はLME在庫が比較的低い状態に支えられており、ベースメタル間で現物供給の状況がはっきりと分岐していることを示しています。
⛏️ 鉄鉱石は1トン当たり約$95〜96近辺で推移しました。中国の輸入は比較的安定していましたが、弱い製鉄需要と高止まりする港湾在庫が続き、持続的な上昇の可能性を抑えています。
📊 今後に向けては、市場はUSDの動き、FRBの政策シグナル、米国のPCEデータ、日次のLME在庫の変化、中国の需要指標に注目する可能性が高いです。貴金属はマクロ環境に対する感応度が非常に高い一方、銅やその他のベースメタルは、在庫フローと世界的な成長見通しに強く反応し続けるかもしれません。
#Metals $XAUT $XAG $COPPER
111
·
--
ブリッシュ
世界の金属市場概況:2026年8月3日〜8日
🥇 貴金属は週を通して堅調に上昇し、金と銀がけん引しました。金は週足で7%超上昇し、ここ数カ月で最も力強い週間パフォーマンスの一つとなりました。一方、銀は上回る値動きを見せ、いったん1オンス当たり63〜64ドルのレンジへ進みました。
📉 主要なきっかけは週後半に出てきました。米国の雇用指標が予想を下回ったことです。7月の雇用者数はマイナス23,000となり、これまでの数値も大幅に下方修正されました。これにより、9月にもう一度FRBが利上げするとの期待が後退しました。発表後、米国債利回りと米ドルが低下し、金と銀を直接的に押し上げる材料となりました。
🏦 中央銀行の需要も、金に対する構造的な支えを引き続き提供しました。中国は7月に金の準備高を約20トン追加しました。これは約64万オンスに相当し、2023年後半以来の最大の月間増加となります。PBOC(中国人民銀行)はこれで、金の購入を21カ月連続で継続しています。
⚙️ プラチナとパラジウムも週の最終取引で上昇しましたが、その上げ幅は金や銀ほどではありませんでした。ベースメタルでは、銅は物理在庫の逼迫や供給リスクに支えられ続けましたが、値動きの力強さは貴金属ほどではありませんでした。
📊 急騰の後、来週は8月12日の米国CPIデータに注目が移ります。インフレが予想より弱ければ、ドルと米国債利回りへの圧力が保たれ、貴金属にとって支援的な環境が維持される可能性があります。逆に、インフレが強まれば、強い週次上昇の後に利確が出るきっかけにもなり得ます。
#Metals $XAU $XAG $COPPER
101
·
--
ブリッシュ
2026年6月22日〜27日の世界のメタル市場概況――修正は深まるが、中長期のファンダメンタルズは依然として堅調
📉 世界のメタル市場は先週、特に週半ばにかけて急な調整が見られ、その後は期間末にかけて部分的なテクニカル反発が入りました。より強い米ドル、熱のある米国のインフレ指標、そしてより広範なリスク回避(リスクオフ)ムードが、短期的な需給ストーリーを押しのける形でマクロ要因の影響を優先させました。
⚙️ 産業用メタルは、前回の強い上昇の後に投機筋のポジションが巻き戻されたことで、圧力を受けました。注目すべき中心は銅です。中長期の見通しは、供給不足、電化、送電網(グリッド)の拡大、そしてAI/データセンター需要によって依然として下支えされています。
🏗️ アルミニウムは、重要なサポートエリアを割り込んだ後、相対的に弱い値動きの一角となりました。これは、市場が世界の景気見通しに対して敏感であることを反映しており、特に中国からの需要シグナルが意味のある形で改善できていない点が背景です。
🪙 貴金属では、金が心理的節目である4,000米ドル/オンス近辺を一時的に試した後、週末に向けて回復しました。しかし、強い米ドル、上昇する実質金利、そしてよりタカ派的なFRB(連邦準備制度)の期待が、短期的な上値を引き続き抑えています。
🥈 銀は、工業用途でのエクスポージャーが高く、リスク選好(リスクアペタイト)が弱いため、金を明確に下回るパフォーマンスでした。長期の赤字(ディフィシット)ストーリーは引き続き支えになる一方で、急な週次の下落は、銀がマクロ主導の売り局面でより脆くなり得ることを示しています。
📊 実物市場のシグナルは、依然として「はっきりと緩い(供給過多気味の)メタル市場」を示していません。LMEの登録在庫が低下し、ワラント外在庫が増えていることは、今回の売りが長期的なファンダメンタルズの全面的な崩れというより、マクロ圧力とポジショニングの影響がより大きかった可能性を示唆します。
🔎 当面は、メタルは引き続き米ドル、米国の金利(利回り)、これからの雇用・インフレ指標、そして中国からの政策シグナルに敏感に反応するでしょう。ボラティリティ(変動性)は高止まりするかもしれませんが、特に銅のように供給不足ストーリーがより強いメタルは、相対的に建設的な中期の土台を保っています。
#Metals $XAU $XAG $COPPER
1
5.9k
·
--
ブリッシュ
金がFRBと取引される一方で、金属は分岐。銅は米国の関税に、鉄鉱石〜リチウムは中国に連動
🥇 スポット金は今週およそ2〜2.5%下落し、銀は米国のインフレ指標が追加のFRB利上げ観測を強めたことで概ね3〜4%下落しました。利回りが5%近辺に達し、安全資産としての需要(ホルムズ情勢による)を上回ったため、金は原油が落ち着いた金曜の反発があったにもかかわらず、3週連続の下落となりました。
📉 中長期のポジショニングには、明確な反転は見られていません。世界の金ETF保有は依然として史上最高水準近くにあり、投機筋のポジションもなお大幅にロングのままです。下落は、幅広い投げ売りというより、主に実質金利と資金調達コストの影響によるものとみられます。
🟠 ベースメタルの中で際立った値動きは銅でした。COMEXとLMEが史上最高値に到達した後、ホワイトハウスが精製銅に関する関税を決めていないとする報道を受けて、価格が急落。COMEXは木曜に5%以上下落し、LMEの現物の構造はプレミアムからディスカウントへと切り替わり、短期的な引き締まりが弱まったことを示しました。
⛏️ 鉱山の供給制約は依然として残っています。チリ、グラスバーグ、カモア・カカウラは生産への圧力に直面しているため、テートメントチャージはゼロ、あるいはマイナス水準まで低下。COMEXへの流入が多かったことで、米国のカソード在庫は高水準のままですが、それでも濃縮物はタイトです。
🏗️ 鉄鉱石は一時100 USD/tを上回りましたが、その後中国の製鉄マージンが悪化したことで、97 USD前後へ後退しました。リチウムもまた、供給過剰と在庫が重しとなり圧迫が続き、両市場とも主に中国特有の需要に連動しています。
📆 9月14〜18日は、金と銀はFRBに注目し、銅は米国の関税シグナルに、鉄鉱石とリチウムは中国の産業動向に連動したままとなります。
#Metals $XAU $XAG $COPPER

284
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#FedWatch
閲覧回数 16.3M
39,411人が討論中
2
#EarningsSeason
閲覧回数 6.4M
32,105人が討論中
3
#USMidtermElections
閲覧回数 43,486
631人が討論中
4
#BitcoinDropsBelow$80K
閲覧回数 29,346
121人が討論中
5
#比特币跌破8万美元
閲覧回数 176,364
121人が討論中
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
閲覧回数 636
30人が討論中
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
閲覧回数 33,332
506人が討論中
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
閲覧回数 708
19人が討論中
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
閲覧回数 1,643
28人が討論中
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
閲覧回数 25,010
439人が討論中