

#japanyields
japanyields
閲覧回数 5,037
32人が討論中
注目
最新

·
--
日本の債券市場では、10年物の日本国債利回りがここ最近大幅に上昇し、8ベーシスポイント上振れして3.055%に直撃、自1996年9月以来の最高水準を記録しました。長期にわたり世界的な超緩和・低金利環境を維持する指標としての日本のベンチマーク国債利回りが、この約30年にわたる過去最高値を突破したことで、世界のマクロトレーダーの間で直ちに幅広い議論が巻き起こっています。
この件が注目に値するのは、日本銀行の金融政策正常化の歩みが、グローバルな資本の価格付けに深く影響しているためです。長年にわたり、円は世界最大規模のキャリートレード資金の出どころでした。日本国債利回りが上昇し続けることで、もともと海外の高利回り資産へ向かっていた円資金が本国へ回帰する動機が、次第に強まってきています。これは、市場がこれまで想定していた「流動性が穏やかに移行する」シナリオと、一定の衝突が生じた格好です。
従来の金融市場の観点では、日銀債利回りの目立った変動は、為替とソブリン債の金利スプレッドを通じて米国債や世界の外国為替市場へ波及することが多いです。世界の無リスク金利の中心(中枢)の変化は、ドルと円の値動きに直接影響するだけでなく、クロスマーケットの資産評価の再調整を招きうるほか、リスク回避資産とコモディティのボラティリティも同時に上昇させる可能性があります。
暗号資産市場においても、マクロの流動性環境の変化は常に重要な変数の一つです。円キャリートレードの潜在的な巻き戻し(ポジション解消)圧力が、全体のリスク選好に影響する可能性があります。一方で、世界の法定通貨体系の変動によって、一部の投資家は引き続き $BTC などの非中央集権型(ディセントラライズド)資産の、リスク回避(ヘッジ)としての特性に注目しています。売り・買いの要因が交錯する中、資金面は全体として様子見を維持しており、今後の値動きは、グローバルなマクロ流動性がさらにどのように進展するかを見極める必要があります。🌊
#JapanYields #GlobalMacro #CryptoLiquidity
54

日本の10年国債(JGB)利回りは8ベーシスポイント上昇して3.055%に達し、1996年9月以来の高水準となった。今回の劇的な急騰は、数十年ぶりの節目を示しており、世界のソブリン債市場で構造的なレジーム転換が進行していることを示唆する。
このブレイクアウトが重要なのは、数十年にわたる積極的な金融緩和と超低金利の後、日本の金融政策の正常化が強まっていることを反映しているためだ。国内でインフレ要因が根付くにつれ、日本国債の価格は迅速に再評価され、リスクフリー(無リスク)運用の世界的なベンチマークが変化していく。
従来型の金融の領域では、JGB利回りの上昇は米国債や欧州債に上向きの圧力をかける一方で、歴史的な円キャリートレードの巻き戻しをめぐる懸念を再燃させる。魅力的な国内金利は大手の日本人機関投資家に国内への資金回帰を促し、結果としてグローバルな流動性を実質的に吸い上げる効果をもたらす。
暗号資産に関しては、世界的な流動性の引き締めと高いソブリン利回りが、投機的なリスク選好にとって逆風となり、短期的には$BTC への下押し圧力を維持する。マクロの資本配分が変わる中、債券市場が安定した足場を見つけるまで、デジタル・アセットのボラティリティは高まる可能性がある。
#JapanYields #MacroEconomy #BondMarket
59
·
--
日本の国債(JGB)10年物利回りが8ベーシスポイント急騰し、3.055%の水準に到達した。これは1996年9月以来の最高値。これは、世界で4番目に大きい経済の資本コスト構造が、長年にわたり超緩和的な金融環境を維持してきた後に、強力な転換を遂げていることを示す歴史的な節目である。
JGBの利回りが約3年の高値を突破したことは、日本銀行(BOJ)による金融政策の正常化に向けた圧力が、予想を上回る速さで加速していることを示している。極めて低コストの円建て借入を原資にしてきたグローバル債券市場は、国内の日本の利回りが大幅に魅力的になったことで、リスクの再評価を迫られている。
この動きは国際的な流動性の流れに直接影響する。利回りの上昇は日本からの資金回帰を促し、米国との金利差の縮小圧力を生み、さらにイールド・キャリートレード(円キャリートレード)の取引に逆回転の圧力をかける。低コストの資金が消えれば、従来の金融資産や世界の株式市場は、大規模なポートフォリオの組み替え、もしくは純流出の波に直面することになる。
暗号資産市場、特に$BTCにとっては、キャリートレードの資金移動は常に短期流動性低下リスクの潜在的な要因となる。過去に日本から急な引き締めが起きた際には、リスク資産の投げ売り(解約・清算)による圧力が引き金となって、大きな調整が発生した。投資家は慎重なポジション維持が求められる。📉
#JapanYields #MacroEconomics #CryptoLiquidity
日本の国債(JGB)10年物利回りが8ベーシスポイント急騰し、3.055%の水準に到達した。これは1996年9月以来の最高値。これは、世界で4番目に大きい経済の資本コスト構造が、長年にわたり超緩和的な金融環境を維持してきた後に、強力な転換を遂げていることを示す歴史的な節目である。
JGBの利回りが約3年の高値を突破したことは、日本銀行(BOJ)による金融政策の正常化に向けた圧力が、予想を上回る速さで加速していることを示している。極めて低コストの円建て借入を原資にしてきたグローバル債券市場は、国内の日本の利回りが大幅に魅力的になったことで、リスクの再評価を迫られている。
この動きは国際的な流動性の流れに直接影響する。利回りの上昇は日本からの資金回帰を促し、米国との金利差の縮小圧力を生み、さらにイールド・キャリートレード(円キャリートレード)の取引に逆回転の圧力をかける。低コストの資金が消えれば、従来の金融資産や世界の株式市場は、大規模なポートフォリオの組み替え、もしくは純流出の波に直面することになる。
暗号資産市場、特に$BTC にとっては、キャリートレードの資金移動は常に短期流動性低下リスクの潜在的な要因となる。過去に日本から急な引き締めが起きた際には、リスク資産の投げ売り(解約・清算)による圧力が引き金となって、大きな調整が発生した。投資家は慎重なポジション維持が求められる。📉
#JapanYields #MacroEconomics #CryptoLiquidity
181
·
--

記事
円流動性の変化: 日本の29年ぶりの利回り高が暗号資産に与える影響「安いお金の祖父」が目を覚まし、世界のマーケットはその熱を感じている。
2026年5月13日現在、日本の10年物国債(JGB)の利回りは2.59%に達し、1997年以来の水準となった。暗号資産コミュニティにとって、これは単なる債券市場の統計ではなく、ビットコイン、イーサリアム、そしてより広範なアルトコイン市場に影響を与える可能性のあるグローバル流動性の根本的な変化だ。
1. 「円キャリートレード」の解消
数十年にわたり、投資家はほぼゼロ金利で円を借りて、高リスクの暗号資産やテクノロジーに投資してきた(「キャリートレード」)。
円流動性の変化: 日本の29年ぶりの利回り高が暗号資産に与える影響
「安いお金の祖父」が目を覚まし、世界のマーケットはその熱を感じている。
2026年5月13日現在、日本の10年物国債(JGB)の利回りは2.59%に達し、1997年以来の水準となった。暗号資産コミュニティにとって、これは単なる債券市場の統計ではなく、ビットコイン、イーサリアム、そしてより広範なアルトコイン市場に影響を与える可能性のあるグローバル流動性の根本的な変化だ。
1. 「円キャリートレード」の解消
数十年にわたり、投資家はほぼゼロ金利で円を借りて、高リスクの暗号資産やテクノロジーに投資してきた(「キャリートレード」)。
2026年5月13日現在、日本の10年物国債(JGB)の利回りは2.59%に達し、1997年以来の水準となった。暗号資産コミュニティにとって、これは単なる債券市場の統計ではなく、ビットコイン、イーサリアム、そしてより広範なアルトコイン市場に影響を与える可能性のあるグローバル流動性の根本的な変化だ。
1. 「円キャリートレード」の解消
数十年にわたり、投資家はほぼゼロ金利で円を借りて、高リスクの暗号資産やテクノロジーに投資してきた(「キャリートレード」)。
107

·
--
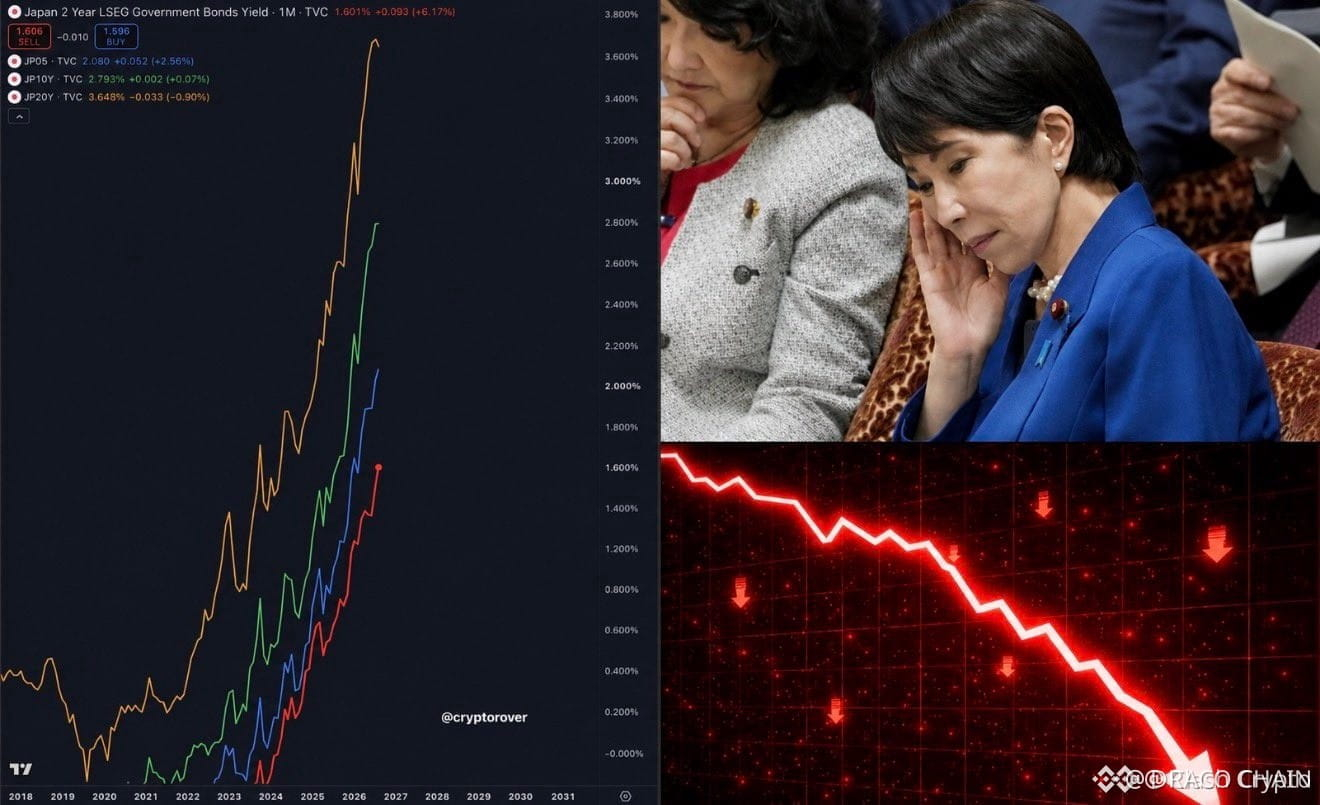
🔴 $BTC RISK-OFF ALERT: 日本国債利回りが急騰! 📉
2年物JGB利回りが、ついに数十年にわたるレジスタンスを突破しました。これは冗談ではありません。 📉 主権債市場が放物線状に上昇すると、世界の資金は数秒で再評価されます。リスク資産――特に暗号資産――は、まず流動性の空白の影響を受けます。これは、板(オーダーブック)を乱し、値動きを激しくするタイプのショックです。
賢い資金はすでに、狙い撃ちされる形でリスクを下げています。安定化が来る前に、$ETH および$BNB の主要サポートを下回る流動性のスイープに注目してください。 📊 マクロの時計は刻み始めており、今後48時間で、これは一時的な「休止」なのか、それとも本格的な「再評価」なのかが分かります。 💭 今、エクスポージャーを減らしますか?それとも、ストップ(損切り)の連鎖が反転の燃料になるのを待ちますか? 👇
⚠️ 投資助言ではありません。必ずリスク管理を行ってください。 🛡️
🏷️ #BTC #RiskOff #JapanYields #CryptoMarket #Macro
🦈 📉
19
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#NFPWatch
閲覧回数 10.5M
17,897人が討論中
2
#BitcoinFundingRateTriplesTo10%
閲覧回数 7,948
221人が討論中
3
#BitcoinSurpasses$86KUp2.99%
閲覧回数 2,483
38人が討論中
4
#ZcashFalls21%FromSeptemberPeak
閲覧回数 13,714
274人が討論中
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
閲覧回数 5,553
119人が討論中
6
#XRPPostsFirstThreeGreenMonthsInQ3
閲覧回数 14,293
340人が討論中
7
#BNBChainTokenizedStocksTop$1BAt30%Share
閲覧回数 150
23人が討論中
8
#BitcoinRisesToward$85K
閲覧回数 55,538
121人が討論中
9
#AmazonPlansToSell$8BNvidiaChips
閲覧回数 5,981
80人が討論中
10
#NEARFallsToAround$4.70Down14%
閲覧回数 40,414
105人が討論中