

#bonds
bonds
閲覧回数 152,931
578人が討論中
注目
最新

🚨 速報:米財務省は自国債を60億ドル買い戻し、10月の買い戻し総額は260億8000万ドルに達しました。
10月27日、財務省は残存期間20~30年の債券を対象に、提示された107億5000万ドル分のうち上限いっぱいの60億ドル分を買い入れました。対象となる35銘柄のうち6銘柄が買い入れられました。低クーポンの古い債券を額面1ドルあたり52~71セントで買い取り、現金で約38億ドルを支払いました。上限全額を買い入れるのは、これで4回目となります。
財務省は、こうした買い戻しを流動性支援策と位置づけています。取引の少ない古い債券をディーラーが手放しやすくし、市場の取引環境を改善することが狙いです。財務省は8月にこのプログラムを拡大し、長期債の買い戻し額を1回あたり少なくとも倍増させ、40億ドル以上にすると発表しました。
市場の反応は鈍いものでした。財務省が上限まで買い入れた10月1日、10年債利回りは5.342%に達し、2002年4月以来の高水準となりました。また、買い戻しが上限に達した日も、長期金利が明確に低下したとは言えません。今回の発表は広く予想されていたため、ビットコインは8月の発表時に見せた7%の急騰を再現できず、8万ドルを下回りました。
今後は11月4日の四半期定例入札に注目が集まります。財務省はその際、今後の買い戻し規模について詳しい説明を行う予定です。
1回あたり60億ドルの買い戻しは、市場の配管整備であって政策ではありません。供給への懸念を抱える市場を落ち着かせるのに十分なのか、依然として不透明です。
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
1
197
·
--
米10年債は木曜日、9月23日以来初めて5%を下回って取引された。同じ取引日には、12月限$BZ が4.00%高の113.17で引けた。通常なら、これほどの原油価格の上昇は利回りを押し上げると考えるだろう。エネルギー価格はインフレ指標に直接反映されるからだ……しかし今回は、欧州からデュレーションを求める買いが入った。
フランス10年債利回りは5.142%に達し、2002年以来の高水準となった。米国債を上回るのは2013年以来初めてで、独仏スプレッドは176bp、フランスの5年物CDSは2012年10月以来初めて100bpを超えた。欧州の信用不安を受けて資金が米国債に流入し、その日は原油高の影響を上回ったのだと思う。FRBは29日までブラックアウト期間に入っているため、FRBの発言が原因ではない。
同じ日に$BTC は3.59%下落した。キャッシュフローのない資産について、金利の状況だけから予想される動きとは異なる。
ブレント原油がこの買いを保つなか、10月27〜28日のFOMCまで10年債利回りが5%を下回り続けられるかに注目している。
#Bonds #Treasuries #Macro #ビットコイン
416
·
--
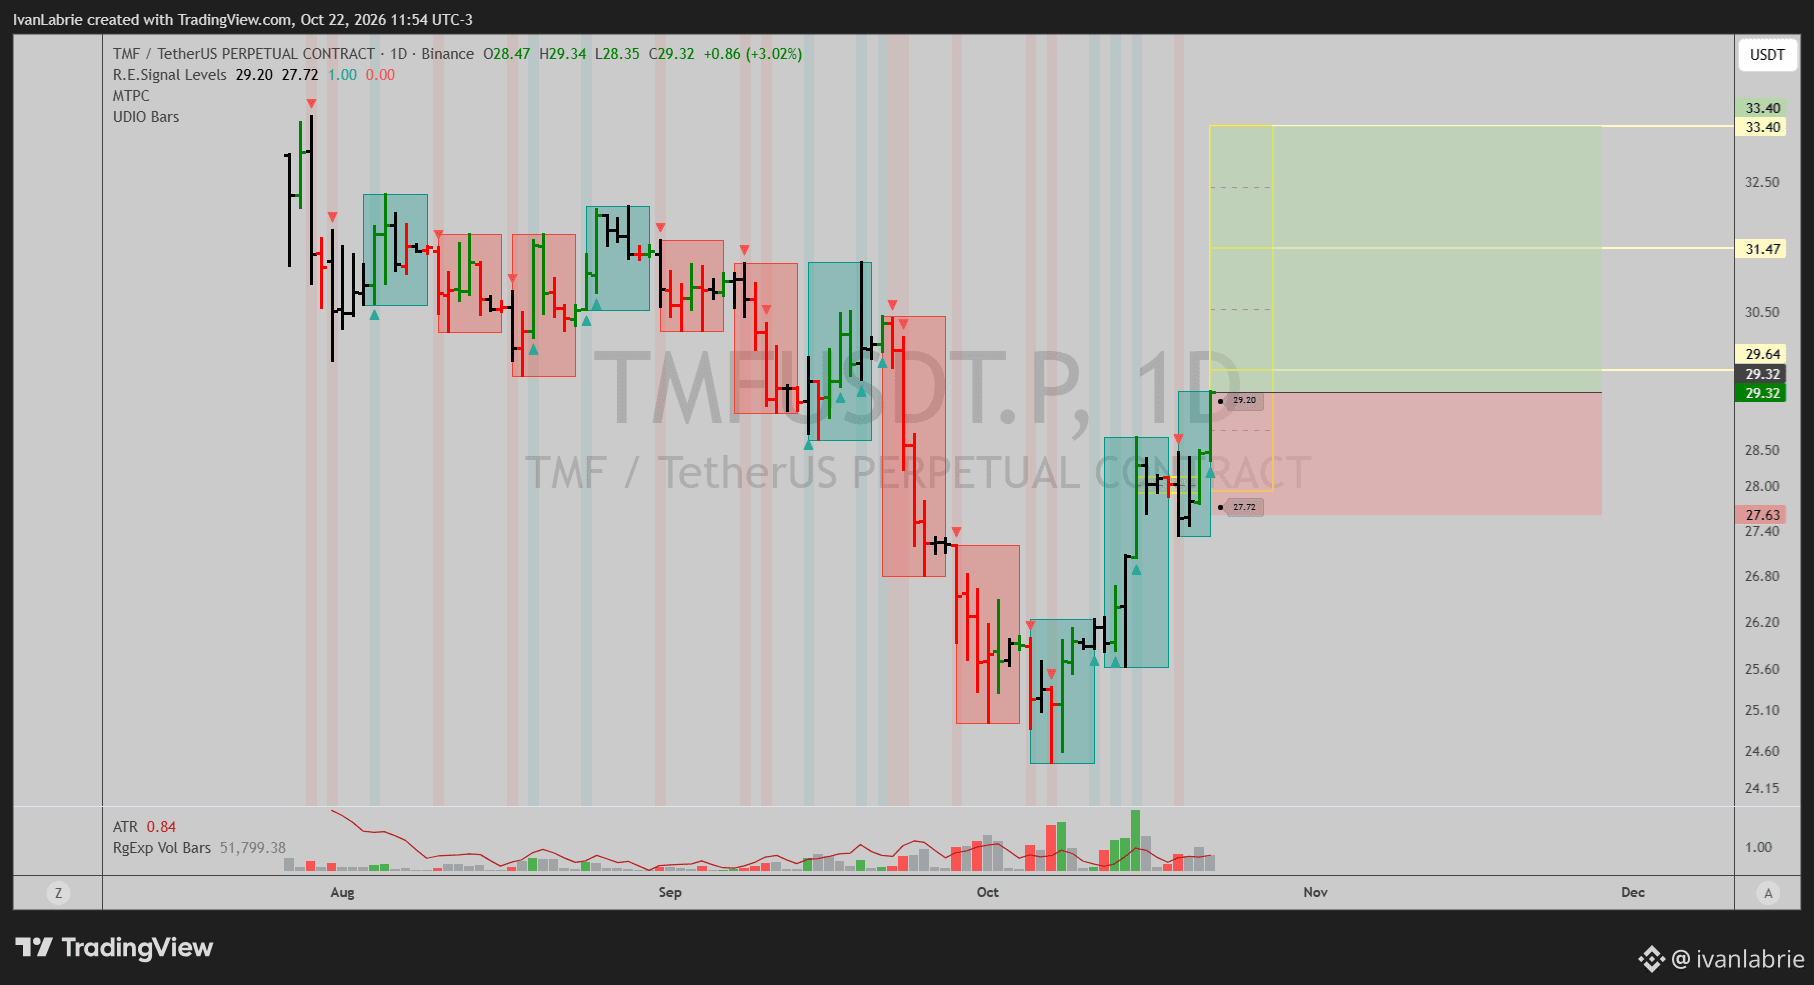
TMFのロングアイデア。パープで29.33、日足チャートです。TMFは米国債(残存期間20年超)に投資する3倍レバレッジ型のロングファンドで、市場がリスクオフに向かうなか、長期債は上昇に転じています。
損切りは27.63。目標価格は29.64、31.47、33.40です。最初の目標は近く、より大きな値動きは後の2つにあります。
目標価格までの上昇率はそれぞれ約1.1%、7.3%、13.9%で、損切りまでは約5.8%です。他のリスクオンポジションのヘッジとしても機能します。損切り水準で資金の1〜2%をリスクにさらす前提で、そこからポジションサイズを決めます。
$TMF
#TMF #Bonds #トレードアイデア
損切りは27.63。目標価格は29.64、31.47、33.40です。最初の目標は近く、より大きな値動きは後の2つにあります。
目標価格までの上昇率はそれぞれ約1.1%、7.3%、13.9%で、損切りまでは約5.8%です。他のリスクオンポジションのヘッジとしても機能します。損切り水準で資金の1〜2%をリスクにさらす前提で、そこからポジションサイズを決めます。
$TMF
#TMF #Bonds #トレードアイデア
95

·
--
欧州債券市場で本日、大きな動きがありました。フランス10年物国債利回りが先ほど5%の大台に達し、2002年7月以来の最高水準を記録しました。同時に、フランス国債の信用リスクを測る指標も160ベーシスポイントに迫り、過去約15年間で最高の水準を更新しました。
今回の売りの深刻さは、多くの機関投資家の通常の想定を明らかに上回っています。ユーロ圏第2位の中核経済国で、国債の借り入れコストが20年以上見られなかった水準まで急上昇したことは、欧州の財政健全性と債務の持続可能性に対する懸念が市場で一気に高まっていることを反映しています。
伝統的な金融市場では、中核国の国債利回りが高止まりすると、世界の無リスク金利を押し上げ、ユーロ建て資産や株式のバリュエーションを実質的に圧迫する傾向があります。金利の急上昇とソブリンリスクの再評価が進む局面では、資本は流動性を縮小し、防御的な姿勢で様子見に転じることが一般的です。
暗号資産市場では、マクロ経済における資金調達コストの高止まりが市場の流動性を継続的に圧迫し、短期的な投機意欲は慎重な状態が続く可能性があります。一方、伝統的な法定通貨建てソブリン債務のリスクが相次いで顕在化していることで、一部の投資家は非ソブリン資産の長期的なヘッジ価値にも引き続き注目しています。今後の動向については、マクロ流動性をめぐる綱引きを見極める必要があります。 $BTC
#Bonds #MacroEconomy #Eurozone
6

·
--
欧州の金融市場では大きな変動が見られ、フランス国債10年物の利回りが5%に達しました。これは2002年7月以来の高水準です。同時に、フランス国債のリスクプレミアムも160ベーシスポイントに迫り、過去15年間で最高水準となりました。
この動きは、ユーロ圏第2位の経済大国であるフランスで、政府債務への圧力と政治的不安定さが高まっていることを反映しています。フランスの借入コストが予想を上回って上昇していることから、EU圏内の金融分断への懸念が強まっています。
国債利回りの急上昇はユーロに下押し圧力をかけ、世界的な資本コストを押し上げています。大口資金のリスク選好が弱まり、マクロリスクに備えるため、投資ファンドはポートフォリオの組み替えを余儀なくされています。
暗号資産市場では、慎重なムードの広がりにより、$BTC やその他のリスク資産への資金流入が短期的に鈍化する可能性があります。投資家は、大規模なレバレッジポジションを取る前に、世界の流動性の動向を注意深く見守るべきです。📊
#Bonds #MacroEconomy #Eurozone
1
230

米財務長官のスコット・ベッセント氏は火曜日、フランス国債利回りの急騰を受けた債券市場の混乱が、世界市場に波及することはないとの見通しを示した。最近、抗議活動の激化や財政赤字への懸念を背景に、フランスのソブリン債務リスクプレミアムが大幅に上昇し、欧州のみならず世界の投資家の間で流動性への懸念が広がっている。
マクロ経済のファンダメンタルズに照らすと、フランスの状況はシステミックなソブリン債務危機ではなく、局地的な財政・政治をめぐる駆け引きと位置づけられる。ベッセント氏は、資金が欧州の脆弱な資産から安全資産である米国債へ流れていると明言した。これにより、流動性危機が連鎖的に波及する経路は効果的に遮断され、「欧州債務危機の再来」といった恐怖が市場に広がるのを防いでいる。
テクニカル面では、世界のソブリン債の利回り曲線に全面的な逆イールドや制御不能な急上昇は見られず、安全資産を求める買いが米国債価格をしっかりと下支えしている。流動性の回帰を受けてドル指数は底堅さを保っているが、国境を越えた信用収縮は引き起こされておらず、金融環境全体は比較的緩和的かつ安定した水準を維持している。
暗号資産にとって、局地的な地政学リスクやソブリンリスクが全面的な流動性の投げ売りに発展していないことは、むしろリスク選好の回復を示す前向きなシグナルだ。市場のパニック心理が高官の発言によって効果的に鎮められるなか、$BTC などの主要デジタル資産は極めて高い耐下落性を示している。押し目買いの勢いも十分で、全体的な上昇基調は損なわれていない。
#MacroEconomics #Bonds #CryptoLiquidity
260
米国の指標となる10年債利回りは、直近の取引時間帯も11ベーシスポイント低下し、現在は5.08%近辺まで下落しています。市場の値動きを見ると、長期債利回りは、前期の高水準で取引量を伴って上昇した後、明確なテクニカル上の天井形成と調整の兆しを見せています。
この動きは、金融引き締め政策の終着点や、経済への圧力に対する市場の織り込みが徐々に進んでいることを示しています。利回りの継続的な上昇を受けて拡大していた無リスク金利プレミアムは、買いによって吸収されつつあります。テクニカル指標では、RSIの買われ過ぎが解消され、下降トレンドラインが局所的な転換点を形成しています。
従来の金融市場では、基準金利の低下がバリュエーションへの圧力を直接和らげ、ドル指数の上昇モメンタムも弱まっています。世界の資産価格の形成ロジックは、再びリスク選好方向へ傾きつつあります。金利低下に伴う流動性緩和への期待が、株式やコモディティの反発を支えています。
暗号資産分野では、無リスク利回りの低下がリスク選好を大きく刺激し、資金が債券などの固定利付商品から高ベータ資産へ戻る可能性があります。流動性への圧力が和らぐなか、$BTC を筆頭とする暗号資産市場は堅固な底値支持を形成しつつあり、今後さらに上値を突破するテクニカルな勢いを備えています。📈
#Bonds #TreasuryYields #CryptoMarket
128
·
--
原油は今週、米国債の長期金利を上下両方向に動かしました。エネルギー価格が金利に波及する様子を、これほど明確に示した例はなかったと思います。10月7日には30年債利回りが24年ぶりの高水準に達し、10年債利回りも2002年以来の高水準となりました。ロイターは、$BZ 原油価格が1バレル100ドルを超え、インフレが根強く続くとの懸念が再燃したことが背景にあると伝えました。翌日、トランプ氏は11月3日の中間選挙までは米国がイランを攻撃しないと述べ、10年債利回りは6bp低下して5.22%で引け、30年債利回りも7bp低下して5.60%となりました。
その内訳を見ると、ACMモデルでは、10月7日までの1週間でフェデラルファンド金利の予想経路が8.6bp低下する一方、タームプレミアムは10.0bp上昇しました……つまり、市場は利下げをわずかに織り込む一方で、デュレーションを保有するために、なお高いリターンを求めたのです。
この長期金利は、キャッシュフローのないあらゆるもの($BTC および$XAU を含む)の割引率です。次に金利を動かす可能性があるのは10月14日発表の9月CPIで、原油価格が落ち着いた場合もタームプレミアムが上昇し続けるか、注目しています。
#Bonds #Rates #Oil #Macro #金
その内訳を見ると、ACMモデルでは、10月7日までの1週間でフェデラルファンド金利の予想経路が8.6bp低下する一方、タームプレミアムは10.0bp上昇しました……つまり、市場は利下げをわずかに織り込む一方で、デュレーションを保有するために、なお高いリターンを求めたのです。
この長期金利は、キャッシュフローのないあらゆるもの($BTC および$XAU を含む)の割引率です。次に金利を動かす可能性があるのは10月14日発表の9月CPIで、原油価格が落ち着いた場合もタームプレミアムが上昇し続けるか、注目しています。
#Bonds #Rates #Oil #Macro #金
399

米財務省が10月8日に実施した30年債入札では、落札利回りが前回の5.308%から大幅に上昇し、5.618%となりました。一方、応札倍率は前回の2.61倍から2.54倍に低下し、米国債の長期ゾーンで需要が明らかに軟化していることを示しました。
この結果は、長期的なインフレの粘着性や財政赤字の拡大に対する市場の懸念が強まっていることを反映しています。需要が冷え込むなか、投資家はより高いリスクプレミアムを求めており、短期的な金融緩和への楽観的な見方も完全に打ち砕かれました。
米国債利回りの全面的な上昇は、社会全体の無リスク金利をさらに押し上げ、リスク資産のバリュエーションを実質的に圧迫するでしょう。長期金利の急騰はドル指数の上昇を促し、株式市場や高レバレッジの金融市場に継続的な流動性引き締め圧力をもたらしています。
暗号資産市場にとって、高水準の無リスク金利は、資本をボラティリティの高い資産に配分する意欲を大きく弱めます。長期金利が現在の高水準にとどまれば、$BTC を筆頭とする暗号資産は、短期的に流動性の流出とバリュエーションの下押しという二重のリスクに直面するでしょう。🏛️
#USDT #Bonds #MacroEconomy
21

·
--
ブリッシュ
米10年債の借入コスト、入札需要は堅調も2000年以来の高水準に
📊 米財務省は10年債390億ドルを追加発行し、利回りは5.300%となりました。この年限の借入コストとしては2000年11月以来の高水準です。9月の入札と比べ、利回りは約47ベーシスポイント上昇しました。
🏦 需要は堅調で、応札倍率は2.77倍でした。間接入札者が競争入札分の80%超を落札した一方、プライマリーディーラーの落札分は約2.5%にとどまりました。また、入札利回りは市場予想を約1.8ベーシスポイント下回り、需要の底堅さが示されました。
📉 10年債利回りは、結果発表前の約5.316%から発表後には5.273%へ低下しました。この日の取引時間中には一時5.361%に達していました。入札結果は債券市場に短期的な安心感をもたらしましたが、米国債利回りが高止まりする全体的な状況に変化はありませんでした。
#Bonds $PENDLE
40
📰 **マーケット最新情報** • 10年債利回りが24年ぶりの高水準に上昇し、ダウは500ポイント下落:最新情報 - CNBC • 欧州債券市場を売りが揺るがすなか、投資家は新たな人気銘柄と不人気銘柄を選別 - Reuters • 退職資金を30年物米国債に投資すべき? • トレーダーが重要な国債入札を前に身構えるなか、10年物米国債利回りは2002年以来の高水準に ⚠️ マーケットの最新情報であり、投資助言ではありません。
皆さんはどう思いますか?コメントで教えてください!
#Trading #Binance #AI #Bonds #StockMarket
--
免責事項:これは私個人の分析であり、投資助言ではありません。ご自身で調査してください。
皆さんはどう思いますか?コメントで教えてください!
#Trading #Binance #AI #Bonds #StockMarket
--
免責事項:これは私個人の分析であり、投資助言ではありません。ご自身で調査してください。
18
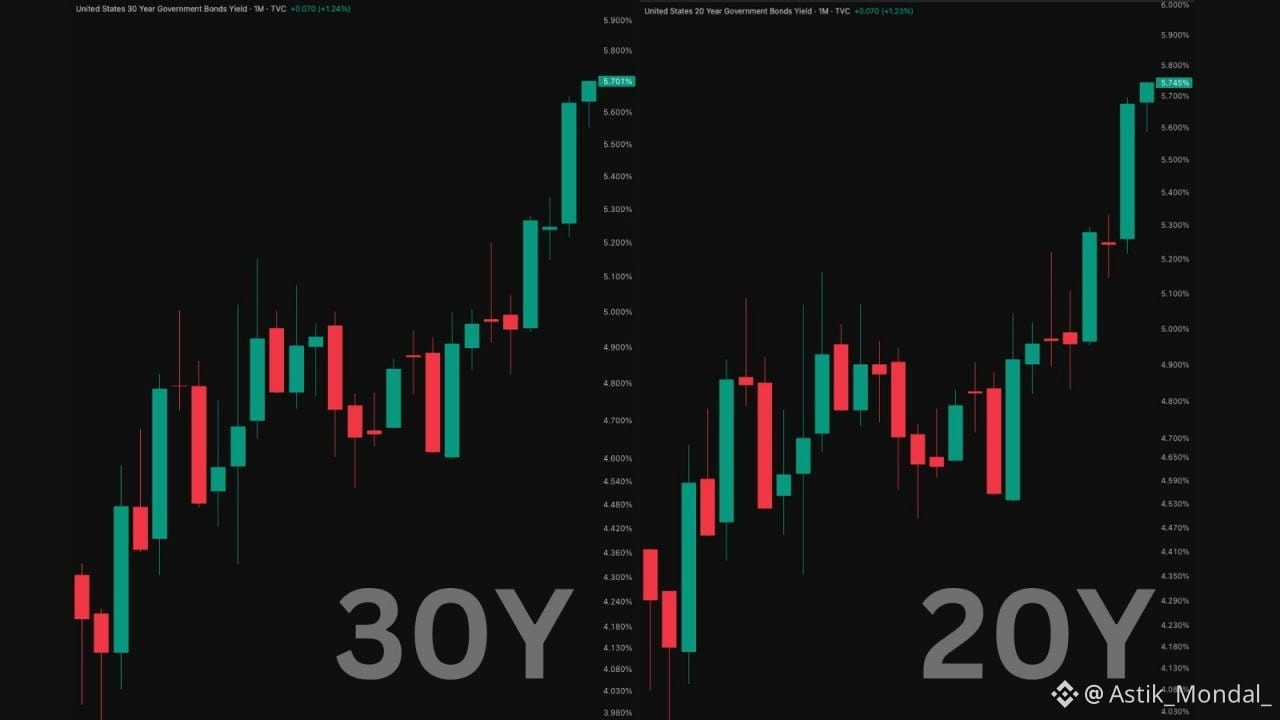
米国の指標債券市場では直近の取引日に重要な節目を突破し、米国債30年物利回りは日中に6ベーシスポイント上昇して5.7041%となり、2002年以来の最高水準を再び更新しました。長期金利の大幅な上昇は、金利が長期にわたって高止まりする可能性や、インフレ再燃リスクが市場価格に織り込まれつつあることを直接裏付けています。
マクロ面・テクニカル面から見ると、30年物米国債利回りが20年以上にわたる抵抗帯を突破したことは、長期的な政府債務の供給圧力とインフレ期待に対する市場の見方が再び定まりつつあることを示しています。この動きは、従来の米連邦準備制度理事会(FRB)の利上げサイクルの終着点に関する基本的なコンセンサスを大きく上回っており、タームプレミアムが全面的に再構築されつつあることを示唆しています。
伝統的な金融市場では、長期金利が数年来の高水準を記録したことで、従来型の債券などの固定利付資産は評価面で打撃を受けています。一方で、経済の名目成長を支える力が依然として底堅いことも示されています。イールドカーブの構造的な調整に伴い、ドル指数と国債のボラティリティがともに拡大しており、市場資金はインフレ耐性があり、独自の流動性を備えた優良資産を急速に探し始めています。
暗号資産にとって、これは長期的な底値形成を促す典型的な触媒となることが少なくありません。従来の無リスク資産の利回りが局面の天井に近づくにつれて、高ベータ資産への資本の圧力は平均回帰に向かう可能性があります。$BTC などの中核的なデジタル資産は、分散型のハードアセットとして逆風下でも魅力を高めており、今後の流動性再配分が力強い買い支えとなるでしょう。📈
#Bonds #MacroEconomics #TreasuryYields
13
·
--
本日の取引で、米国30年国債利回りは6ベーシスポイント上昇し、5.7041%に達しました。これは2002年以来見られなかった過去最高水準であり、長期債市場での売り圧力が続いていることを示しています。
この上昇は、長期化する財政赤字と根強いインフレに対する市場の強い懸念を反映しています。長期金利が歴史的な高水準にとどまることで、経済全体の長期借入コストは予想を大幅に上回る水準まで上昇しています。
この動きは、伝統的な金融市場、特に高バリュエーション株やリスク資産に対する下押し圧力を強めています。米ドルは引き続き下支えされる可能性が高い一方、世界の資産に対するキャッシュフローの割引圧力はますます強まっています。
暗号資産市場では、5.7%を超える無リスク債券利回りが投機的資産から流動性を吸い上げています。$BTC また、資金が安全性の高い高利回りの逃避先へ向かうなか、暗号資産市場全体も短期的な変動に直面する可能性があります。#Bonds #USYield #MacroEconomics
179
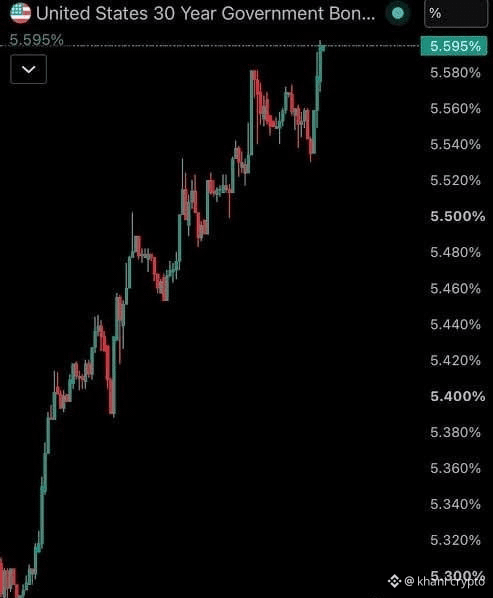
🚨 米国債市場が、ウォール街が無視できない警告を発している。
20年物米国債利回りが、ついに5.735%に達した。
30年物は5.7%に迫っている。
10年物は5.34%に触れた。
いずれも、約24年ぶりの水準に近い。
そして、これは債券だけの問題ではない。
インフレ、膨大な政府債務、地政学リスクが借入コストを押し上げるなか、長期金利は3月初旬以降、100ベーシスポイント超も急上昇している。
一方、S&P 500は依然として過去最高値近辺で推移している。
AIが相場の熱狂を支えている。
だが、水面下ではほころびが見え始めている。
住宅ローン金利は上昇。
住宅市場の動きは弱まっている。
信用スプレッドは広がり始めている。
株式市場は、しばらくの間なら金利上昇を無視できる。
だが、いつまでも無視することはできない。
借入コストがこの高水準にとどまれば、やがてその圧力は次の分野に及ぶ。
経済成長。
企業収益。
バリュエーション。
そして最終的には、資産価格。
今日の市場は、依然として堅調に見えるかもしれない。
だが債券市場は、お金を借りるコストが急速に変化していると警告している。
そしてそれは、株式や暗号資産にとって次の大きなリスクとなる可能性がある。
#Bitcoin #StockMarket #Bonds #FederalReserve #Economy
1
94

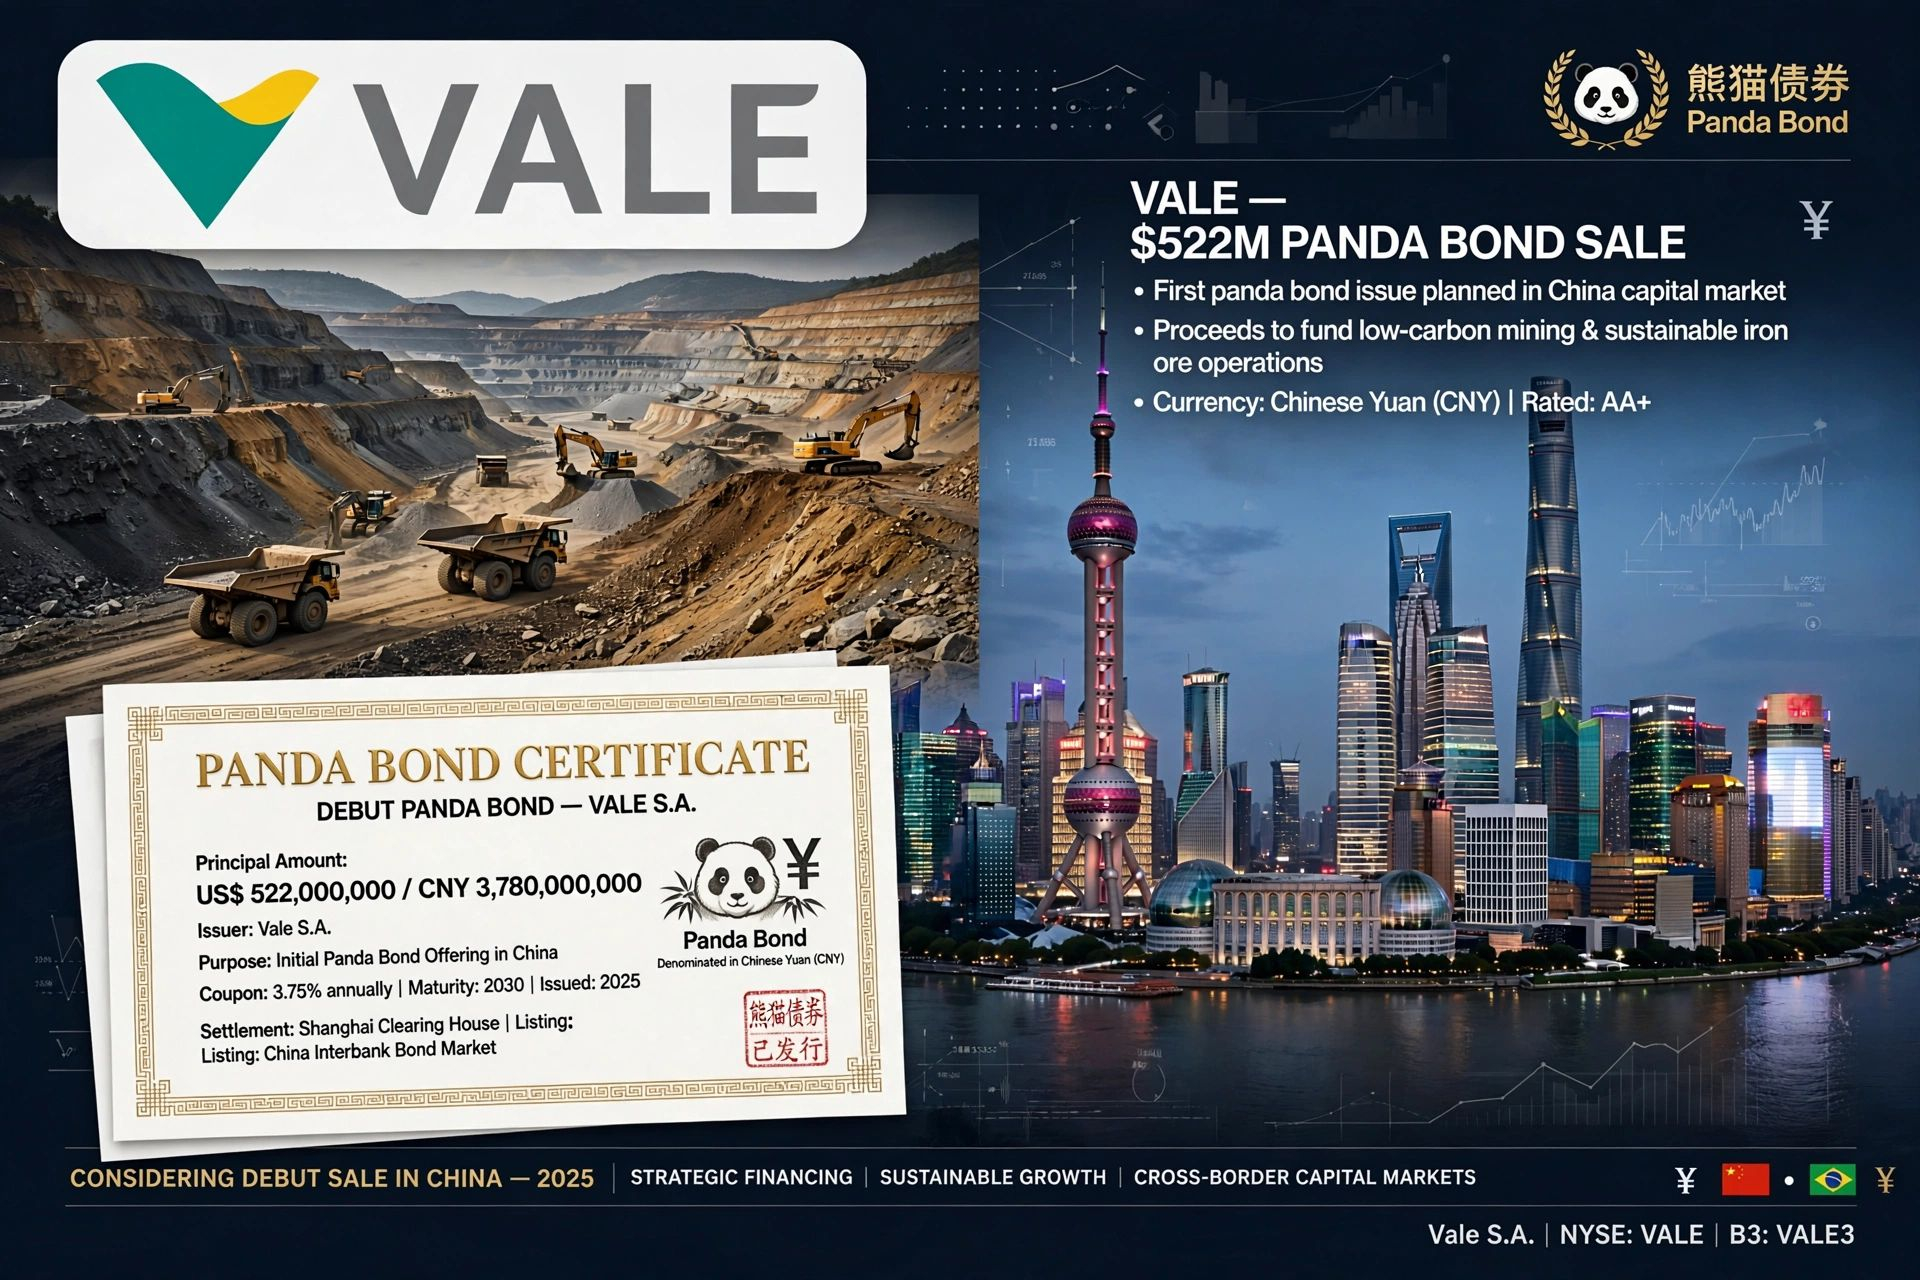
*⛏️ ヴァーレ、パンダボンド新規発行で5.22億ドル—ブラジルの鉱業大手が中国を見据える*
世界最大の鉄鉱石生産企業であるヴァーレ(Vale S.A.、NYSE: VALE)は、中国のオンショア債券市場への戦略的参入を検討している。
伝えられるところによれば、ヴァーレは約5.22億ドル(約37.8億元CNY)規模のパンダボンドを検討している。これは中国で発行され、中国人民元(CNY)建てとしては同社にとって初めての債券となる。
2026年9月9日、ヴァーレは明確化した。
債務証券の発行に関する質問について、現時点で決定はまだない。通常の財務運営の一環として、資金調達のさまざまな手法を定期的に検討している。
検討はしているが、まだ契約はしていない。
そもそもパンダボンドとは?
- 外国企業が中国で発行する、人民元建ての債券
- 中国のインターバンク債券市場で販売され、上海清算所を通じて決済される
- 強い信用格付けが必要(ヴァーレはAA+以上が見込まれる)
なぜヴァーレはこの行動を取るのか?
1. 資金調達の分散:現在、ヴァーレは現金55億ドル、信用枠50億ドル、総負債173億ドルを保有している(フィッチによる)。パンダ市場では、USDのSOFR連動ローンよりも低いCNY金利が提供される。
2. *ヴァーレの鉄鉱石の50%以上が中国向けに販売されている*:ヴァーレは中国人民元で収益を得る一方で、同じく中国人民元でローンを調達するため、自然なヘッジとして機能する。
3. グリーン・ファイナンス:低炭素の採掘、持続可能な鉄鉱石生産、エネルギー転換プロジェクト向けの資金調達が見込まれている。
4. ブラジルと中国の関係深化は、中国資本にアクセスするという、ラテンアメリカ企業の間で高まる潮流とも一致している。
#Vale #PandaBond #China #Mining #IronOre #VALE #Corporat$NVDAB eFinance #Brazil #CNY #Bonds
224
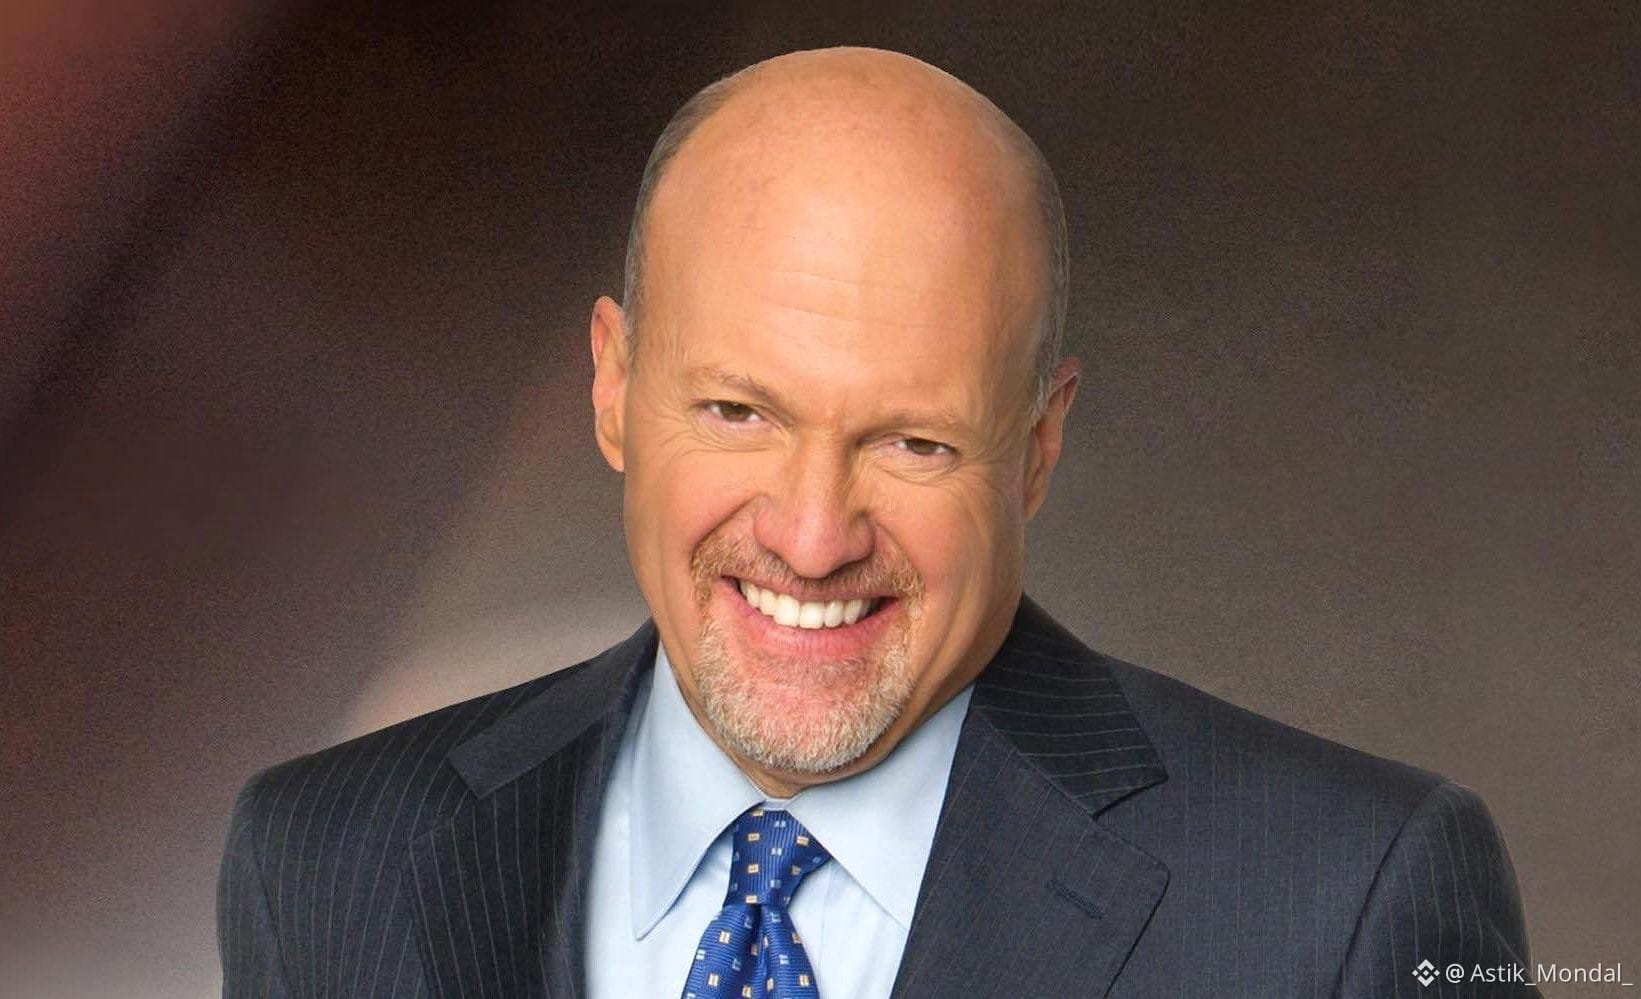
🚨速報: ジム・クレイマーが、投資家の多くが油断しがちな「債券市場の動き」を警告しています。
彼の発言: 「債券のショートスクイーズが実際に起きる可能性があると思う。」
この投稿を流し見している人の多くは、なぜ重要なのかを理解していないでしょう。けれど、重要度は非常に高いです。
多くのお金が「債券価格は下がり続ける」と賭けています。これがショート(空売り)です。
しかし、ショートスクイーズとは、その賭けが外れたときに起こるもの。価格が下落を止め、上昇を始めます。空売りしていたトレーダーは損失を抑えるために、債券を買い戻すことを強いられます。
その買いが価格を押し上げます。さらに高い価格は、より多くのショートを買いに向かわせます。そしてそのループが自己増殖的に続きます。
債券価格が急騰すれば、利回りは急落。利回りは、住宅ローン、自動車ローン、企業債務、そして政府の借り入れコストを決めます。
つまり、債券での激しい一手が「債券の中だけ」で終わるとは限りません。株、ドル、そしてリスクフリー金利を基準に価格が決まるあらゆる資産へと波及し得ます。
クレイマーは「確実だ」と言っているのではありません。「可能性がある」ということです。ただ、スクイーズは事前に予告してはくれません。静かに見えて、気づいたらそうなっている。
混雑した(ポジションが偏った)取引は、それが機能しなくなる瞬間まで安全だとされがちです。
利回りに注目してください。
この展開に合わせて、リアルタイムのマクロおよび市場アップデートをフォローしてください。
#Bonds #Markets #Finance #Economy #BreakingNews
1
75
·
--
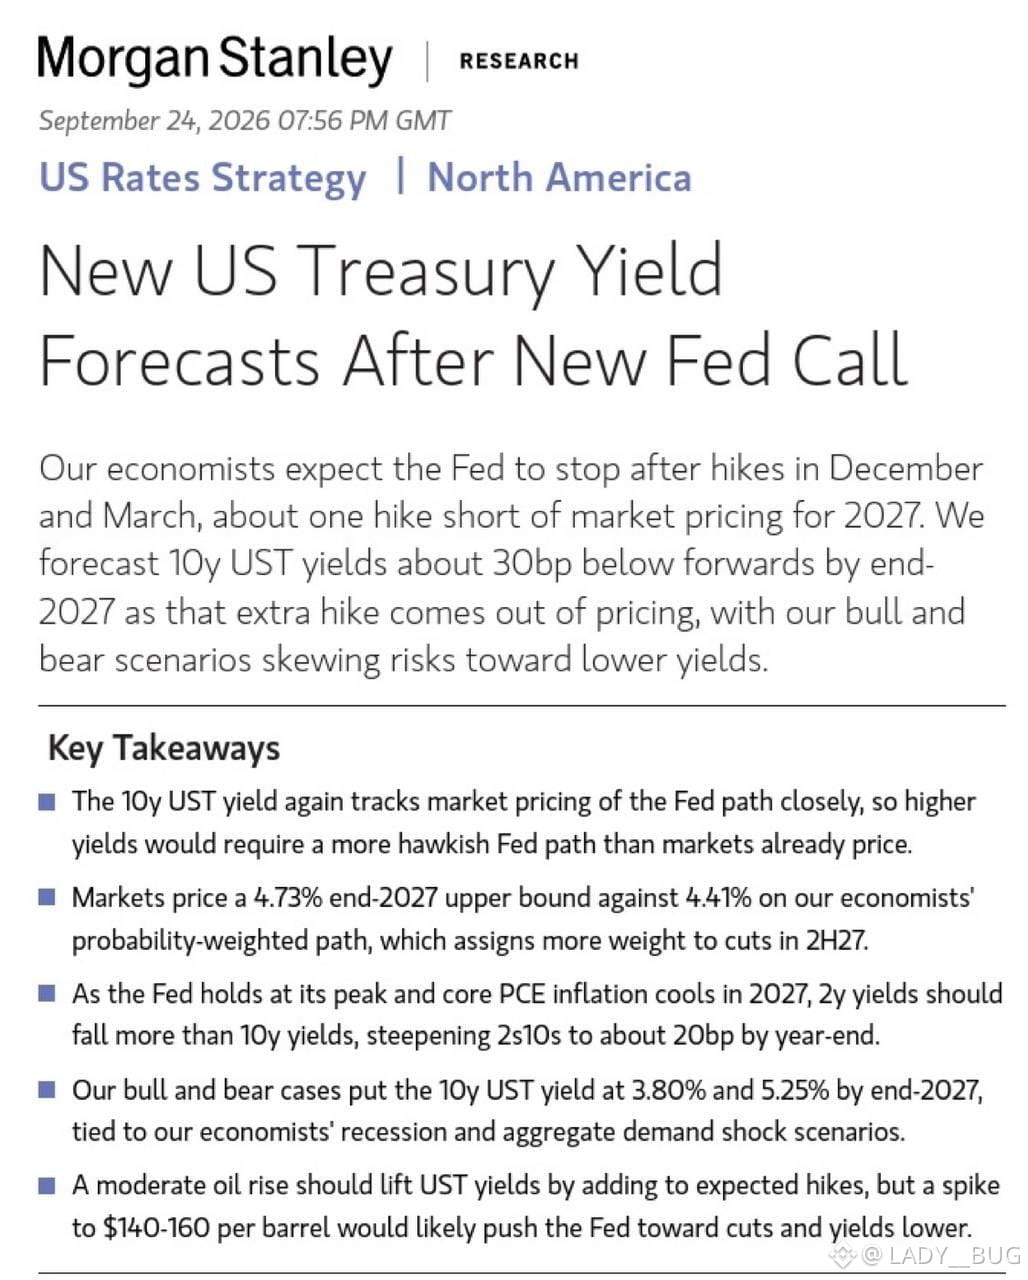
📉 債券市場見通し
利回りが5%台にある10年債は、長くは続かない可能性が高い。
モルガン・スタンレーは、FRBが12月に25bp引き上げ、さらに3月にも25bp引き上げたのち、4.25〜4.50%で据え置くと予想している。
市場は2027年までにもう1回の利上げを織り込んでいる。こうした見通しが後退すれば、米国債利回りは下落し得る。
重要ポイント:2年債の利回りは2027年後半に10年債よりも急に下がり、イールドカーブ(利回り曲線)が再びスティープ化する可能性がある。
注目:原油価格 $CL $BZ & 景気。
結論:債券市場は、さらなるFRBの引き締めに対して過剰反応しているように見える。2027年には、米国債利回りが高止まりするよりも低下する可能性の方が高い。
#Bonds #Fed #TreasuryYields #Macro
NFA
98
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#FedWatch
閲覧回数 16.3M
39,411人が討論中
2
#EarningsSeason
閲覧回数 6.4M
32,105人が討論中
3
#USMidtermElections
閲覧回数 43,486
631人が討論中
4
#BitcoinDropsBelow$80K
閲覧回数 29,346
121人が討論中
5
#比特币跌破8万美元
閲覧回数 176,364
121人が討論中
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
閲覧回数 636
30人が討論中
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
閲覧回数 33,332
506人が討論中
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
閲覧回数 708
19人が討論中
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
閲覧回数 1,643
28人が討論中
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
閲覧回数 25,010
439人が討論中