

#boj
boj
閲覧回数 573,924
1,760人が討論中
注目
最新

日本銀行から最近、明確な政策シグナルが発せられ、年内に利上げペースを加速させる方針で、重要な決定時期を12月に定めている。政府関係者の発言では、現在の政策金利は中立金利から依然として大きく乖離しており、インフレ率を政策目標の範囲内で安定させるため、当局は早急に金融引き締め策を講じる必要があると特に強調された。
こうした政策転換の緊急性は、一部機関がこれまで示していた緩やかな見通しを上回っている。最近の日本のインフレ率が高水準で推移するなか、実質金利がマイナスの状態が長く続くことへの政策当局の懸念は急速に高まっている。日本銀行が年末までに前倒しで積極的な利上げに踏み切れば、超金融緩和の時代が実質的に終わることを意味する。
マクロ金融市場では、円と世界的なキャリートレードが新たな激しい見直しに直面している。日米金利差の急速な縮小は円相場を大きく押し上げ、国境を越えた裁定取引資金の大規模な還流を促すだろう。世界の債券市場では利回りが上昇を余儀なくされ、複数資産にまたがる評価モデルも全般的な下方修正圧力にさらされる可能性がある。
暗号資産にとって、円流動性の急速な引き揚げは、これまでも重大な流動性引き締めの試練となってきた。$BTC に代表されるリスク資産は、キャリートレードのポジション解消の波のなかで流動性逼迫に陥りやすく、短期的には市場心理が強い防御姿勢へと転じるだろう。投資家は、年末までに起こり得る二度目の流動性ショックのリスクに十分警戒する必要がある。📉
#BOJ #InterestRates #MacroEconomics
21

ビットコインの12月相場に、東京発の利上げ問題が浮上した。
日本の9月のコアCPIは2.1%に上昇し、日銀の2%目標を12月以来初めて上回った。予想通りの結果だったが、ハト派の最後の言い訳を取り払うことになった。9月の1.25%利上げに反対票を投じた委員らは、インフレ率はまだ目標を下回っていると主張していた。もはやそうではない。
ロイター筋によると、日銀は来週の会合で基調的なインフレ率がおおむね2%に達したとの認識を示す可能性が高く、12月に1.50%への利上げを行う選択肢を残す見通しだ。利上げを検討しているのは日銀だけではない。CME FedWatchは、12月9日までにFRBが利上げする確率を80.5%としている。日銀会合は12月17~18日に開かれる。
重要な理由:世界有数の中央銀行2行が同じ月に金融引き締めを行えば、世界の流動性が縮小する。これはリスク資産にとって典型的な逆風だ。$BTC はその局面を前に、約8万2,000ドル(24時間で-1.0%)近辺で推移している。一方で、こうした動きの一部はすでに相場に織り込まれている。世論調査ではすでに12月利上げの見方が優勢で、2.1%も予想と完全に一致しており、サプライズではない。
12月の暗号資産ラリーというシナリオは、2度の利上げを乗り越えられるだろうか?
$BTC #Bitcoin #BOJ #Inflation #マクロ
7

·
--
日本の総務省はこのほど、9月のインフレ統計を発表し、全国のコアCPIが前年同月比2.1%上昇したと報告しました。この伸び率は市場予想の2.1%に沿うもので、前月の1.7%から大幅に加速しました。
コアCPIが2025年12月以来初めて目標の2%を上回ったことで、日本経済に根付くインフレ圧力が改めて浮き彫りになりました。この動きにより、日本銀行(BOJ)が今後の会合で政策正常化を進め、利上げを続ける余地が広がるとの期待が高まっています。
金融市場では、BOJによる金融引き締め観測が円高を促し、日本国債の利回りを押し上げる可能性があります。これにより、円キャリートレードのポジション解消が相次ぎ、世界のリスク資産に短期的な流動性圧力がかかるおそれがあります。
暗号資産市場や$BTC は、円キャリートレード資金の流動性引き揚げに非常に敏感な傾向があります。売り圧力が広がれば、投資家は大きな価格変動に備え、ポートフォリオのリスク管理を優先すべきです。
#JapanCPI #BOJ #インフレ
209

·
--
日本銀行の植田和男総裁は最新の政策評価に関する発言で、日本のコアインフレ率が日銀の掲げる2%の目標に着実に近づいていると指摘しました。基調的なインフレ率を2%前後で維持することがますます重要になっていると強調し、日本経済は賃金上昇と物価回復が伴う好循環に入りつつあるとの見方を示しました。
この発言が注目されるのは、市場が日銀による金融政策正常化のさらなる進展の時期を注視し続けているためです。総裁が賃金と物価の好循環を確認したことは、インフレが持続的に目標を達成するとの当局の自信が高まっていることを示しており、今後も利上げが続くとの見方を妥当な範囲に保つ要因にもなっています。
マクロ市場全体を見ると、日銀の姿勢が引き締め寄りであることは通常、円相場の下支えとなる一方、世界的なキャリートレードの資金動向にも影響を及ぼします。日本の金利水準が緩やかに上昇すれば、クロス市場での資金配分にかかるコストやそのペースにも潜在的な影響が及ぶでしょう。
暗号資産市場にとって、キャリートレードに伴う潜在的な変動は、流動性を左右する要因の一つです。ただし現時点では全体として緩やかな見通しが優勢で、パニック的なレバレッジ解消は起きていません。引き続き客観的な視点を保ち、今後の為替や流動性の具体的な動向に注目しましょう。$BTC
#BOJ #MacroEconomics #CryptoMarket
87
日本銀行の植田和男総裁はこのほど、重要な発言を公にし、日本の基調的なインフレ率が日銀の掲げる2%の政策目標に徐々に近づいていると指摘した。また、基調的なインフレ率を2%近辺で安定的に推移させることがますます重要になっていると強調し、賃金上昇が物価の緩やかな回復を促す好循環が日本経済で形成されつつあるとの見方を示した。
この発言は極めて明確なタカ派シグナルを発し、日銀が今後の利上げと金融政策の正常化に向け、積極的にその根拠を築いていることを示している。政策転換は遅れるとの従来の市場予想に比べ、総裁の見解は、日本が超金融緩和政策から脱却する道筋が急速に固まりつつあることを示唆している。
従来の金融市場にとって、日本の追加利上げ観測は円相場と国内債券利回りを押し上げ、巨額に上る世界的な円キャリートレードに直接的な打撃を与える。資金の巻き戻しと還流が連鎖すれば、米国債や欧米のリスク資産の評価に実質的な下押し圧力がかかり、市場をまたぐボラティリティが高まるだろう。
暗号資産市場の観点からは、世界的な流動性の限界的な引き締まりは、これまでも投機資金を抑える主要な逆風となってきた。キャリートレード資金の縮小とリスク回避姿勢の強まりに伴い、$BTC などの暗号資産は、短期的な流動性の流出やレバレッジ解消のリスクに直面する可能性があり、今後の展開は楽観できない。
#BOJ #InterestRates #マクロ経済
88

日本銀行の植田和男総裁は本日、最新の政策見解を示し、日本の基調的なインフレ率が2%の目標水準に着実に近づいていると指摘しました。賃金上昇と物価回復の好循環が形成されるなか、基調的なインフレ率を目標圏内で安定させる重要性が大きく高まっていると強調しました。
マクロ経済のファンダメンタルズを見ると、今回の発言は、日本経済が長期にわたるデフレの影から完全に脱しつつあることを裏付けています。これまで市場では利上げのペースをめぐって見方が分かれていましたが、日銀が賃金と物価の好循環を後押ししたことで、政策正常化への確度が大きく高まり、テールリスクも低下しました。
市場では円相場が発言に反応して上昇し、世界的な流動性に対する見通しはやや引き締まりました。ただし、日銀は急激な引き締めではなく段階的な調整を基本としており、キャリートレードの無秩序な巻き戻しのリスクを効果的に回避しました。これは世界のリスク資産にとって、予測可能で前向きなシグナルとなりました。
暗号資産市場にとって、マクロ経済の不確実性が解消されることは、リスク選好の回復につながることが少なくありません。現在、$BTC は重要なテクニカルサポートで非常に高い底堅さを示しています。資金が政策の正常化に徐々に適応するにつれ、構造的な買いの勢いが蓄積しつつあります。
#BOJ #MacroEconomics #CryptoTrading
87
·
--
日本銀行の植田和男総裁は最新の政策発言で、基調的なインフレ率が徐々に2%の目標に近づくなか、日銀は引き続き利上げを進め、現在の金融緩和策を調整していくと明言した。また、円安、中東情勢、AI産業の需要などの外部要因が、今後の具体的な利上げ時期を決めるうえで重要な判断材料になると指摘した。
この発言は、日本銀行が超金融緩和政策からの脱却を目指す決意を改めて示すものだ。長期にわたるマイナス金利と緩和的な環境を経て、日本の政策当局は、輸入インフレや地政学的リスクが物価に波及する影響を注意深く見極めている。これを受け、市場の利上げ期待も一段と強まっている。
伝統的な金融市場では、日本銀行がタカ派姿勢を維持すれば、通常は円高が進み、世界的なキャリートレードの資金配分が見直される。日米金利差の縮小が予想されれば、一部の国際資金が日本国内市場に回帰し、世界の流動性環境が一時的な試練に直面する可能性がある。
暗号資産市場では、裁定取引資金の再配分によって、市場全体の流動性が短期的に変動することが多い。ただし、世界的なリスク選好が安定していれば、外部のマクロ要因が具体化することで、市場が不確実性を消化しやすくなる可能性もある。投資家は現在、円高の進行ペースがリスク資産の資金流入に及ぼす実際の影響を注視している。
#BOJ #InterestRates #MacroEconomics
7
日本銀行の植田和男総裁は最新の講演で、日本の基調的なインフレ率が2%の目標に徐々に近づいており、現在の金融環境も依然として緩和的であることを踏まえ、日銀は引き続き利上げを進め、金融緩和政策を調整していくと明言しました。また、円安、中東情勢の緊迫化、人工知能(AI)需要などの要因が、今後の利上げ時期を左右する重要な要素になると指摘しました。
この発言は、日銀が超緩和時代に完全に幕を引く決意を裏付け、政策転換が停滞するかもしれないという一部市場参加者の淡い期待を打ち砕きました。世界の主要中央銀行の政策が分岐するなか、植田総裁がインフレの底堅さや地政学リスクに警戒を示したことは、アジアの流動性の転換点が急速に近づいていることを意味します。
資産横断的な動きを見ると、利上げ観測の強まりは、円キャリートレード(Yen Carry Trade)の巻き戻し圧力を継続的に高めるでしょう。借入コストの上昇に伴い、世界の流動性が受動的に還流し、米国債利回りと高バリュエーションのリスク資産はいずれも、バリュエーションの見直しを迫られ、金融環境はさらに引き締まる恐れがあります。
暗号資産市場にとって、キャリートレード資金の流出は、これまでもシステミックなデレバレッジの引き金となってきました。マクロ流動性が限界的に縮小する環境では、$BTC を筆頭とするリスク資産は短期的に明確な下押し圧力を受けており、投資家は流動性の引き揚げに伴う下落リスクに十分警戒する必要があります。📉
#BOJ #InterestRates #GlobalLiquidity
4

日本銀行の植田和男総裁は本日、基調的なインフレ率が2%の目標に近づくなか、中央銀行は今後も利上げを続けると明言しました。また、日本の金融環境全体は依然として緩和的であり、さらなる政策調整が必要だと強調しました。
この明確なタカ派的ガイダンスは、日本の超金融緩和政策の時代が確実に終わりつつあることを示しています。植田総裁は、中東の地政学的緊張、AI主導の需要急増、そして続く円相場の変動が、今後の利上げの正確な時期を左右する主な要因だと強調しました。
円高と金利差の縮小は、世界的な円キャリートレードの巻き戻しを加速させる恐れがあります。この動きは通常、国際的な株式のバリュエーションに下押し圧力をかけ、国債市場や外国為替市場全体の変動性を高めます。
デジタル資産にとって、世界有数の債権国による流動性の引き締めは、一時的なリスク回避行動を引き起こすことがよくあります。$BTC および暗号資産市場全体は、キャリートレードの再調整局面で短期的な混乱に直面する可能性がありますが、マクロ経済の見通しが持続的に明確になれば、いずれ構造的な勢いが戻るでしょう。🇯🇵
#BOJ #InterestRates #グローバルマクロ
16

本人確認中
🇯🇵速報:日本の企業物価は予想以上に鈍化し、9月は前年同月比6.8%上昇となりました。市場予想の7.6%を大きく下回っています。
これは5月以来、企業物価上昇率の最大の鈍化です。8月の伸び率から0.8ポイント低下しました。前月比では0.3%下落し、前月と同じ下落幅となりました。
予想を下回る結果は企業にとって歓迎すべき兆しです。投入コストへの圧力が和らぎ、今後、そうしたコストが消費者に転嫁されるペースも鈍る可能性があります。石油・石炭製品の価格上昇率も、政府補助金の後押しを受けて11.5%まで鈍化しました。
金融政策をめぐる見通しにも影響しています。物価の伸びが鈍化したことで、日本銀行は10月30日の会合で追加利上げを見送るとの見方が強まっています。一方、市場では1月までにもう一度利上げが行われる可能性も依然として高く見積もられています。
それでも、6.8%ではまだ目標達成とは言えません。インフレは鈍化しているものの、なくなったわけではありません。日銀の利上げ姿勢も依然として健在ですが、今月は急ぐ必要がないということです。
#Japan #Inflation #PPI #BOJ #Economy
1
722
·
--
日本銀行(BOJ)は火曜日、9月の企業物価指数(CGPI)が前年同月比6.8%上昇したと発表しました。8月の7.6%から鈍化し、市場予想の7.6%も下回ったものの、国内の卸売物価をめぐるインフレ圧力は依然として非常に高い水準にとどまっています。
注目すべきは、円建ての輸入物価指数が9月に24.5%も急上昇したことです。円安の長期化が原材料や燃料の調達コストを直接押し上げており、為替リスクを抑えるため、BOJが近く追加利上げに踏み切る可能性が一段と高まっています。
この動きを受け、アジア地域の金融市場では慎重姿勢が広がっています。韓国のKOSPI指数は取引時間中に4.00%も急落しました。円キャリートレードによる低コスト資金の回収が続くとの見通しから、国債利回りも上昇傾向にあります。
暗号資産市場では、BOJの金融引き締め圧力は、世界的な流動性の縮小により$BTC 大きな価格変動を招くことがよくあります。マクロ経済リスクに備えて投機資金がレバレッジを引き下げるなか、投資家は短期的な変動に備えるべきです。📉
#BOJ #Inflation #MacroEconomy
346
日本央行(BOJ)在今日公布的最新常规购债操作中,宣布将10-25年期国债购买规模削减至850亿日元(此前为1000亿日元),同时将1-3年期国债购买额下调至3300亿日元(此前为3550亿日元)。
这一缩减购债规模的实质性举动,符合市场对于日本央行逐步推进货币政策正常化的既定路径。量化紧缩节奏保持稳健可控,并未引发短端收益率异常飙升,表明政策过渡极为平稳。
从宏观技术面来看,日元汇率在缩表确认后获得坚实底部支撑,全球套息交易流动性正在有序重构。避险情绪释放后,全球风险偏好并未受挫,整体资产价格震荡上行格局依然完好。
对于加密市场而言,$BTC 与主流资产在经历流动性预期再平衡后,技术面继续维持多头结构。政策明朗化消除了不确定性溢价,反而为风险资产的新一轮上攻夯实了基础。📈
#BOJ #BondMarket #MacroEconomics
这一缩减购债规模的实质性举动,符合市场对于日本央行逐步推进货币政策正常化的既定路径。量化紧缩节奏保持稳健可控,并未引发短端收益率异常飙升,表明政策过渡极为平稳。
从宏观技术面来看,日元汇率在缩表确认后获得坚实底部支撑,全球套息交易流动性正在有序重构。避险情绪释放后,全球风险偏好并未受挫,整体资产价格震荡上行格局依然完好。
对于加密市场而言,$BTC 与主流资产在经历流动性预期再平衡后,技术面继续维持多头结构。政策明朗化消除了不确定性溢价,反而为风险资产的新一轮上攻夯实了基础。📈
#BOJ #BondMarket #MacroEconomics
114
日本銀行は本日、最新の定例国債買い入れオペの詳細を発表し、複数の年限で国債の買い入れ額を正式に縮小しました。このうち、残存期間10~25年の日本国債の買い入れ額は、前回の1000億円から850億円に減額されました。また、残存期間1~3年の国債の買い入れ額も、3550億円から3300億円に縮小されました。今回の動きは、量的な介入を減らし、金融政策の正常化を進めるという日銀の一貫した姿勢を明確に示しています。
国債買い入れの縮小は、単なる技術的な措置にとどまらず、市場に引き締めのシグナルを送るものです。世界の主要中央銀行の政策が分かれるなか、日銀が資産買い入れの規模を継続的に縮小していることは、国内のインフレと賃金上昇の持続性を確認していることを反映しています。同時に、市場では今後さらなる利上げへの観測が強まっています。
伝統的な金融市場では、国債買い入れの縮小が日本国債の各年限の利回りを直接押し上げ、円相場を一定程度下支えしました。しかし、世界に長期にわたり低コストの流動性を供給してきた主要な源泉である円を使ったキャリートレードの巻き戻しリスクが再び高まっており、世界の債券市場や外国為替市場のボラティリティも上昇する可能性があります。
暗号資産などのリスク資産については、$BTC などの主要銘柄が、流動性の引き揚げによる潜在的な圧力に直面する可能性があります。世界的な流動性の限界的な引き締まりにマクロ経済の不確実性が重なり、短期的には投資家のリスク選好が抑えられるおそれがあるため、投資家はデレバレッジに伴う市場調整リスクに警戒する必要があります。📉
#BOJ #QuantitativeTightening #GlobalLiquidity
75
日本の厚生労働省が本日発表した公式データによると、日本の8月の実質賃金は前年同月比1.5%増となり、7月の修正値である2.0%を下回ったものの、8カ月連続のプラスとなりました。同時に、名目平均賃金は前年同月比3.8%増、残業代の伸び率は5.2%に上昇しました。先週発表された東京の9月のコアインフレ率が10カ月ぶりの高水準を記録したことも踏まえると、現地のインフレと賃金の上昇スパイラルが根強く続いていることが浮き彫りになっています。
このデータは極めて重要です。先月の利上げ後も金融政策の正常化を進める日本銀行(BOJ)の根拠を、さらに強固なものにするためです。市場ではこれまで利上げのペースをめぐって意見が分かれていましたが、実質賃金が継続してプラスとなっていることは、国内需要が失速していないことを示しています。年内に日本銀行が再び利上げに踏み切るハードルは、大幅に下がりつつあります。
マクロ金融市場の観点では、金融引き締め観測が円相場を下支えし、日本国債の利回り上昇を促すでしょう。世界の投資家にとっては、円を調達通貨とするキャリートレードが一段と巻き戻されるリスクがあります。世界の流動性環境は限界的にさらに引き締まり、国境を越える資金のリスク回避姿勢が強まる可能性があります。
暗号資産にとって、円キャリートレードの継続的な巻き戻しは、これまでも高リスク資産にとって潜在的な逆風となってきました。流動性引き締めの予想は、店頭市場への新規資金流入を抑制する可能性があります。円相場が大きく変動すれば、BTCを含む暗号資産市場全体は短期的に、流動性の流出とバリュエーションの下方修正に直面する恐れがあります。 #BOJ #InterestRates #日本経済
102

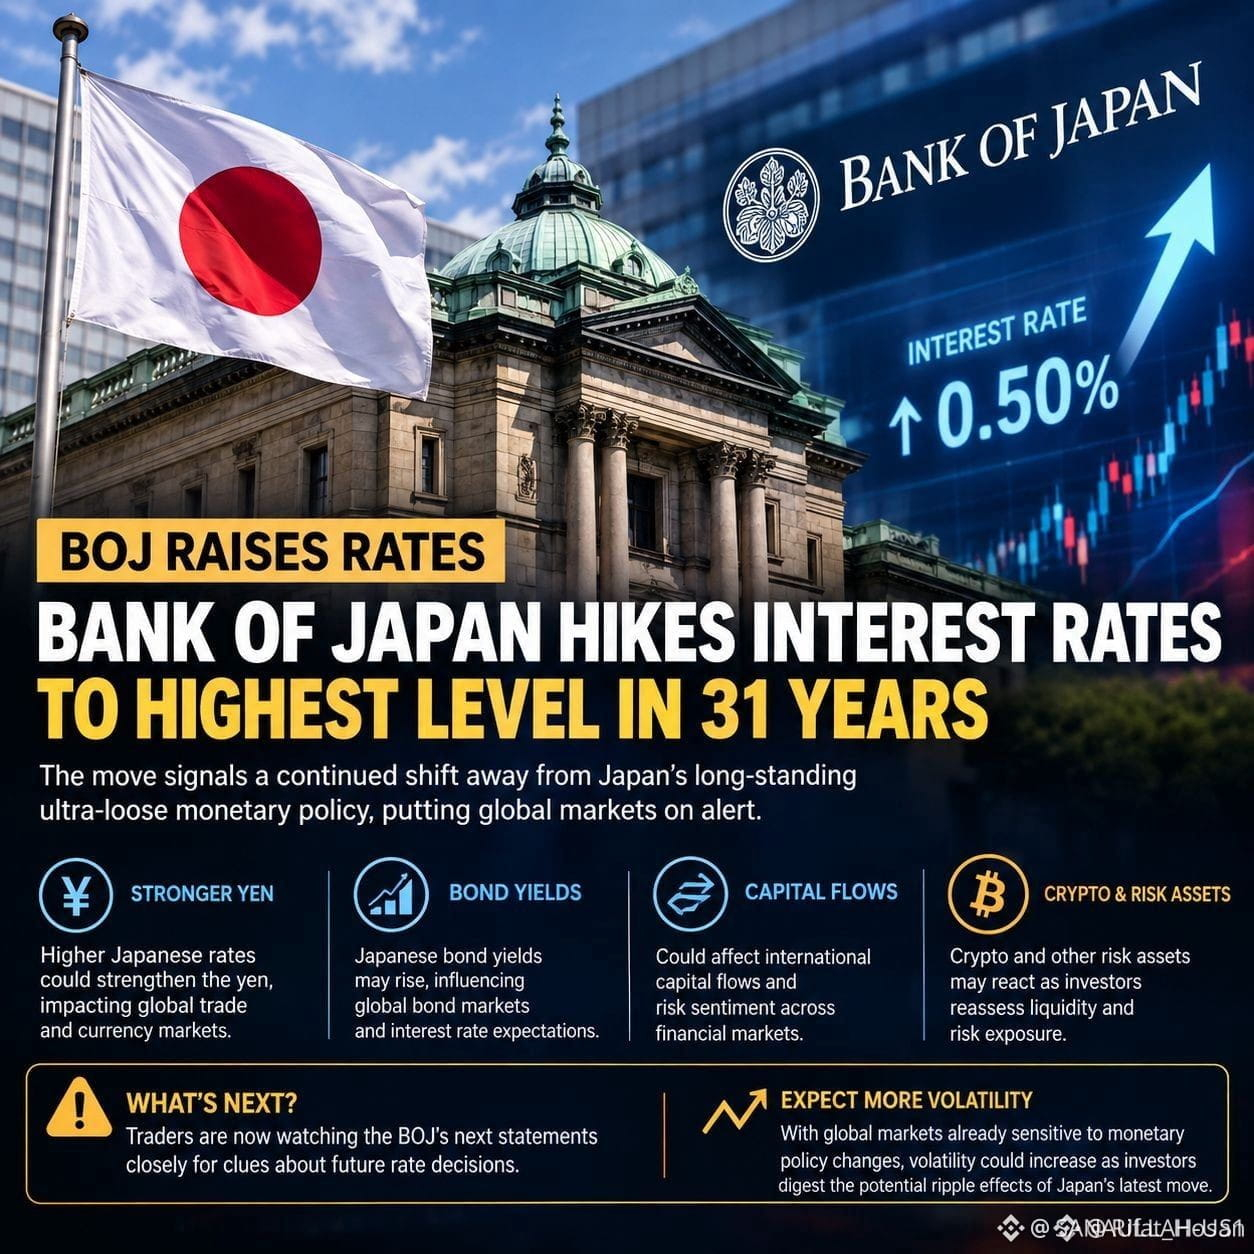
#BinanceLaunchesBinanceIntelligence 日銀が利上げ、31年ぶりの高水準
🇯🇵 日本銀行、世界市場に強いシグナルを発信
日本銀行は金利を30年以上ぶりの高水準に引き上げ、長年続いた超金融緩和政策からの重要な一歩をさらに進めました。
この決定は、世界の金融市場に広く影響を及ぼす可能性があります。円高、日本国債利回りの変動、国際的な資本フローの変化は、株式、債券など、リスクに敏感な資産に影響する可能性があります。
投資家が流動性の状況や全体的なリスクエクスポージャーを見直すなか、暗号資産市場も影響を受ける可能性があります。
📊 トレーダーは現在、追加の利上げが行われる可能性を示すシグナルがあるかどうか、日銀の今後の発表を注視しています。
⚠️ 世界市場がすでに金融政策の変化に敏感になっているなか、投資家が日本の最新の政策変更による波及効果を見極めるにつれて、ボラティリティが高まる可能性があります。
$BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
$BNB
{spot}(BNBUSDT)
#BOJ #BankOfJapan #Japan #金利 #暗号資産 #ビットコイン #市場アップデート #世界市場 #Trading
#BinanceLaunchesBinanceIntelligence 日銀が利上げ、31年ぶりの高水準
🇯🇵 日本銀行、世界市場に強いシグナルを発信
日本銀行は金利を30年以上ぶりの高水準に引き上げ、長年続いた超金融緩和政策からの重要な一歩をさらに進めました。
この決定は、世界の金融市場に広く影響を及ぼす可能性があります。円高、日本国債利回りの変動、国際的な資本フローの変化は、株式、債券など、リスクに敏感な資産に影響する可能性があります。
投資家が流動性の状況や全体的なリスクエクスポージャーを見直すなか、暗号資産市場も影響を受ける可能性があります。
📊 トレーダーは現在、追加の利上げが行われる可能性を示すシグナルがあるかどうか、日銀の今後の発表を注視しています。
⚠️ 世界市場がすでに金融政策の変化に敏感になっているなか、投資家が日本の最新の政策変更による波及効果を見極めるにつれて、ボラティリティが高まる可能性があります。
$BTC
$ETH
$BNB
#BOJ #BankOfJapan #Japan #金利 #暗号資産 #ビットコイン #市場アップデート #世界市場 #Trading
39
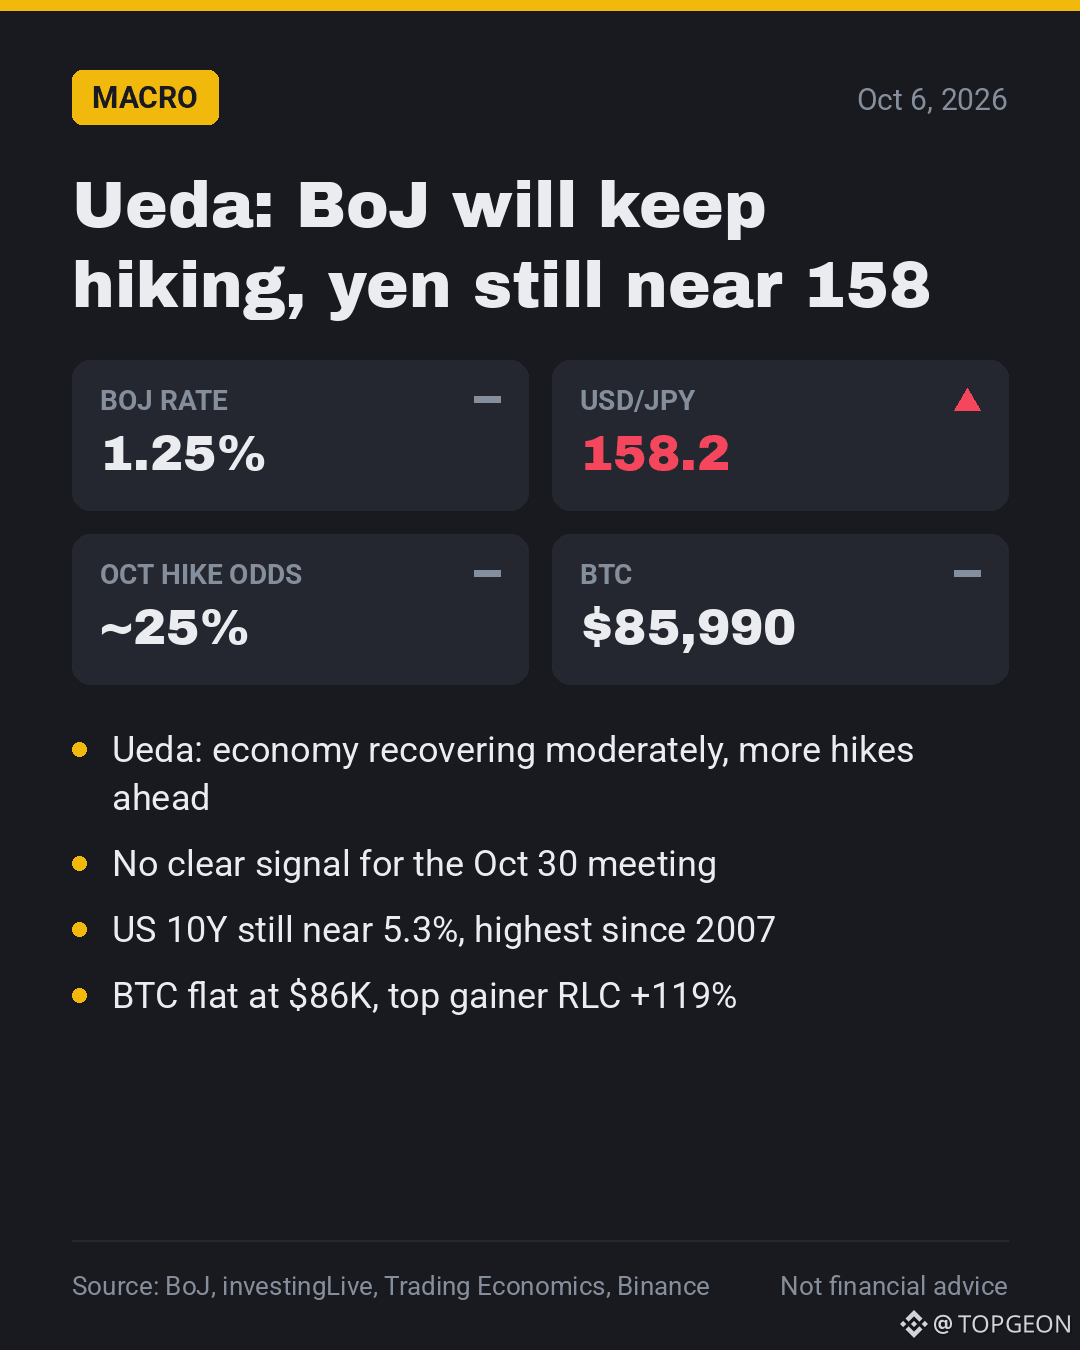
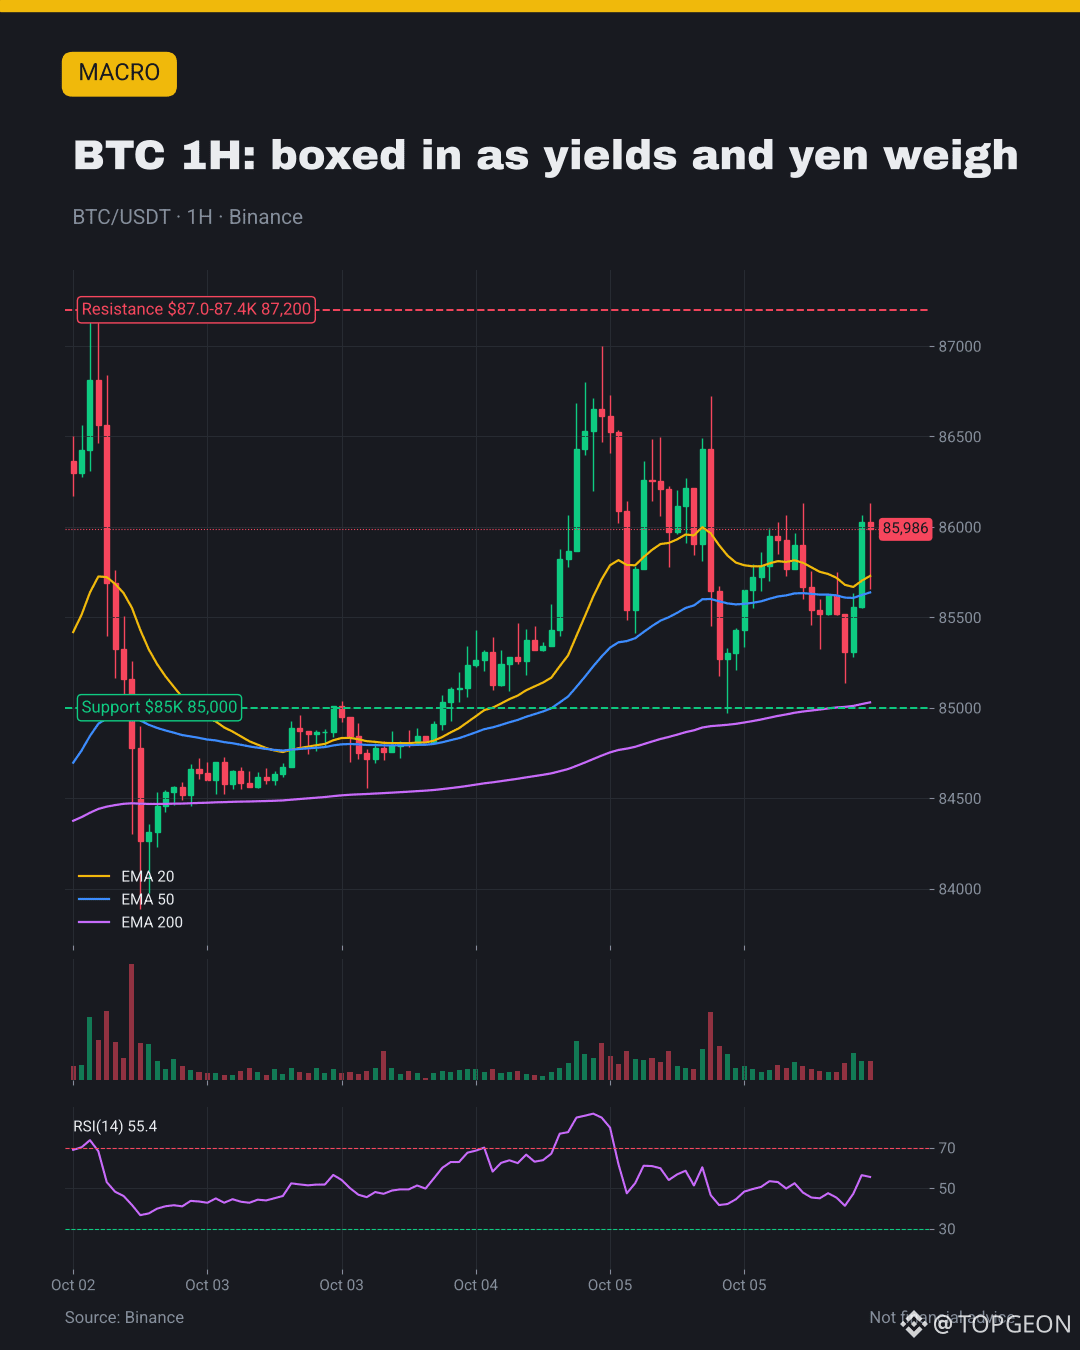
日本銀行の植田和男総裁は本日、最新の9月短観が企業の景況感の底堅さを示している一方、コアインフレ率は引き続き2%の目標に近づいていると述べました。
この発言は、日本経済の回復と賃金・物価の持続的な上昇に対する日銀内の自信が強まっていることを示しています。市場では、日銀が金利をいつまでもゼロ近辺に据え置くのではなく、金融政策の正常化路線を維持するとの見方が強まっています。
東京発のタカ派姿勢は円高につながりやすく、世界の国債利回りに上昇圧力をかけます。この動きにより、伝統的な金融市場全般で長年続いてきた円キャリートレードが徐々に巻き戻されることがよくあります。
暗号資産セクターにとって、世界的な流動性環境の引き締まりは、積極的なリスクテイクを抑え、$BTCの短期的なボラティリティを高める可能性があります。投資家は、円高の再燃が投機性の高いデジタル資産から一時的な資金流出を引き起こすかどうかを注視すべきです。
#BOJ #JapanEconomy #InterestRates
日本銀行の植田和男総裁は本日、最新の9月短観が企業の景況感の底堅さを示している一方、コアインフレ率は引き続き2%の目標に近づいていると述べました。
この発言は、日本経済の回復と賃金・物価の持続的な上昇に対する日銀内の自信が強まっていることを示しています。市場では、日銀が金利をいつまでもゼロ近辺に据え置くのではなく、金融政策の正常化路線を維持するとの見方が強まっています。
東京発のタカ派姿勢は円高につながりやすく、世界の国債利回りに上昇圧力をかけます。この動きにより、伝統的な金融市場全般で長年続いてきた円キャリートレードが徐々に巻き戻されることがよくあります。
暗号資産セクターにとって、世界的な流動性環境の引き締まりは、積極的なリスクテイクを抑え、$BTC の短期的なボラティリティを高める可能性があります。投資家は、円高の再燃が投機性の高いデジタル資産から一時的な資金流出を引き起こすかどうかを注視すべきです。
#BOJ #JapanEconomy #InterestRates
22
·
--
日本銀行(BOJ)の植田和男総裁は最新の経済評価を発表し、9月の短観が企業の景況感の前向きさを示していると強調しました。特に、日本の基調的なインフレ率が目標の2%に非常に近づいていることを確認しました。
これらの発言により、BOJが政策正常化の道筋を継続し、今後の会合で利上げに踏み切る可能性が高まりました。経済が持続的な回復基調を維持していることから、BOJは超緩和的な金融政策の時代を徐々に終わらせることが可能になります。
BOJの動きは円の回復圧力となる一方、世界的な債券利回りの変動にもつながっています。金融市場では、円を使った金利差取引(キャリートレード)がさらに縮小するリスクを前に、警戒感が強まり始めています。
暗号資産市場では、キャリートレードの巻き戻しリスクにより、$BTC および市場全体で短期的に流動性が低下する可能性があります。投資家は慎重なポジションを維持し、BOJの今後の政策動向を注視する必要があります。
#BOJ #InterestRates #CryptoLiquidity
144
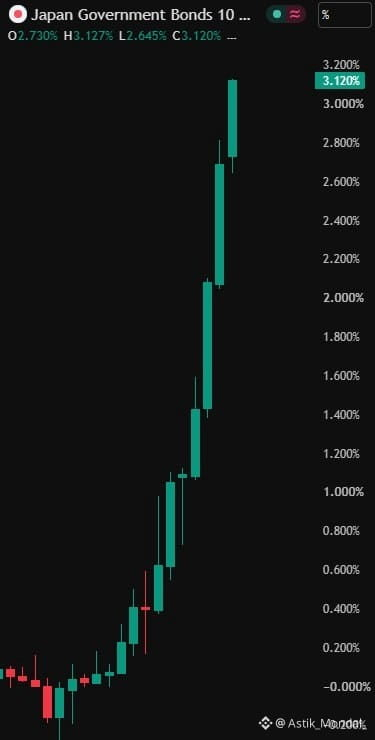
🇯🇵🚨 日本の国債市場が30年ぶりの高水準に。
日本が新たに発行する10年物国債のクーポン率は3.1%。およそ30年ぶりの高水準となります。
これは、世界最大級の債券市場の一つにとって大きな変化です。
数十年にわたり、日本は超低金利と安価な資金の代名詞でした。
しかし今、借入コストが急上昇しています。
その影響は日本国内にとどまりません。
日本の利回り上昇は国内債券の魅力を高め、海外市場から資金を引き揚げる可能性があります。
これは世界の債券、株式、通貨、さらには暗号資産のようなリスク資産にも影響します。
日本の借入コストがほぼゼロだった時代は、まったく異なる現実に直面しています。
市場が注目しているのは、
日本の利回りが上昇し続けた場合、世界の流動性はどれほど変化するのか、という点です。
#Japan #Bonds #BOJ #Markets #Crypto
1
36
·
--
日本の総務省は金曜午後に最新のインフレデータを発表した。9月の東京コアCPIは前年比+2.7%となり、前値の+1.8%を大きく上回っただけでなく、市場予想の+2.3%も上回った。政府の臨時補助の効果が剥落するにつれて、食品加工および宿泊コストが明確に上昇し、物価への圧力は全面的に反発している。
このデータは日本銀行にとって極めて重要だ。全国のインフレの先行指標としての東京コアCPIが再び加速して上向いており、インフレが2%目標を上回って継続する懸念を裏づけた。これは間違いなく、先月に利上げを完了したばかりの日本銀行にとって、今後のさらなる引き締め圧力がより大きくなることを意味する。
マクロ面では、日米金利差と世界の流動性の構図が微妙に変化しつつある。円の利上げ観測の高まりは、異通貨間の裁定取引を引き続き抑制し得る一方で、世界の国債利回りに連動した再評価を促す可能性がある。
暗号資産市場にとっては、日本の金融政策が潜在的に引き締め方向に傾くことが、往々にして世界の流動性の蛇口に影響する。短期的には、デレバレッジ(過剰な借入の解消)リスクと資金の再配分が併存し、大型株指数(マーケット全体)は様子見ムードの中でレンジ(持ち合い)推移を維持する可能性がある。$BTC
#BOJ #Inflation #MacroEconomics
81
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinancePick
閲覧回数 3.4M
164,454人が討論中
2
#EarningsSeason
閲覧回数 5.5M
26,848人が討論中
3
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
閲覧回数 761
24人が討論中
4
#BitmineAdds10452ETH
閲覧回数 9,255
213人が討論中
5
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
閲覧回数 7,265
197人が討論中
6
#OCCUrgesCommunityBanksToEnterStablecoinPayments
閲覧回数 7,216
125人が討論中
7
#RippleWinsFullApprovalAsNationalTrustBank
閲覧回数 6,634
130人が討論中
8
#AkashSelectsSolanaAsMigrationTarget
閲覧回数 4,083
61人が討論中
9
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
閲覧回数 261
17人が討論中
10
#AnthropicTTMRevenueGrewAbout1200%
閲覧回数 59,096
597人が討論中