

#azure
azure
閲覧回数 56,515
68人が討論中
注目
最新

成長するAIへの警戒感をなお浮き彫りにした、穏やかな反落 👇
決算発表後、マイクロソフト株は1.24%下落して522.94ドルとなった。ただ、この反応は市場全体の反応からうかがえるほど正当化されるものではないように見えた。Azureのクラウド収益は引き続き加速しており、同社はフリーキャッシュフローのすべてをAIインフラに振り向けたわけでもない。
{spot}(MSFTBUSDT)
マイクロソフトは企業向けAIで最も有利な立場にある企業の一つと広く見なされているため、この下落は重要だ。投資家はAI構築の資本集約的な側面に反発し、キャッシュフローの規律や、AI機能が顧客支出の拡大につながっている明確な証拠をより重視しているようだ。Azureの成長軌道と設備投資に関する説明が、当面の重要な試金石となる。
$MSFTB $MSFT $MSFT.US #CoinVahini #Microsoft #Azure #AISpending
成長するAIへの警戒感をなお浮き彫りにした、穏やかな反落 👇
決算発表後、マイクロソフト株は1.24%下落して522.94ドルとなった。ただ、この反応は市場全体の反応からうかがえるほど正当化されるものではないように見えた。Azureのクラウド収益は引き続き加速しており、同社はフリーキャッシュフローのすべてをAIインフラに振り向けたわけでもない。
マイクロソフトは企業向けAIで最も有利な立場にある企業の一つと広く見なされているため、この下落は重要だ。投資家はAI構築の資本集約的な側面に反発し、キャッシュフローの規律や、AI機能が顧客支出の拡大につながっている明確な証拠をより重視しているようだ。Azureの成長軌道と設備投資に関する説明が、当面の重要な試金石となる。
$MSFTB $MSFT $MSFT .US #CoinVahini #Microsoft #Azure #AISpending
4
#MicrosoftSharesRise6%AfterHours
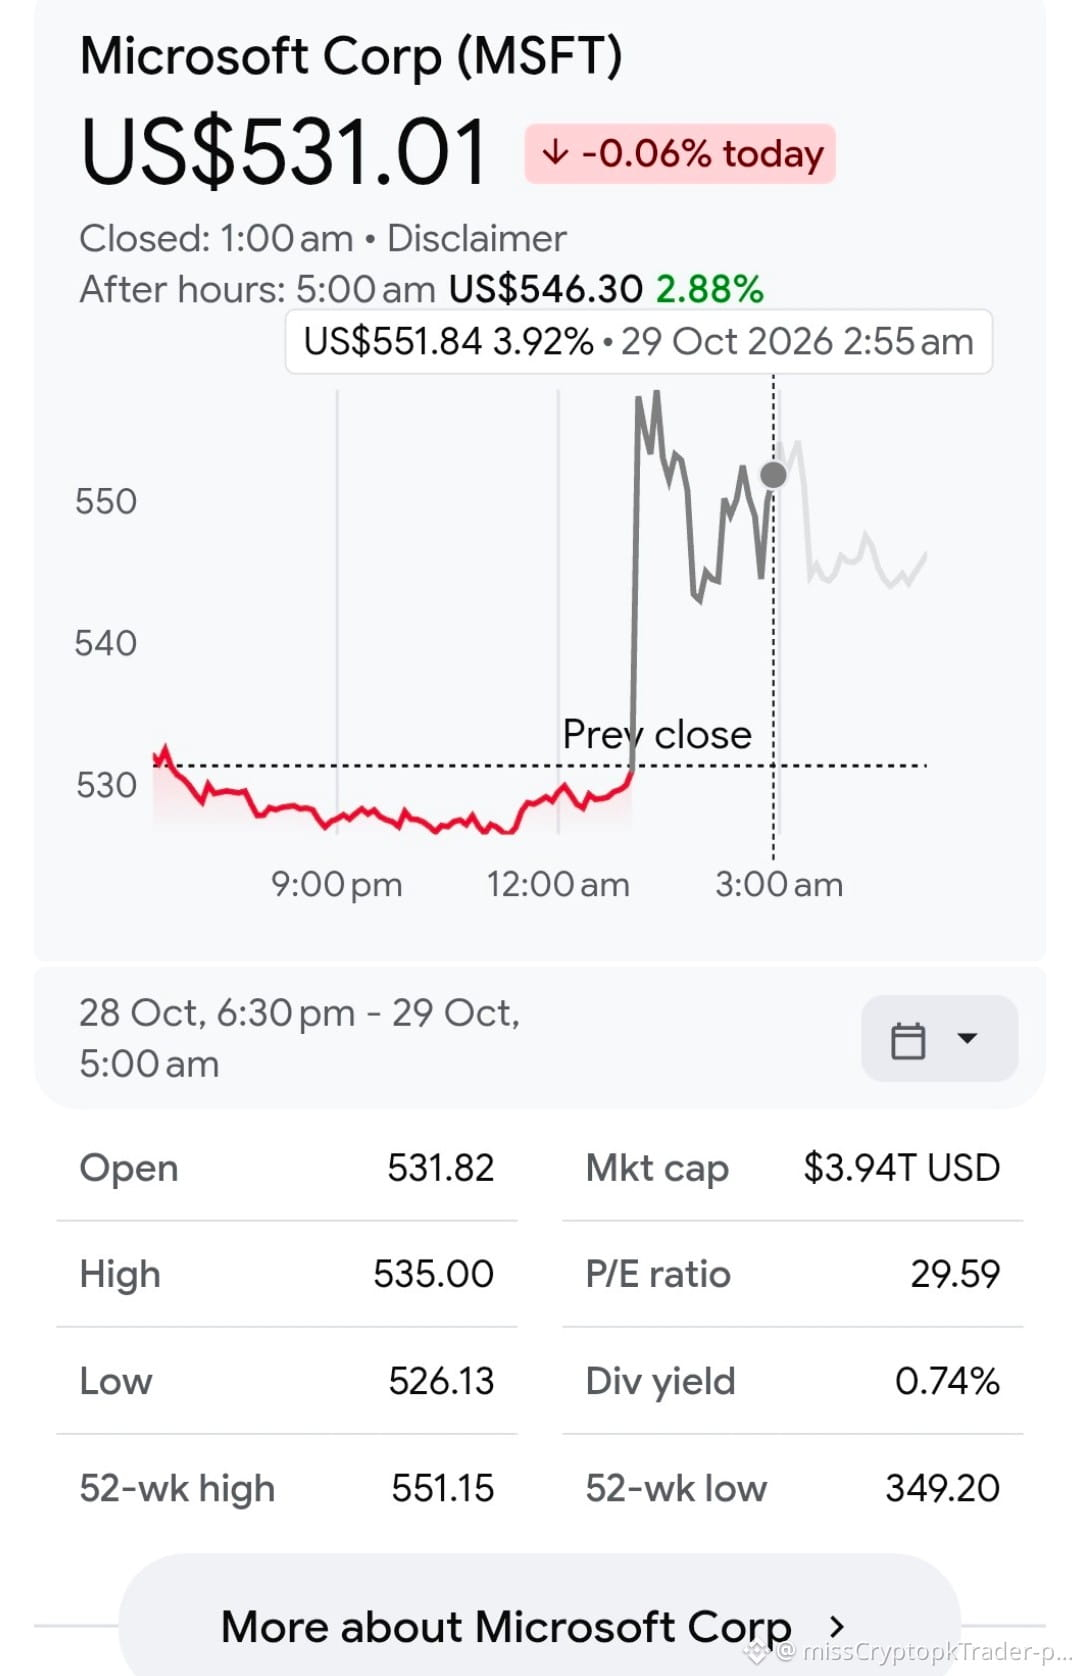
🚨 Microsoft $MSFT は時間外取引で6%急騰!
Q1 2027:売上高 $92.28B、前年比+19%(予想$90.6Bを上回る) | EPS $4.89(予想$4.73を上回る) | 純利益 $36.6B、+32%
🔥 Azure $33.17B、前年比+48%(予想44-45%を上回る)— AI需要が急拡大
💰 設備投資 $45.2B(懸念されていた額より$5B少ない) + FCF $18.6B(予想を$10B上回る)
通常取引終値 $531.01 -0.06% → 時間外 $546.30 → 高値$550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
{future}(MSFTUSDT)
#MicrosoftSharesRise6%AfterHours
🚨 Microsoft $MSFT は時間外取引で6%急騰!
Q1 2027:売上高 $92.28B、前年比+19%(予想$90.6Bを上回る) | EPS $4.89(予想$4.73を上回る) | 純利益 $36.6B、+32%
🔥 Azure $33.17B、前年比+48%(予想44-45%を上回る)— AI需要が急拡大
💰 設備投資 $45.2B(懸念されていた額より$5B少ない) + FCF $18.6B(予想を$10B上回る)
通常取引終値 $531.01 -0.06% → 時間外 $546.30 → 高値$550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
1
68

·
--
ブリッシュ
マイクロソフトの四半期売上高は923億ドルで、前年同期比19%増。Azureは48%成長し、マイクロソフトクラウドの売上高は639億ドルに達した。商業契約の受注残高はさらに6770億ドルへと拡大した。
一方、Windows OEMおよびデバイスの売上高は22%急減し、Xboxコンテンツの売上高も2%減少した。マイクロソフトはAIで利益を上げられることを証明したが、ますます計算能力を売るインフラ企業のようになっている。消費者向け事業が縮小し続けるなら、これは変革の成功なのか、それとも自ら中核事業を手放しているのか?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
{spot}(MSFTBUSDT)
マイクロソフトの四半期売上高は923億ドルで、前年同期比19%増。Azureは48%成長し、マイクロソフトクラウドの売上高は639億ドルに達した。商業契約の受注残高はさらに6770億ドルへと拡大した。
一方、Windows OEMおよびデバイスの売上高は22%急減し、Xboxコンテンツの売上高も2%減少した。マイクロソフトはAIで利益を上げられることを証明したが、ますます計算能力を売るインフラ企業のようになっている。消費者向け事業が縮小し続けるなら、これは変革の成功なのか、それとも自ら中核事業を手放しているのか?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
一方、Windows OEMおよびデバイスの売上高は22%急減し、Xboxコンテンツの売上高も2%減少した。マイクロソフトはAIで利益を上げられることを証明したが、ますます計算能力を売るインフラ企業のようになっている。消費者向け事業が縮小し続けるなら、これは変革の成功なのか、それとも自ら中核事業を手放しているのか?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
王小神:
微软云和Azure增速很亮,但消费端在掉。市场现在更在意这门算力生意能不能持续兑现。
2
1
276
·
--
Microsoftの決算、Azureが48%成長同じ夜、大手2社、明暗が分かれた。
Microsoft株は時間外取引で数ポイント上昇した。
数字は非常に力強い。1株当たり利益は4.89ドル、売上高は902.8億ドルで前年同期比19%増、いずれも市場予想を上回った。なかでも重要なAzureは48%成長し、四半期売上高は330億ドルを超えた。
これほどの規模でありながら、成長率が5割近いなんて、正直ちょっと驚異的だ。
もちろん、資金も猛烈な勢いで投じている。四半期の設備投資は450億ドルを超え、前年同期比で3割増。フリーキャッシュフローも27%減の約186億ドルとなった。
それなのに、なぜ市場は批判しないの?
投じた資金が、どう収益につながるのか見えているからだ。Azureの成長率が、その道筋を示している。投資家は、今日の利益が少し減ることは受け入れられる。明日の売上高の伸びが描けているなら。
Microsoftの決算、Azureが48%成長
同じ夜、大手2社、明暗が分かれた。
Microsoft株は時間外取引で数ポイント上昇した。
数字は非常に力強い。1株当たり利益は4.89ドル、売上高は902.8億ドルで前年同期比19%増、いずれも市場予想を上回った。なかでも重要なAzureは48%成長し、四半期売上高は330億ドルを超えた。
これほどの規模でありながら、成長率が5割近いなんて、正直ちょっと驚異的だ。
もちろん、資金も猛烈な勢いで投じている。四半期の設備投資は450億ドルを超え、前年同期比で3割増。フリーキャッシュフローも27%減の約186億ドルとなった。
それなのに、なぜ市場は批判しないの?
投じた資金が、どう収益につながるのか見えているからだ。Azureの成長率が、その道筋を示している。投資家は、今日の利益が少し減ることは受け入れられる。明日の売上高の伸びが描けているなら。
28

·
--
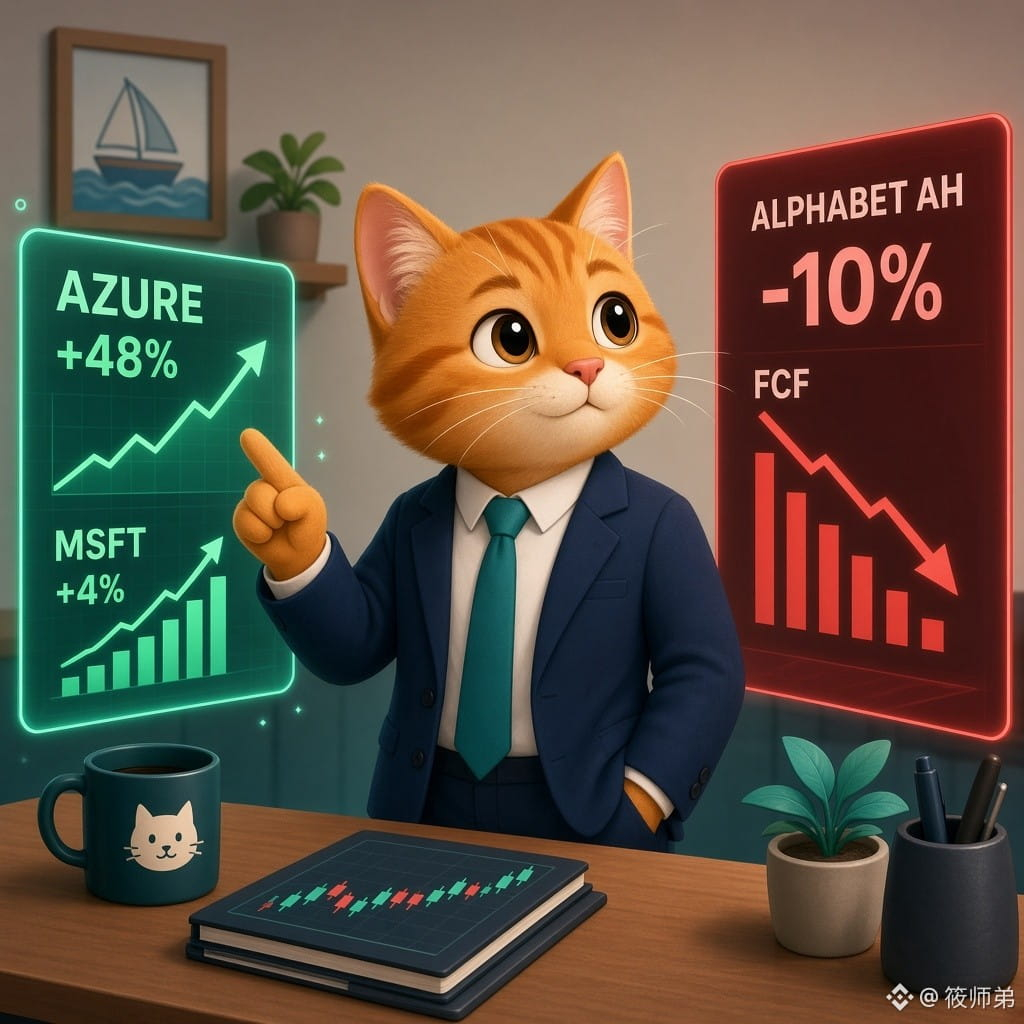
マイクロソフト決算、予想上回る:Azure急伸48%、時間外で約4%高
マイクロソフトの公式発表およびCNBC/ロイターによると、FY27第1四半期の売上高は923億ドルで前年比19%増(予想は約907億ドル)、調整後EPSは4.89ドルと予想の4.73ドルを上回った。Azureの売上高は331億7,000万ドルで48%増となり、初めてドルベースで開示され、最大の単一事業となった。マイクロソフトクラウドは639億ドルで30%増。商業RPOは73%増の6,770億ドル。第2四半期の売上高見通しは960億~971億ドル、Azureの為替一定ベースの成長率は約49~50%。設備投資とファイナンスリースは452億ドル(予想の約507億ドルを下回る)。FCFはプラスを維持したものの、前年比27%減の186億ドル。Alphabetは時間外で10%超下落し、FCFは約マイナス91億ドルだった。
【見解】
同じようにAI計算能力へ巨額の資金を投じるなか、マイクロソフトはAzureの成長率とプラスを維持したフリーキャッシュフローで「AIは資金を燃やすだけ」という懸念に応えた。一方、Alphabetは売上高の未達とキャッシュフローに足を引っ張られた。ハイパースケーラー間の差が広がり始めている。設備投資を売上高に転換できると証明した企業は、再評価されるだろう。
【機会/リスク】
Azureの見通し達成、第2四半期の設備投資加速、サードパーティーの生産能力増強の遅れに注目。計算能力関連銘柄は「需要が供給を依然上回る」との見方を織り込んでいる。AIをめぐる見方の分化がリスク選好を通じて$BTCに及ぼす影響にも注目。FCFが引き続き圧迫されることや、債務による資金調達が本格化した後にバリュエーションがさらに低下することがリスクとなる。
マイクロソフトはAzureの成長率でAI投資の収益化を証明しました。あなたはクラウド企業と半導体株、どちらをより信頼しますか?
#微软财报 #Azure #AI基建 $BTC $RENDER
参考情報であり、投資助言を構成するものではありません。
マイクロソフト決算、予想上回る:Azure急伸48%、時間外で約4%高
マイクロソフトの公式発表およびCNBC/ロイターによると、FY27第1四半期の売上高は923億ドルで前年比19%増(予想は約907億ドル)、調整後EPSは4.89ドルと予想の4.73ドルを上回った。Azureの売上高は331億7,000万ドルで48%増となり、初めてドルベースで開示され、最大の単一事業となった。マイクロソフトクラウドは639億ドルで30%増。商業RPOは73%増の6,770億ドル。第2四半期の売上高見通しは960億~971億ドル、Azureの為替一定ベースの成長率は約49~50%。設備投資とファイナンスリースは452億ドル(予想の約507億ドルを下回る)。FCFはプラスを維持したものの、前年比27%減の186億ドル。Alphabetは時間外で10%超下落し、FCFは約マイナス91億ドルだった。
【見解】
同じようにAI計算能力へ巨額の資金を投じるなか、マイクロソフトはAzureの成長率とプラスを維持したフリーキャッシュフローで「AIは資金を燃やすだけ」という懸念に応えた。一方、Alphabetは売上高の未達とキャッシュフローに足を引っ張られた。ハイパースケーラー間の差が広がり始めている。設備投資を売上高に転換できると証明した企業は、再評価されるだろう。
【機会/リスク】
Azureの見通し達成、第2四半期の設備投資加速、サードパーティーの生産能力増強の遅れに注目。計算能力関連銘柄は「需要が供給を依然上回る」との見方を織り込んでいる。AIをめぐる見方の分化がリスク選好を通じて$BTC に及ぼす影響にも注目。FCFが引き続き圧迫されることや、債務による資金調達が本格化した後にバリュエーションがさらに低下することがリスクとなる。
マイクロソフトはAzureの成長率でAI投資の収益化を証明しました。あなたはクラウド企業と半導体株、どちらをより信頼しますか?
#微软财报 #Azure #AI基建 $BTC $RENDER
参考情報であり、投資助言を構成するものではありません。
1
·
--
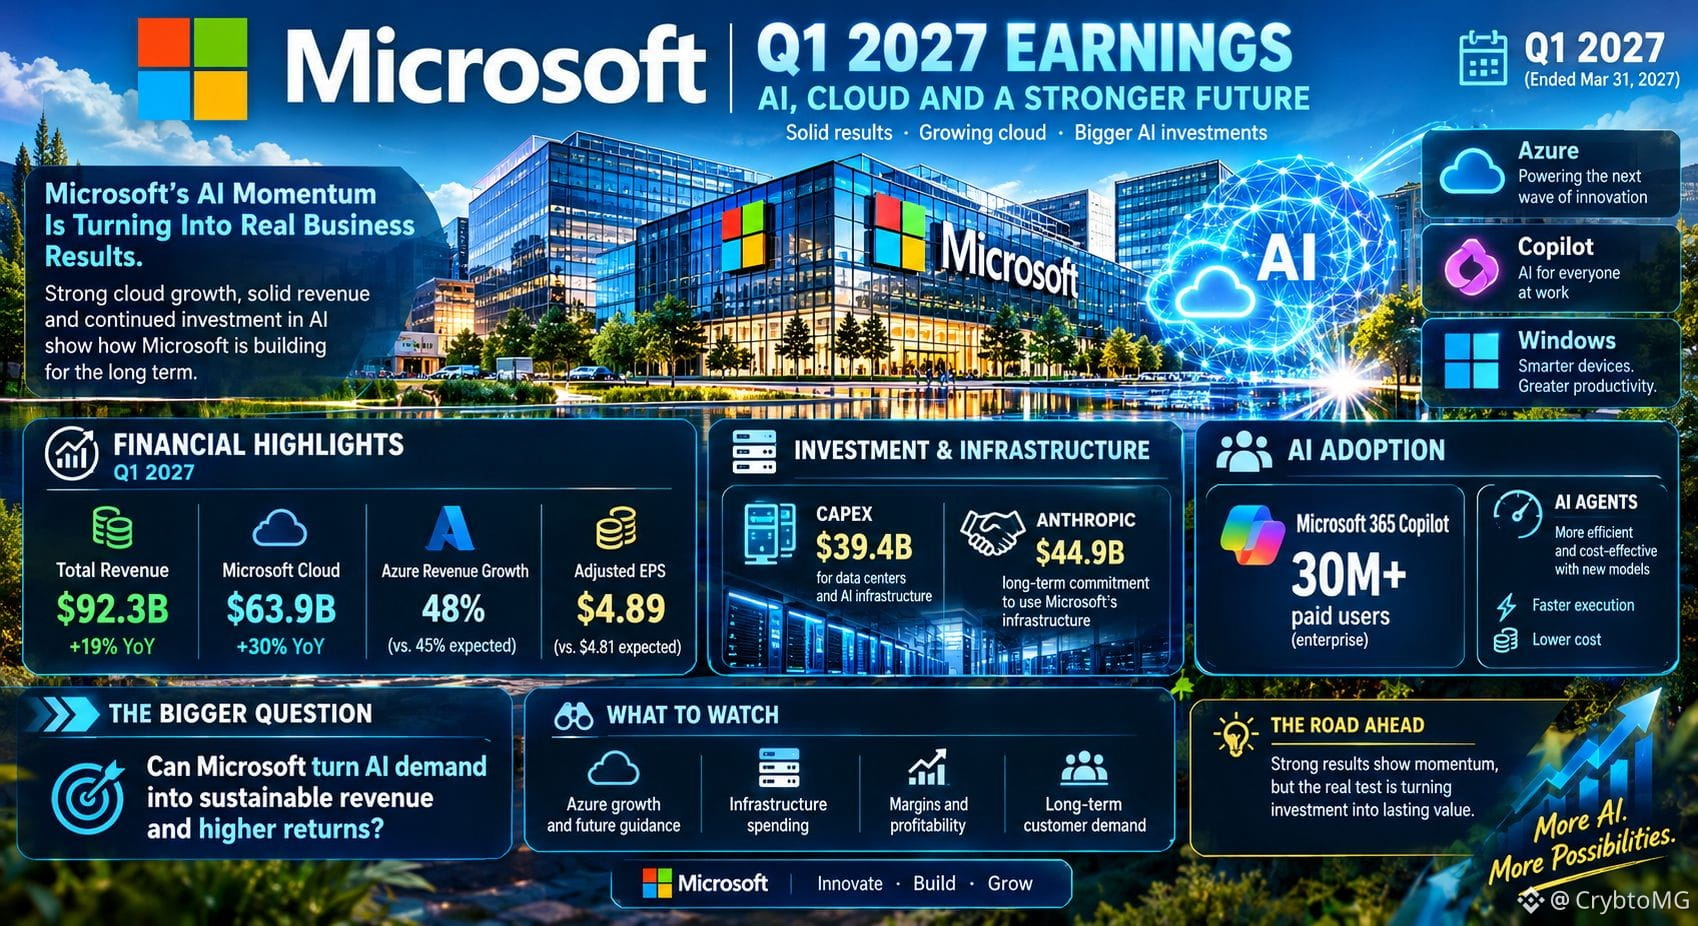
MicrosoftのAI成長は本物。しかし、長期的なリターンを実現できるのか?
Microsoftの最新決算は、クラウドおよびAIサービスへの強い需要を示しています。
📊 総売上高:923億ドル、前年同期比19%増
☁️ Microsoft Cloud:639億ドル、30%増
⚙️ Azure:売上高の成長率が48%に加速
💰 調整後EPS:4.89ドル
より注目すべきなのは、データセンターやAIインフラに多額の投資を続けながら、Microsoftがこの需要をいかに持続可能なリターンにつなげるかです。
Anthropicによる長期的なインフラ投資の約束も、コンピューティング能力への需要の大きさを浮き彫りにしています。
しかし、売上高の力強い成長は全体像の一部にすぎません。投資コスト、利益率、そして将来の顧客需要も重要です。
AIの長期的な成功にとって、より重要なのはどちらでしょうか。成長の加速、それとも投資収益率の向上?
#Microsoft #Aİ #Azure
1
102
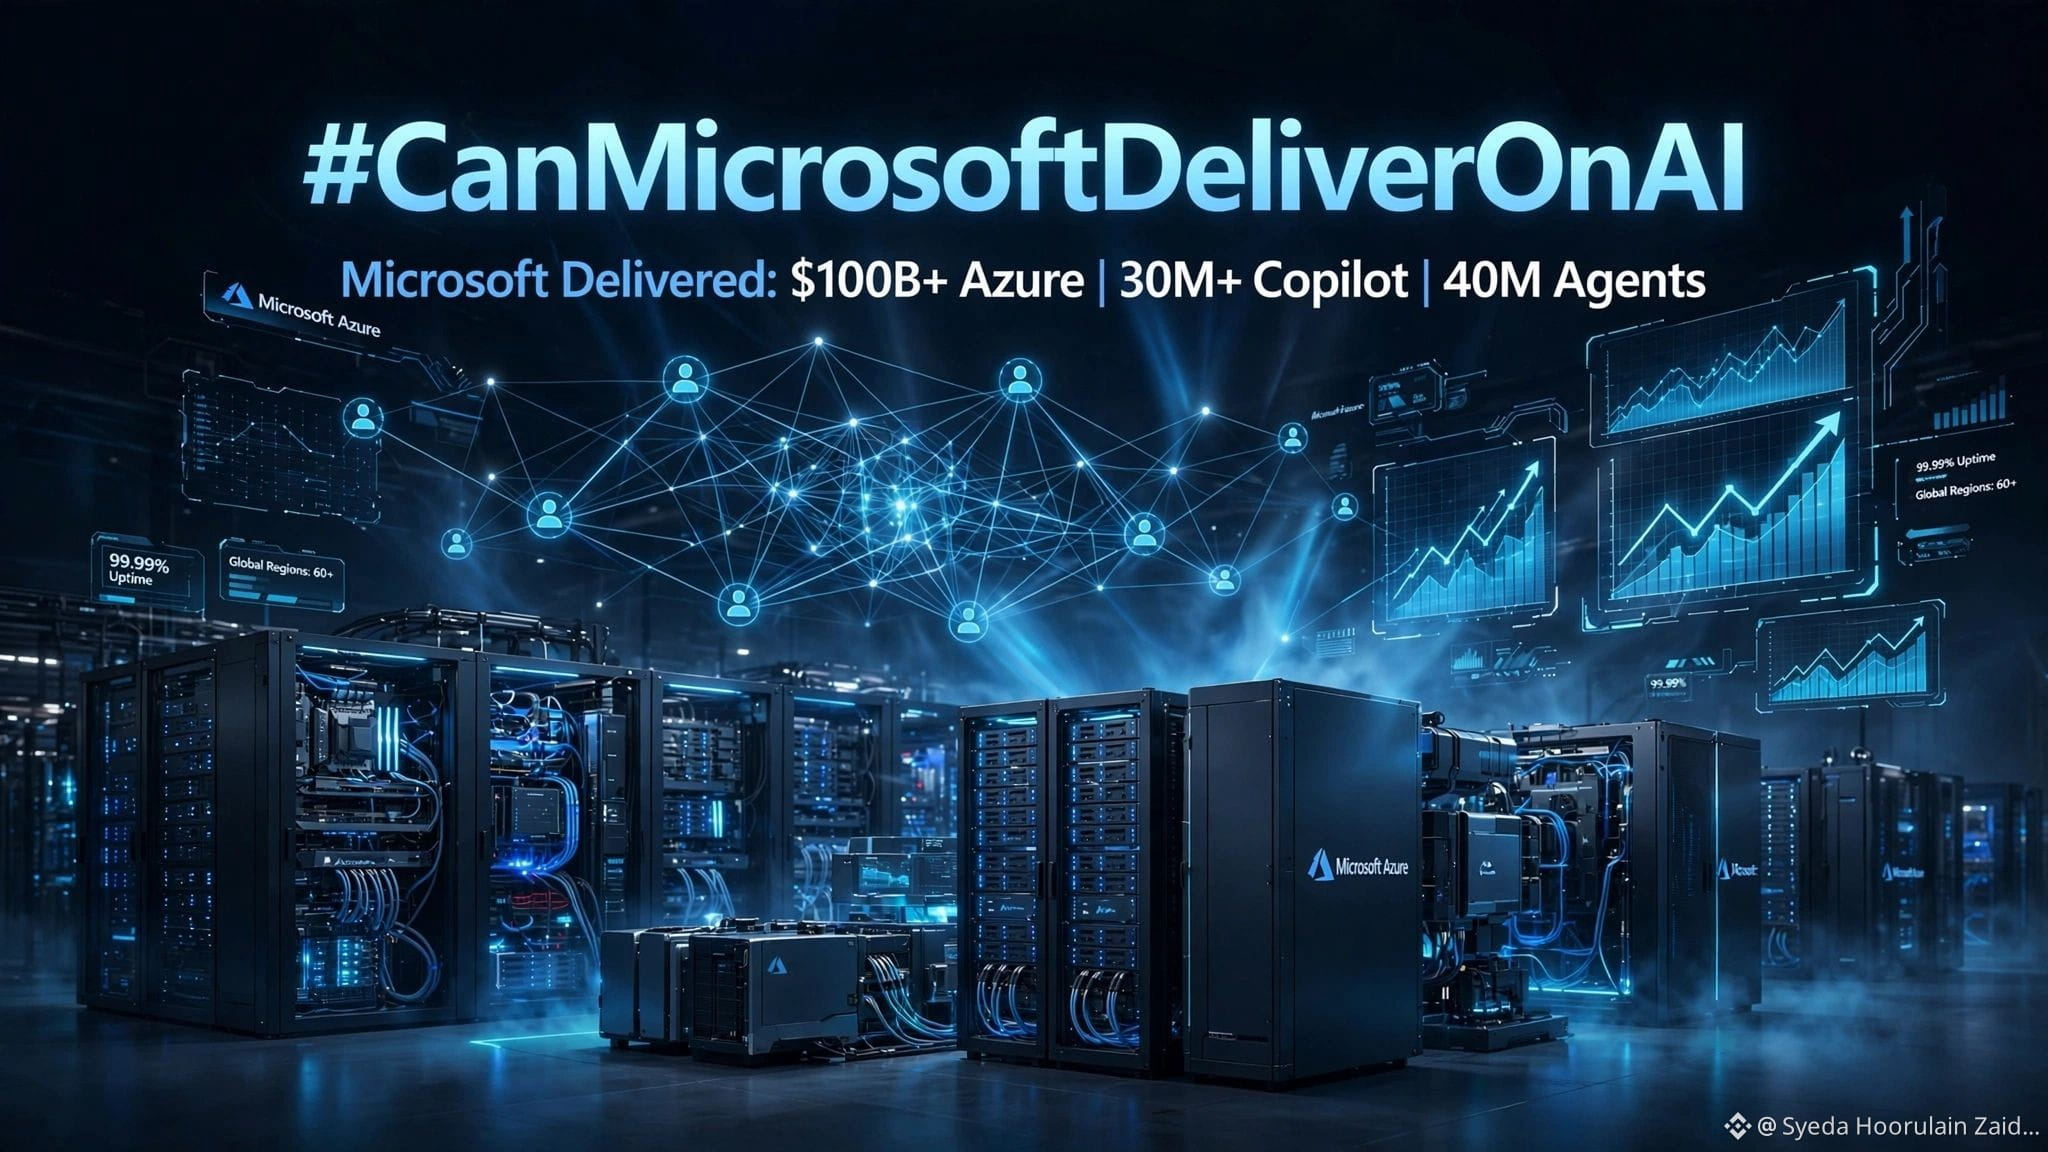
#CanMicrosoftDeliverOnAI
誰もがAIの過熱ぶりを議論している間に、Microsoftは実績を出しました。
🔹 Azureの年間売上高は*1,000億ドル超*に到達、それでも供給は追いつかない
🔹 *有料Copilotユーザーは3,000万人超*、四半期ごとに倍増
🔹 60日間で*Agent 365上に4,000万以上のAIエージェント*を構築
🔹 独自の最先端モデル――MAI-Voice、MAI-Thinking、そしてMaia 200チップ
🔹 世界各地のAI向け巨大工場に*800億ドル超を投資*
Microsoftはもはや、単なるAI投資家ではありません。AI経済全体を支えるインフラ層なのです。
*私たち暗号資産業界にとって、なぜ重要なのか?*
Microsoftが成果を出せば、AIトークンも後に続きます。コンピューティング、エージェント、データへの需要は現実のものです。$FET 、$TAO 、$RENDER 、$AKT。
問いは#CanMicrosoftDeliverOnAI でした。
答えは、すでに実現している、です。
あなたはどう賭けますか――次に成果を出すのはAI暗号資産でしょうか?
#Microsoft #Azure #AgenticAI

like, share , follow
送り主:Syeda Hoorulain Zaidi
1
175
·
--
本人確認中
#微软财报能否兑现ai红利
6780億ドルの受注が玄関先に積み上がっているが、マイクロソフトは収益を得る前に「門を造る」必要がある
マイクロソフトのAIブームの恩恵を最も確かな形で示す証拠は、損益計算書ではなく、多くの人が見落としている数字、商業上の残存履行義務(RPO)にある。
前四半期末時点で、マイクロソフトのRPOは6780億ドルに達し、前年同期比84%増、前四半期比で約510億ドル増となった。さらに重要なのは、今四半期に前四半期比で増加したRPOはすべて、米国の大手基盤モデル企業以外の顧客によるものだと同社が明言したことだ。これは、受注の伸びがもはやOpenAIなど少数の超大口顧客に大きく依存しているのではなく、従来型企業によるクラウド移行、データプラットフォームの刷新、モデル推論、エージェントアプリケーションが新たな需要源になりつつあることを意味する。
しかし、RPOは売上高ではない。「契約はすでに締結されているが、まだ提供されていない」金額だ。マイクロソフトは、これらの受注を売上に変えるために、計算能力を備えた設備を整える必要がある。同社はデータセンターの容量を四半期あたり約1ギガワットのペースで増強しており、2年以内に全体の計算能力を倍増させることを目指している。バンク・オブ・アメリカは、Azureの成長が6780億ドルの受注残を売上へと転換していると指摘している。
「AIの恩恵が実現するかどうか」の最終的な答えは、「設備を稼働させる速度」と「受注を売上に転換するペース」の競争にかかっている。今四半期にAzureの成長率47.7%を達成できれば、この競争が計画どおりに進んでいることを示す。設備のボトルネックによってガイダンスを下回れば、6780億ドルの受注は帳簿上の慰めにすぎない。
$MSFT #RPO #受注残 #設備のボトルネック #Azure
风中浪客:
6780亿刀……先看能不能收到钱吧
1
1
6.7k
本人確認中
#CanMicrosoftDeliverOnAI
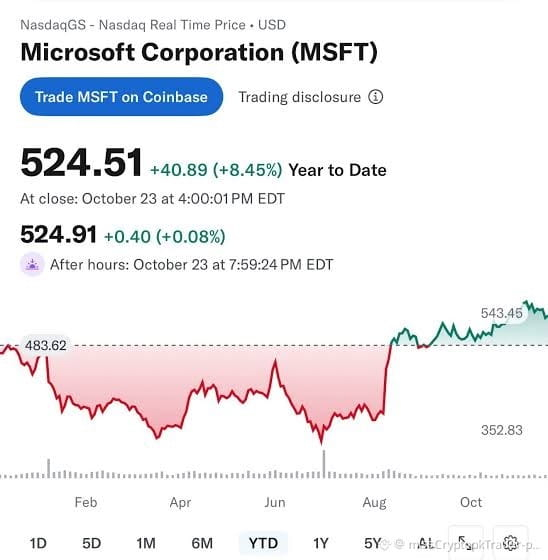
🚨 MSFT 年初来 +8.45% 🚀 MicrosoftはAIで期待に応えられるか?決算発表は10月28日!
終値:$524.51(年初来+$40.89)|時間外取引 $524.91
年初来安値 483.62 → 現在 543.46(最高値)
Azureの成長率見通し45%、設備投資500億ドル超、Copilot 3,000万席
コンセンサス予想:EPS $4.71、売上高 $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
#CanMicrosoftDeliverOnAI
🚨 MSFT 年初来 +8.45% 🚀 MicrosoftはAIで期待に応えられるか?決算発表は10月28日!
終値:$524.51(年初来+$40.89)|時間外取引 $524.91
年初来安値 483.62 → 現在 543.46(最高値)
Azureの成長率見通し45%、設備投資500億ドル超、Copilot 3,000万席
コンセンサス予想:EPS $4.71、売上高 $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
🚨 MSFT 年初来 +8.45% 🚀 MicrosoftはAIで期待に応えられるか?決算発表は10月28日!
終値:$524.51(年初来+$40.89)|時間外取引 $524.91
年初来安値 483.62 → 現在 543.46(最高値)
Azureの成長率見通し45%、設備投資500億ドル超、Copilot 3,000万席
コンセンサス予想:EPS $4.71、売上高 $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
2
742
·
--
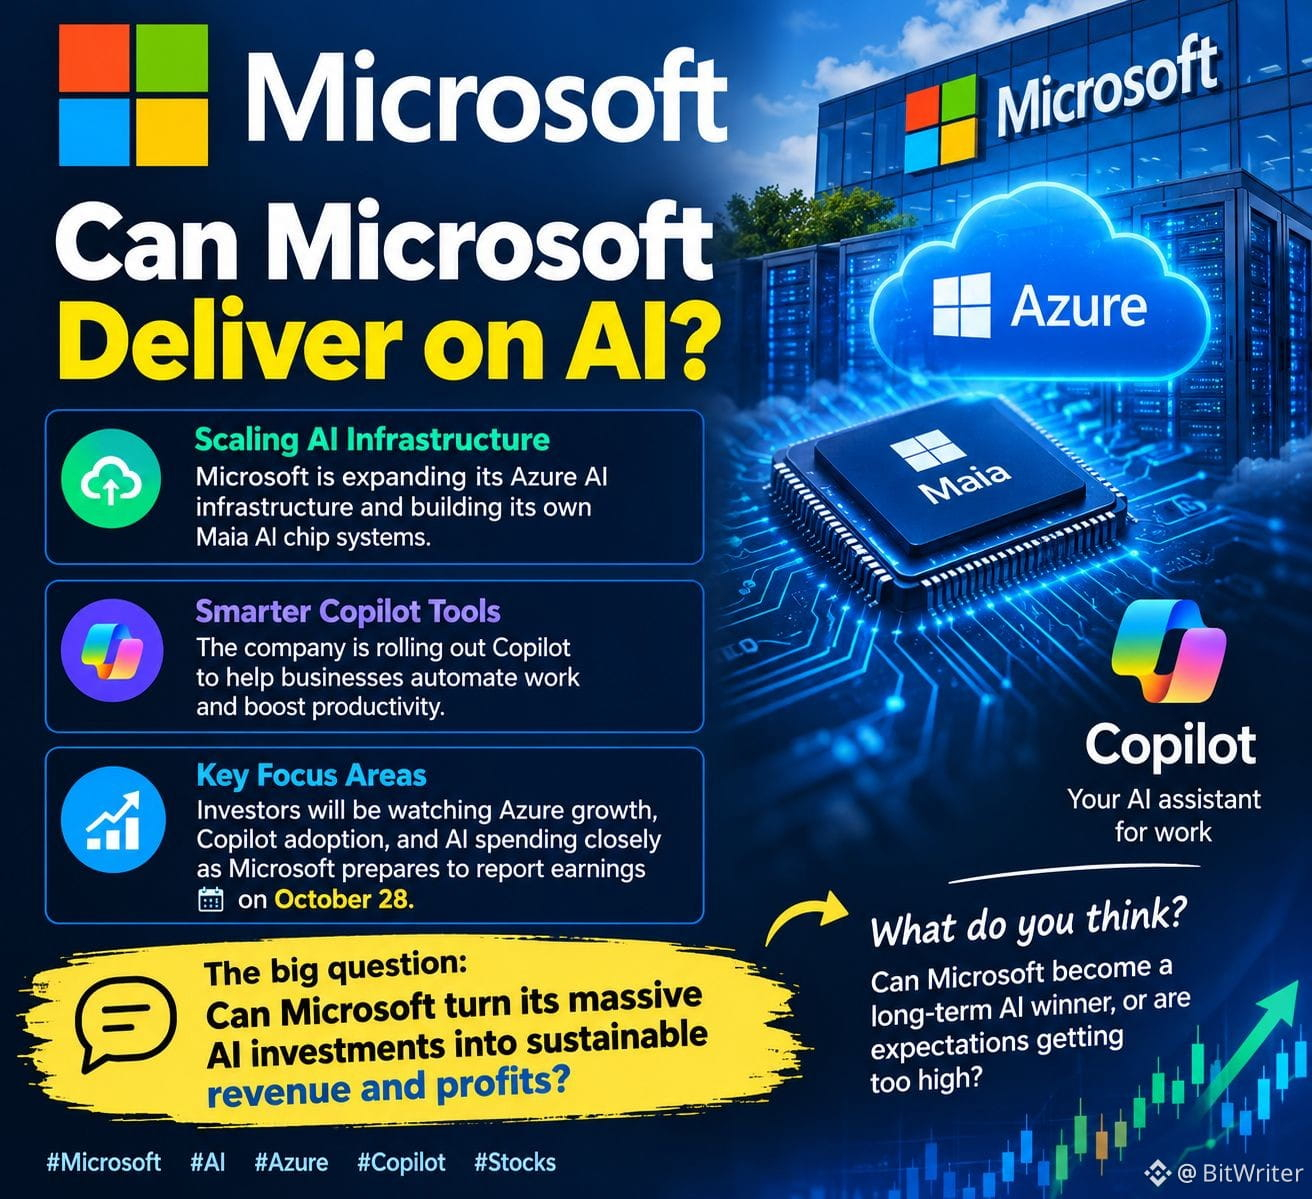
#CanMicrosoftDeliverOnAI マイクロソフトはAIで成果を上げられるか? 🤖📈
マイクロソフトはAIへの取り組みを強化し、Azure AIインフラを拡充するとともに、企業の業務自動化を支援する、より高性能なCopilotツールを開発しています。最新の計画には、自社製Maia AIチップシステムの拡大も含まれています。
🚨 大きな疑問は、巨額のAI投資を持続可能な収益と利益につなげられるかどうかです。
マイクロソフトが10月28日に決算を発表するにあたり、投資家はAzureの成長、Copilotの導入状況、AI関連支出を注意深く見守るでしょう。
💬 どう思いますか?マイクロソフトは長期的にAIの勝者になれるでしょうか。それとも期待が高まりすぎているでしょうか?
#Microsoft #AI #Azure
1
31
本人確認中
#canmicrosoftdeliveronai
🚨 Microsoft、AIへの500億ドル投資の試練に直面:Azureはウォール街が求める利益を生み出せるか?
Microsoft($MSFT )は10月28日に四半期決算を発表する。投資家は、人工知能ブームにおける最大級の試練の一つに備えている。
同社の四半期売上高は約906億ドル、1株当たり利益は約4.71ドルと予想されている。しかし、本当の焦点はAzureだ。世界中の企業やAIアプリケーションを支える、Microsoftのクラウドプラットフォームである。
📊 投資家が注目する3つの数字:
• 906億ドル:予想される四半期売上高。
• 45%:経営陣が以前に示した見通しによると、為替変動の影響を除いたAzureの前年同期比成長率の予想。
• 500億ドル超:リースの再分類による影響を含む、Microsoftの予想四半期設備投資額。
⚠️ 課題はますます明らかになっている。AI需要は急増しているが、データセンター、先端チップ、コンピューティングインフラには莫大な費用がかかる。
投資家は、Azureの成長とCopilotの有料利用の拡大によって、こうした投資を正当化できるだけの追加売上高とキャッシュフローを生み出せる証拠を求めている。
Microsoftは新たな報告体系のもと、Azureの売上高を金額ベースでより詳しく開示する予定だ。これにより、市場は同社のクラウド事業をより明確に把握できるようになる。
重要なのは、もはやAIが成長しているかどうかだけではない。利益率を犠牲にすることなく、その成長を持続可能な利益に変えられるかどうかだ。
#Microsoft #Azure #artificialintelligence
The _Trading _Geek:
🔥 Great Post! 📈 Join my “CHAT ROOM” 📌 for FREE Trading Insights, LONG & SHORT Setups, and Market Updates 🎯🚀 Find it pinned at the top of my "PROFILE "👑 Tap “JOIN NOW” and stay connected with the community for upcoming market opportunities! ⚡Hope To See You There Bro !😇👇
Click Here To Join "CHAT ROOM"
1
1
7
7k
·
--
MicrosoftのAIへの賭け:リターンはコストに見合うのか?
Microsoftは10月28日に2027年度第1四半期の決算を発表します。注目すべき疑問は一つ。AIを支えるインフラの構築コストに、AI関連の収益は追いつけるのでしょうか?
私が注目している点はこちらです。
🔹 Azureの成長:アナリストはクラウド需要が堅調に推移すると予想しており、為替変動の影響を除いた成長率は約45%と見込んでいます。
🔹 設備投資:MicrosoftはAIインフラの拡充に伴い、四半期の設備投資額が500億ドルを超えると予想しています。
🔹 キャッシュフローとリターン:売上高の伸びは重要ですが、こうした投資が持続可能な財務リターンを生み出せるという証拠も、投資家には必要です。
私の見方:Microsoftは高まるAI需要の恩恵を受けるうえで有利な立場にあるようですが、実行力が極めて重要になります。投資によるリターンを上回るペースで支出が増えるなら、売上高の伸びだけでは十分とは言えないかもしれません。
今回の決算発表は、AI需要が持続的な事業価値につながっているかを見極める重要な試金石となるでしょう。
あなたにとってより重要なのは、Azureの成長加速ですか?それともMicrosoftのAI投資から得られるリターンの向上ですか?
$MSFT
#Microsoft #Aİ #Azure #EarningsSeason
1
16
·
--
#CanMicrosoftDeliverOnAI
誰もがAI設備投資について話していますが、Microsoftは実際に収益を示しています。
強気材料:
✅ Azureの年間売上高が1,000億ドルを突破(前年比+41%)— 初めての達成
✅ Copilotの有料シート数が3,000万以上に— 企業での導入は現実のもので、 hype ではありません
✅ 2026年度第4四半期:売上高900億ドル、利益358億ドル(+31%)— AIはすでに収益を生んでいます
✅ 決算発表は10月28日 — 市場予想:売上高907.5億ドル、Azureの成長率は44〜47%の見込み
弱気材料:
⚠️ 設備投資が桁外れ:前四半期は410億ドル、次の四半期は500億ドル超を見込む
⚠️ AzureのAI成長の約50%はOpenAI由来にすぎない — 集中リスク
⚠️ AI基盤の構築により、フリーキャッシュフローは2028年までに670億ドルから143億ドルへ減少する見込み 2a69be3538f8
ウォール街が問うているのは、ただ一つ。2026年の1,750億ドル超のインフラ投資を、クラウドの成長で正当化できるのか?
私の見解:Microsoftは今、AIの投資収益率を証明している唯一のビッグテック企業です。明日、Azureの成長率が46%を超えれば、暗号資産のAIトークンを含め、AI市場全体を押し上げるでしょう。
あなたはどう予想しますか?MSFTは市場予想を上回る?それとも下回る?
#CanMicrosoftDeliverOnAI #MSFT #AI #Azure #Crypto #Binance
1
103
·
--
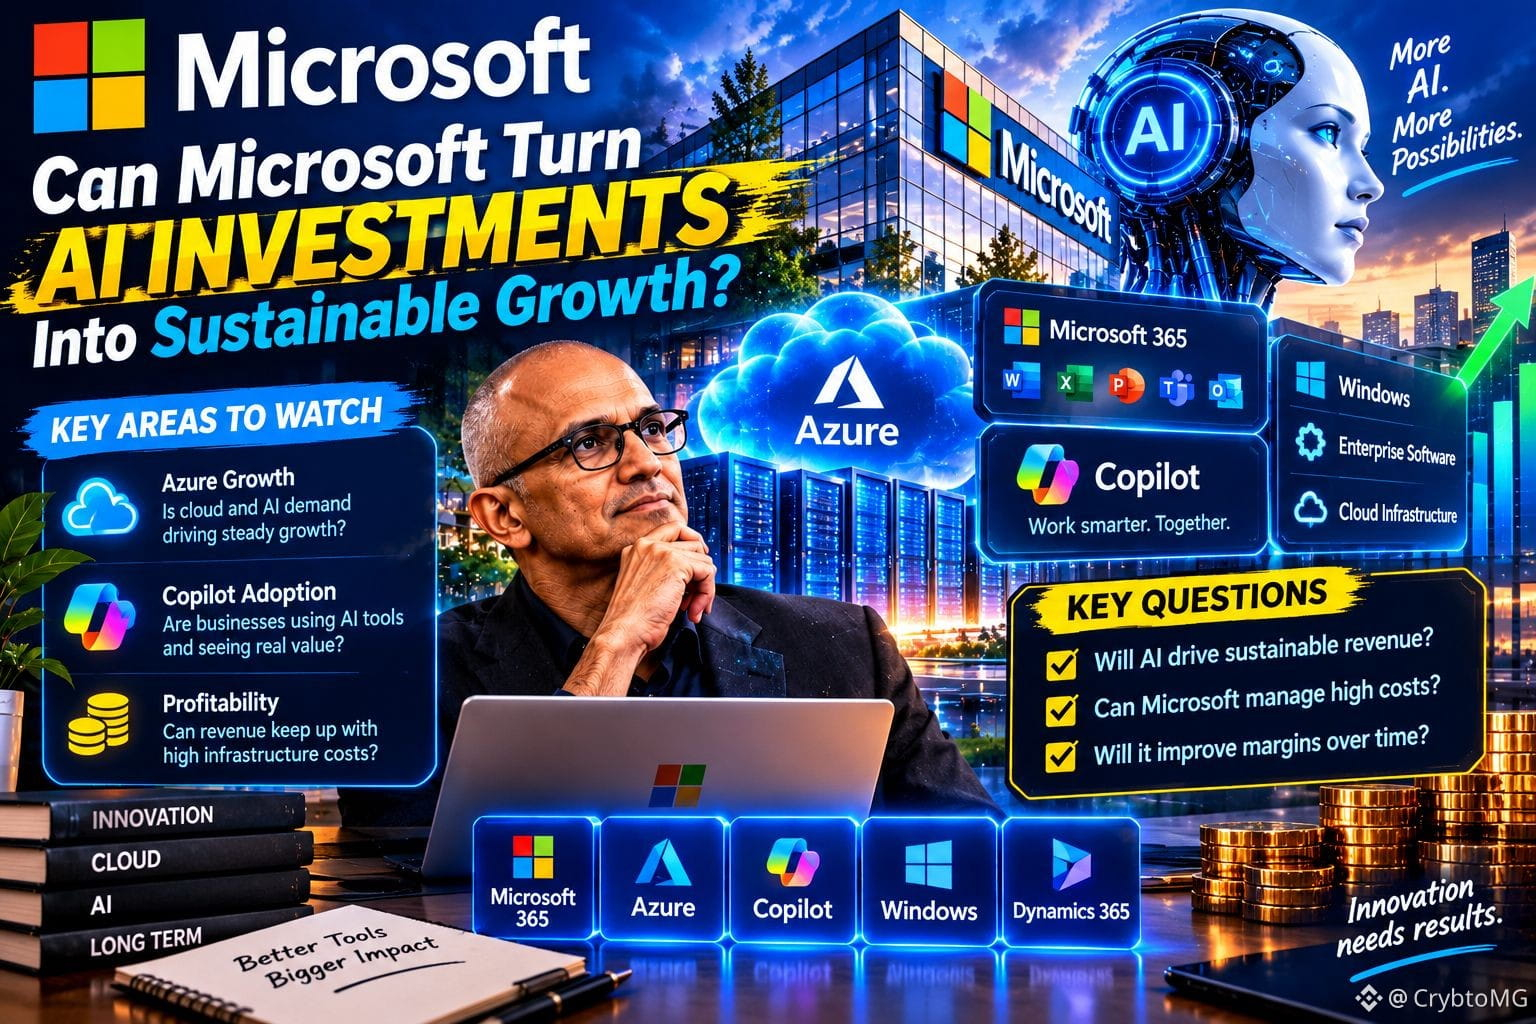
Microsoft AI:大規模な投資は持続可能な成長を生み出せるか?
AIインフラの構築には多額の費用がかかります。それを収益性の高い事業に変えることこそが、本当の課題です。
Microsoftには強みがあります。Microsoft 365、Azure、Windows、エンタープライズソフトウェアを通じて、すでに企業にサービスを提供していることです。これにより、既存顧客にAIツールを届ける方法がいくつもあります。
しかし、販売網があるだけでは十分ではありません。
AI戦略が長期的な価値を生み出すには、次の3つが重要です。
☁️ Azureの成長:AIコンピューティングへの需要は、持続的なクラウド収益につながっているでしょうか?
🤖 Copilotの導入:企業はAIツールを日常的に利用し、測定可能な生産性向上を実感しているでしょうか?
📊 収益性:データセンター、半導体、エネルギー、モデル開発への支出を正当化できるほど、AI関連の収益を伸ばせるでしょうか?
重要なのは、企業にAIへの関心を持たせることと、長期にわたって対価を払いたいと思える製品を作ることの違いです。
Microsoftは、あらゆるAI競争に勝つ必要はありません。AI製品を実用的で、広く利用され、経済的に持続可能なものにする必要があります。
長期的に最も重要になるのは、Microsoftの既存顧客基盤でしょうか。それとも、AIインフラのコストを抑える能力でしょうか?
#Microsoft #MicrosoftAI #Aİ #Azure
1
2
·
--
MicrosoftのAI戦略:巨額投資は本当の成果につながるのか?
MicrosoftはAIに数十億ドルを投じていますが、本当の課題は、その支出を持続的な事業成長につなげることです。
☁️ チャンス:クラウドコンピューティングの需要拡大とAIの普及が、Microsoftの長期的な事業を支える可能性があります。
⚠️ リスク:競争は激しく、インフラコストも高額です。また、これらの投資が大きなリターンを生むまでには時間がかかるかもしれません。
私にとって重要なのは、MicrosoftがAIにいくら投じているかだけではありません。その投資が事業に長期的な価値をもたらすかどうかです。
MicrosoftのAI戦略を評価するうえで、あなたが最も重視するのは何ですか?Azureの成長、AIの普及、それとも収益性でしょうか?
#Microsoft #MSFT #Aİ #Azure
1
3
·
--
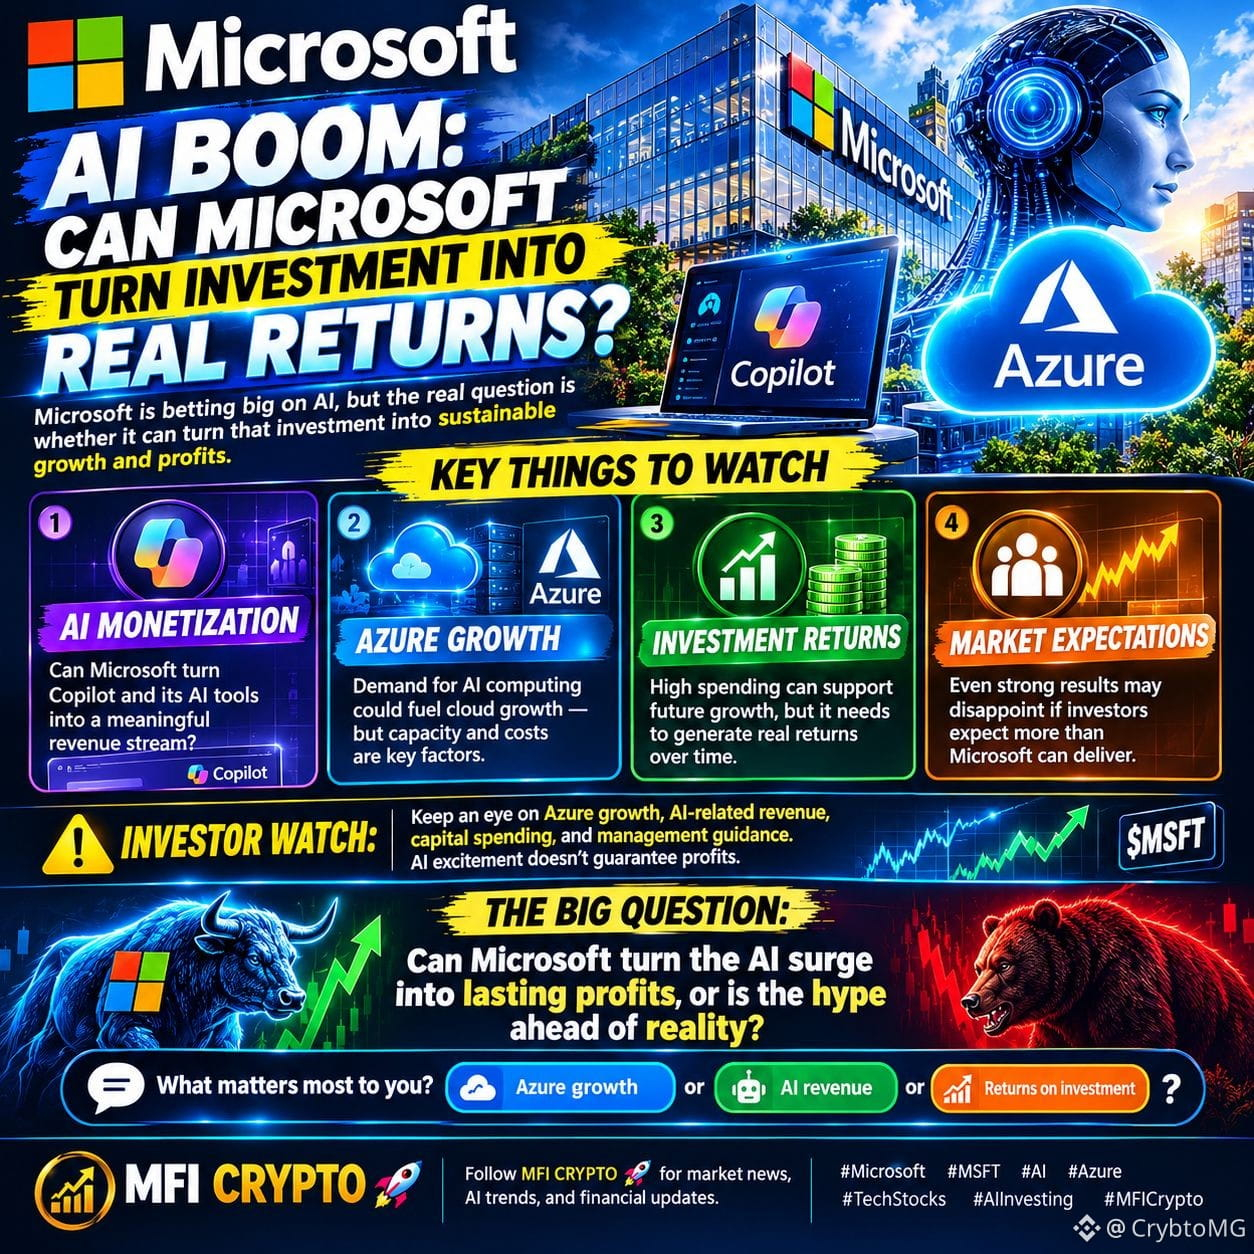
MicrosoftのAI戦略:投資を長期的な価値につなげる
Microsoft($MSFT)はAIに多額の投資をしていますが、重要なのは、その支出を持続的な事業成長にどれだけ効果的につなげられるかです。
注目すべき点は次の3つです。
☁️ Azureの成長:AIコンピューティングへの需要は、クラウド事業の継続的な成長につながっているでしょうか?
🤖 AIの収益化:Copilotやその他のAIツールは、Microsoftにとって大きな収益を生み出しているでしょうか?
📊 投資収益:AIインフラの構築・運用コストに見合うだけの収益増加や生産性向上を実現できるでしょうか?
需要の強さだけでは、全体像は見えてきません。投資家は、供給能力の制約や運用コスト、経営陣の見通しも考慮する必要があります。
より重要な問いは、AIの導入が拡大するかどうかだけではありません。Microsoftがその導入を、長期にわたる確かな業績につなげられるかどうかです。
MicrosoftのAI戦略を評価するうえで、最も重要なのは何でしょうか。Azureの成長、AI関連の収益、それとも投資収益率でしょうか?
#Microsoft #Aİ #Azure #Tech
1
8
·
--
弱気相場
🔥 $MSFT - マイクロソフトが500まで到達!次に何が起きる? 🔥
マイクロソフトはAzureの上昇で499.32という大きな数値を記録し、現在は486.48に位置しています。強気派が完全に主導権を握っています!
質問です:
❓ MSFTは500を突破して520まで上昇するでしょうか?
❓ それとも跳ね返されて470を再テストするでしょうか?
⚠️ あなたの予想を下に書き込んでください!
✅ 強気なら「🖥️ MSFT BULL」とコメント!
🔻 弱気なら「📉 MSFT BEAR」とコメント!
クラウド戦争が激化中!👇
#MSFT #BinanceSquare #CryptoPoll #TechStocks #Azure
マイクロソフトはAzureの上昇で499.32という大きな数値を記録し、現在は486.48に位置しています。強気派が完全に主導権を握っています!
質問です:
❓ MSFTは500を突破して520まで上昇するでしょうか?
❓ それとも跳ね返されて470を再テストするでしょうか?
⚠️ あなたの予想を下に書き込んでください!
✅ 強気なら「🖥️ MSFT BULL」とコメント!
🔻 弱気なら「📉 MSFT BEAR」とコメント!
クラウド戦争が激化中!👇
#MSFT #BinanceSquare #CryptoPoll #TechStocks #Azure
17
·
--
$MSFT — クラウドの成長は依然として重要
テクノロジーセクターの一部が圧力を受けるなか、マイクロソフトは好調なクラウド事業の業績で際立ちました。発表されたAzureの売上高は48%増加し、AI関連の需要が実際の事業成長を支え得ることを示しました。
しかし、ファンダメンタルズが好調だからといって、株価が明日必ず上昇するとは限りません。
売買方針:ブレイクアウトが確認できたらロング。
チェックリスト:
- 直近で確認されたレジスタンスを価格が上抜ける。
- 上昇に伴って出来高が増加する。
- リテスト時にブレイクアウト水準を維持する。
- ナスダック全体の環境が急激に悪化しない。
無効化条件:ブレイクアウトに失敗し、その後、回復した水準を下回って終値をつける。
好決算なら必ずすぐに上昇すると思い込むのではなく、強さが確認されてから買うことを好みます。
#Microsoft #MSFT #Azure #AIStocksWhatNew #stockmarket
3
40
·
--
ブリッシュ
🚀 #CanMicrosoftDeliverOnAI?
$MSFTB AI投資を成長につなげている! 🤖📈
MicrosoftはAI競争で大きな一手を打っています。しかし、巨額のインフラ支出を、持続可能な長期的利益へとつなげられるでしょうか?
🔥 主なポイント:
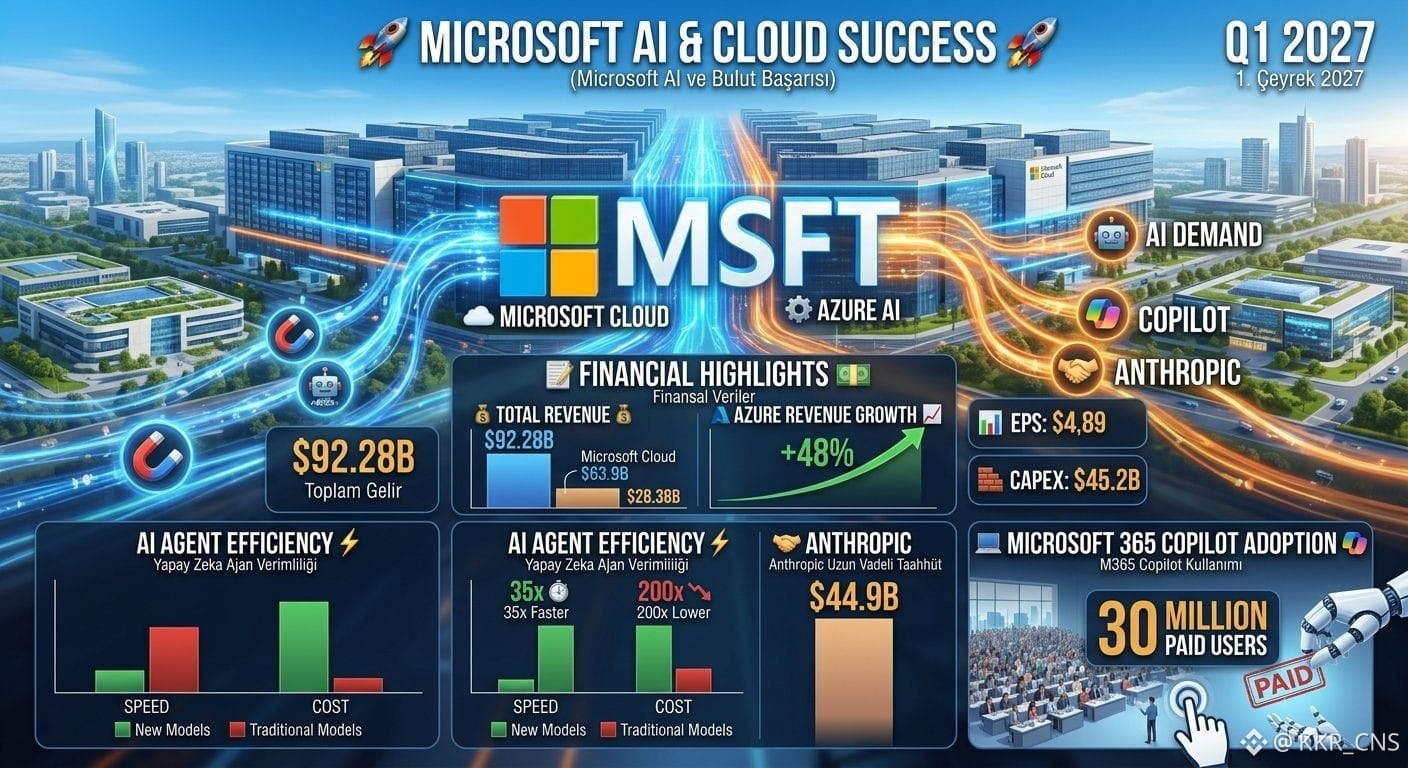
💰 総売上高 922.8億ドル
☁️ Microsoft Cloudの売上高 639億ドル、前年比30%増
⚡ AI需要に後押しされ、Azureは48%成長
📊 EPSは4.89ドル、市場予想を上回る
🏗️ インフラに452億ドルの設備投資
🤖 AIを活用した効率化により、生産性がさらに向上し、運営コストが削減される可能性があります。
🎯 大きな問い:MicrosoftはAIの勢いを維持し、企業需要を収益化し、巨額の投資から持続可能なリターンを生み出せるでしょうか?
AIはもはや未来の概念にとどまらず、大きなビジネスチャンスになりつつあります。しかし、勝者を決めるのは、実行力、競争、そしてインフラコストです。
💬 $MSFTの今後をどう見ていますか?
📈 さらに上昇するでしょうか?それとも期待が高まりすぎているでしょうか?
👇 ぜひ意見を聞かせてください!
$MSFT $SNXX $XPIN
{spot}(MSFTBUSDT)
{etf_us}(SNXX.ETF)
{alpha}(560xd955c9ba56fb1ab30e34766e252a97ccce3d31a6)
#Microsoft #AI #Azure #ArtificialIntelligence
🚀 #CanMicrosoftDeliverOnAI?
$MSFTB AI投資を成長につなげている! 🤖📈
MicrosoftはAI競争で大きな一手を打っています。しかし、巨額のインフラ支出を、持続可能な長期的利益へとつなげられるでしょうか?
🔥 主なポイント:
💰 総売上高 922.8億ドル
☁️ Microsoft Cloudの売上高 639億ドル、前年比30%増
⚡ AI需要に後押しされ、Azureは48%成長
📊 EPSは4.89ドル、市場予想を上回る
🏗️ インフラに452億ドルの設備投資
🤖 AIを活用した効率化により、生産性がさらに向上し、運営コストが削減される可能性があります。
🎯 大きな問い:MicrosoftはAIの勢いを維持し、企業需要を収益化し、巨額の投資から持続可能なリターンを生み出せるでしょうか?
AIはもはや未来の概念にとどまらず、大きなビジネスチャンスになりつつあります。しかし、勝者を決めるのは、実行力、競争、そしてインフラコストです。
💬 $MSFTの今後をどう見ていますか?
📈 さらに上昇するでしょうか?それとも期待が高まりすぎているでしょうか?
👇 ぜひ意見を聞かせてください!
$MSFT $SNXX $XPIN
#Microsoft #AI #Azure #ArtificialIntelligence
21
·
--
ブリッシュ
🚀 #CanMicrosoftDeliverOnAI ?
🤖 マイクロソフトのAI革命:次なる大きな成長機会となるか?
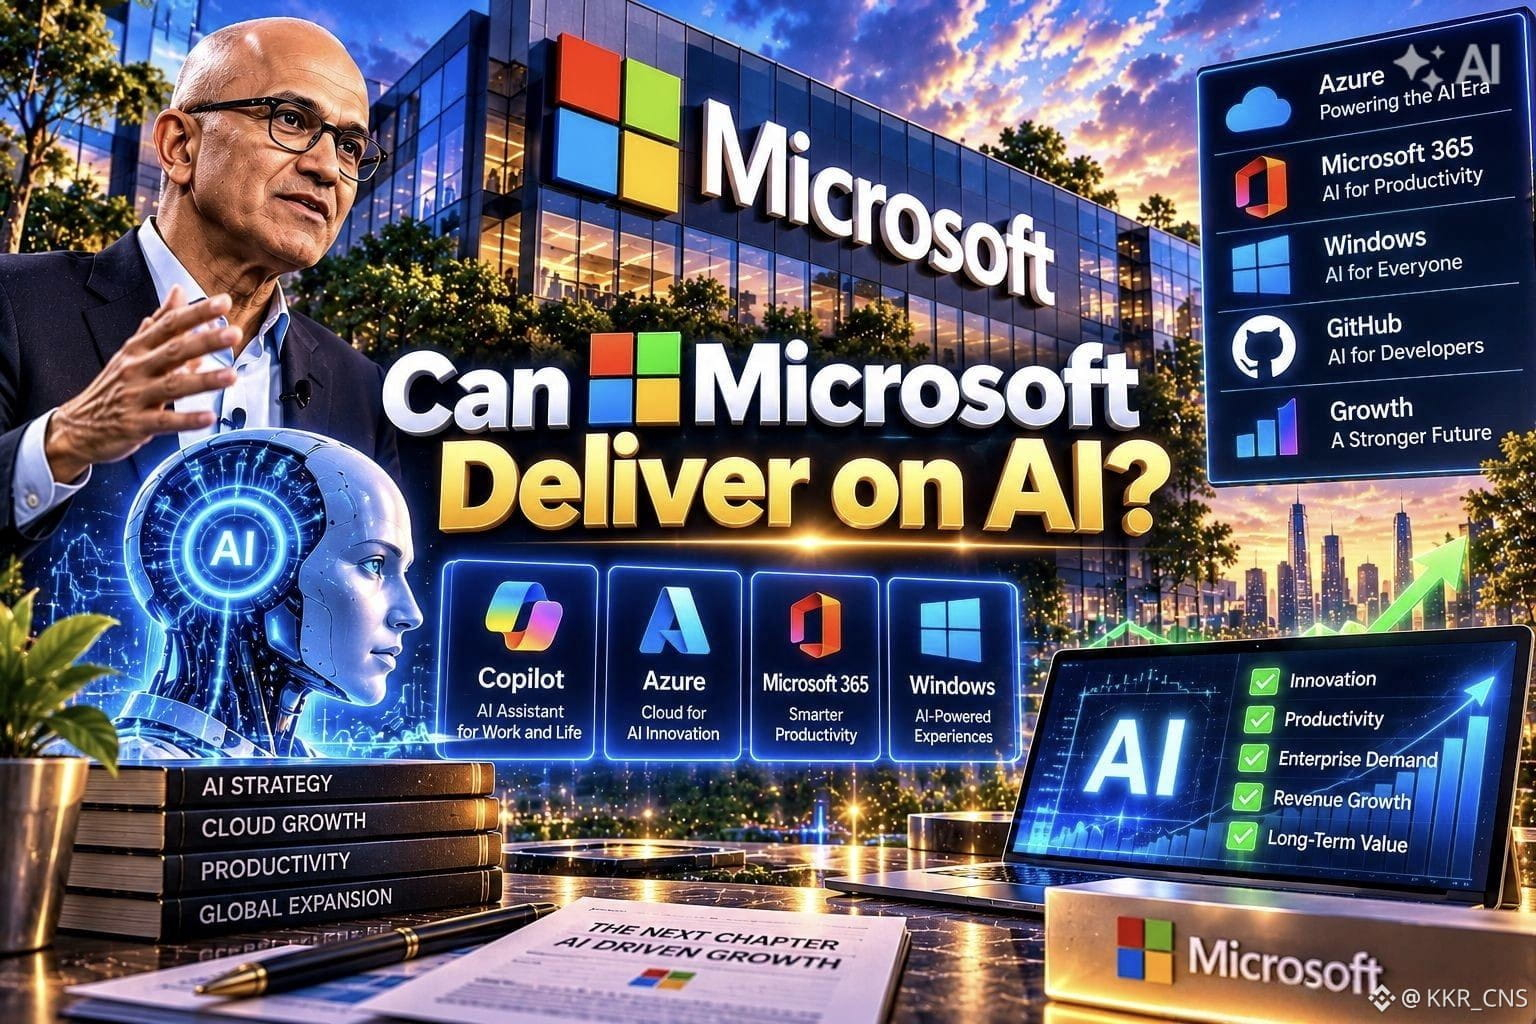
マイクロソフトは、AzureやCopilotからMicrosoft 365、Windows、GitHubまで、エコシステム全体にAIを統合しています。目標は明確です。AIをビジネスの生産性向上とデジタルトランスフォーメーションに欠かせないものにすることです。
📊 成長を牽引する可能性があるものは?
🔹 Azure:クラウドコンピューティングとAIインフラへの需要拡大。
🔹 Copilot:日々の業務にAIを活用した支援を導入。
🔹 Microsoft 365:インテリジェントなツールで生産性を向上。
🔹 GitHub:開発者がより効率的にソフトウェアを開発できるよう支援。
🔹 エンタープライズAI:企業での導入を継続的な収益につなげる。
💰 大きな課題
巨額のAI投資は大きなチャンスを生み出しますが、その支出が持続可能なリターンをもたらすかどうかは、インフラコスト、利益率、顧客需要によって決まります。
₿ 暗号資産にとって重要な理由
テクノロジー企業の好調な業績は、市場全体のリスク選好を支える可能性があります。一方、期待外れの結果やコストの上昇は、市場心理の重しとなる可能性があります。ただし、暗号資産価格は流動性や金利、ビットコイン独自の市場構造にも左右されます。
🎯 私の見解:AIブームは注目を集めますが、長期的な成功は、測定可能な収益性、収益化、そして実社会での普及にかかっています。
🔥 皆さんはどう思いますか?マイクロソフトはAI投資を持続的な成長につなげられるでしょうか。それとも、市場の期待は高まりすぎているのでしょうか?
👇 ぜひご意見をお聞かせください!
{spot}(MSFTBUSDT)
{spot}(GOOGLBUSDT)
{spot}(METABUSDT)
#Microsoft #MSFT #AI #Azure #Copilot #暗号資産市場 #ビットコイン #テクノロジー株 #市場分析
🚀 #CanMicrosoftDeliverOnAI ?
🤖 マイクロソフトのAI革命:次なる大きな成長機会となるか?
マイクロソフトは、AzureやCopilotからMicrosoft 365、Windows、GitHubまで、エコシステム全体にAIを統合しています。目標は明確です。AIをビジネスの生産性向上とデジタルトランスフォーメーションに欠かせないものにすることです。
📊 成長を牽引する可能性があるものは?
🔹 Azure:クラウドコンピューティングとAIインフラへの需要拡大。
🔹 Copilot:日々の業務にAIを活用した支援を導入。
🔹 Microsoft 365:インテリジェントなツールで生産性を向上。
🔹 GitHub:開発者がより効率的にソフトウェアを開発できるよう支援。
🔹 エンタープライズAI:企業での導入を継続的な収益につなげる。
💰 大きな課題
巨額のAI投資は大きなチャンスを生み出しますが、その支出が持続可能なリターンをもたらすかどうかは、インフラコスト、利益率、顧客需要によって決まります。
₿ 暗号資産にとって重要な理由
テクノロジー企業の好調な業績は、市場全体のリスク選好を支える可能性があります。一方、期待外れの結果やコストの上昇は、市場心理の重しとなる可能性があります。ただし、暗号資産価格は流動性や金利、ビットコイン独自の市場構造にも左右されます。
🎯 私の見解:AIブームは注目を集めますが、長期的な成功は、測定可能な収益性、収益化、そして実社会での普及にかかっています。
🔥 皆さんはどう思いますか?マイクロソフトはAI投資を持続的な成長につなげられるでしょうか。それとも、市場の期待は高まりすぎているのでしょうか?
👇 ぜひご意見をお聞かせください!
#Microsoft #MSFT #AI #Azure #Copilot #暗号資産市場 #ビットコイン #テクノロジー株 #市場分析
602
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceRestoresWithdrawalsForMultipleNetworksAndAssets
閲覧回数 687
35人が討論中
2
#BinanceRestoresWithdrawalsForEthereumNetwork&BNBSmartChain
閲覧回数 3,728
65人が討論中
3
#BinanceUpdatesProofofReservesAddresses
閲覧回数 22,094
527人が討論中
4
#BinanceToResumePhaseOneOfWithdrawals
閲覧回数 51,518
819人が討論中
5
#BinanceHadAlreadyCovered$6BofHackLoss
閲覧回数 3,359
86人が討論中
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
閲覧回数 26,129
98人が討論中
7
#BinanceSAFUFundTransferCompleted7499BTC
閲覧回数 122,212
1,699人が討論中
8
#CZDismissesClaimsBinanceHackWasPredicted
閲覧回数 17,076
331人が討論中
9
#BinanceRecovery90% of stolen assets
閲覧回数 258,040
252人が討論中
10
#YiHe:ProofOfReserves:10TokensAt100%Backing
閲覧回数 233,150
1,391人が討論中