

#amason
amason
閲覧回数 51
2人が討論中
注目
最新
本人確認中
#AnthropicTTMRevenueGrewAbout1200% における営業キャッシュフロー vs 先物市場:値上がり率上位! 🚀🚀🚀
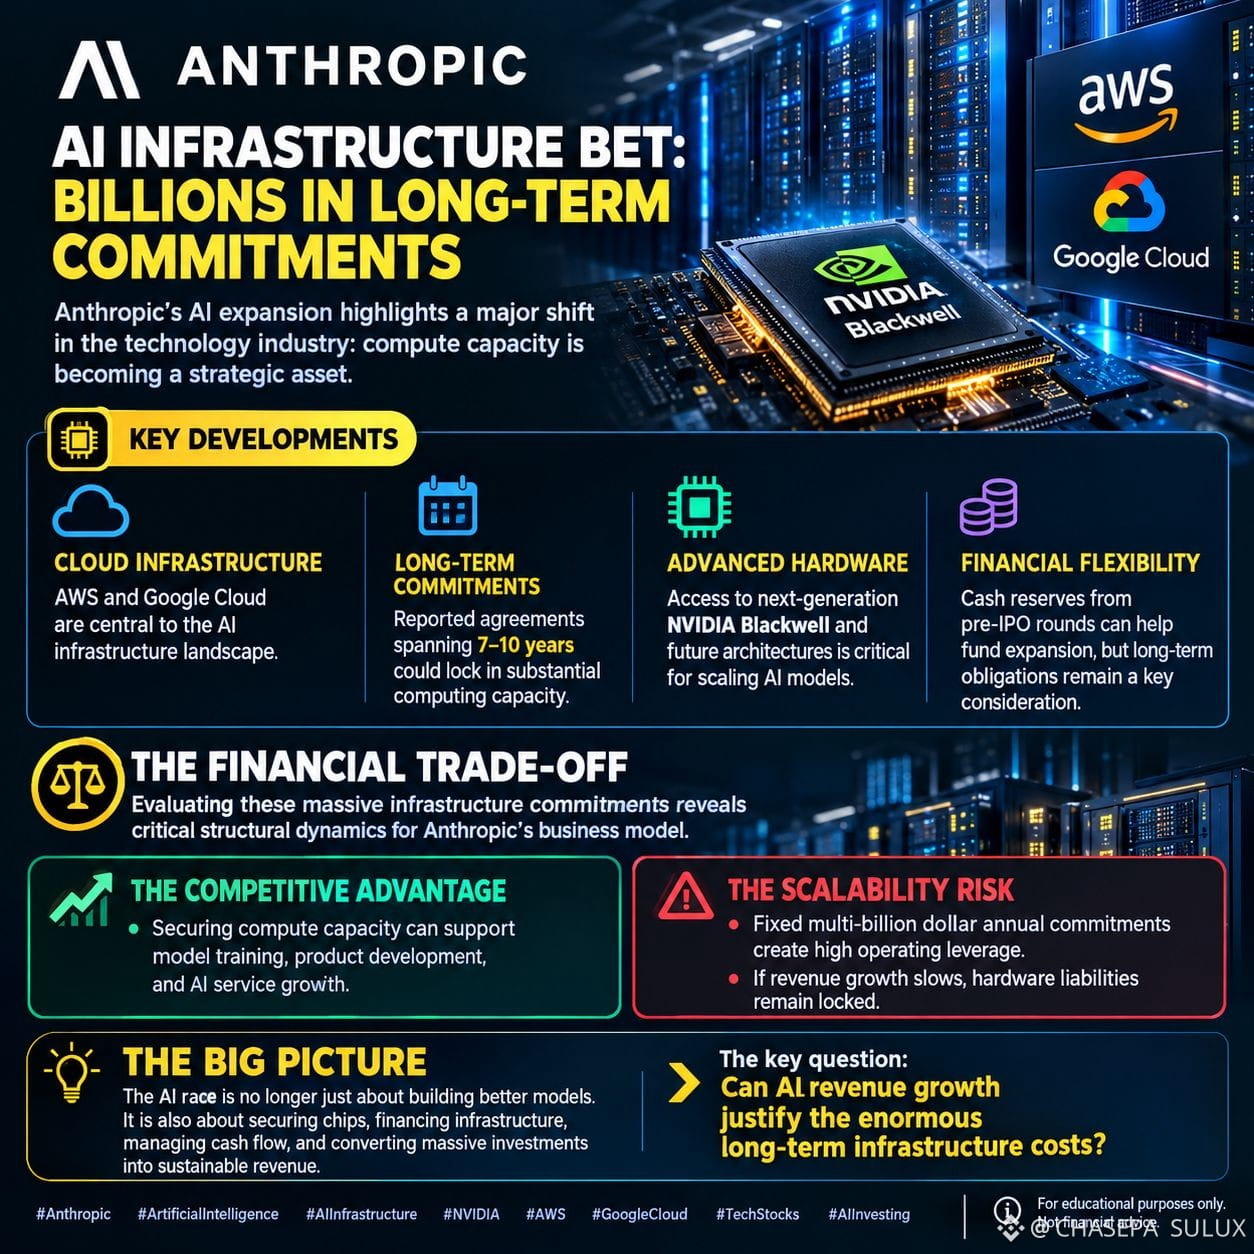
📈 アルトコイン先物で強い勢い 主要データセンター関連のコミットメント(2026年上半期)
コンピューティング支出:2026年上半期だけで、生チップの処理能力に90億ドルを支出。
営業上の余裕:IPO前の資金調達ラウンドで確保した現金準備が、当面の設備投資圧力を和らげる。
財務上のトレードオフ:営業キャッシュフロー vs. 債務
#Amason と#Google #Aws
拡張性のリスク:年間数十億ドル規模の固定コミットメントにより、高い営業レバレッジが生じる。収益の伸びが鈍化しても、ハードウェア関連の債務は固定されたままだ。
競争上の優位性:シリコンの安定した供給を確保することで、コンピューティングのボトルネックを防ぎ、Anthropicはモデルの学習速度で従来のソフトウェアプロバイダーを上回ることができる。
ご希望があれば、さらに詳しく分析できます:
ハイパースケーラーにとっての双方に利のある取引:
発行済み株式のそれぞれ>5%を保有するAmazonとGoogleは、二重の利益を得る。株式価値の上昇を享受すると同時に、Amazon Web Services(AWS)とGoogle Cloudに対するAnthropicの驚異的な4,500億ドルの長期クラウドコンピューティング契約を確保できる。[1, 2]
z生成AI分野にとって究極のストレステストとなるのが、
🔥🔥🔥Anthropic(ティッカー:ANT)の株式公開だ。Formを提出することで
期間:7~10年。
内容:解約不可のテイク・オア・ペイ方式の容量確保契約。1. マクロな企業価値評価をめぐる綱引き
2兆ドルの基準:目標とする1.5兆~2兆ドルの企業価値評価により、Anthropicは、公開市場がベンチャー企業並みの成長倍率(年換算売上高ランレートの40~60倍)を受け入れるかどうかを試している。[1, 2]
👀👀👀👀
GAAPと現金の幻想:公開市場は、半年間で807億ドルに達した純損失を平常化して評価する必要がある。そのうち724億ドルは、SAFEや転換社債の価値上昇による現金支出を伴わない会計上の調整だが、残る数十億ドルの営業上の資金流出は、従来の機関投資家の評価枠組みにとって課題となる🔥🔥🔥👀
$NVDAB
{spot}(NVDABUSDT)
$ANTHROPIC
{future}(ANTHROPICUSDT)
と$AWE
{future}(AWEUSDT)
#AnthropicTTMRevenueGrewAbout1200% における営業キャッシュフロー vs 先物市場:値上がり率上位! 🚀🚀🚀
📈 アルトコイン先物で強い勢い 主要データセンター関連のコミットメント(2026年上半期)
コンピューティング支出:2026年上半期だけで、生チップの処理能力に90億ドルを支出。
営業上の余裕:IPO前の資金調達ラウンドで確保した現金準備が、当面の設備投資圧力を和らげる。
財務上のトレードオフ:営業キャッシュフロー vs. 債務
#Amason と#Google #Aws
拡張性のリスク:年間数十億ドル規模の固定コミットメントにより、高い営業レバレッジが生じる。収益の伸びが鈍化しても、ハードウェア関連の債務は固定されたままだ。
競争上の優位性:シリコンの安定した供給を確保することで、コンピューティングのボトルネックを防ぎ、Anthropicはモデルの学習速度で従来のソフトウェアプロバイダーを上回ることができる。
ご希望があれば、さらに詳しく分析できます:
ハイパースケーラーにとっての双方に利のある取引:
発行済み株式のそれぞれ>5%を保有するAmazonとGoogleは、二重の利益を得る。株式価値の上昇を享受すると同時に、Amazon Web Services(AWS)とGoogle Cloudに対するAnthropicの驚異的な4,500億ドルの長期クラウドコンピューティング契約を確保できる。[1, 2]
z生成AI分野にとって究極のストレステストとなるのが、
🔥🔥🔥Anthropic(ティッカー:ANT)の株式公開だ。Formを提出することで
期間:7~10年。
内容:解約不可のテイク・オア・ペイ方式の容量確保契約。1. マクロな企業価値評価をめぐる綱引き
2兆ドルの基準:目標とする1.5兆~2兆ドルの企業価値評価により、Anthropicは、公開市場がベンチャー企業並みの成長倍率(年換算売上高ランレートの40~60倍)を受け入れるかどうかを試している。[1, 2]
👀👀👀👀
GAAPと現金の幻想:公開市場は、半年間で807億ドルに達した純損失を平常化して評価する必要がある。そのうち724億ドルは、SAFEや転換社債の価値上昇による現金支出を伴わない会計上の調整だが、残る数十億ドルの営業上の資金流出は、従来の機関投資家の評価枠組みにとって課題となる🔥🔥🔥👀
$NVDAB
$ANTHROPIC
と$AWE
1
165
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceToResumePhaseOneOfWithdrawals
閲覧回数 1,525
118人が討論中
2
#BinanceHadAlreadyCovered$6BofHackLoss
閲覧回数 820
26人が討論中
3
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
閲覧回数 4,367
39人が討論中
4
#BinanceSAFUFundTransferCompleted7499BTC
閲覧回数 65,632
1,153人が討論中
5
#CZDismissesClaimsBinanceHackWasPredicted
閲覧回数 0
1人が討論中
6
#BinanceRecovery90% of stolen assets
閲覧回数 188,208
210人が討論中
7
#YiHe:ProofOfReserves:10TokensAt100%Backing
閲覧回数 170,695
1,002人が討論中
8
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
閲覧回数 59,880
631人が討論中
9
#B14gReportsUnauthorizedTransferOfAbout97MCORE
閲覧回数 3,127
92人が討論中
10
#USSpotETHETFsPost23StraightDaysOfNetOutflows
閲覧回数 3,733
99人が討論中