

#copilot
copilot
閲覧回数 18,853
44人が討論中
注目
最新

翻訳参照
A Microsoft está a transformar promessas em realidade no setor da IA.
Os dados mais recentes são impressionantes:
O Azure superou a marca histórica de US$ 100 bilhões em receita anual.
O Copilot atingiu 30 milhões de licenças pagas.
A carteira de compromissos comerciais alcançou US$ 678 bilhões no ano fiscal de 2026.
A pergunta é: a Microsoft está a cumprir o que promete?
A resposta é sim, a adoção está provada. A empresa conseguiu integrar a IA no dia a dia das empresas, gerando receita recorde. O grande teste, no entanto, deixou de ser a adoção e passou a ser a rentabilidade. O mercado agora quer ver se a Microsoft consegue manter margens saudáveis enquanto absorve os custos massivos de infraestrutura. O crescimento já está lá; o valor duradouro é o próximo passo.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
#canmicrosoftdeliveronai #Microsoft #Aİ #Copilot #BTC走势分析
{future}(AINUSDT)
{future}(ETCUSDT)
{future}(TAGUSDT)
A Microsoft está a transformar promessas em realidade no setor da IA.
Os dados mais recentes são impressionantes:
O Azure superou a marca histórica de US$ 100 bilhões em receita anual.
O Copilot atingiu 30 milhões de licenças pagas.
A carteira de compromissos comerciais alcançou US$ 678 bilhões no ano fiscal de 2026.
A pergunta é: a Microsoft está a cumprir o que promete?
A resposta é sim, a adoção está provada. A empresa conseguiu integrar a IA no dia a dia das empresas, gerando receita recorde. O grande teste, no entanto, deixou de ser a adoção e passou a ser a rentabilidade. O mercado agora quer ver se a Microsoft consegue manter margens saudáveis enquanto absorve os custos massivos de infraestrutura. O crescimento já está lá; o valor duradouro é o próximo passo.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
#canmicrosoftdeliveronai #Microsoft #Aİ #Copilot #BTC走势分析
1
147
·
--
あなたのPCは、今日からただのPCではなくなる。
マイクロソフト+エヌビディアが公式発表:新しいCopilotは、あなたのPC全体のファイルを翻訳し、Windowsを直接操作してくれます。Surfaceの新機種は、ローカルで1200億パラメータの大規模モデルを実行。2599ドルからで、アップルより400ドル安い。
二択です。今すぐ乗り換えるか、それとももう少し待つか?
#AI电脑 #Copilot
あなたのPCは、今日からただのPCではなくなる。
マイクロソフト+エヌビディアが公式発表:新しいCopilotは、あなたのPC全体のファイルを翻訳し、Windowsを直接操作してくれます。Surfaceの新機種は、ローカルで1200億パラメータの大規模モデルを実行。2599ドルからで、アップルより400ドル安い。
二択です。今すぐ乗り換えるか、それとももう少し待つか?
#AI电脑 #Copilot
マイクロソフト+エヌビディアが公式発表:新しいCopilotは、あなたのPC全体のファイルを翻訳し、Windowsを直接操作してくれます。Surfaceの新機種は、ローカルで1200億パラメータの大規模モデルを実行。2599ドルからで、アップルより400ドル安い。
二択です。今すぐ乗り換えるか、それとももう少し待つか?
#AI电脑 #Copilot
1
70
🤖🔥 世界的なビッグテックのAIブームが、グリーンエネルギー目標と衝突している。Microsoft、Google、Amazonはいずれも、大規模なデータセンター拡張により排出量が二桁増加したと報告している。クリプトにとっては現実の確認だ。AIとプルーフ・オブ・ワーク型マイニングが同じ電力系統を争う中、エネルギー基盤と分散型コンピュート・ネットワークは、より厳しい監視に直面することになる。#Microsoft #Copilot $MSFT #AI #人工知能
全文: https://cryptoversenews.eu/ai/microsoft-s-carbon-emissions-went-up-25-percent-last-year/
全文: https://cryptoversenews.eu/ai/microsoft-s-carbon-emissions-went-up-25-percent-last-year/
91
🤖🔥 西側は買い物にAIを活用していますが、グローバル・サウスはコーディングやコンテンツ制作に活用しています。用途主導の導入が、分散型Web3ネットワークを支えるためのまさに必要なスキルセットを育てています。AIとクリプトの収束が加速する中、誇大宣伝の先を見て、実際に「ビルダー(開発者)経済」が伸びている場所に注目しましょう。インフラが変わりつつあります。#Microsoft #Copilot $MSFT #AI #人工知能
Full story: https://cryptoversenews.eu/ai/microsoft-report-reveals-global-ai-adoption-surge-led-by-the/
Full story: https://cryptoversenews.eu/ai/microsoft-report-reveals-global-ai-adoption-surge-led-by-the/
76
·
--
翻訳参照
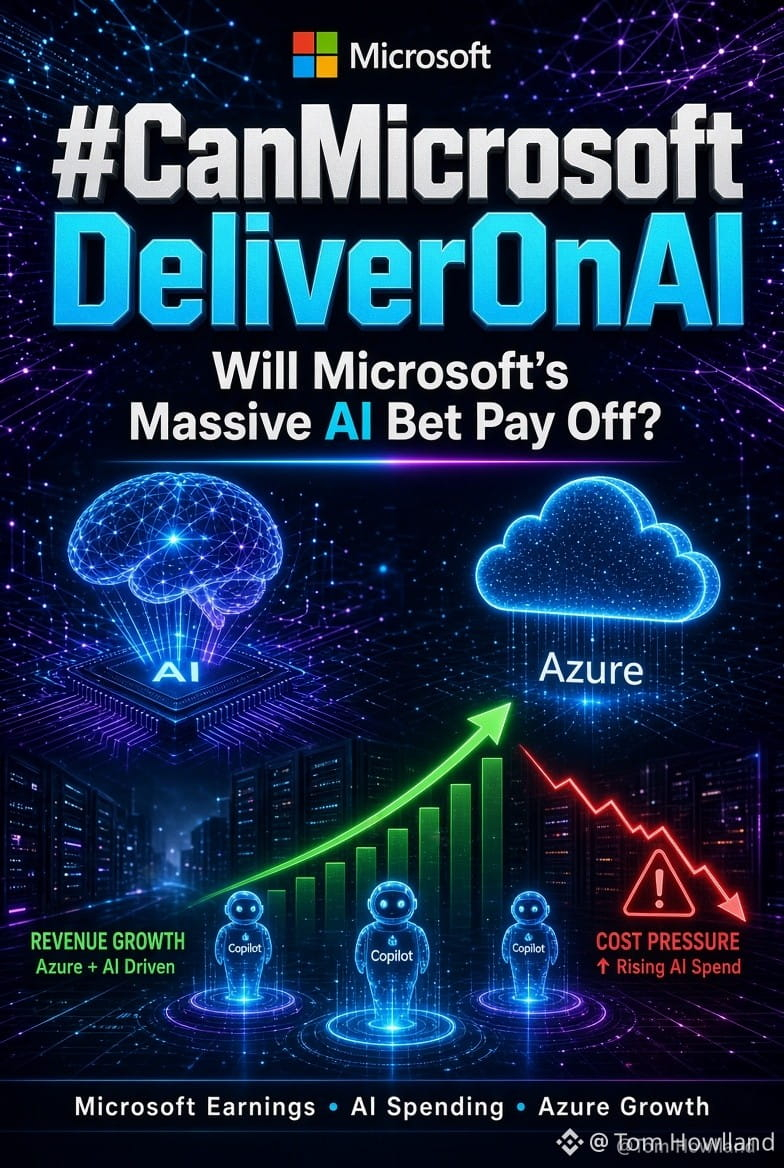
🚨 #CanMicrosoftDeliverOnAI ? THE BIGGEST QUESTION IN TECH RIGHT NOW! 🤖🔥
Microsoft has made a massive bet on artificial intelligence, but the real challenge is turning that investment into sustainable growth and long-term profits.
☁️ AZURE + AI = THE GROWTH ENGINE?
With AI-powered services, cloud computing, and Copilot expanding across its ecosystem, Microsoft has a huge opportunity to reshape how businesses work. Strong Azure growth and rising AI adoption could strengthen its competitive position.
⚠️ BUT THERE'S A CATCH! AI infrastructure requires enormous spending. Investors will be watching closely to see whether revenue growth can keep pace with rising costs and whether these investments deliver meaningful returns.
📊 THE KEY FACTORS TO WATCH:
Azure cloud growth and demand
Copilot adoption across businesses
AI spending versus actual revenue returns
Earnings guidance and future profitability
Will Microsoft's AI revolution become a profit-generating powerhouse, or will the cost of staying ahead put pressure on its margins? 👀
The next earnings signals could shape investor sentiment around one of the biggest AI stories in the market.
#Microsoft #AI #Copilot #TechStocks
52
·
--
Microsoftはエージェント基盤の展開を急ピッチで進めている。
ROIは依然として未解決の課題。
ナデラ:「モデル重視、エージェント最優先」。
Copilotの有料シート数は3,000万以上。モデルは11,000以上。新設データセンターは88か所。
マルチモデル対応のCopilotハーネスがFoundryで利用可能に。
Maia 300は、ワットあたりのトークン数を40%向上させることを目指す。
同じ週に、エージェントが内部脅威として警告され、アラインメントは「規模を拡大すれば自然に実現するものではない」と指摘された。設備投資は依然として高水準で、OpenAIへの依存度も高いまま。
プラットフォームは前進している。
エンタープライズでの成果と、成果を得るためのコストは、依然として基準をクリアする必要がある。
$MSFT
{future}(MSFTUSDT)
$BTC
{future}(BTCUSDT)
{spot}(BTCUSDT)
#CanMicrosoftDeliverOnAI #MSFT #Copilot #AgenticAI
#canmicrosoftdeliveronai
Microsoftはエージェント基盤の展開を急ピッチで進めている。
ROIは依然として未解決の課題。
ナデラ:「モデル重視、エージェント最優先」。
Copilotの有料シート数は3,000万以上。モデルは11,000以上。新設データセンターは88か所。
マルチモデル対応のCopilotハーネスがFoundryで利用可能に。
Maia 300は、ワットあたりのトークン数を40%向上させることを目指す。
同じ週に、エージェントが内部脅威として警告され、アラインメントは「規模を拡大すれば自然に実現するものではない」と指摘された。設備投資は依然として高水準で、OpenAIへの依存度も高いまま。
プラットフォームは前進している。
エンタープライズでの成果と、成果を得るためのコストは、依然として基準をクリアする必要がある。
$MSFT
$BTC
#CanMicrosoftDeliverOnAI #MSFT #Copilot #AgenticAI
#canmicrosoftdeliveronai
1
467
·
--
🚀 #CanMicrosoftDeliverOnAI —大きな約束、大きな期待!
Microsoftは人工知能に多額の投資をしています。しかし、ここで大きな疑問が浮かびます。
MicrosoftはAIへの投資を、現実世界での成功につなげられるでしょうか?👀
重要な3つの分野を見てみましょう。
🔹 Azure AI:MicrosoftはクラウドとAIの成長を維持できるでしょうか?
🔹 Microsoft Copilot:AIは日常的に使う人々にとって欠かせないツールになるでしょうか?
🔹 AI収益:Microsoftは巨額のAI投資を持続可能な利益につなげられるでしょうか?
📊 MicrosoftはFY26第4四半期の決算でAzureの成長率が43%だったと発表し、クラウドサービスへの強い需要を示しました。
しかし、成長は全体の一部にすぎません。投資家はAI投資から長期的なリターンが得られることも期待しています。
🔥 投票しましょう!
🟢 YES — MicrosoftはAI時代を支配する。
🔴 NO — AIへの期待は高まりすぎている。
💬 YESまたはNOを選んだ最大の理由は何ですか?
👇 あなたの意見を聞かせてください。話し合いましょう!
#artificialintelligence #Azure #Copilot #technews
55
記事
🚨 マイクロソフトはAIに何十億ドルも賭けている。でも、誰も見過ごしてはいけない本当の問いはこれ👀AIで本当にマイクロソフトの収益は増えるの?
マイクロソフトはAzureとCopilotでAIに全力投球。その期待はかなり大きい
でも、ここがポイント…
AIの開発には、とんでもないお金がかかる💀
データセンター、チップ、インフラ…投じられているのは何十億ドルもの資金。その投資は、いつか必ず成果につながらなければならない
だから今回の決算発表は要注目👇
📈 Azureの成長 — AIは実際にビジネスの拡大につながっている?
💰 Copilot — 企業は本当にAIにお金を払っている?それとも需要より期待が先行している?
🚨 マイクロソフトはAIに何十億ドルも賭けている。でも、誰も見過ごしてはいけない本当の問いはこれ👀
AIで本当にマイクロソフトの収益は増えるの?
マイクロソフトはAzureとCopilotでAIに全力投球。その期待はかなり大きい
でも、ここがポイント…
AIの開発には、とんでもないお金がかかる💀
データセンター、チップ、インフラ…投じられているのは何十億ドルもの資金。その投資は、いつか必ず成果につながらなければならない
だから今回の決算発表は要注目👇
📈 Azureの成長 — AIは実際にビジネスの拡大につながっている?
💰 Copilot — 企業は本当にAIにお金を払っている?それとも需要より期待が先行している?
マイクロソフトはAzureとCopilotでAIに全力投球。その期待はかなり大きい
でも、ここがポイント…
AIの開発には、とんでもないお金がかかる💀
データセンター、チップ、インフラ…投じられているのは何十億ドルもの資金。その投資は、いつか必ず成果につながらなければならない
だから今回の決算発表は要注目👇
📈 Azureの成長 — AIは実際にビジネスの拡大につながっている?
💰 Copilot — 企業は本当にAIにお金を払っている?それとも需要より期待が先行している?
2
45
·
--
#CanMicrosoftDeliverOnAI
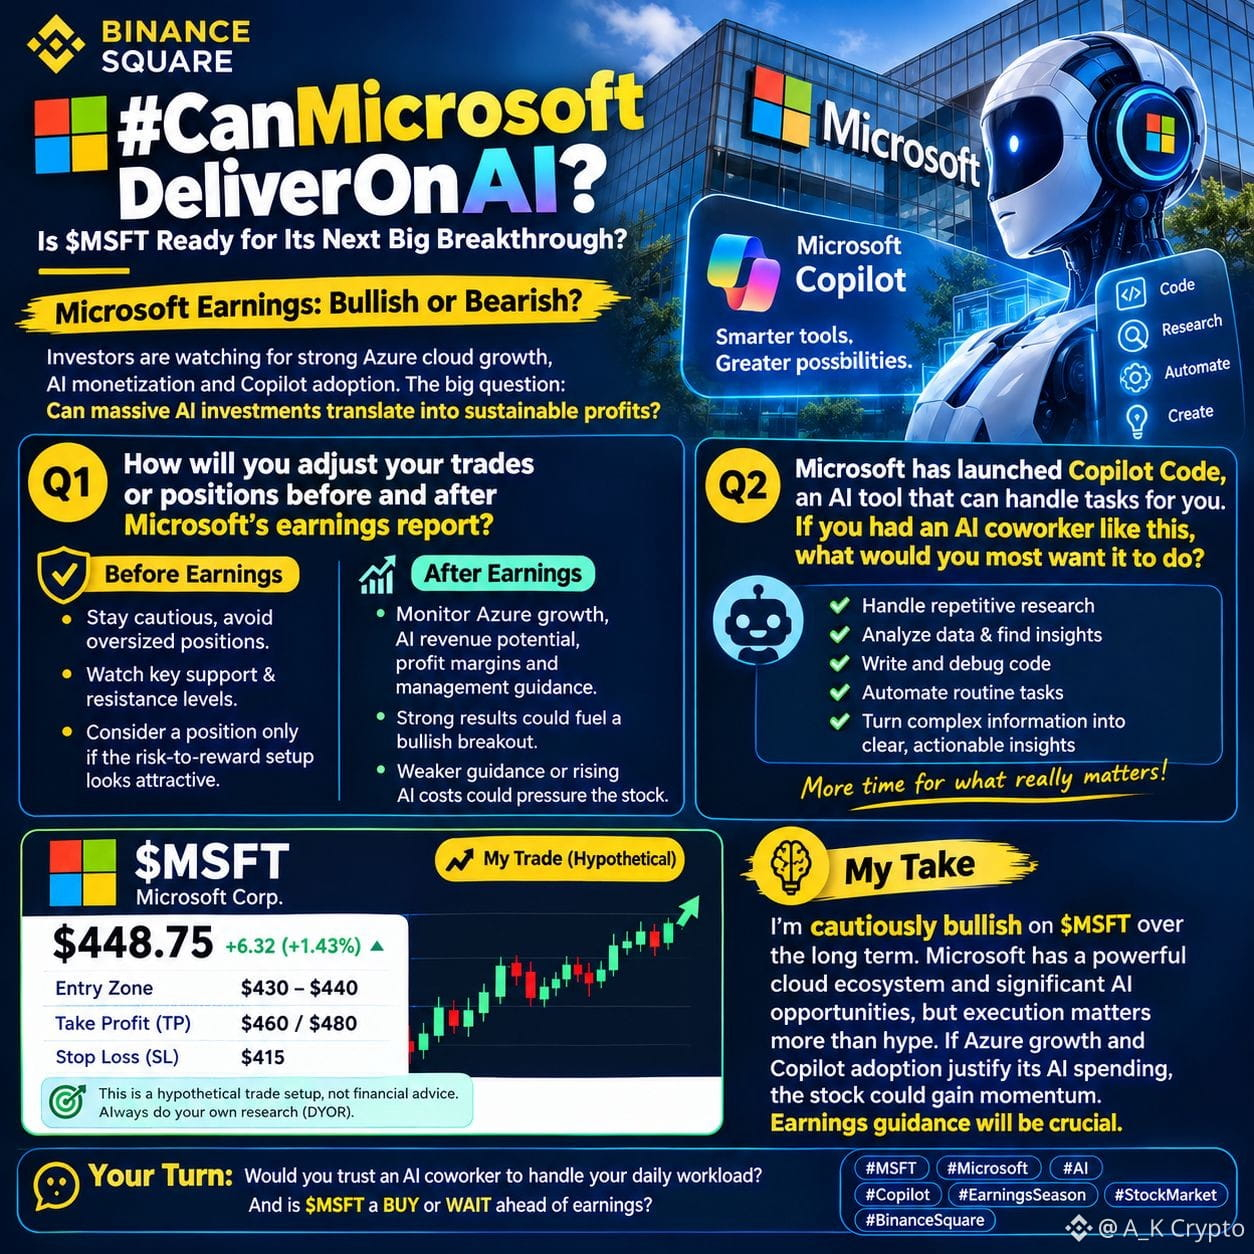
$MSFT は次の大きな飛躍を遂げる準備ができているのか?
投資家がAzureクラウドの力強い成長、AIの収益化、Copilotの普及に注目するなか、$MSFT は大きな試練に直面しています。大きな疑問は、巨額のAI投資を持続可能な利益につなげられるかどうかです。🤖
📌 決算発表前:慎重な姿勢を保ち、ポジションを大きくしすぎず、重要なサポートラインとレジスタンスラインを確認したいところです。リスクとリターンのバランスが魅力的に見える場合に限り、ポジションを検討します。
📈 決算発表後:動く前に、Azureの成長、AIの収益化の可能性、利益率、経営陣の業績見通しを確認します。好調な決算なら強気のブレイクアウトを後押しする可能性がありますが、見通しが弱かったりAIコストが増加したりすれば、株価の重しになりかねません。
反復的な調査をこなし、データを分析し、コードの作成やデバッグを行い、定型業務を自動化し、複雑な情報を明確で実行可能な知見にまとめてくれるAIの同僚がいたらと思います。そうすれば、人々は創造性や戦略により多くの時間を使えます。
長期的には、$MSFT に慎重ながら強気です。Microsoftは強力なクラウドエコシステムと大きなAIの成長機会を持っていますが、誇大宣伝よりも実行力が重要です。Azureの成長とCopilotの普及がAI投資を正当化できれば、株価は勢いづく可能性があります。決算で示される業績見通しが極めて重要です。
AIの同僚に日々の業務を任せてもよいと思いますか?また、決算発表を前にMicrosoftは買いでしょうか、それとも様子見でしょうか?
#MSFT #Microsoft #AI #Copilot #決算シーズン #株式市場 #BinanceSquare
247
🤖 #CanMicrosoftDeliverOnAI — AI競争は単なる話題づくりではない!
MicrosoftにはAI分野で大きなチャンスがあります。しかし、本当の問いは、巨額のAI投資を実際の生産性向上、持続可能な収益、そして長期的な成長につなげられるかどうかです。👀
💻 最も重要なのは?
🔹 企業によるCopilotの導入
🔹 AI需要に後押しされたAzureクラウドの成長
🔹 AIインフラのコストと収益のバランス
🔹 大胆な約束だけでなく、現実世界での成果
チャンスは非常に大きい——しかし、結果を左右するのは実行力です。📊
🔥 あなたはどう思いますか?MicrosoftはAIへの野心を長続きするビジネス価値に変えられるでしょうか?それとも、期待が高まりすぎているでしょうか?
👇「実現しよう」または「証明してみせて」とコメントしてください——一緒に話し合いましょう!
#Microsoft #Aİ #Copilot #Azure #TechStocks
1
2
153
$MSFT 🔥 MicrosoftはAIへの投資を本当の成長につなげられるのか?
MicrosoftはAI、Azureクラウドサービス、Copilotに多額の投資を行っています。しかし大きな課題は、こうした投資が売上高や収益性の向上、そして長期的な事業成長につながるかどうかです。
📈 注目すべき主な要素:
• Azureクラウドの成長
• 企業全体でのCopilotの導入状況
• AIインフラのコストと今後の業績見通し
私の見解:MicrosoftのAIエコシステムには大きな可能性がありますが、話題性よりも実行力と投資に対する財務的リターンが重要です。決算結果は投資家の期待を左右する可能性があります。
CopilotのようなAIの同僚がいたら、最初にどんな仕事を任せたいですか?💬
#CanMicrosoftDeliverOnAI #MSFT #Copilot #AI #EarningsSeason
88
·
--
ブリッシュ
#canmicrosoftdeliveronai
Microsoftは本当にAIで成果を出せるのでしょうか?その答えを示す数字が見え始めています。Azureの年間売上高は1,000億ドルを突破し、Microsoft 365 Copilotの有料ライセンス数は3,000万を超え、2026年度の商業部門の受注残高は6,780億ドルに達しました。今後の本当の試金石は、こうした巨額のAI投資を単なる成長ではなく、持続的な価値につなげられるかどうかです。MicrosoftはAIで成果を出していると思いますか?それとも、まだ期待を語っているだけでしょうか?
投資助言ではありません。ご自身で調査してください。
#Microsoft #Aİ #Copilot #BTC走势分析
alikumail111:
I think Microsoft is making real progress with AI! 🚀 The key challenge now is turning Copilot adoption and Azure growth into sustainable revenue and profits. Strong numbers are promising, but long-term execution will determine whether the AI investment truly pays off. 📊
4
3
15.5k
·
--
🚀 #CanMicrosoftDeliverOnAI — AIの未来は今日、築かれている!
Microsoftは、AI革命で最大の勝者の一社となる可能性を秘めています。🤖🔥
Azure、Copilot、そして拡大を続けるAIエコシステムを通じて、Microsoftは人工知能を日々のビジネスやテクノロジーに取り入れています。
しかし、巨額のAI投資を持続的な成長、現実世界での生産性向上、そして長期的な利益につなげられるでしょうか?📈
💡 最も重要なのは?
✅ 実際に人々が使うAI製品
✅ 堅調なクラウドコンピューティングの成長
✅ 収益性の高いAIイノベーション
✅ 競争で優位に立ち続けること
AIはもはや、単なる hype(期待)ではありません。実行力、普及、そして成果が問われています。
Microsoftは長期的にAI競争をリードできるでしょうか?どう思いますか?👇
#Microsoft #artificialintelligence #cloudcomputing #Copilot $BTC $ETH $BNB
164
#canmicrosoftdeliveronai
🤖 MicrosoftはAIで成果を上げられるのか?
Microsoftは、AzureのクラウドインフラからCopilot、次世代AIシステムに至るまで、AIに大規模な投資を行っています。
大きなチャンスがある一方で、課題も山積みです。インフラコストの増加、激しい競争、そしてAIの普及を持続可能な利益につなげる必要があります。
📈 本当の問いは、Microsoftが競合他社に先んじながら、AIへの投資を長期的な成長につなげられるかどうかです。
MicrosoftはAI時代を支配する態勢にあるのでしょうか?それとも、市場は期待しすぎているのでしょうか?
ぜひ下にご意見をお寄せください。👇
#Microsoft #Copilot #TechStocks #artificialintelligence
1.5k

·
--
マイクロソフト MSFT:決算前夜、問われるのは株価が上がるかではなく、Azureがなお加速できるか
まずはマーケットの状況から(先週金曜日、10月23日の米国市場終値。北京時間で今夜の米国市場が始まる前の最新終値):
MSFTは524.51ドルで引け、3.43ドル(+0.66%)上昇。前日終値は521.08ドル。当日の値幅は515.70~525.77ドル、52週レンジは349.20~553.72ドルで、高値まであと約5%の水準です。時価総額は約3.90兆ドル、実績PERは約29.2倍、予想PERは約26.5倍。割安ではありませんが、同社自身の過去のレンジから大きく外れているわけでもありません。
本当の正念場は10月28日の引け後です。マイクロソフトは2027年度第1四半期決算を発表する予定で、市場コンセンサスは1株当たり利益が約4.72ドル、売上高が約906.9億ドル。会社側の売上高見通しは898.5億~909.5億ドル、前年同期比16~17%増です。前四半期は1株当たり利益4.74ドル(予想4.24ドル)、売上高900.1億ドル(予想876.2億ドル)を達成し、決算後2日間で株価は約25%上昇しました。今回の市場予想には、すでに「再び予想を上回る」ことが織り込まれています。
決算発表の夜に注目すべきは、予想を上回ったか下回ったかだけではなく、次の3つの数字です。
第一に、Azureが約45%という為替変動の影響を除いた成長見通しを達成できるか。前四半期のAzureの成長率は43%で、年間売上高は初めて1,000億ドルを突破しました。経営陣は第1四半期の成長率を約45%とし、上期もさらに加速すると述べています。決算全体の勝敗を左右するポイントです。
第二に、設備投資が引き続きキャッシュフローを圧迫するか。第1四半期の設備投資見通しは500億ドル超、通期では約1,750億ドルです。前四半期のフリーキャッシュフローは前年同期比23%減少しており、経営陣は2027年度のフリーキャッシュフローがプラスを維持すると述べるにとどまっています。多額の投資そのものが問題なのではなく、投資した分を売上高に結びつけられるかが重要です。
第三に、Copilotと受注残が投資を支えられるか。Microsoft 365 Copilotの有料ライセンス数はすでに3,000万を超え、商業向けの残存履行義務は6,780億ドルで、前年同期比84%増です。ライセンス数の伸びと受注残の拡大が続けば、AI投資には「すでに売れた将来」が下支えとなります。そうでなければ、株価評価を見直す必要があります。
アナリストの見方は圧倒的に強気です。10月23日にバンク・オブ・アメリカが「買い」を再確認し、目標株価を600ドルに設定。10月20日にはBMOが600ドルに引き上げ、10月19日にはバーンスタインが662ドルに引き上げました。市場コンセンサスの目標株価は約592~606ドルです。ただし、目標株価は下値を守る防波堤ではありません。先週、AI関連の資金調達の持続可能性への疑念から半導体株が軒並み売られるなか、マイクロソフトは逆行高となりました。支えとなったのは「クラウド+ソフトウェア+キャッシュフロー」というディフェンシブな特性であり、株価上昇を正当化できるほど盤石というわけではありません。
リスクも明確にしておきましょう。第一に、Azureの成長率が43~44%にとどまり、加速を実現できなければ、市場はただちに「成長はピークを迎えた」と見なすでしょう。第二に、四半期で500億ドル規模の設備投資がフリーキャッシュフローをさらに押し下げれば、バリュエーション・プレミアムは縮小します。第三に、OpenAI関連収益の変動やデータセンターの稼働遅延が、決算後の値動きを増幅させる可能性があります。第四に、28日夜は米連邦準備制度理事会(FRB)の決定を翌日に控え、マクロ要因に揺さぶられる可能性があります。個別企業の材料が市場全体のセンチメントに埋もれやすい局面です。
私の見方:現在のMSFTは「期待は高まりきっているが、ファンダメンタルズにはまだ切れるカードがある」という組み合わせです。決算前に高値を追うのは、好決算を先回りして買うことになります。より慎重に進めるなら、28日の引け後に3点を確認するのがよいでしょう。Azureが加速したか、設備投資が売上高に結びついたか、Copilotのライセンス数と受注残が引き続き拡大したか。このうち2点が確認できてから買い増しを検討し、1点も確認できなければ、まずはレンジ相場として対応するのがよいでしょう。
$MSFT #微软 #Azure #Copilot #美股 #決算
個人の調査であり、投資助言ではありません。
14

·
--
政府が「審査済みのものだけを使う」と言うことは、モデルランキングよりもリスク許容度をよく示している。
スウェーデン政府事務局は10月26日からChatGPTとClaudeを禁止し、安全審査を通過したMicrosoft Copilotのみを認める計画だ。税務庁などの機関もすでに同様の対応を取っており、内部では独自構築のプラットフォームを通じて、禁止対象のツールに一部アクセスできる。理由として挙げられているのは、情報セキュリティとデータ流出への懸念だ。
どう捉えるべきか:これは「AIが使いやすいかどうか」をめぐる議論ではなく、調達とコンプライアンスの境界線の問題だ。誰がコンテキストをホストし、ログはどこに保存され、監査できるのか。企業や組織のユーザーにとって、複数モデルの併用はますます「シャドーIT」の問題に近づいていくだろう。許可リストに載るのは、必ずしも最も強力なモデルではなく、最も管理しやすい一連の仕組みであることが多い。
#瑞典 #ChatGPT #Claude #Copilot #AIガバナンス
5
📊 予測:ビル・ゲイツ氏、AIによる「激動の」変革が20年続くことに備えるよう呼びかけ #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence #CryptoverseNews
全文はこちら:https://cryptoversenews.eu/ai/bill-gates-says-to-prepare-for-20-years-of-tumultuous-ai-dis/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
📊 予測:ビル・ゲイツ氏、AIによる「激動の」変革が20年続くことに備えるよう呼びかけ #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence #CryptoverseNews
全文はこちら:https://cryptoversenews.eu/ai/bill-gates-says-to-prepare-for-20-years-of-tumultuous-ai-dis/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
全文はこちら:https://cryptoversenews.eu/ai/bill-gates-says-to-prepare-for-20-years-of-tumultuous-ai-dis/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
59

·
--
🚨 $MSFT がCopilotを30‑50%割引で大放出 — 大口投資家がAIに殺到 💥
🦈 Microsoftの幹部が、大規模なエンタープライズ顧客向けにCopilotライセンスの30‑50%値下げを承認しました。これは、賢い投資家たちがAIツールに資金を投じている明確なサインです。📊 割引は今年10月に始まり、刷新されたCopilotスーパーアプリの展開時期に合わせて実施されます。
⚡ 新アプリは、AIコーディング、OpenClaw風エージェント、従量課金をひとつのハブに統合。早期導入者は低コストでパワーユーザーになれる一方、機能ごとの課金モデルは、今のうちに契約する人に大きな利益をもたらす可能性があります。💡
💬 従量課金が重くなる前に、割引を確保する準備はできていますか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。 🛡️
🏷️ #MSFT #AI #Copilot #Discounts #Enterprise
🚀 🦈
16
📊 予測:Microsoft、次世代AIチップ「Maia 300」を発表。2027年に生産開始へ #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence #CryptoverseNews
全文はこちら:https://cryptoversenews.eu/ai/microsoft-announces-third-generation-maia-300-ai-chip-rollin/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
📊 予測:Microsoft、次世代AIチップ「Maia 300」を発表。2027年に生産開始へ #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence #CryptoverseNews
全文はこちら:https://cryptoversenews.eu/ai/microsoft-announces-third-generation-maia-300-ai-chip-rollin/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
全文はこちら:https://cryptoversenews.eu/ai/microsoft-announces-third-generation-maia-300-ai-chip-rollin/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
197
🤖🔥 Microsoft、刷新されたWindows 11を搭載するNvidiaチップ採用の新型AI PCを発表 #Nvidia #NvidiaAI #Microsoft #Copilot $NVDA $MSFT #CryptoverseNews
記事全文:https://cryptoversenews.eu/ai/microsoft-releases-new-nvidia-chip-ai-pcs-with-revamped-wind/
🤖🔥 Microsoft、刷新されたWindows 11を搭載するNvidiaチップ採用の新型AI PCを発表 #Nvidia #NvidiaAI #Microsoft #Copilot $NVDA $MSFT #CryptoverseNews
記事全文:https://cryptoversenews.eu/ai/microsoft-releases-new-nvidia-chip-ai-pcs-with-revamped-wind/
記事全文:https://cryptoversenews.eu/ai/microsoft-releases-new-nvidia-chip-ai-pcs-with-revamped-wind/
217
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#FedWatch
閲覧回数 16.1M
37,587人が討論中
2
#BitcoinCore32.1RaisesPeerConnectionLimit
閲覧回数 10,581
328人が討論中
3
#VisaStablecoinSettlementTops$25BAnnualized
閲覧回数 29
4人が討論中
4
#WestpacToCapCryptoPaymentsAtAUD10KPerMonth
閲覧回数 2,646
90人が討論中
5
#RussiaPlansStandardizedTestForCryptoInvestors
閲覧回数 3,860
126人が討論中
6
#EarningsSeason
閲覧回数 6.2M
30,610人が討論中
7
#BitcoinCoreIdentifiesThreeVulnerabilities
閲覧回数 19,808
383人が討論中
8
#CanGoogleDefindItsCore
閲覧回数 424,703
3,160人が討論中
9
#CanMicrosoftDeliverOnAI
閲覧回数 679,106
4,458人が討論中
10
#RippleExpects$900MAnnualizedProductRevenueRunRate
閲覧回数 1,818
12人が討論中