

#aaplb
aaplb
閲覧回数 9,242
282人が討論中
注目
最新
·
--
翻訳参照
$AAPLB +0.99% | $DODO +0.95% | $TON +0.95%
#AAPLB nudges up to $350.33, gaining +0.99% on $1.9 M of volume.
#DODO climbs to $0.0244, up +0.95% with $1.4 M changing hands.
#TON edges higher at $1.60, also up +0.95% on a robust $7.7 M flow.
👀 The disparity in volume—TON’s turnover dwarfs the other two—might hint at where buying pressure is concentrating.
#Write2Earn #Binance
1

周群飞が総資産1,270億元で中国の女性富豪トップに立った。このニュースとAAPLBの関係は、大半の人が思っているより遠く、そして思っているより深い。
まず、遠いほうの話をはっきりさせよう。胡潤ランキングは過去を振り返るものだ。1,270億元(夫婦合計で1,280億元、総合ランキング33位)という数字は、ランス・テクノロジーがここ数年アップルから受注したガラスカバーの注文を資本化して算出した、ストックとしての結果だ。富豪ランキングの順位が、アップルの来四半期のガラス発注を増やすわけでも、AAPLBの裏付けとなる原株のキャッシュフローを変えるわけでもない。これこそ人物を軸にしたストーリーの典型的な落とし穴だ。物語性は最も強いのに、波及経路は最も弱い。
一方、深いほうの話は、サプライヤーの経営者が単一顧客向けの重要な構造部品だけで1,000億元規模の資産を築けるという事実そのものが、アップルのBOM構成を診断する材料になることだ 👑
第一に、集中度は諸刃の剣だ。ガラスカバーの工程だけで省の富豪トップを生み出せるということは、重要な構造部品におけるアップルのサプライヤー集中度が依然として高いことを示している。集中度が高ければ、生産能力を立ち上げる際は楽だが、価格交渉では苦労する。一方、同じ会社が完成品の組み立てにも進出しようとしており、この部分はむしろアップルにとって、組み立て単価を押し下げる力になる。同じニュースでも、アップルの粗利益率への影響はプラスとマイナスの両方があり、ネットの効果はモデルに入れるほどでもないほど小さい。実際に決め手となるのは、今後2〜3年でシェアがどう動くかだ。AAPLBが織り込んでいるのはまさにこの点であって、国宴のどの席に誰が座るかではない。
第二に、トークン化株式の資金構造を見るときは、暗号資産の枠組みを持ち込まないこと。AAPLBはアップルの原株に連動しており、日中の値動きは主に米国株の寄り前・引け後のニュースに左右される。この種の資産の無期限先物は、原株でヘッジできるため、資金調達率は長期的にゼロ付近に抑えられやすく、暗号資産ネイティブのデリバティブのように、センチメントによって極端な水準まで引き上げられることは少ない。したがって、建玉の変化は暗号資産市場の投機熱というより、アジア時間における前夜の米国株へのセンチメントの先行指標に近い。本当に注目すべきなのはプレミアムとディスカウントだ。トークン価格が原株から継続的に乖離している場合、この側の板の厚みが注文を受け止められていないことを意味し、損切り注文が最も執行されやすいのもそのタイミングだ。
第三に、オンチェーンで見るべきなのは発行と償還だ。トークン化株式の申込量こそ、実際の資金が配分されていることを示す一方、先物の建玉はあくまで賭けにすぎない。この2つが乖離したときは、オンチェーンの動きを基準にする。
リスクはどこにあるのか。ストーリーと投資対象の相関は、聞こえてくるほど強くないという点だ。富豪トップが入れ替わっても、アップルの調達シェアは少しも動かない。逆に、アップルが第2サプライヤーのシェアを引き上げる日が来れば、ランス・テクノロジーの資産価値は先に下がるだろうが、AAPLBが必ずしも連動して下がるとは限らない。この2つの連動係数は、投稿から受ける印象よりはるかに低い。
だから、このニュースをAAPLBに関連づける正しい使い方は、サプライチェーンの集中度を観察する窓として見ることであり、買う理由にすることではない。追うなら決算の粗利益率と組み立てシェアの移動を追い、富豪ランキングは追わないこと。
#APPLE #马斯克 #Crypto #AAPLB
3
Apple Storeでは、未開封のまま診断できるようになりました。デバイスで未開封のiPhoneの箱をスキャンするだけで、端末の状態を読み取れます。ユーザーの手元に届く前に、結果がわかるのです。
まず、この話が財務上どこに位置づけられるかを確認しましょう。削減されるのは、返品処理、整備品かどうかの判定、不正の確認という3種類のコストで、いずれも営業費用にあたります。売上を生み出すわけでも、サービス収入の推移に影響するわけでもありません。したがって、Appleの親株に連動するAAPLBのような銘柄にとっては、「小数点以下数桁」のニュースです。これをサービス収入の追い風として取引するのは、方向を間違えています。逆に、「好材料ではない」という理由で空売りするのも同じくらい見当違いです。確かにコスト削減につながり、その効果はいずれ費用率に表れます。ただし、反映されるまでには時間がかかります。
次に注目すべきなのは、このニュースについて中国語圏のトレーダーの間で、ほとんど共通認識が形成されていないことです。広場にあるAppleのハードウェア関連の投稿は2つで、1つは「いいね」3件、コメント1件、もう1つは「いいね」1件、コメント0件。合わせてもコメント4件、「いいね」4件です。この数字が示しているのは、話題性が「足りない」ということではありません。こうしたオペレーション関連のニュースには、個人投資家の間で価格に織り込む仕組みがないということです。議論のきっかけも、意見の相違もないため、ポジションの変化もありません。AAPLBの価格形成を依然として主導しているのは親株側の機関投資家の資金であり、トークンは取引時間外にごく弱いセンチメントの波を受け止めただけで、そのまま動きを止めました。
リスクは別のところにあり、しかも逆方向です。iPhone DuoはJerryRigEverythingの防塵テストに合格しませんでした。こうした品質管理上の悪材料は、家電市場では「店舗の効率改善」よりもはるかに速く広がります。どちらの出来事も売上への影響はゼロですが、市場が悪材料に反応するスピードは、通常、桁違いに速いものです。AAPLBにとっては短期的なセンチメント面の重しであり、ファンダメンタルズに関わる事象ではありません。ただし、流動性の薄い時間帯に重なれば、値動きが増幅される可能性があります。
さらに、構造面での注意点もあります。こうしたオペレーション関連のニュースは、通常、株式市場の休場中に発生し、トークンが先に動いて、親株はその後に取引が始まります。現物取引の裏付けがないまま偽のブレイクアウトが起き、場外価格がつくと、トークン価格が元の水準に戻ることも珍しくありません。こうしたブレイクアウトを追いかける取引は、イベントの性質を自分で判断するよりも勝率が大きく下がります。
私の見方はこうです。このニュースはAAPLBの買い材料でも売り材料でもありません。方向性は正しいものの、重要度は低いです。Appleの小売事業で最もコストがかかるのは、返品処理と不正確認の2つです。この2つをスキャナー1台で効率化するのは、コスト改善の取り組みです。効果は四半期ごとに営業費用率へ積み上がっていきますが、単一四半期の売上には痕跡を残しません。価格に織り込むには、数四半期にわたる費用率のデータが必要で、最短でも次の決算発表を待つことになります。それまでは、AAPLBの日中の値動きは、トークン市場の流動性による変動にすぎません。
リスクに関する注意:トークン化銘柄のプレミアム・ディスカウントや、取引時間外の価格形成の歪みは、相場の方向を読み違えることよりも、損失につながりやすい要因です。
#AAPLB #Apple #Crypto
14
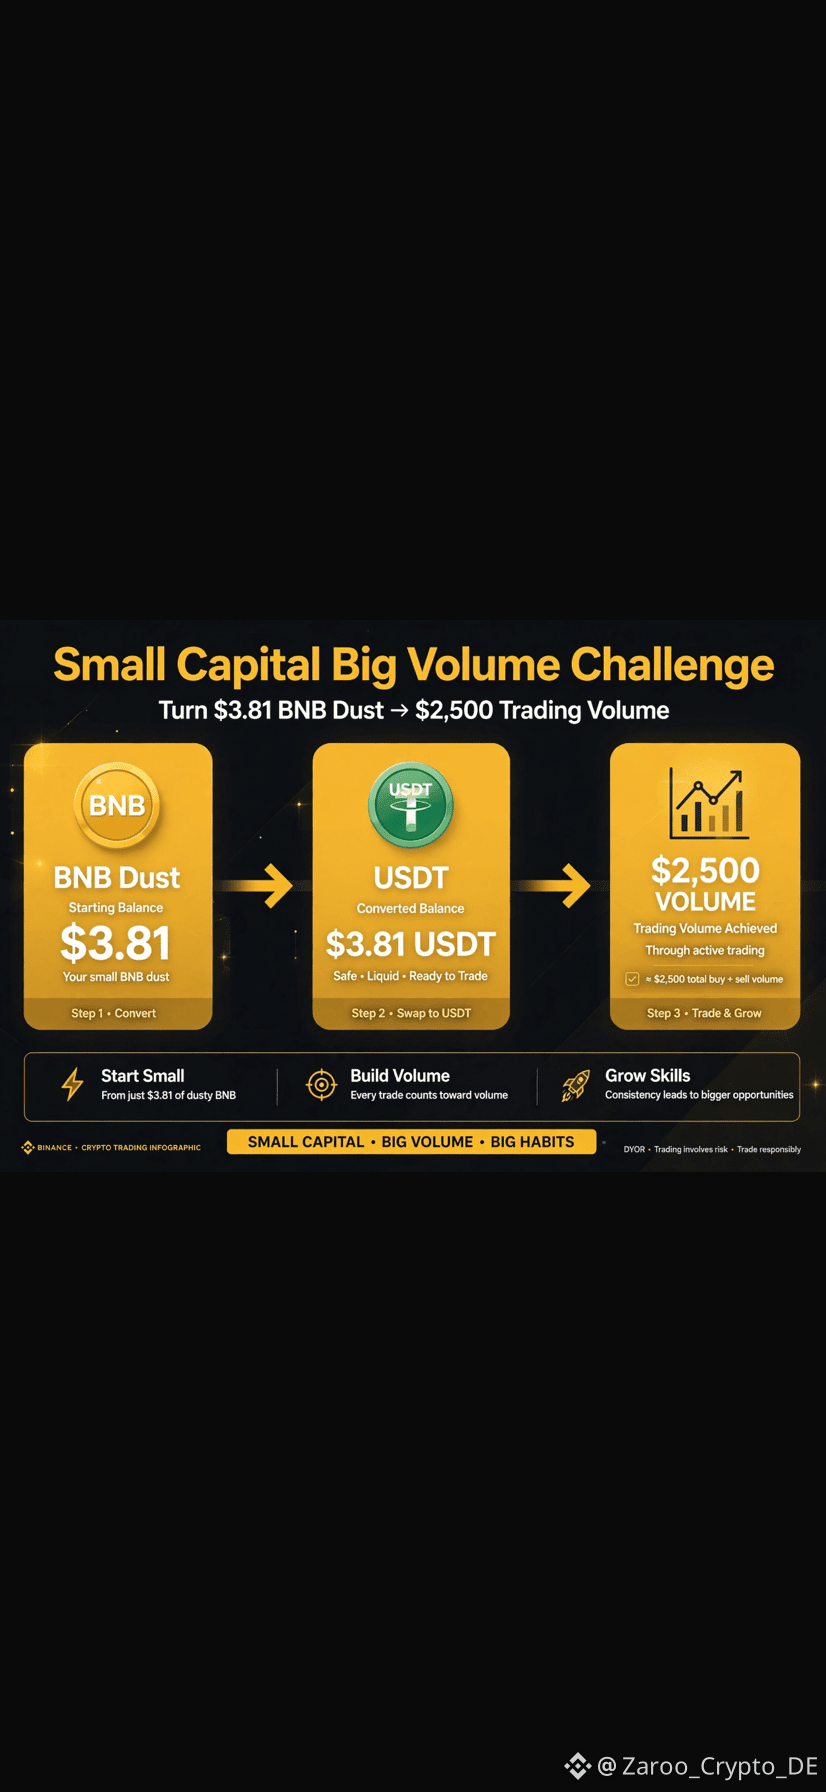
少額資金で大きな取引高に挑戦 1日目!
たった$3.81分の$BNB Dustを$USDTに交換しました
目標は、わずか$4で$AAPLB トレードイベントの取引高を$2,500にすること!
可能でしょうか?はい、$4の取引を625回すれば可能です。
フォローしてください。毎日、損益を投稿します。
$BTC と$ETH、どちらから始めるべき?コメントしてください!
BNB $USDT $ETH
{spot}(BTCUSDT)
{spot}(AAPLBUSDT)
{spot}(BNBUSDT)
#EarningsSeason #BinancePick #AAPLB #bnb #BTC
少額資金で大きな取引高に挑戦 1日目!
たった$3.81分の$BNB Dustを$USDTに交換しました
目標は、わずか$4で$AAPLB トレードイベントの取引高を$2,500にすること!
可能でしょうか?はい、$4の取引を625回すれば可能です。
フォローしてください。毎日、損益を投稿します。
$BTC と$ETH、どちらから始めるべき?コメントしてください!
BNB $USDT $ETH
#EarningsSeason #BinancePick #AAPLB #bnb #BTC
たった$3.81分の$BNB Dustを$USDTに交換しました
目標は、わずか$4で$AAPLB トレードイベントの取引高を$2,500にすること!
可能でしょうか?はい、$4の取引を625回すれば可能です。
フォローしてください。毎日、損益を投稿します。
$BTC と$ETH、どちらから始めるべき?コメントしてください!
BNB $USDT $ETH
#EarningsSeason #BinancePick #AAPLB #bnb #BTC
90

⚡ $AAPLB 弱気な手を振り落とす、教科書どおりの流動性一掃! 🦈
チャートの小さな押し目に弱気な市場参加者はパニックになっていますが、賢い資金はこのありふれた下落の本質を見抜いています。これは計算されたレバレッジのリセットです。🦈 クジラは単に遅れて買いに入ったロング勢を振り落とし、次の上昇に向けて新たな勢いを築いているだけです。
📊 現物の注文板を見ると、パニック売りを吸収しつつ相場の構造を崩さないよう、価格のすぐ下で厚い買い注文が待ち構えています。💡 機関投資家の買いが再び入る直前に、いつもの押し目でパニックになると、個人投資家は取り残されてしまいます。
💬 この小さな下落で信念が揺らいでいますか?それとも、賢い資金が次にどこで買い集めているかを追っていますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。 🛡️
🏷️ #AAPLB #Crypto #Altcoins #SmartMoney #Bullish
🚀 ⚡
7
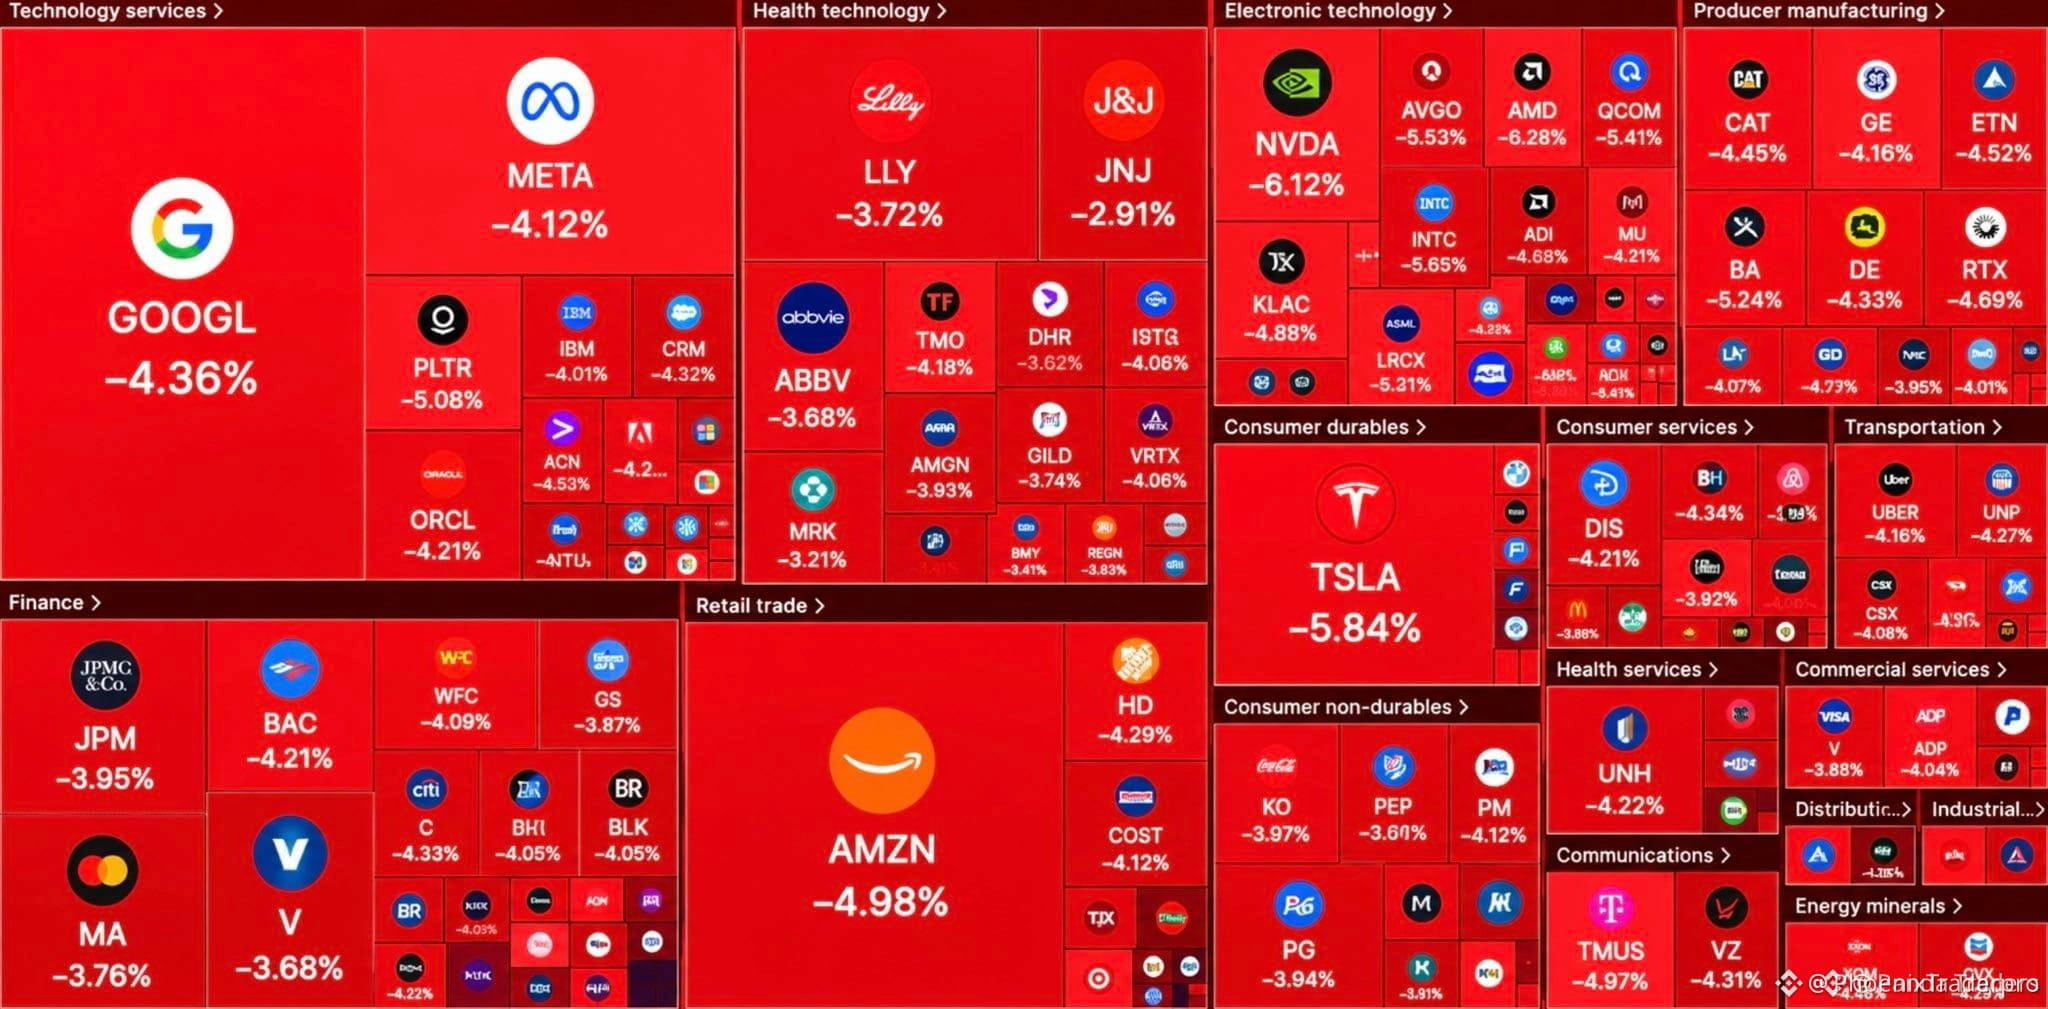
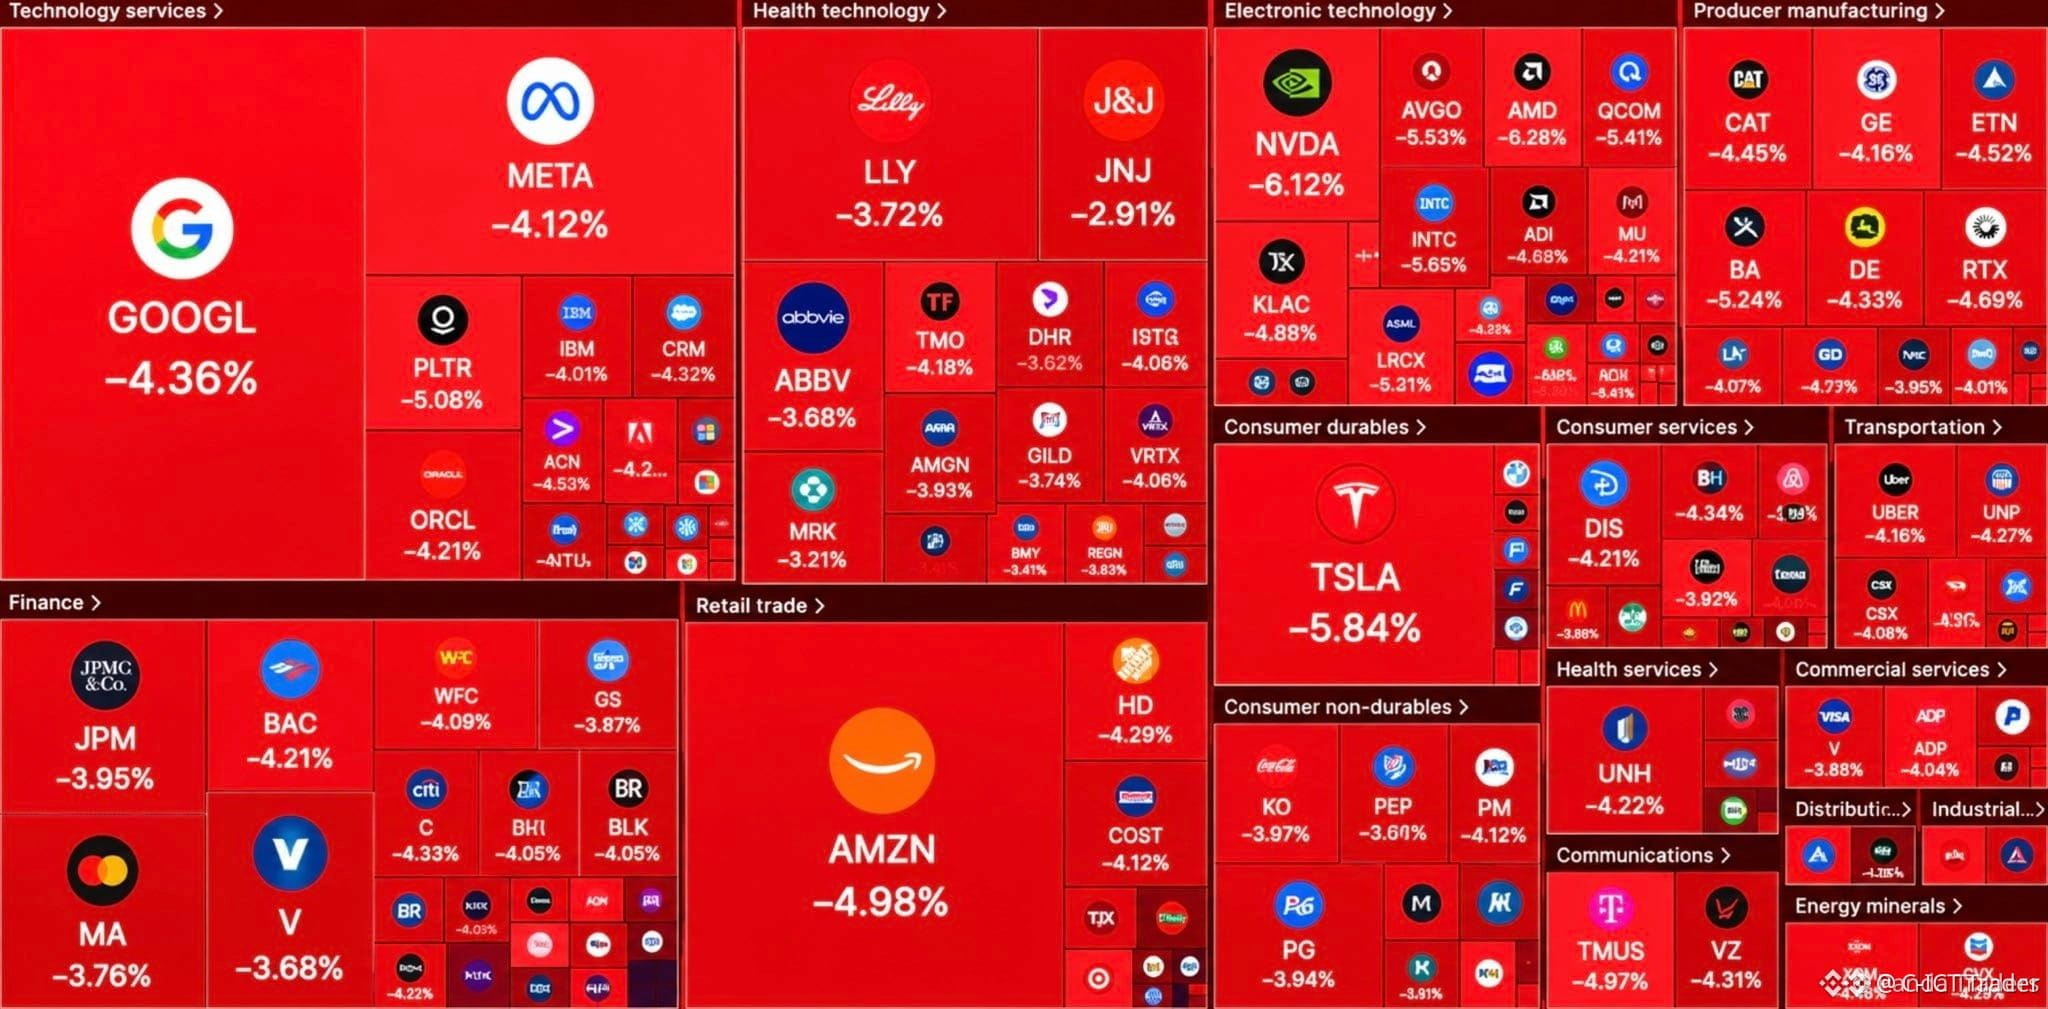
🚨 $AAPLB $NVDAB $AMZNB 米国株が5000億ドル急落、混乱に突入!💥
📊 寄り付きとともに米国株の時価総額から5000億ドルが吹き飛び、流動性を一掃する激しい売りが発生。その波はテクノロジー株の比重が高いADRにも広がりました。大口投資家はすでにポジションを組み替えており、注文フローが下向きに転じるなか、これらの銘柄は急落しています。🦈
⚡ 1分足の出来高は3倍に急増し、RSIは買われすぎの水準を示しています。次の波は強制ロスカットの連鎖になる可能性も。📈 トレーダーの皆さん、さらなる下落に備えていますか? それともパニック売りの後の反発を狙いますか?💬
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #AAPLB #ShortSqueeze #MarketCrash #Crypto
🔥 🦈
17

·
--
🔴 $AAPLB $NVDAB $AMZNB $500Bの大規模な売りが寄り付きと同時に発生!🚨
寄り付きの鐘とともに、$AAPLB 、$NVDAB 、$AMZNB の各クラスターで協調的な流動性狩りが発生し、数秒で時価総額が約$500B消失しました。🦈 スマートマネーのオーダーブロックが突破され、機関投資家が積み上げてきた強い売り圧力が露わになりました。
5分足の出来高急増は、積極的な売り優勢を示しています。一方、価格は直近の需要ゾーンを下抜け、歴史的なサポートが新たなレジスタンス帯に変わりました。📊 次の流動性プールは、突破されたオーダーブロックのすぐ下にあり、さらなる下落の引き金となる可能性があります。
💬 新たに形成されつつある流動性トラップに合わせて、ショートポジションを取っていますか?👇
⚠️ これは投資助言ではありません。常にリスクを管理してください。🛡️
🏷️ #AAPLB #Selloff #LiquiditySweep #MarketStructure #Crypto
🚀 🦈
10
影视飓风と何同学がXに投稿したiPhone Duoのレビューは、海外の視聴者を確かに驚かせた。しかし、タイムラインに転載されたその投稿の反応は、いいね5件、コメント5件で止まっている。話題性は確かにあるが、そのすべてが「誰がスマホをよりきれいに撮れるか」に集中していて、出荷台数、BOMコスト、初回販売の転換率に触れたものは一つもない。AAPLBのように、アップルの親株に連動する銘柄にとって、これは最も危険なタイプの好材料だ。センチメントが先行し、ファンダメンタルズがまだ追いついていない。📉
以下が、私が実際に注目している4つの観点だ。
第一に、評判が証明するのはエンジニアリング能力であって、需要ではない。2人のKOLによるレビューで分かるのは、ヒンジの操作感、折り目の抑制、カメラのチューニングなどが「形になった」ということだ。しかし、折りたたみスマホで利益を出せるかどうかは、ヒンジ、UTG超薄型ガラス、デュアルレイヤーOLEDという3つのコストを抑えられるかにかかっている。どれも粗利益率を押し下げる要因だ。アップルの粗利益構造はサービス収入と高価格帯の通常型スマホに支えられているため、初代折りたたみ製品は粗利益率を押し上げるのではなく、薄める可能性が高い。言い換えれば、Duoの評判が良いほど、アップルがこのフォームファクターに今後も投資し続ける必要があることを示している。そして投資段階では、損益計算書には反映されない。
第二に、AAPLBの価格形成メカニズムには構造的な欠陥がある。これはUSDT建てのトークン化株式で、週7日、24時間取引される。一方、アップルの現物株は週5営業日で、通常の取引時間は1日わずか6.5時間だ。つまり、アジア時間のAAPLBには新たなファンダメンタルズ情報がほとんど入らず、価格はポジションとセンチメントに左右される。米国株市場の寄り付き前にプレミアムが積み上がり、その後に消えていきやすい。週末やアジア市場の時間帯に追いかけて買うときに支払っているのは、本質的にはアップルのキャッシュフローに対する価格ではなく、「時差」プレミアムだ。
第三に、実際にバリュエーションに反映されるのは、買い替えサイクルと自社株買いだけだ。折りたたみスマホの出荷台数は、現時点ではiPhone全体に占める割合がまだ小さく、短期的に買い替えサイクルの長さを変えることはできない。1株利益を動かすのは、サービス収入の伸びと、大規模な年間自社株買いによる流通株式数の減少だ。この2つと「海外の人がびっくりした」という話の間には、何の伝達経路もない。Duoのストーリーを取引したいなら、取引しているのは製品サイクルだ。AAPLBを取引したいなら、取引しているのは資本還元方針であり、この2つは別の話だ。
第四に、見落とされがちな保有コストがある。トークン化株式は通常、配当を分配しない。アップルの配当や自社株買いによる1株当たり価値の上昇は、価格上昇を通じてその一部を得られるだけで、現金配当は受け取れない。そのうえ、USDTのプレミアム・ディスカウントやプラットフォームのカウンターパーティーリスクも重なる。複数の変数が同じ価格に反映されるため、値動きはアップル株のように見えても、実際のボラティリティはアップルの現物株を上回る可能性が高い。
私の見方は明快だ。Duoのレビューは見る価値があるが、これは製品のシグナルであって、AAPLBの買いシグナルではない。触媒を待つなら、折りたたみモデルのコスト曲線がいつ転換点を迎えるか、そして次の決算で買い替えサイクルとサービス収入が同時に改善しているかに注目する。それまでは、AAPLBがセンチメントで急騰しても、トレンドの始まりではなく、流動性が生む一時的な機会と見るほうがいい。ポジションを取るタイミングは、方向性の判断よりも常に先に効いてくる。
#BINANCEPICK #Crypto #AAPLB
1
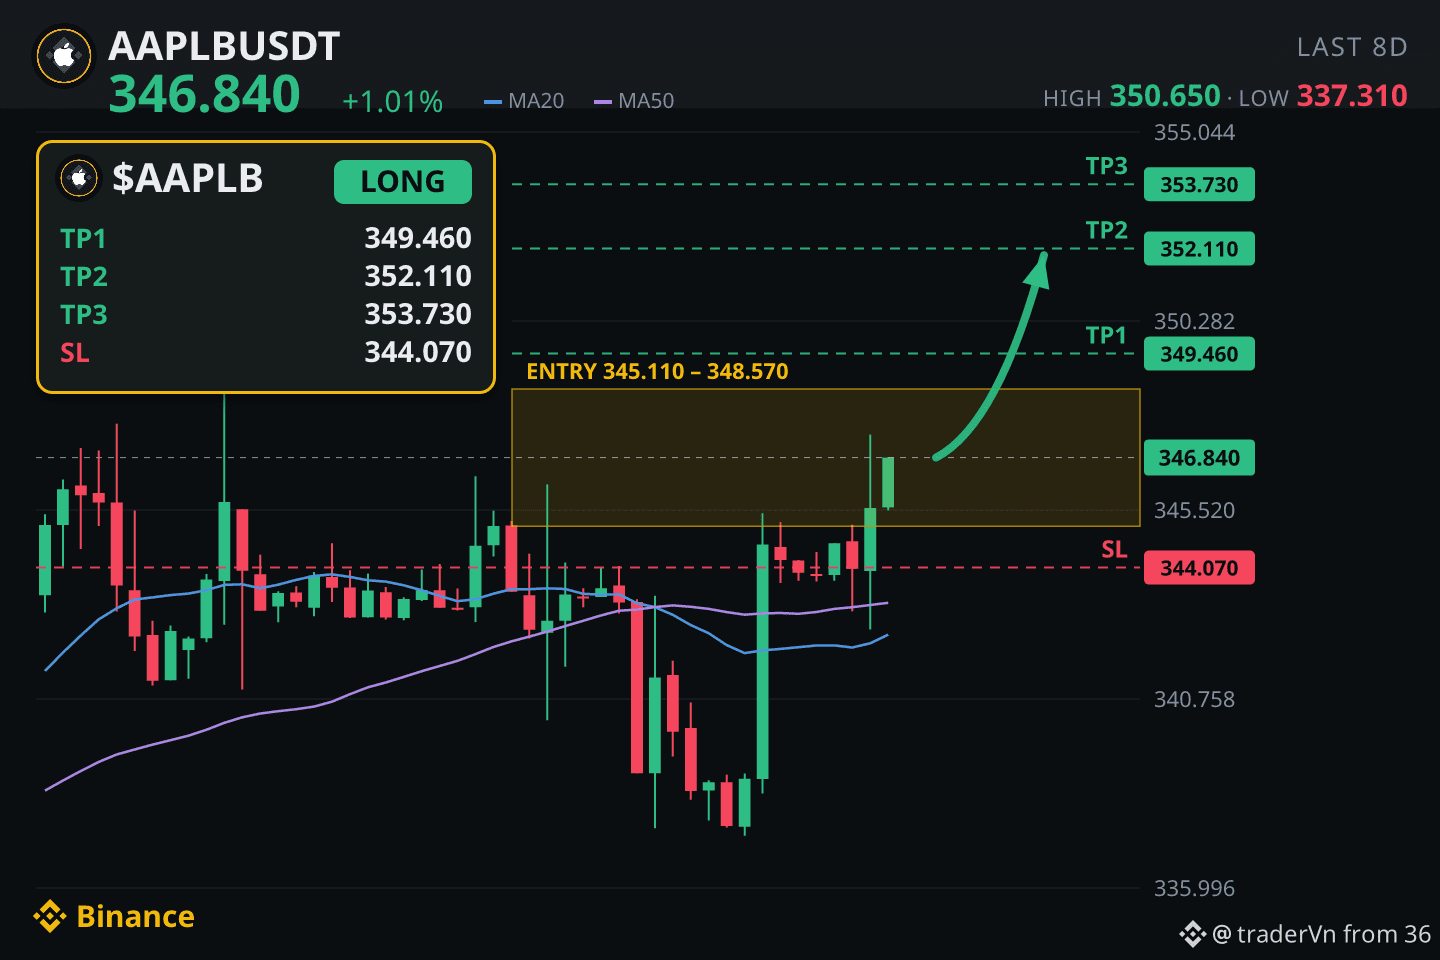
📢 BINANCE STARTER CARNIVAL、AAPLB取引で報酬を提供
$AAPLB $IOST $ALT
AAPLBは346.84 USDT · 24時間で+0.68% · 出来高 1M
🏷️ イベント種別:キャンペーン · Binanceが22/10/2026に公開
市場は引き続きさまざまなシグナルを織り込んでおり、大手のbStockプロモーションが一部の資産に短期的な流動性をもたらしています。BinanceのStarter CarnivalはAAPLBの取引活性化を目指していますが、他の高出来高トークンが最近下落したことで、市場全体のセンチメントには依然として圧力がかかっています。
📈 リアルタイム市場データ — 上昇傾向
• AAPLB 346.84 · +0.68% · 出来高 1M
• IOST · -52.1% · 出来高 18M
• ALT · -35.2% · 出来高 30M
• LUMIA · -21% · 出来高 7M
取引所の発表によって指定された資産に注目が集まりますが、その注目は急速に集まり、同じように急速に去っていきます。
#AAPLB #Binance
出典:https://www.binance.com/vi/support/announcement/ed8ff1366f0e4d4687eb1e105e7f61f1
参考情報のみであり、金融アドバイスではありません(DYOR)。
8
·
--
📡 キャンペーン|Binance初心者フェスティバル:bStocksを取引して、最大60,000 USDT相当のAAPLBおよびNVDAB報酬を山分け!
$AAPLB まずは様子を見ます。自分のポジションに関係するお知らせは、当日中に対応することをおすすめします。
#AAPLB
個人的な記録であり、具体的な取引を推奨するものではありません。
📡 キャンペーン|Binance初心者フェスティバル:bStocksを取引して、最大60,000 USDT相当のAAPLBおよびNVDAB報酬を山分け!
$AAPLB まずは様子を見ます。自分のポジションに関係するお知らせは、当日中に対応することをおすすめします。
#AAPLB
個人的な記録であり、具体的な取引を推奨するものではありません。
$AAPLB まずは様子を見ます。自分のポジションに関係するお知らせは、当日中に対応することをおすすめします。
#AAPLB
個人的な記録であり、具体的な取引を推奨するものではありません。
1
3
·
--
バイナンス初心者カーニバル:bStocksを取引して、最大60,000 USDT相当のAAPLBとNVDABの報酬を山分け!
取引イベントに参加する前に、報酬の目安、かかる手数料、価格変動のリスクをしっかり計算しましょう。計算して参加する価値があると思ったら、参加してください。$AAPLB 現在価格:344.07。
フォローして、最新のお知らせをチェックしましょう。
#AAPLB
バイナンス初心者カーニバル:bStocksを取引して、最大60,000 USDT相当のAAPLBとNVDABの報酬を山分け!
取引イベントに参加する前に、報酬の目安、かかる手数料、価格変動のリスクをしっかり計算しましょう。計算して参加する価値があると思ったら、参加してください。$AAPLB 現在価格:344.07。
フォローして、最新のお知らせをチェックしましょう。
#AAPLB
取引イベントに参加する前に、報酬の目安、かかる手数料、価格変動のリスクをしっかり計算しましょう。計算して参加する価値があると思ったら、参加してください。$AAPLB 現在価格:344.07。
フォローして、最新のお知らせをチェックしましょう。
#AAPLB
1
·
--
🐋 キャンペーンが始まると、取引量は増加することがよくあります。
Binance初心者フェスティバル:bStocksを取引して、最大60,000 USDT相当のAAPLBとNVDABの報酬を山分けしよう!
$AAPLB キャンペーン期間中の自然な買い需要に注目しましょう。終了後も取引量を維持できるかどうかが重要です。
#AAPLB
🐋 キャンペーンが始まると、取引量は増加することがよくあります。
Binance初心者フェスティバル:bStocksを取引して、最大60,000 USDT相当のAAPLBとNVDABの報酬を山分けしよう!
$AAPLB キャンペーン期間中の自然な買い需要に注目しましょう。終了後も取引量を維持できるかどうかが重要です。
#AAPLB
Binance初心者フェスティバル:bStocksを取引して、最大60,000 USDT相当のAAPLBとNVDABの報酬を山分けしよう!
$AAPLB キャンペーン期間中の自然な買い需要に注目しましょう。終了後も取引量を維持できるかどうかが重要です。
#AAPLB
3
$AAPLB
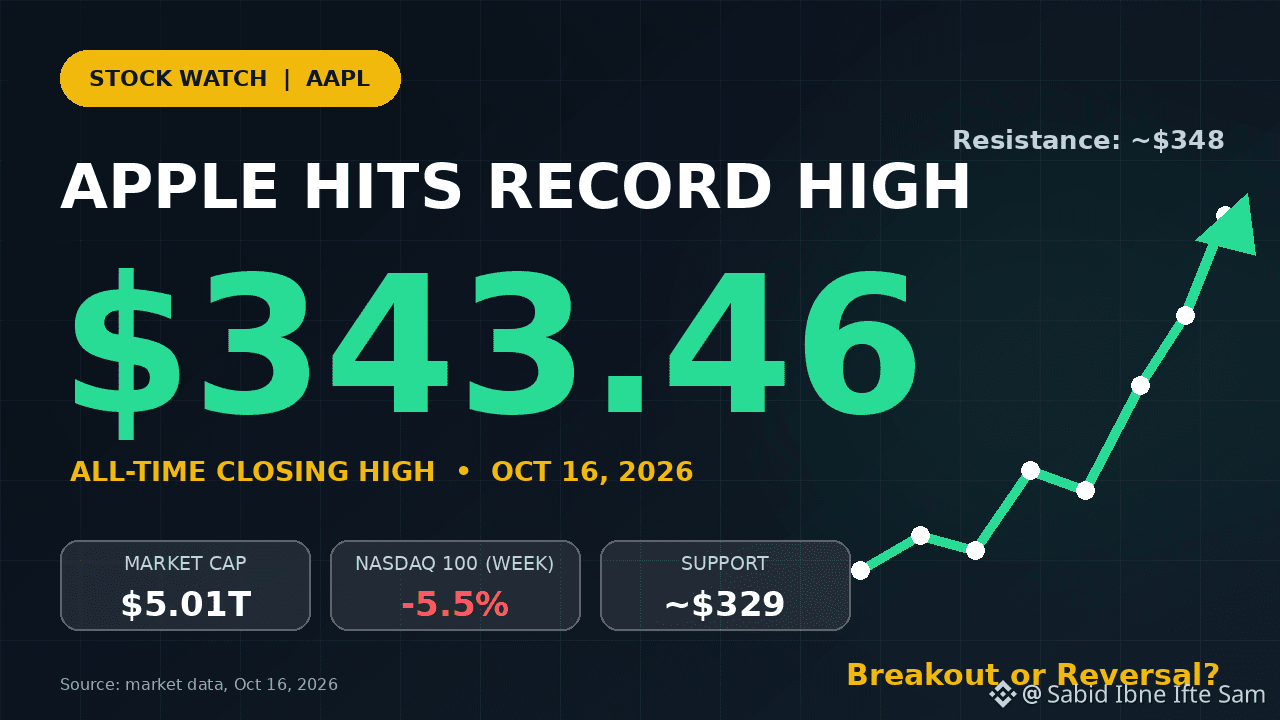
Apple ($AAPLB ):ナスダックが下落する中、過去最高値を記録
今週、ナスダック100は5.5%下落しましたが、Apple($AAPLB )は10月16日に過去最高値となる343.46ドルで取引を終え、時価総額は約5兆ドルに達しました。(kucoin)(macdailynews)
🔹 テクニカル
株価は50日移動平均(約325.7ドル)と200日移動平均を上回っています。(financhill)
RSIは約62で、勢いは強いものの、まだ買われ過ぎではありません。(financhill)
サポートは329ドル付近、レジスタンスは過去最高値の348ドル付近です。(journalarta)
🔹 材料
報道によると、1,999ドルのiPhone Duoは予約注文の受付開始から数分で完売しました。Evercoreの目標株価は380ドルですが、UBSは需要が鈍化する可能性を警告しています。(benzinga)(defenseworld)
🔹 リスク
PERは約39倍で、アナリストの平均目標株価(約328ドル)は現在の株価を下回っています。6.3%のPPIや高利回りによるマクロ経済の圧力も続いています。(Yahoo Finance)(tickernerd)
🔹 シナリオ
強気:348ドルを上回って取引を終えれば、350ドル以上を目指す展開となる可能性があります。
弱気:329ドルを下回れば、325ドル付近まで下落する可能性があります。
{spot}(AAPLBUSDT)
#AAPLB #TechnicalAnalysis #Nasdaq #stockmarket
$AAPLB
Apple ($AAPLB ):ナスダックが下落する中、過去最高値を記録
今週、ナスダック100は5.5%下落しましたが、Apple($AAPLB )は10月16日に過去最高値となる343.46ドルで取引を終え、時価総額は約5兆ドルに達しました。(kucoin)(macdailynews)
🔹 テクニカル
株価は50日移動平均(約325.7ドル)と200日移動平均を上回っています。(financhill)
RSIは約62で、勢いは強いものの、まだ買われ過ぎではありません。(financhill)
サポートは329ドル付近、レジスタンスは過去最高値の348ドル付近です。(journalarta)
🔹 材料
報道によると、1,999ドルのiPhone Duoは予約注文の受付開始から数分で完売しました。Evercoreの目標株価は380ドルですが、UBSは需要が鈍化する可能性を警告しています。(benzinga)(defenseworld)
🔹 リスク
PERは約39倍で、アナリストの平均目標株価(約328ドル)は現在の株価を下回っています。6.3%のPPIや高利回りによるマクロ経済の圧力も続いています。(Yahoo Finance)(tickernerd)
🔹 シナリオ
強気:348ドルを上回って取引を終えれば、350ドル以上を目指す展開となる可能性があります。
弱気:329ドルを下回れば、325ドル付近まで下落する可能性があります。
#AAPLB #TechnicalAnalysis #Nasdaq #stockmarket
67
🍎 AAPLB市場アップデート | 2026年10月17日
$AAPLB 、Apple Tokenized bStocksは、Apple株へのトークン化されたエクスポージャーを提供します。その価格は、Appleの株価と市場全体のセンチメントの影響を受けます。
📊 市場で注目すべきポイント
🔹 トレンド:価格が確認されるか注視
🔹 注目点:取引量と価格の安定性
🔹 見通し:Apple株の値動きと主要な市場水準を監視しましょう。
⚠️ AAPLBはトークン化された証券であり、Apple株を直接保有することと同じではありません。必ずご自身で調査を行ってください。
#AAPLB #coinaute #ArgentinaUSDTPriceTops1600Pesos
{spot}(AAPLBUSDT)
🍎 AAPLB市場アップデート | 2026年10月17日
$AAPLB 、Apple Tokenized bStocksは、Apple株へのトークン化されたエクスポージャーを提供します。その価格は、Appleの株価と市場全体のセンチメントの影響を受けます。
📊 市場で注目すべきポイント
🔹 トレンド:価格が確認されるか注視
🔹 注目点:取引量と価格の安定性
🔹 見通し:Apple株の値動きと主要な市場水準を監視しましょう。
⚠️ AAPLBはトークン化された証券であり、Apple株を直接保有することと同じではありません。必ずご自身で調査を行ってください。
#AAPLB #coinaute #ArgentinaUSDTPriceTops1600Pesos
78
·
--
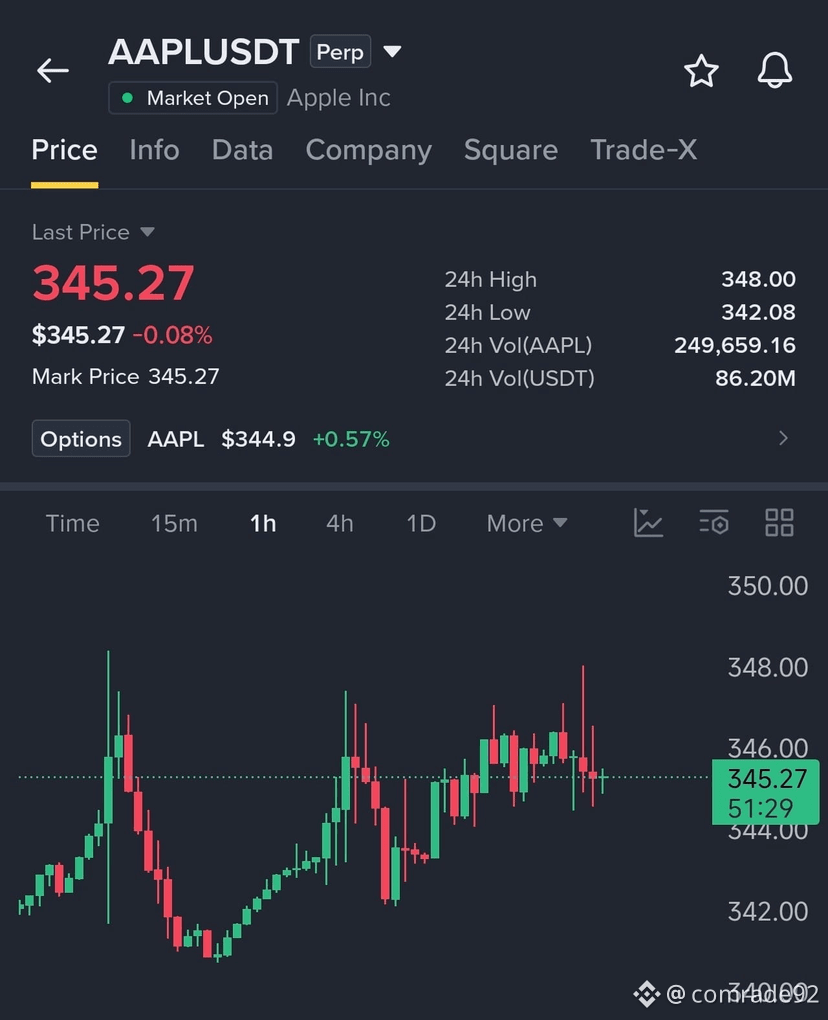
取引シグナル: $AAPLB
アクション: 買い / ロング
レバレッジ: 15倍
エントリー範囲: 341.07 - 344.5
利確: 348.36
損切り: 338.5
有効期限: 2026年10月20日
#AAPLB #AAPLUSDT #NEARRisesNearly10% #SouthKoreaTightensOversightOfOverseasPerpetualContracts #RiksbankUrgesLawmakersToPrepareDigitalKronaLegislation
{future}(AAPLUSDT)
取引シグナル: $AAPLB
アクション: 買い / ロング
レバレッジ: 15倍
エントリー範囲: 341.07 - 344.5
利確: 348.36
損切り: 338.5
有効期限: 2026年10月20日
#AAPLB #AAPLUSDT #NEARRisesNearly10% #SouthKoreaTightensOversightOfOverseasPerpetualContracts #RiksbankUrgesLawmakersToPrepareDigitalKronaLegislation
アクション: 買い / ロング
レバレッジ: 15倍
エントリー範囲: 341.07 - 344.5
利確: 348.36
損切り: 338.5
有効期限: 2026年10月20日
#AAPLB #AAPLUSDT #NEARRisesNearly10% #SouthKoreaTightensOversightOfOverseasPerpetualContracts #RiksbankUrgesLawmakersToPrepareDigitalKronaLegislation
193
·
--
AAPLB ローカル買いシグナル 🚀
1時間足の上昇構造はVMC BullCrossシグナルによって確認されており、強いレジスタンス(Weak High)がないことから、1時間足/15分足のBull OBサポートゾーン(342.36-345.35)を基準にエントリーします。15分足のRSIは61.36で、強気の勢いが維持されていることを示しています。
エントリーポイント:344.85$
TP💵:355.1955$(+3%)
SL🙊:337.9530$
⚠️ リスク管理のため、ストップロスの設定は必須です。この情報は分析目的のみであり、金融アドバイスではありません。
$AAPLB #AAPLB
AAPLB ローカル買いシグナル 🚀
1時間足の上昇構造はVMC BullCrossシグナルによって確認されており、強いレジスタンス(Weak High)がないことから、1時間足/15分足のBull OBサポートゾーン(342.36-345.35)を基準にエントリーします。15分足のRSIは61.36で、強気の勢いが維持されていることを示しています。
エントリーポイント:344.85$
TP💵:355.1955$(+3%)
SL🙊:337.9530$
⚠️ リスク管理のため、ストップロスの設定は必須です。この情報は分析目的のみであり、金融アドバイスではありません。
$AAPLB #AAPLB
1時間足の上昇構造はVMC BullCrossシグナルによって確認されており、強いレジスタンス(Weak High)がないことから、1時間足/15分足のBull OBサポートゾーン(342.36-345.35)を基準にエントリーします。15分足のRSIは61.36で、強気の勢いが維持されていることを示しています。
エントリーポイント:344.85$
TP💵:355.1955$(+3%)
SL🙊:337.9530$
⚠️ リスク管理のため、ストップロスの設定は必須です。この情報は分析目的のみであり、金融アドバイスではありません。
$AAPLB #AAPLB
82

·
--
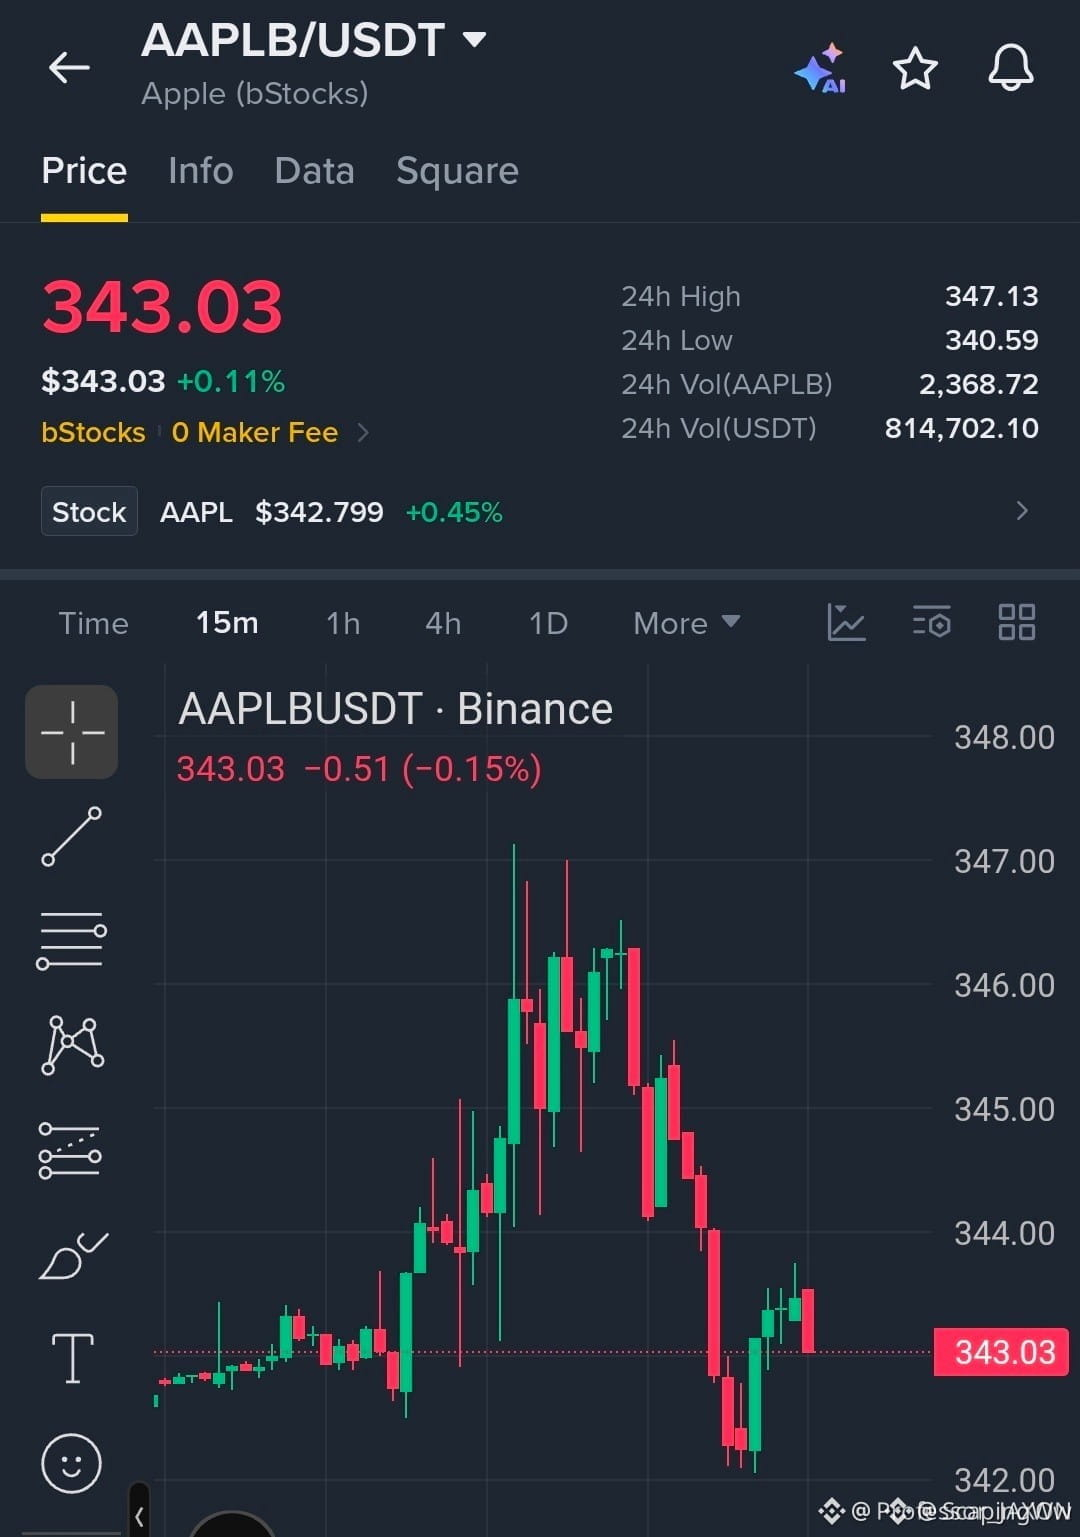
🚨 $AAPLB 、強い抵抗に阻まれる!弱気派が圧力を強める! 📉
エントリー:343.00 - 343.50 ⚡
目標:341.50 🎯
損切り:344.20 🛑
📌 売り手は346.00~347.00の抵抗帯で買い手を押し返し、教科書どおりの「高値切り下げ」を形成しました。直近の反発は勢いを急速に失いつつあります。上値の売り圧力が最も強い水準で、買い手の疲れが見え始めています。
📊 ここでは明らかに売り方が優勢です。342.00の節目を明確に下抜ければ、下落が加速する可能性があります。💬 この弱い戻りを売りの好機と見ていますか?それとも342.00を下抜けるのを確認してから動きますか?
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #AAPLB #ShortSetup #PriceAction #Crypto
📉 🛑
9

·
--
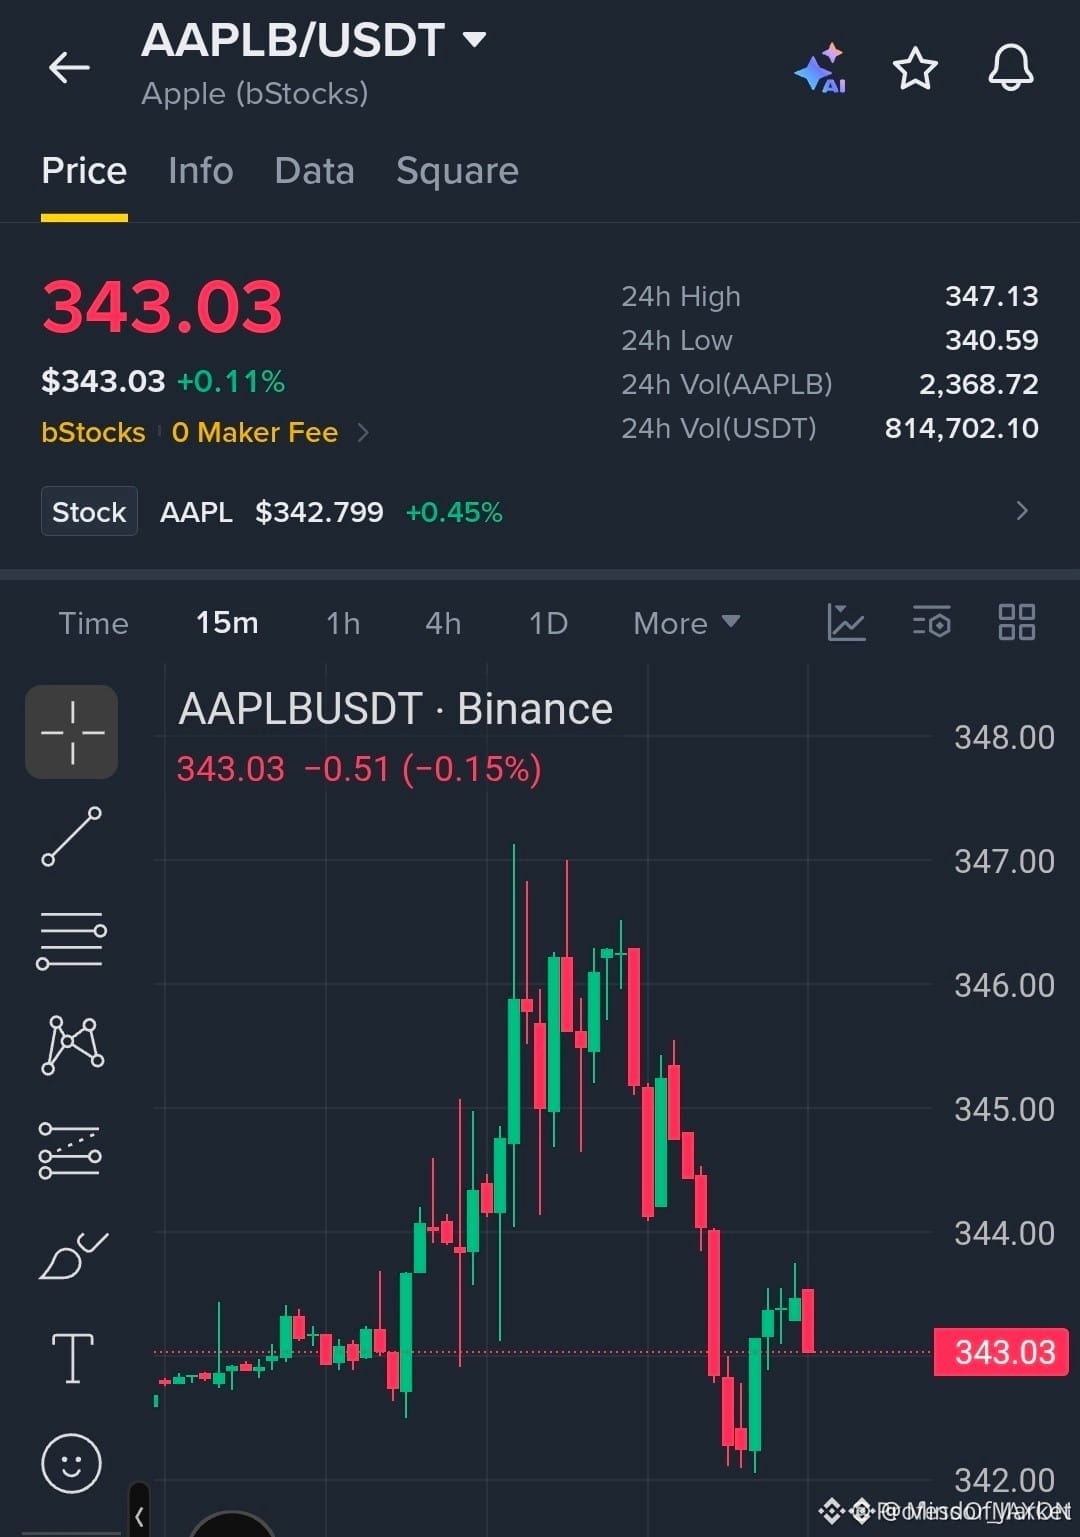
🚨 $AAPLB 機関投資家の分配を示す安値切り下げで、上値の売り圧力に押し戻される 📉
エントリー:343.00~343.50 ⚡
目標:341.50 🎯
損切り:344.20 🛑
346.00~347.00のゾーンに控える売り圧力によって明確に反落し、日中の注文フローはきれいに売り手優勢へと転じました。🔍 その後、安値を切り下げながら高値も切り下げる動きが続いており、組織的な分配を示唆しています。直近の調整反発では、買い手側の出来高が完全に枯渇しています。
342.00の重要な節目を明確に下抜ければ、捕まったポジションのない341.50の割安な流動性まで、直接下落する道が開けます。📊 各リテストでモメンタムが弱まっており、市場構造は下落継続を強く示唆しています。💬 この押し戻しでポジションを取りますか?それとも342.00を下抜けるのを待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #AAPLB #ShortSetup #MarketStructure #PriceAction #Crypto
🎯 🦈
6

·
--
⚡ $AAPLB が345を死守、買い手が24時間高値を突破し、次の上昇局面へ!📈
エントリー:345.00 - 346.30 ⚡
目標:347.50 - 352.00 🚀
損切り:342.80 ⚠️
📌 345のサポートラインでは買い注文側が売り圧力をことごとく吸収し、価格が重要なサポートを下回るのを許していません。📊 積極的な買い集めが24時間高値のすぐ手前まで迫っており、捕まったショートポジションを巻き込む急騰の展開が見えてきました。
⚡ 注文フローが目先の抵抗線にこれほど強くぶつかると、上昇の勢いはあっという間に、激しく続くことがあります。💬 352に向かうこの動きに先回りしますか?それとも明確なブレイクアウトを待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を行ってください。🛡️
🏷️ #AAPLB #Breakout #Momentum #CryptoTrading #PriceAction
🔥 🎯
13

🦈 $AAPLB 345を上回る売り側流動性を吸収、352に向けて上昇拡大! ⚡
エントリー:345.00 - 346.30 ⚡
目標:347.50 - 352.00 🎯
損切り:342.80 ⚠️
📌 $AAPLB は345.00の需要ブロックを正確に維持し続け、局所的なレジスタンスのすぐ下で一貫した吸収を示しています。🌊 注文フローは、受動的な売り注文が体系的に消化されるなかで積極的な買い集めが進んでいることを示しており、直近高値を上抜ける展開への土台が整いつつあります。
💡 342.80が維持される限り、構造的な健全性は保たれており、上方の価格目標に向けた非効率性の埋め戻しとも一致しています。💬 この蓄積レンジ内で取引しますか?それとも347.50を上回る構造的な確認を待ちますか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。 🛡️
🏷️ #AAPLB #MarketStructure #OrderFlow #CryptoTrading #PriceAction
🎯 🦈
15
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#EarningsSeason
閲覧回数 6.5M
32,636人が討論中
2
#USMidtermElections
閲覧回数 70,030
889人が討論中
3
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
閲覧回数 130
7人が討論中
4
#BinanceWillListPredictPREDICT
閲覧回数 3,264
157人が討論中
5
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
閲覧回数 277
20人が討論中
6
#StrategyReports$21BQ3OperatingProfit
閲覧回数 131
9人が討論中
7
#Strategy三季度营业利润210亿美元
閲覧回数 9,489
41人が討論中
8
#TwoAddressesHoldingAbout1.28BUSDTFrozen
閲覧回数 352
45人が討論中
9
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
閲覧回数 100
5人が討論中
10
#BitcoinDropsBelow$80K
閲覧回数 50,771
147人が討論中