

goat111
333 Posting
goat111
Laporkan
Blokir Pengguna
BNB|BTC信仰者,屯币党。⭐平时专注于撸毛赛道,偶尔会发一些动教程和通知。crypto&项目分享|DYOR,不构成投资建议
Perdagangan Terbuka

Pemilik BNB
Pedagang Rutin
11.9 Bulan
55 Mengikuti
2.2K+ Pengikut
845 Disukai
Posting
Portofolio
Semua
Kuotasi
·
--
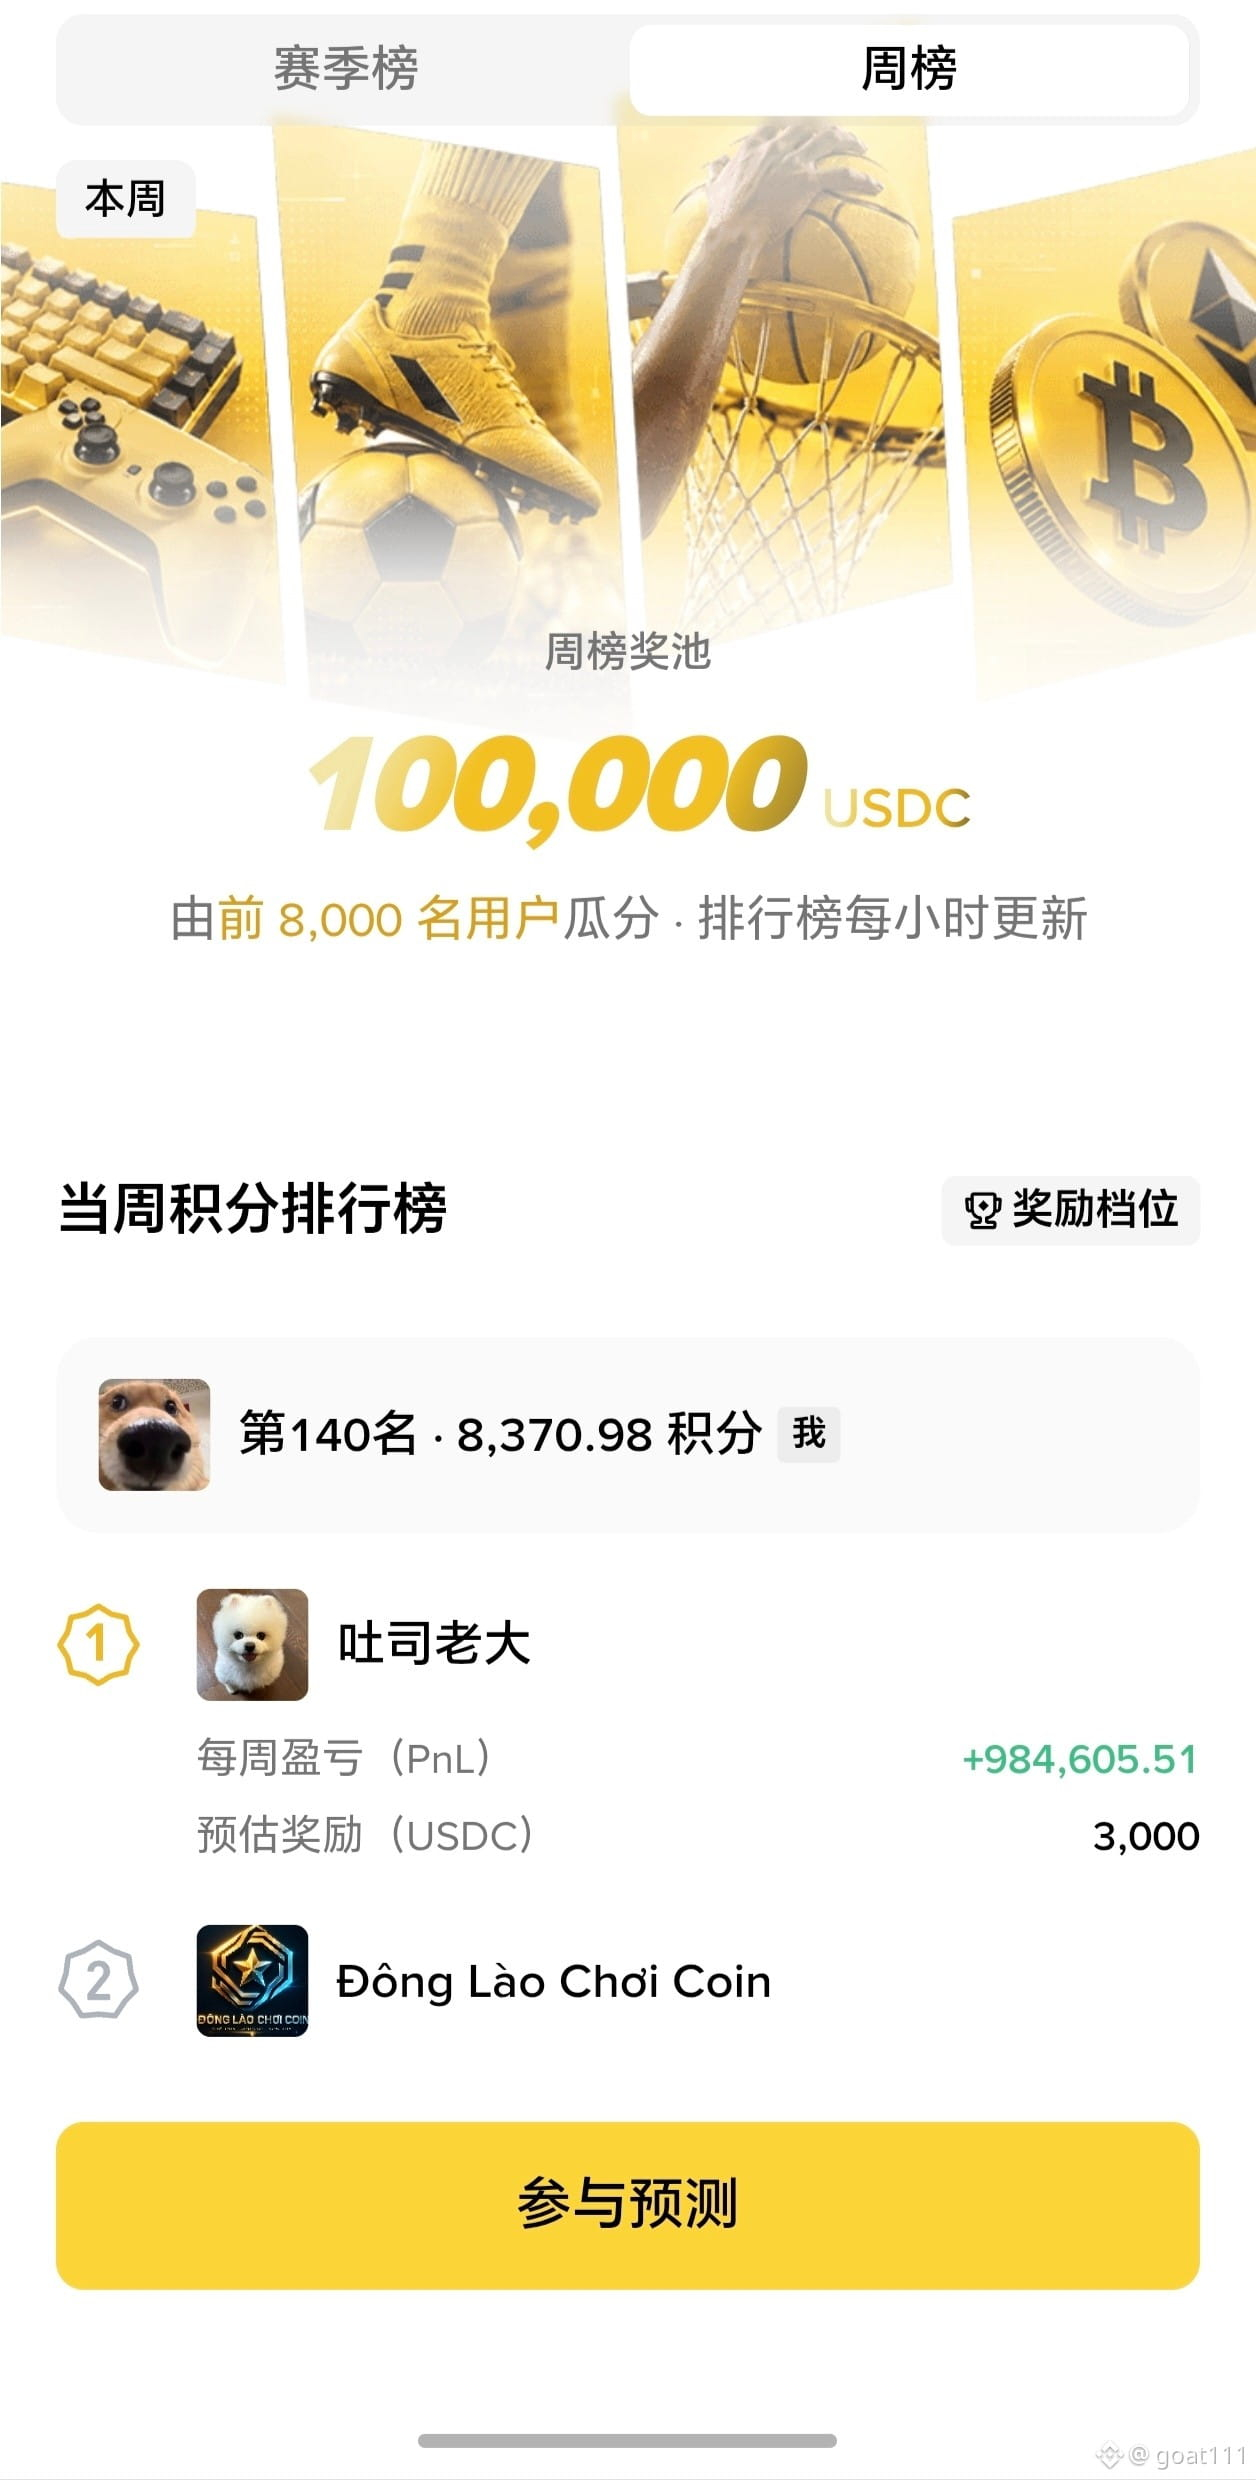
Kalau nanti ada yang mengaku sebagai raja prediksi, tunjukkan daftar peringkat ini.
Tapi juara pertamanya keterlaluan banget. Baru hari pertama sudah langsung all-in sampai 200 ribu poin.
Aku sudah berusaha sekuat tenaga, tapi cuma dapat 9.000 poin#币安神算子
Kalau nanti ada yang mengaku sebagai raja prediksi, tunjukkan daftar peringkat ini.
Tapi juara pertamanya keterlaluan banget. Baru hari pertama sudah langsung all-in sampai 200 ribu poin.
Aku sudah berusaha sekuat tenaga, tapi cuma dapat 9.000 poin#币安神算子
Tapi juara pertamanya keterlaluan banget. Baru hari pertama sudah langsung all-in sampai 200 ribu poin.
Aku sudah berusaha sekuat tenaga, tapi cuma dapat 9.000 poin#币安神算子
43
12
22.4k
·
--
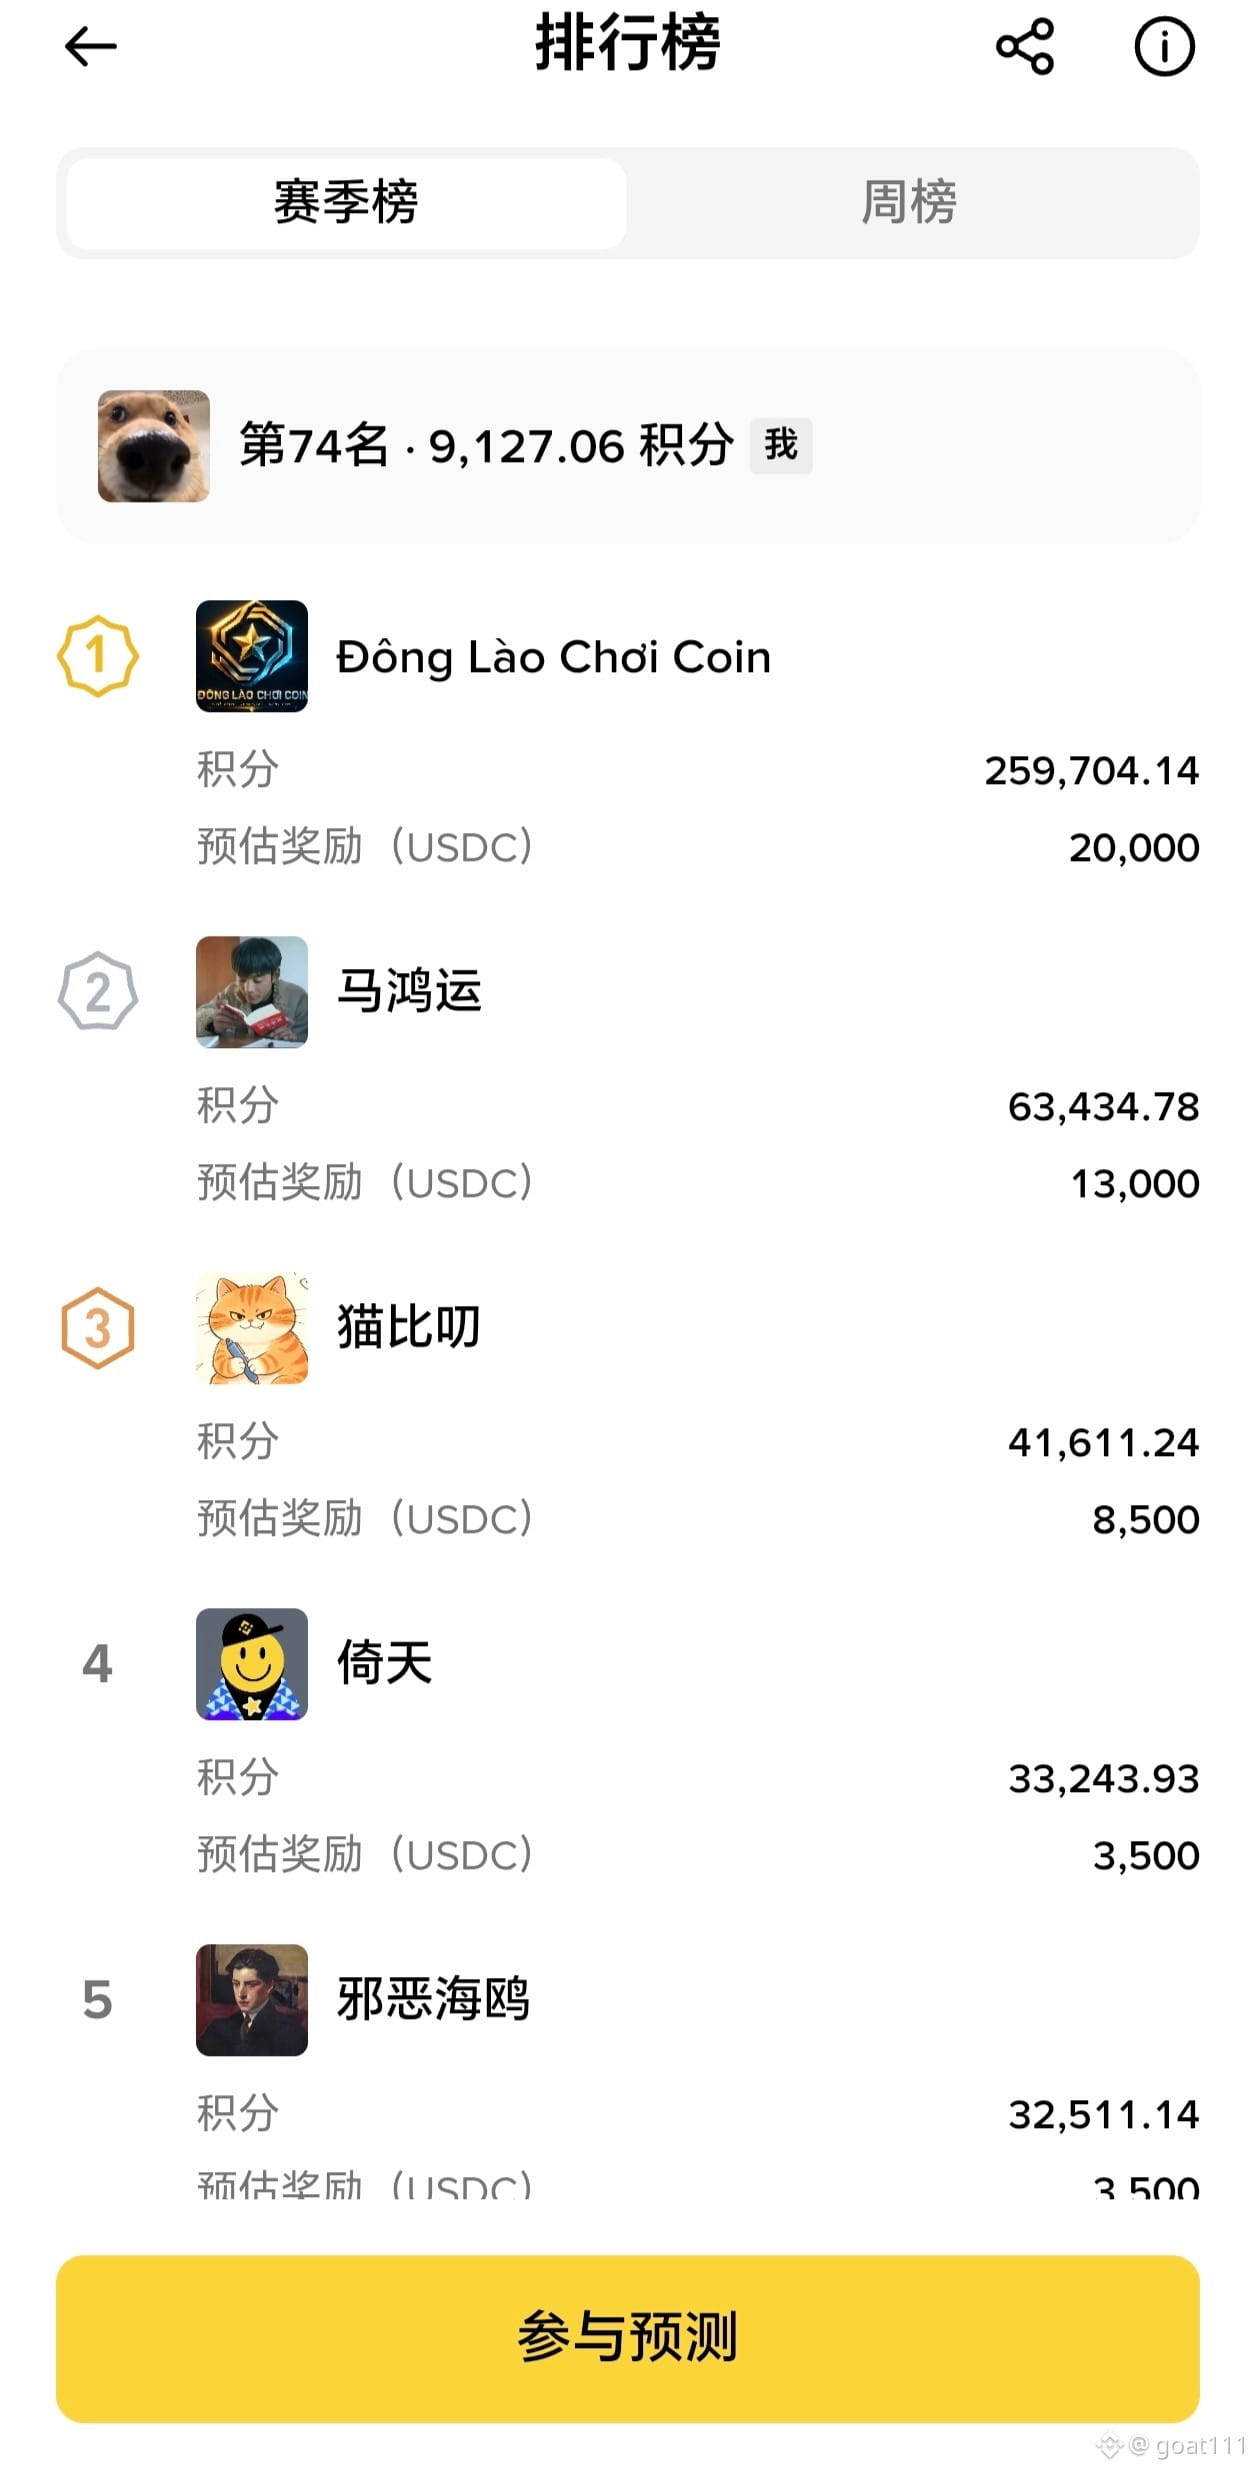
Di sudut yang tak diperhatikan siapa pun, Predict sudah masuk ke kontrak pre-market Aster.
FDV sempat naik hingga 5B, sekarang FDV 2B.
Yang ikut farming seharusnya sudah cuan semua.
Di sudut yang tak diperhatikan siapa pun, Predict sudah masuk ke kontrak pre-market Aster.
FDV sempat naik hingga 5B, sekarang FDV 2B.
Yang ikut farming seharusnya sudah cuan semua.
FDV sempat naik hingga 5B, sekarang FDV 2B.
Yang ikut farming seharusnya sudah cuan semua.
1
464
·
--
Sebenarnya, hal yang paling menarik bagi saya dari Nillion adalah kemampuannya menjaga privasi strategi transaksi on-chain sebelum dieksekusi. Produk intinya, Covenants, dapat mengenkripsi dan menyegel instruksi transaksi hingga kondisi yang telah ditentukan terpenuhi, lalu membukanya untuk dieksekusi. Dengan begitu, risiko niat transaksi terungkap lebih awal dapat dikurangi.
Saya sangat menantikan penerapannya pada order bersyarat, lelang tertutup, dan pembayaran otomatis, agar pengguna dapat mengatur aktivitas on-chain dengan lebih leluasa.
Dengan DUSK diluncurkan di mainnet Ethereum, peta jalan tujuh era Nillion telah mencapai tonggak penting. Selanjutnya, yang paling saya nantikan adalah dukungan untuk lebih banyak chain EVM, penyelesaian lintas chain, serta kondisi pemicu yang lebih fleksibel dan perlindungan privasi yang lebih baik.
Saya berharap kemampuan ini secara bertahap diwujudkan menjadi produk yang mudah digunakan oleh pengguna biasa, sehingga pasar kripto memiliki lebih banyak kegunaan nyata.
Terus ikuti perkembangan pembangunan $NIL dan @nillionnetwork
DYOR, bukan merupakan saran investasi
#nil $NIL @nillionnetwork
Sebenarnya, hal yang paling menarik bagi saya dari Nillion adalah kemampuannya menjaga privasi strategi transaksi on-chain sebelum dieksekusi. Produk intinya, Covenants, dapat mengenkripsi dan menyegel instruksi transaksi hingga kondisi yang telah ditentukan terpenuhi, lalu membukanya untuk dieksekusi. Dengan begitu, risiko niat transaksi terungkap lebih awal dapat dikurangi.
Saya sangat menantikan penerapannya pada order bersyarat, lelang tertutup, dan pembayaran otomatis, agar pengguna dapat mengatur aktivitas on-chain dengan lebih leluasa.
Dengan DUSK diluncurkan di mainnet Ethereum, peta jalan tujuh era Nillion telah mencapai tonggak penting. Selanjutnya, yang paling saya nantikan adalah dukungan untuk lebih banyak chain EVM, penyelesaian lintas chain, serta kondisi pemicu yang lebih fleksibel dan perlindungan privasi yang lebih baik.
Saya berharap kemampuan ini secara bertahap diwujudkan menjadi produk yang mudah digunakan oleh pengguna biasa, sehingga pasar kripto memiliki lebih banyak kegunaan nyata.
Terus ikuti perkembangan pembangunan $NIL dan @Nillion
DYOR, bukan merupakan saran investasi
#nil $NIL @Nillion
1
295
·
--
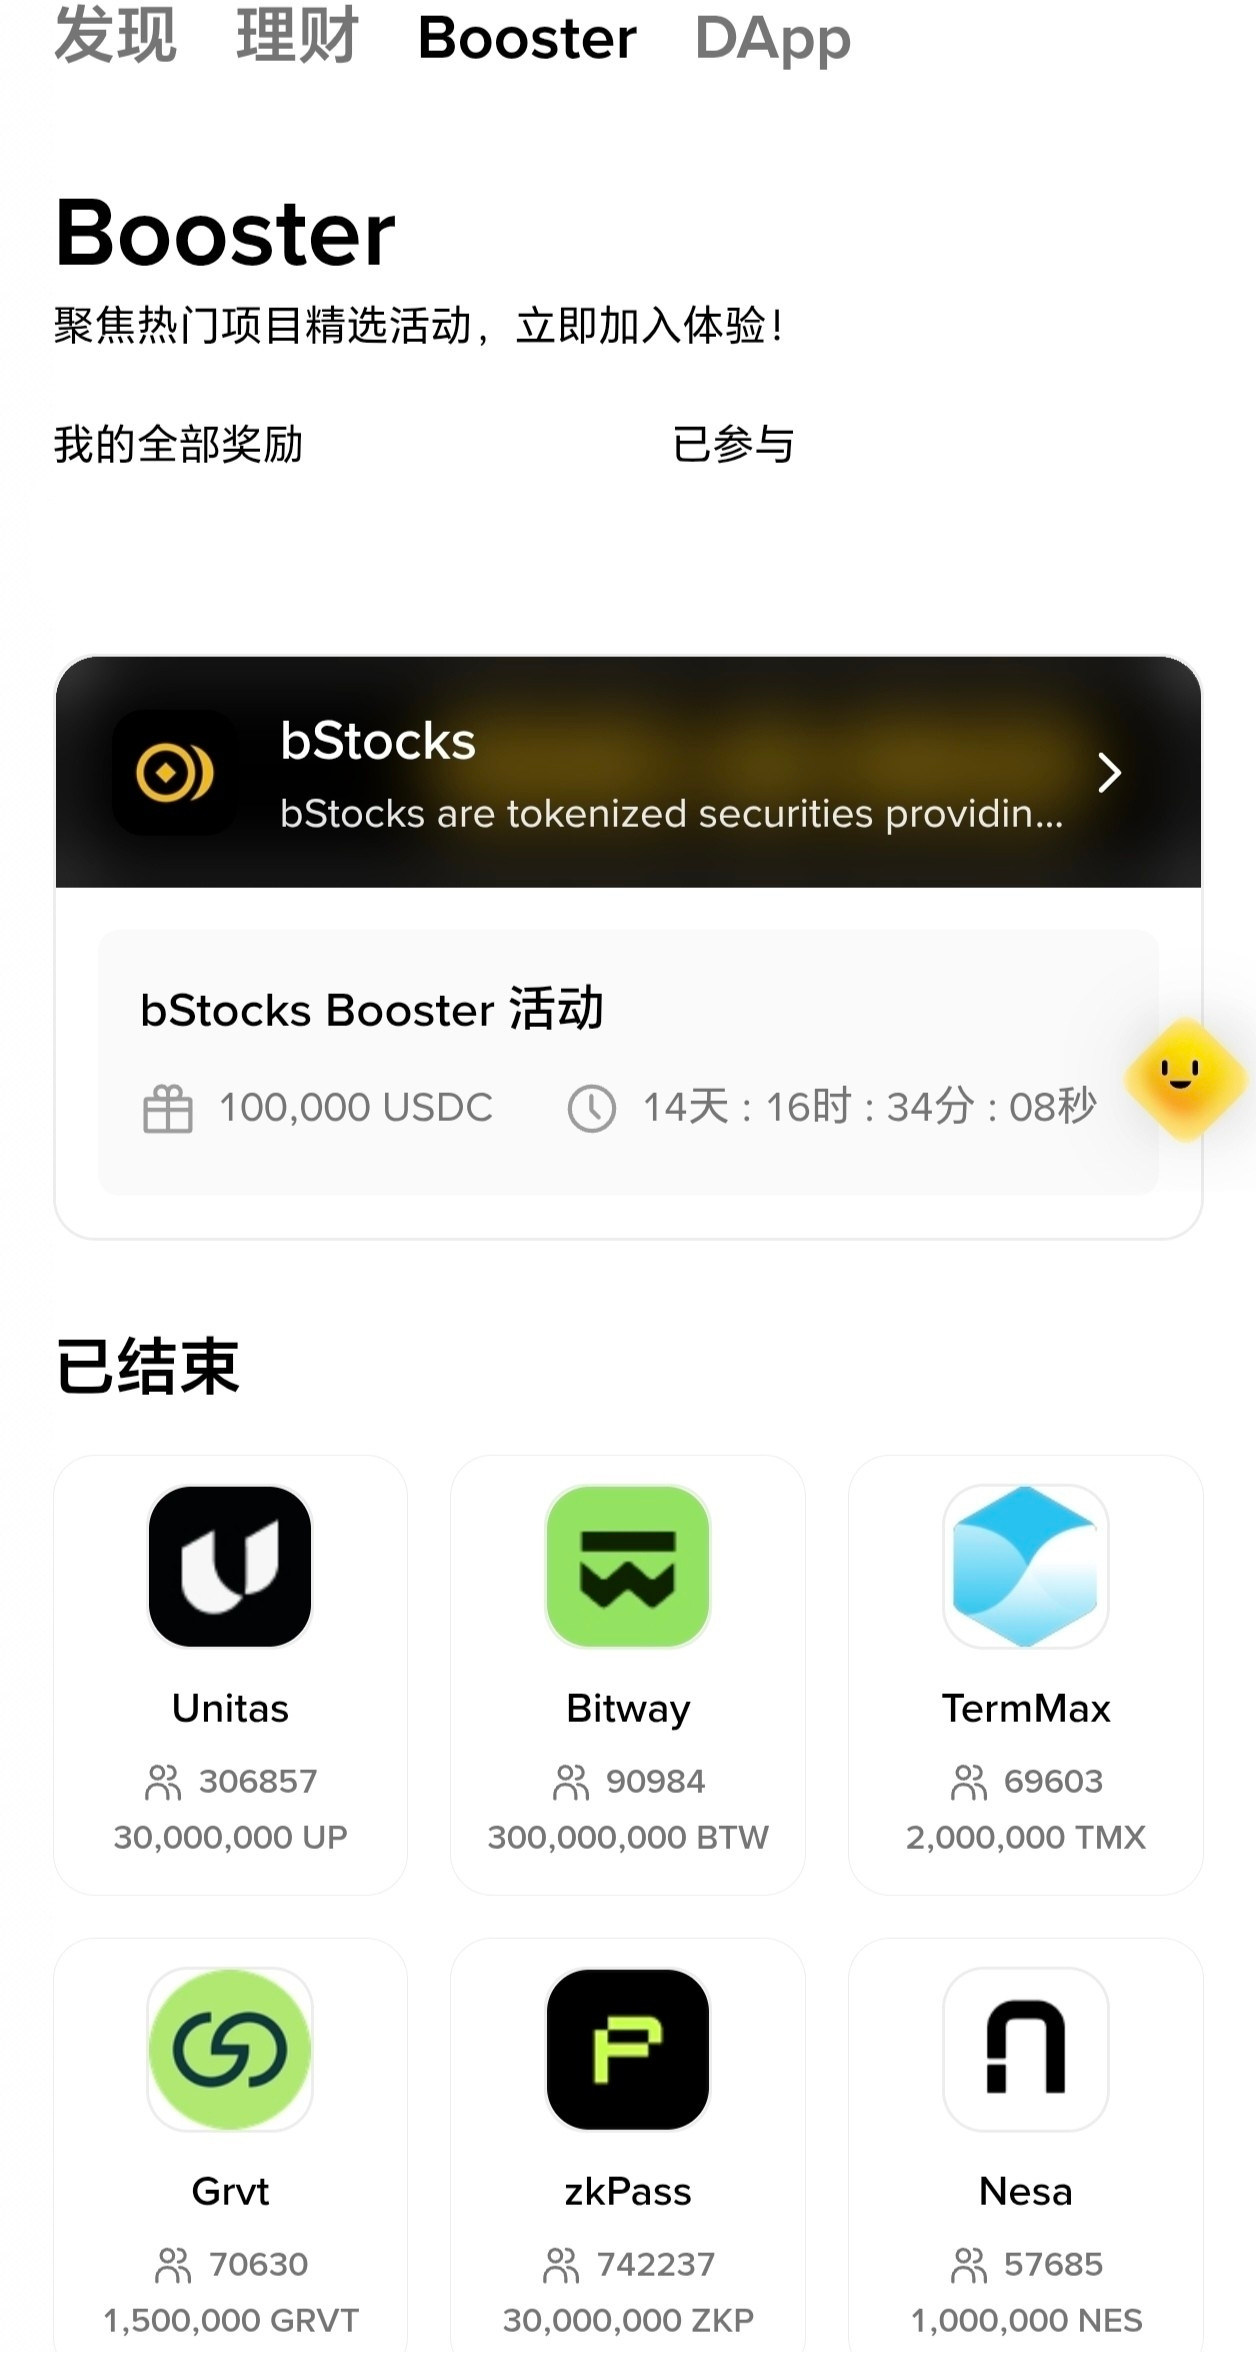
Booster baru diluncurkan
⭐ Ikut serta dengan potongan 2 poin. Total hadiah 10U, tersedia untuk 10.000 peserta.
Segera selesaikan tugasnya!
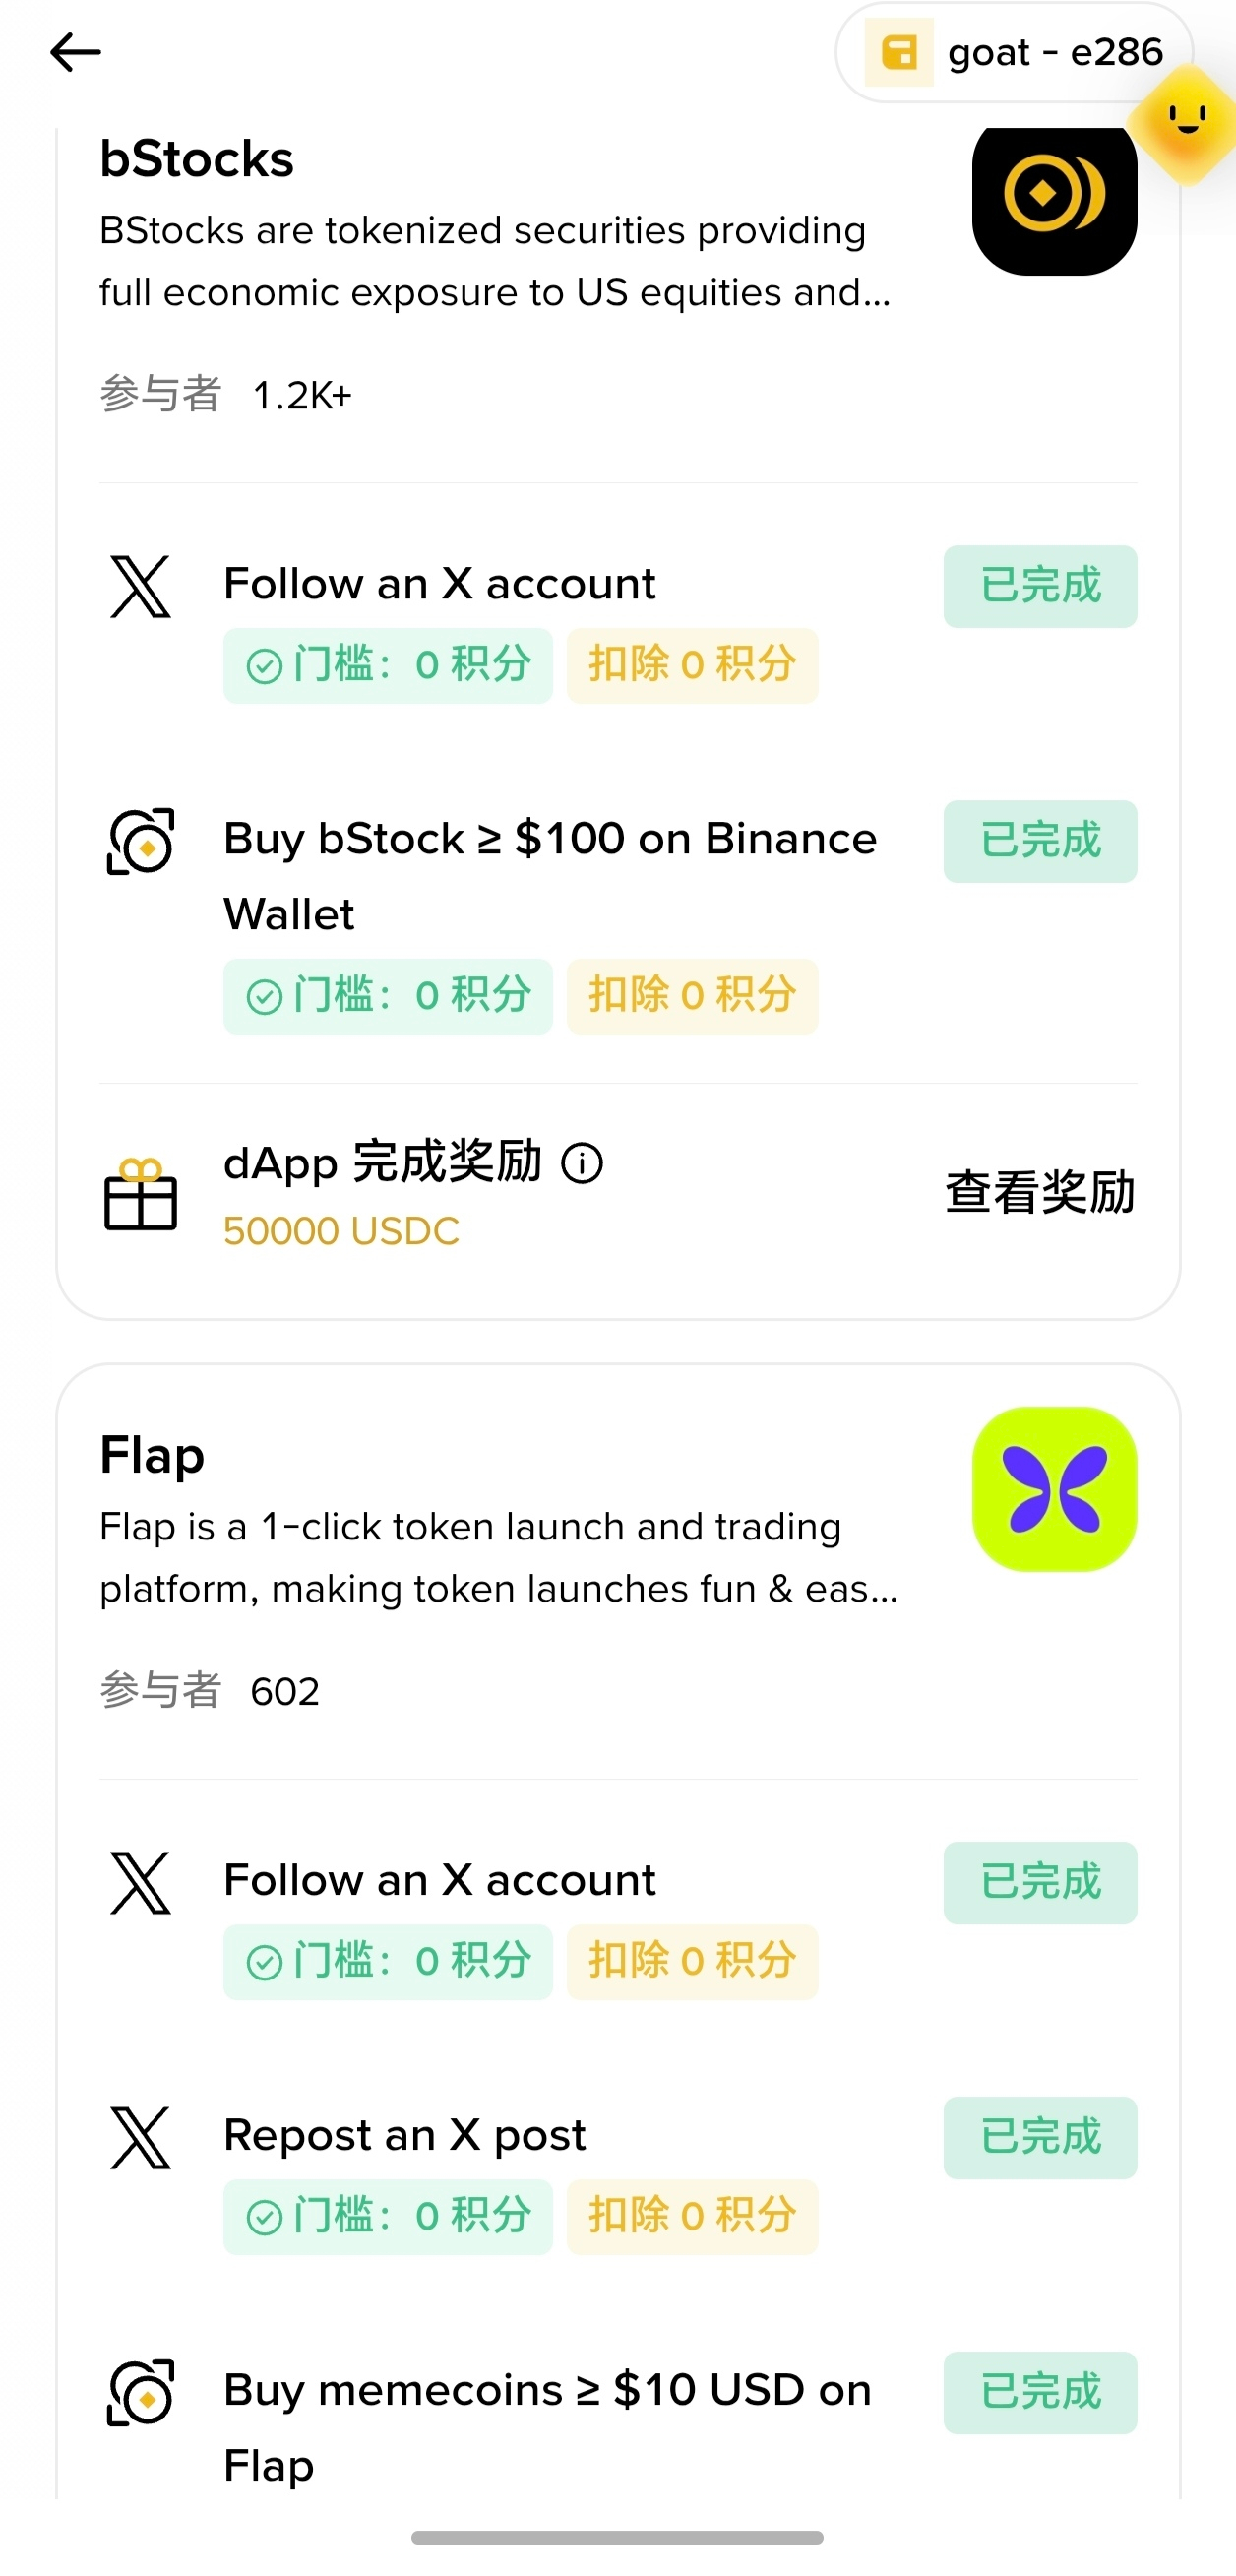
Tugas 1
1. Ikuti akun resmi Bstock
2. Transaksikan token saham Bstock senilai 100U. Disarankan membeli Apple atau QQQ senilai 101U.
Tugas 2
1. Ikuti akun resmi Flap
2. Bagikan ulang artikel terkait
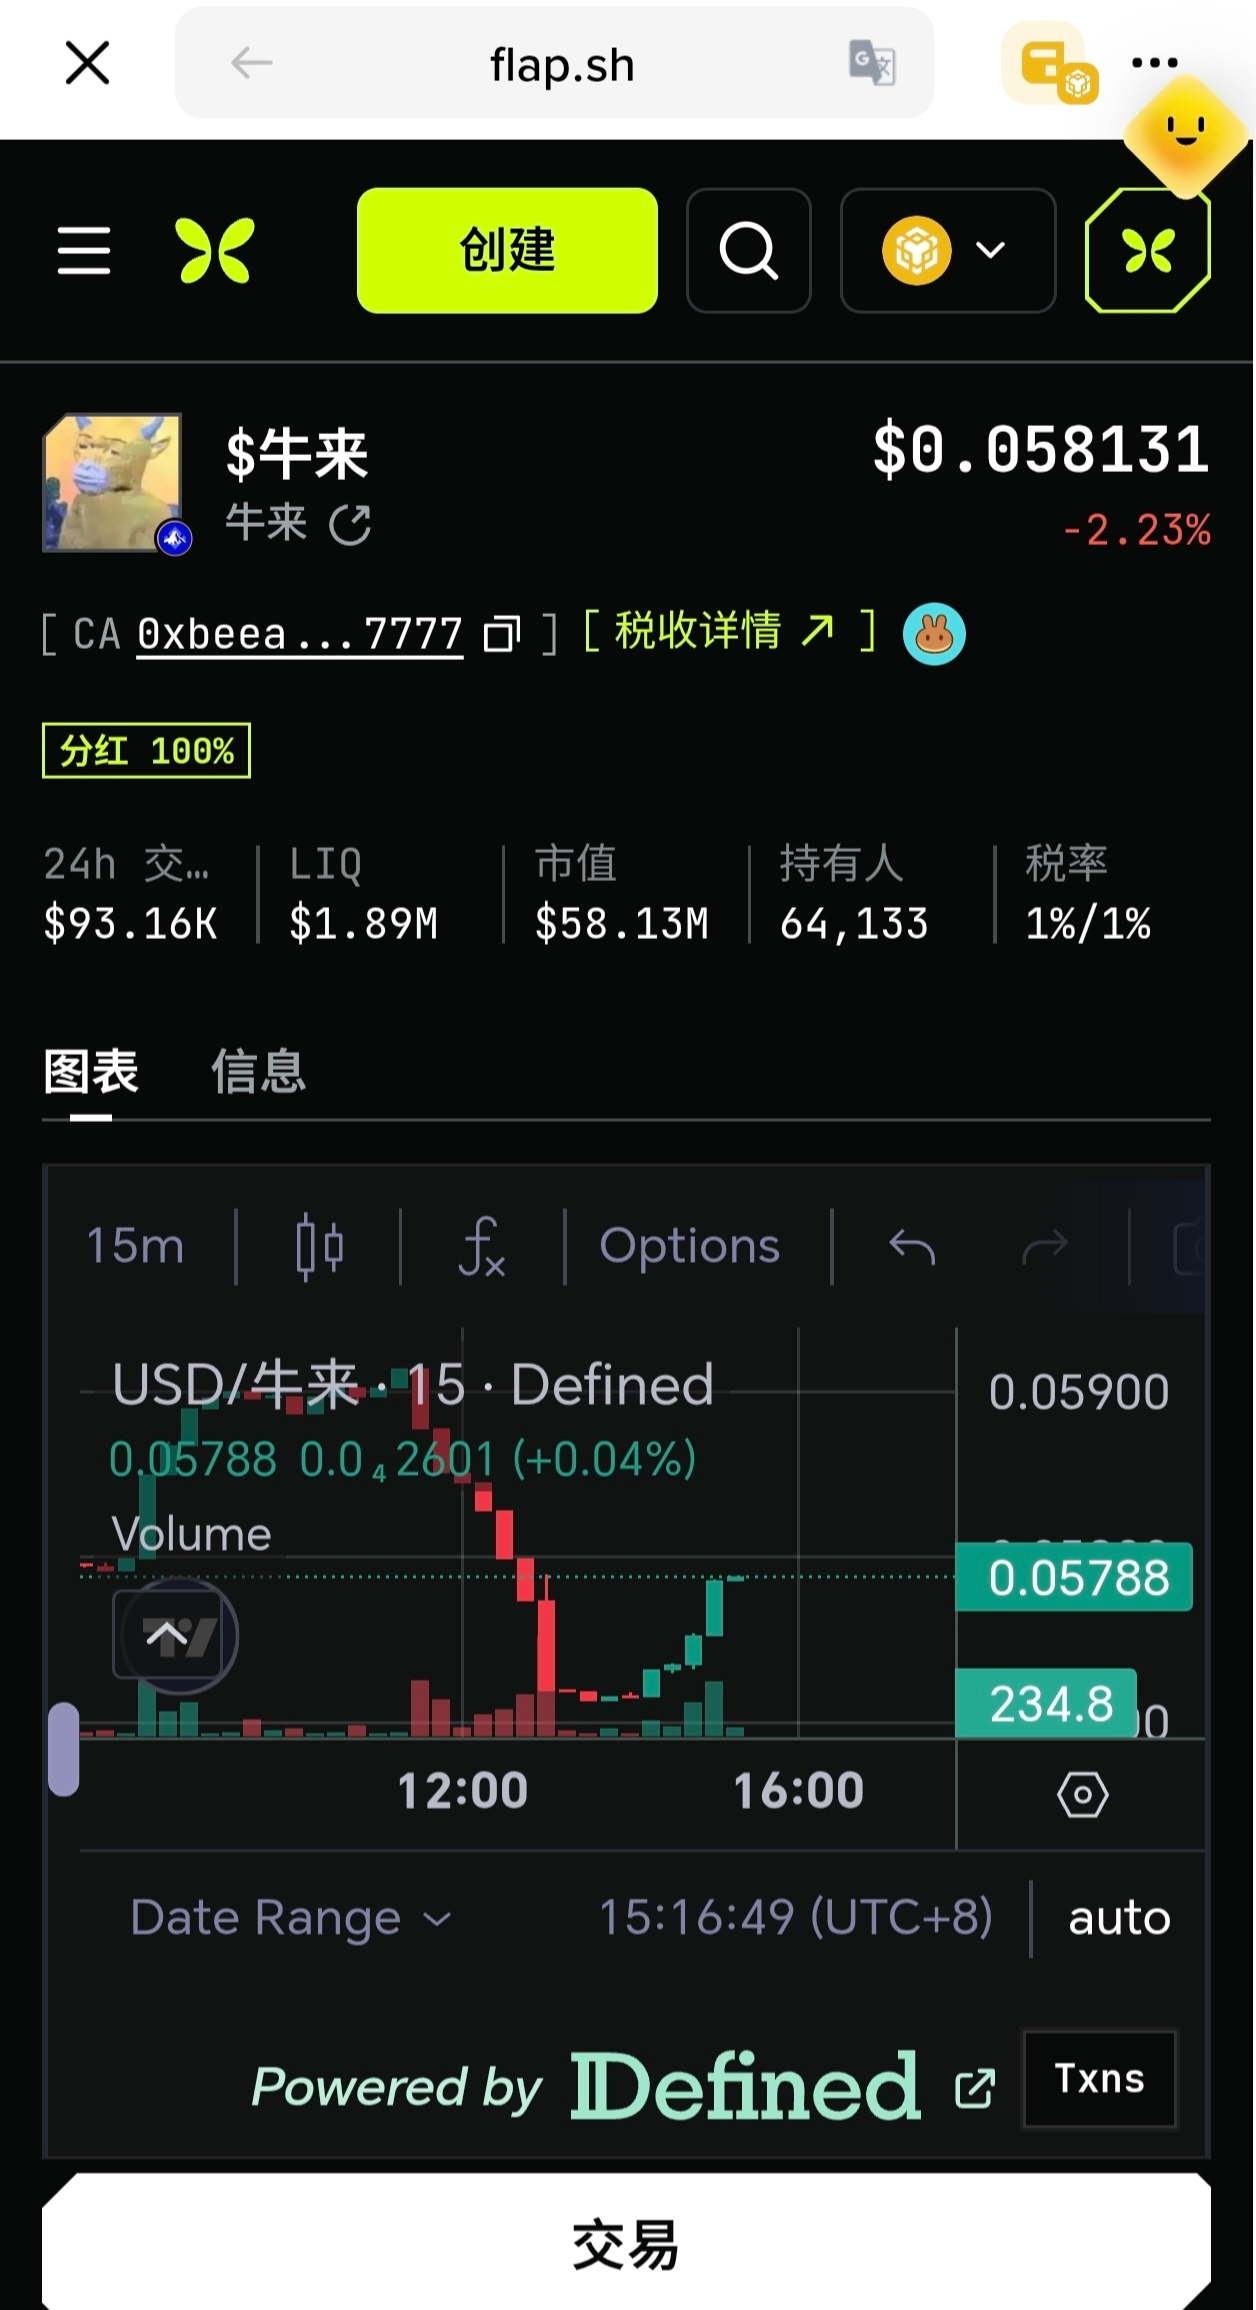
3. Beli atau jual meme saham senilai 10U. Disarankan membeli 牛来 senilai 11U.
⚠️ Siapkan 11U dalam bentuk BNB. Pilih berdasarkan kapitalisasi pasar dan pastikan jangan sampai membeli token tiruan. Jika perlu, cocokkan dengan alamat kontrak (CA).
1
420
·
--
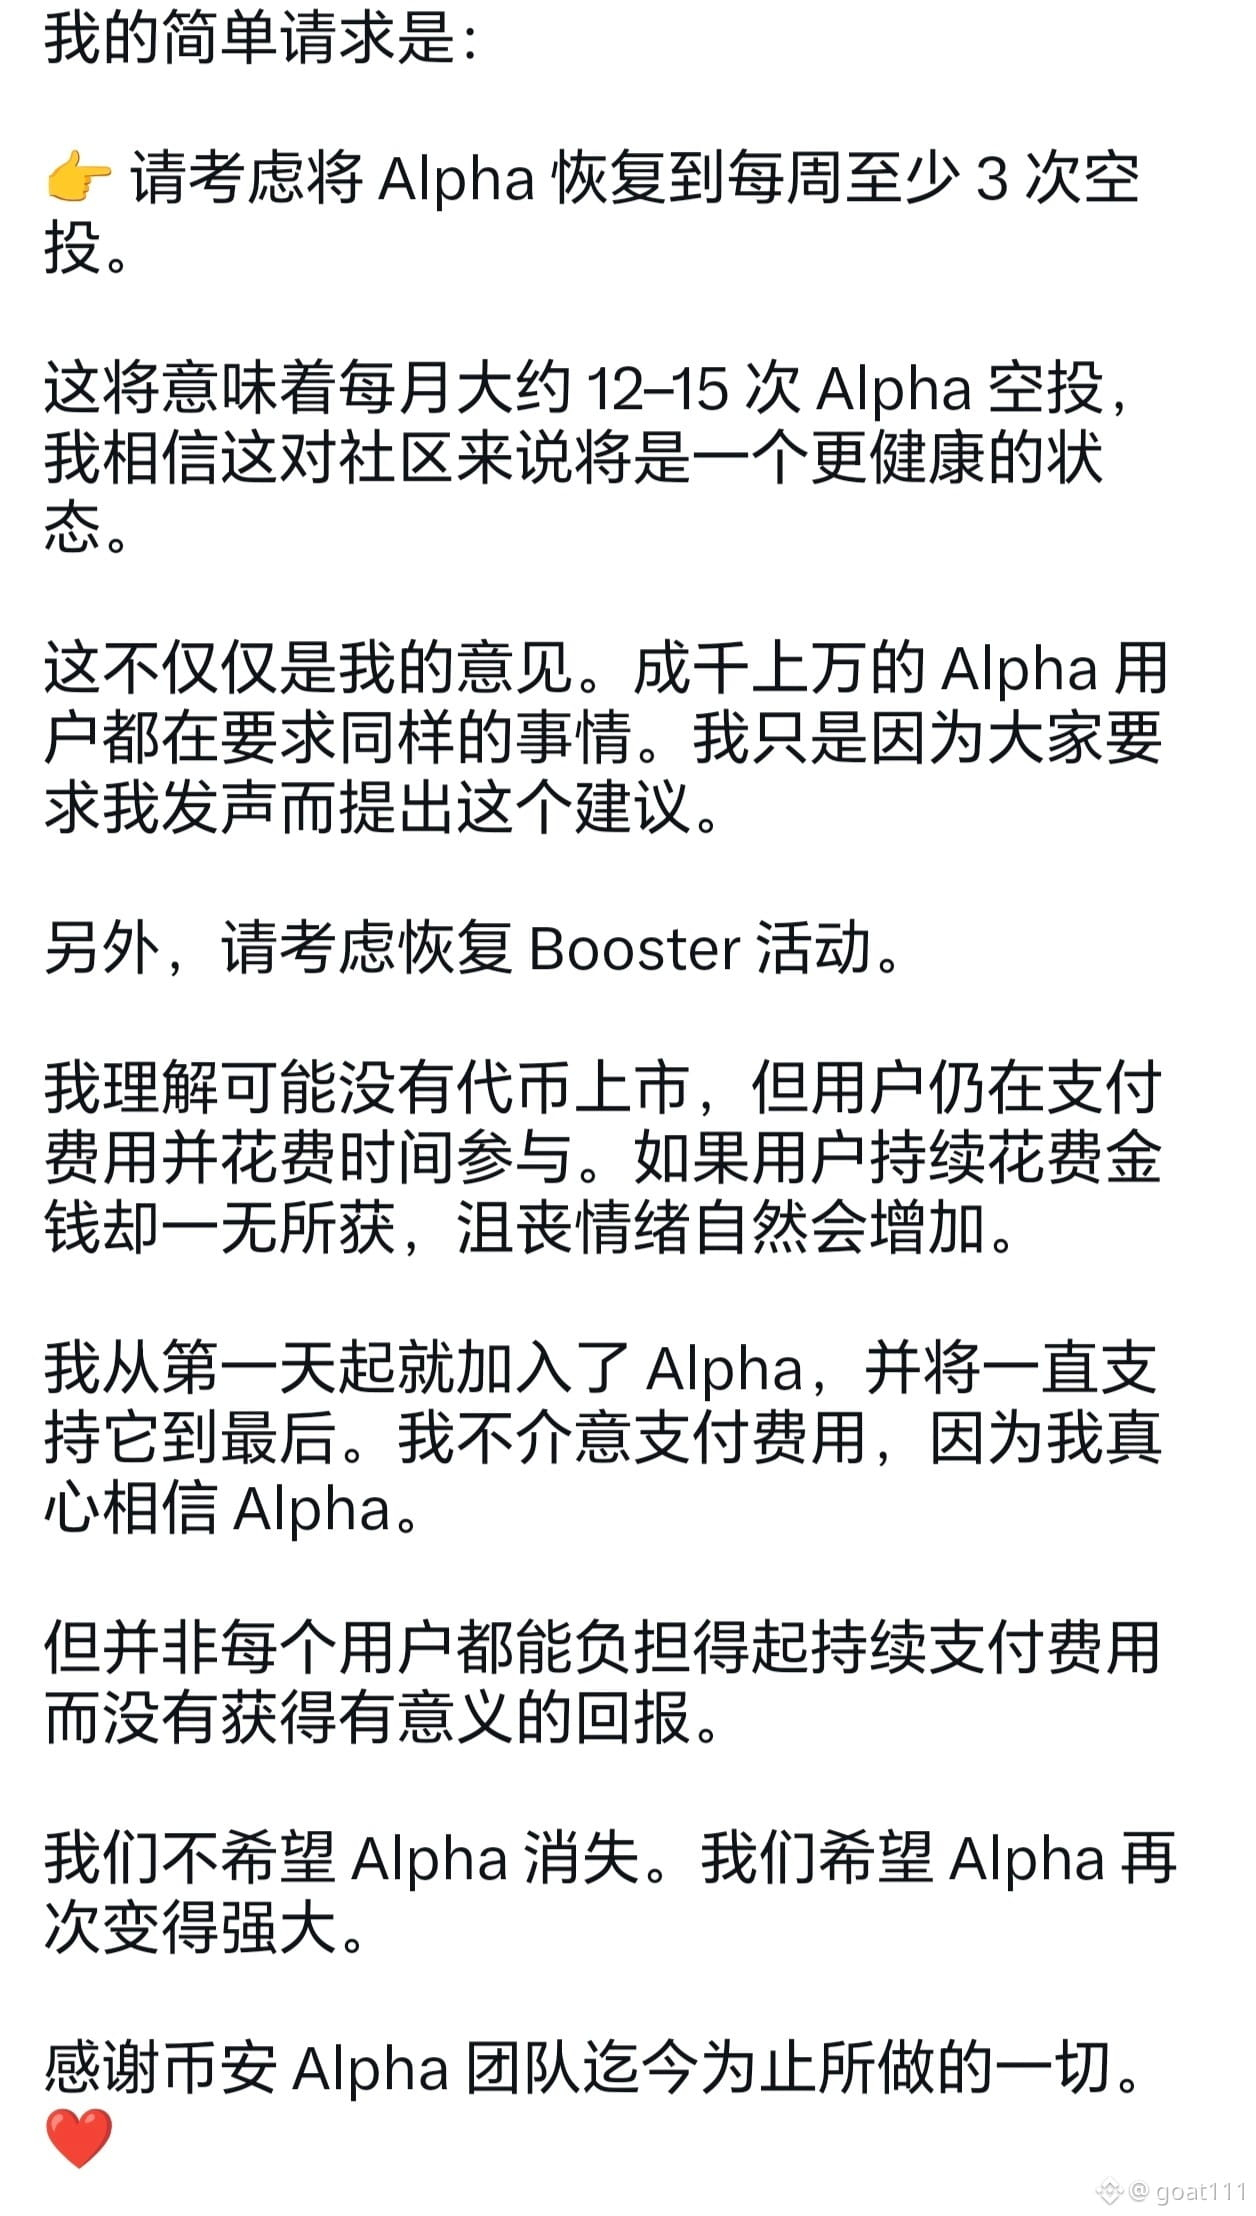
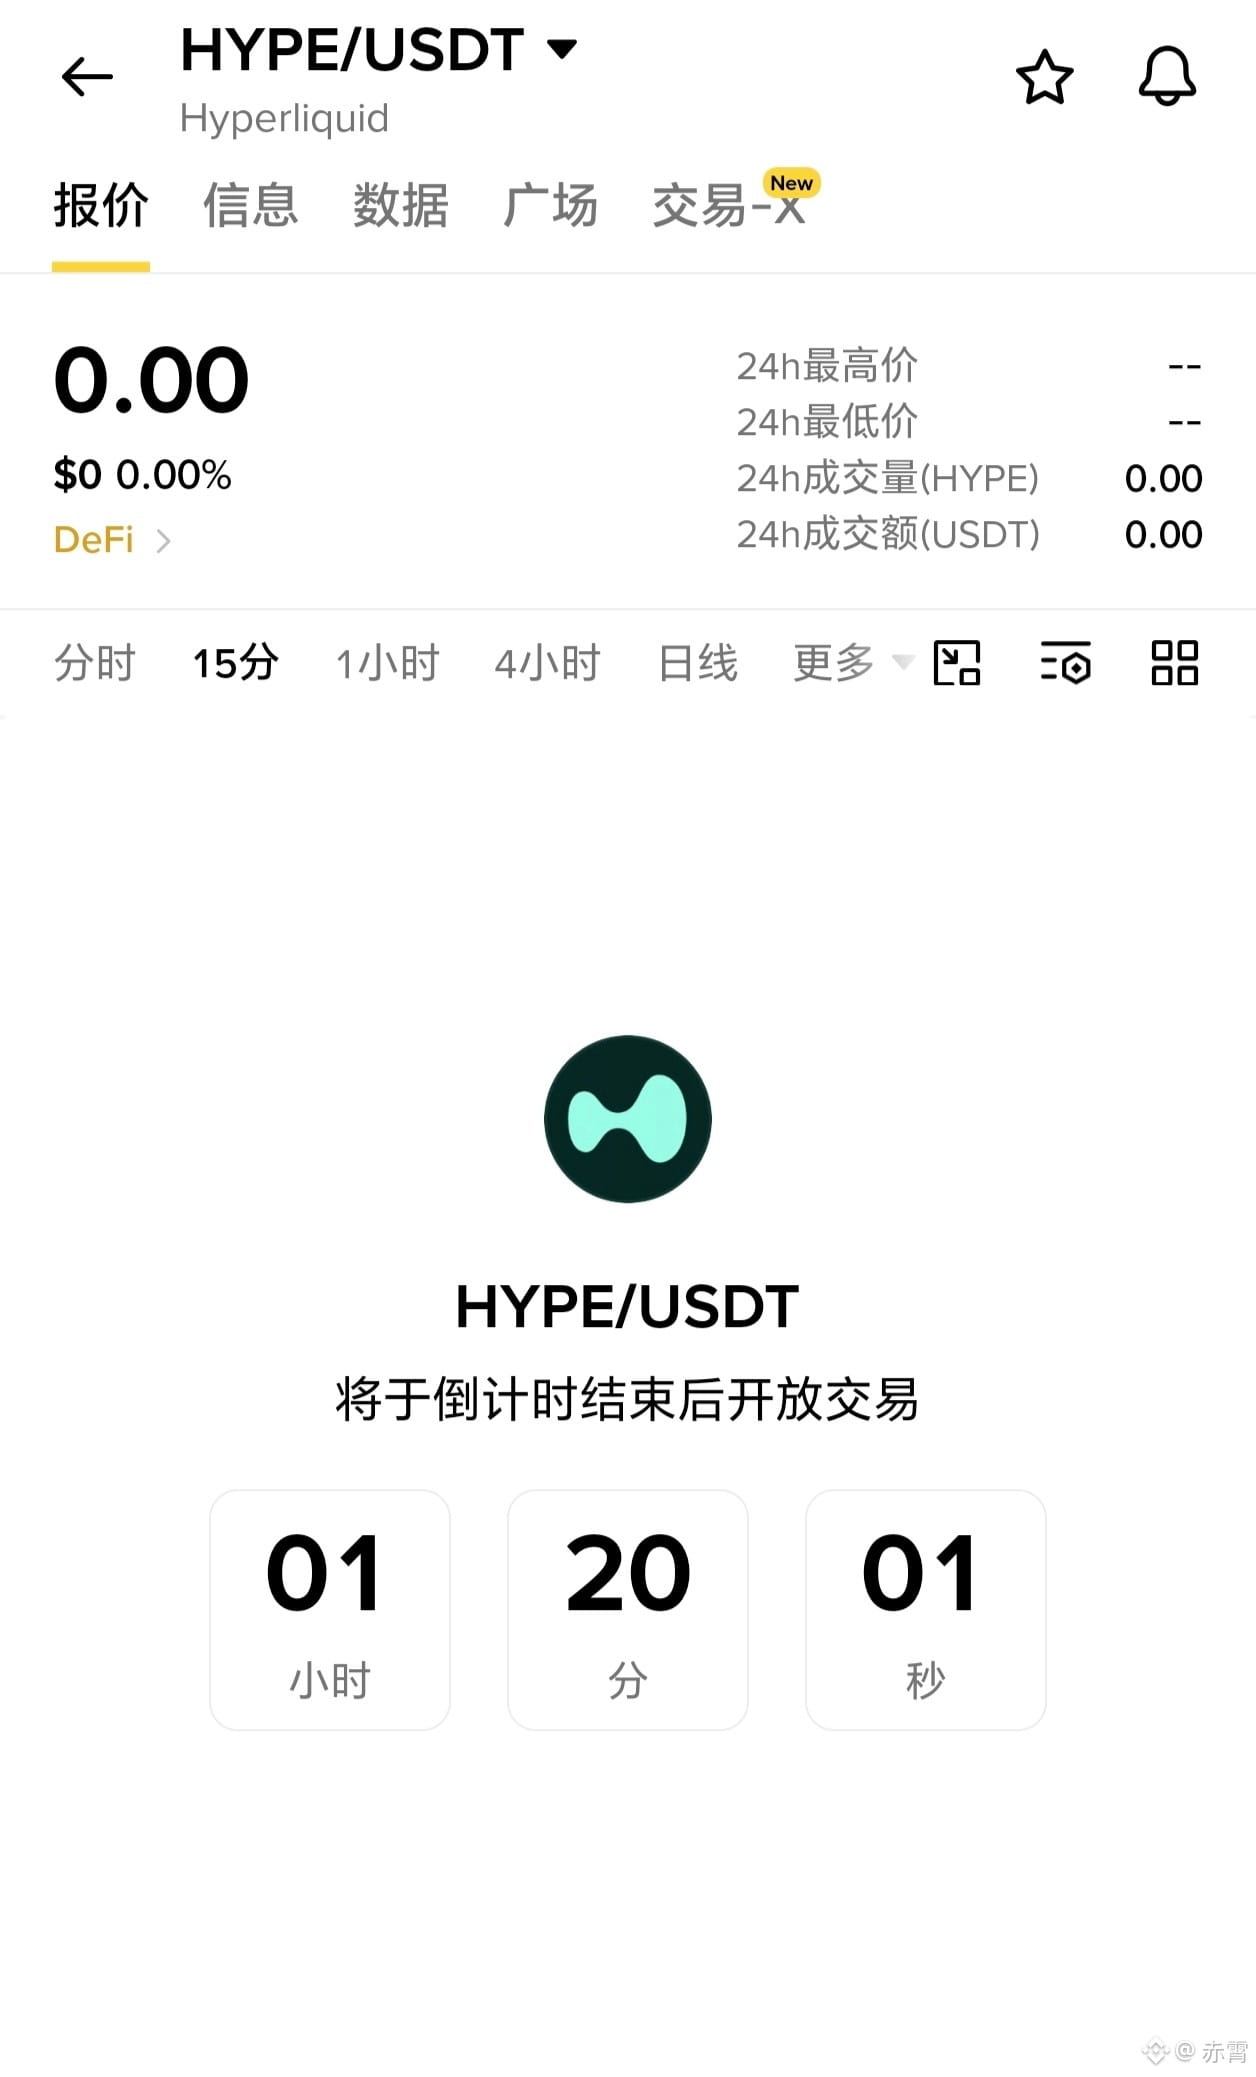
Ternyata masih banyak orang asing yang farming di Alpha?
Tapi belakangan ini, aktivitas Binance memang semakin sedikit, baik kompetisi spot, Alpha, Booster, bahkan tugas menulis konten pendek (tugas kreator) pun sudah tidak ada lagi sejak September.
Entah karena pasar sedang terlalu lesu, atau Binance mulai mengalihkan fokusnya dari kripto ke saham.
Semoga bull market yang berpihak pada investor ritel bisa datang lagi.
Tangkapan layar di bawah 👇🏻 adalah aspirasi seorang KOL asing di sebuah platform media sosial.
44
9
225
18.9k
·
--
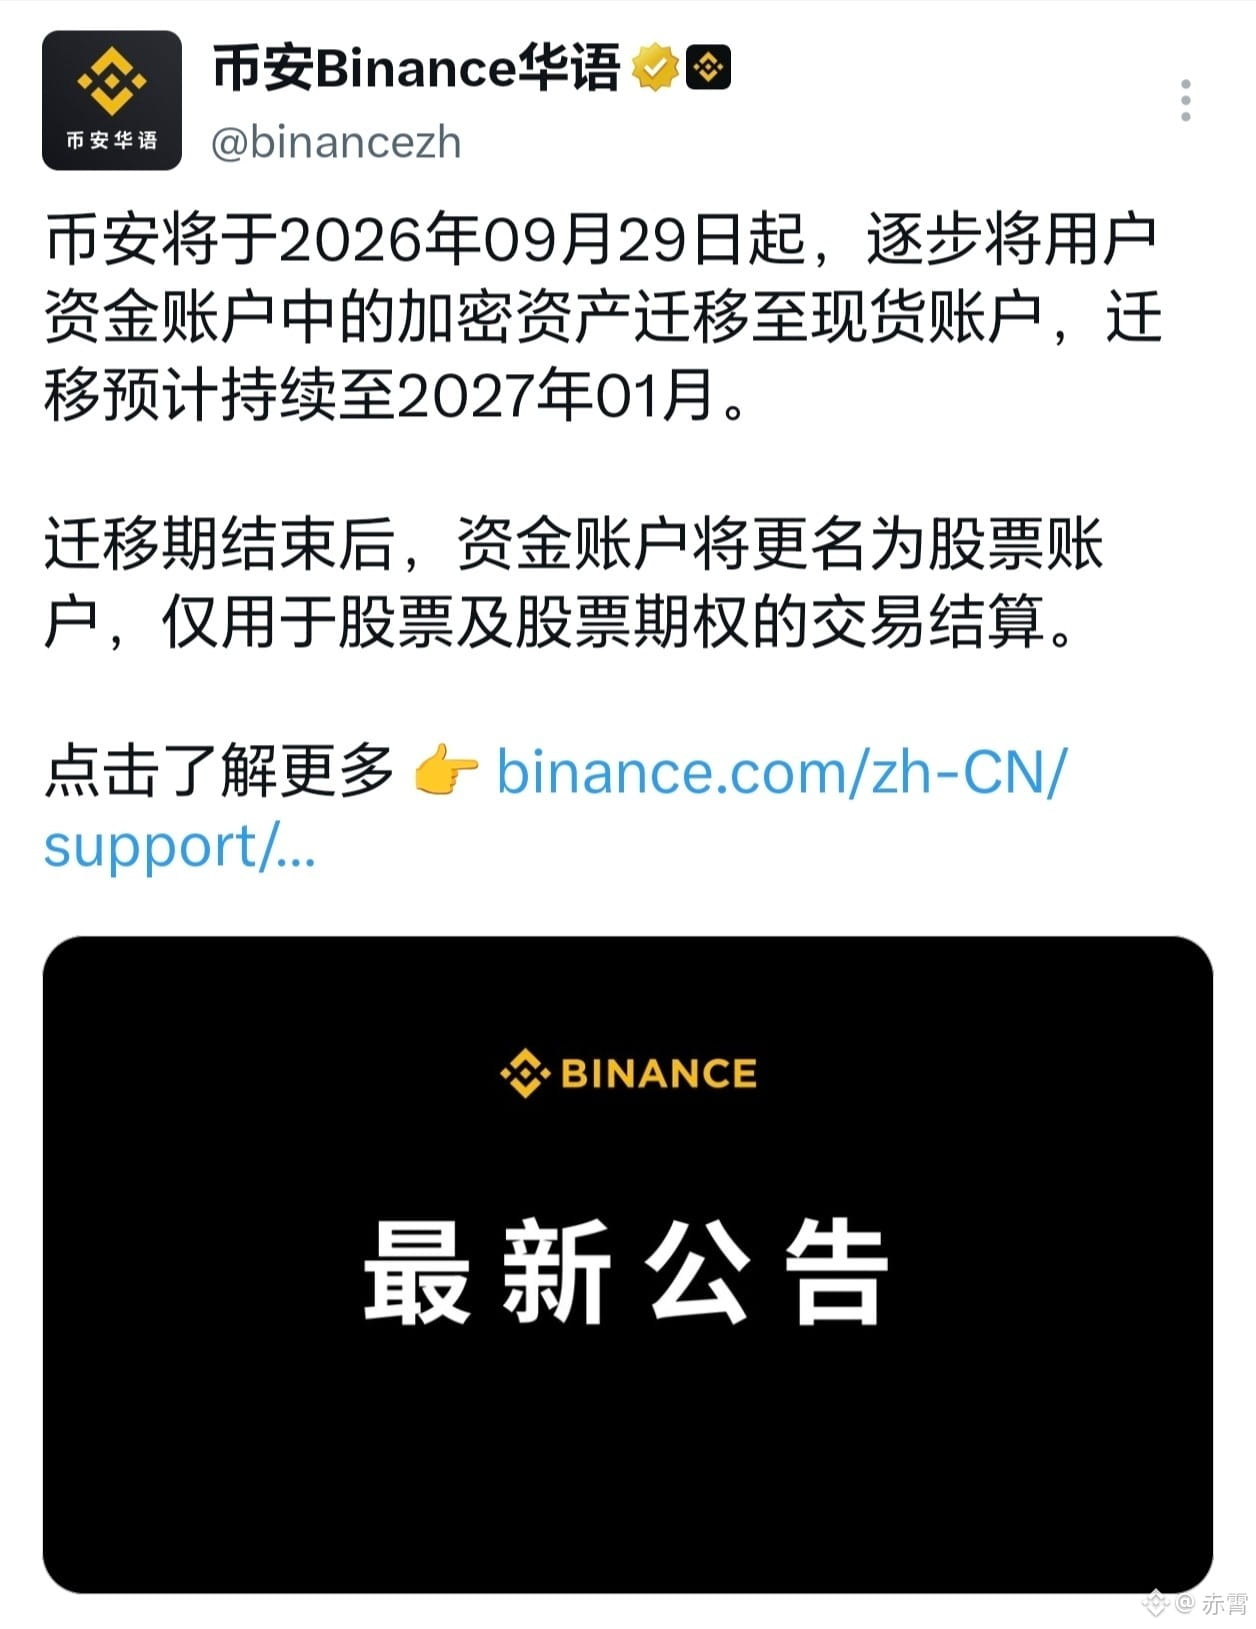
Artinya, apakah setelah ini secara resmi menjadi perusahaan sekuritas + bursa kripto?
Artinya, apakah setelah ini secara resmi menjadi perusahaan sekuritas + bursa kripto?
1
1.4k
·
--
Sebagian Benar
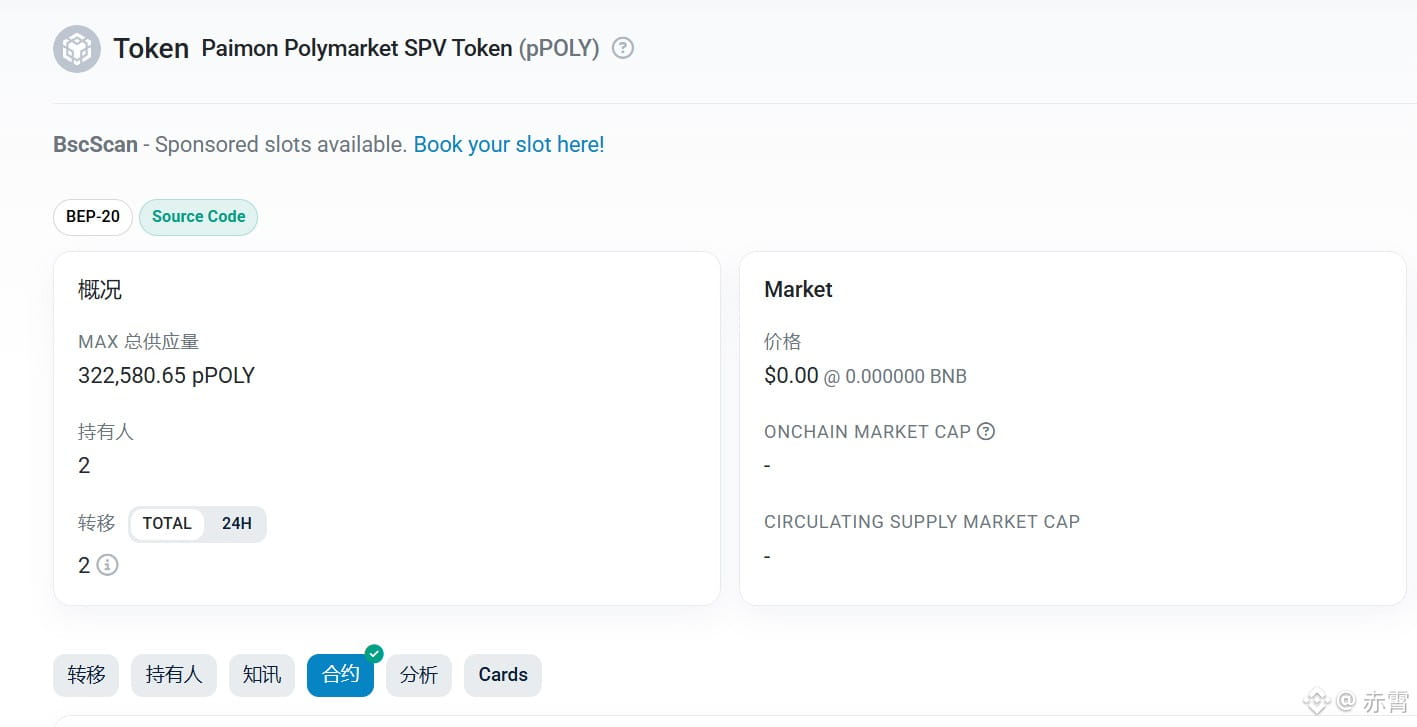
IPO saham on-chain pertama dari Binance ternyata adalah Polymarket—apakah ini berarti Polymarket tidak lagi menerbitkan token?
Waktu pembukaan diatur untuk 9/24, pukul lima sore
Berikut beberapa poin yang perlu diperhatikan:
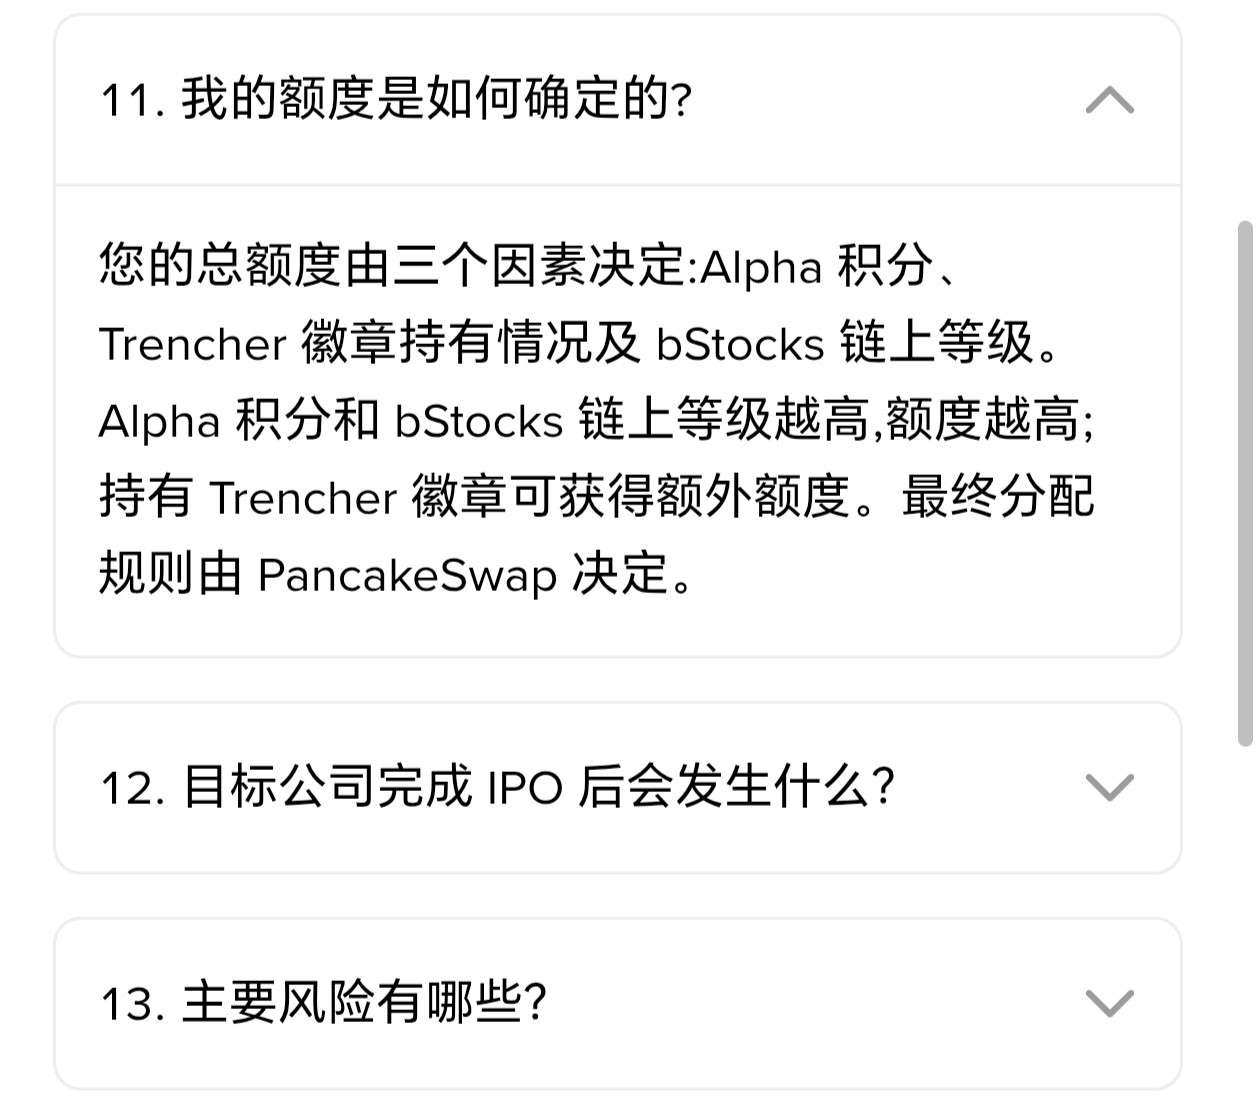
1: Dilakukan di PancakeSwap, kemungkinan mirip seperti melakukan pemesanan awal (new listing) ALPHA
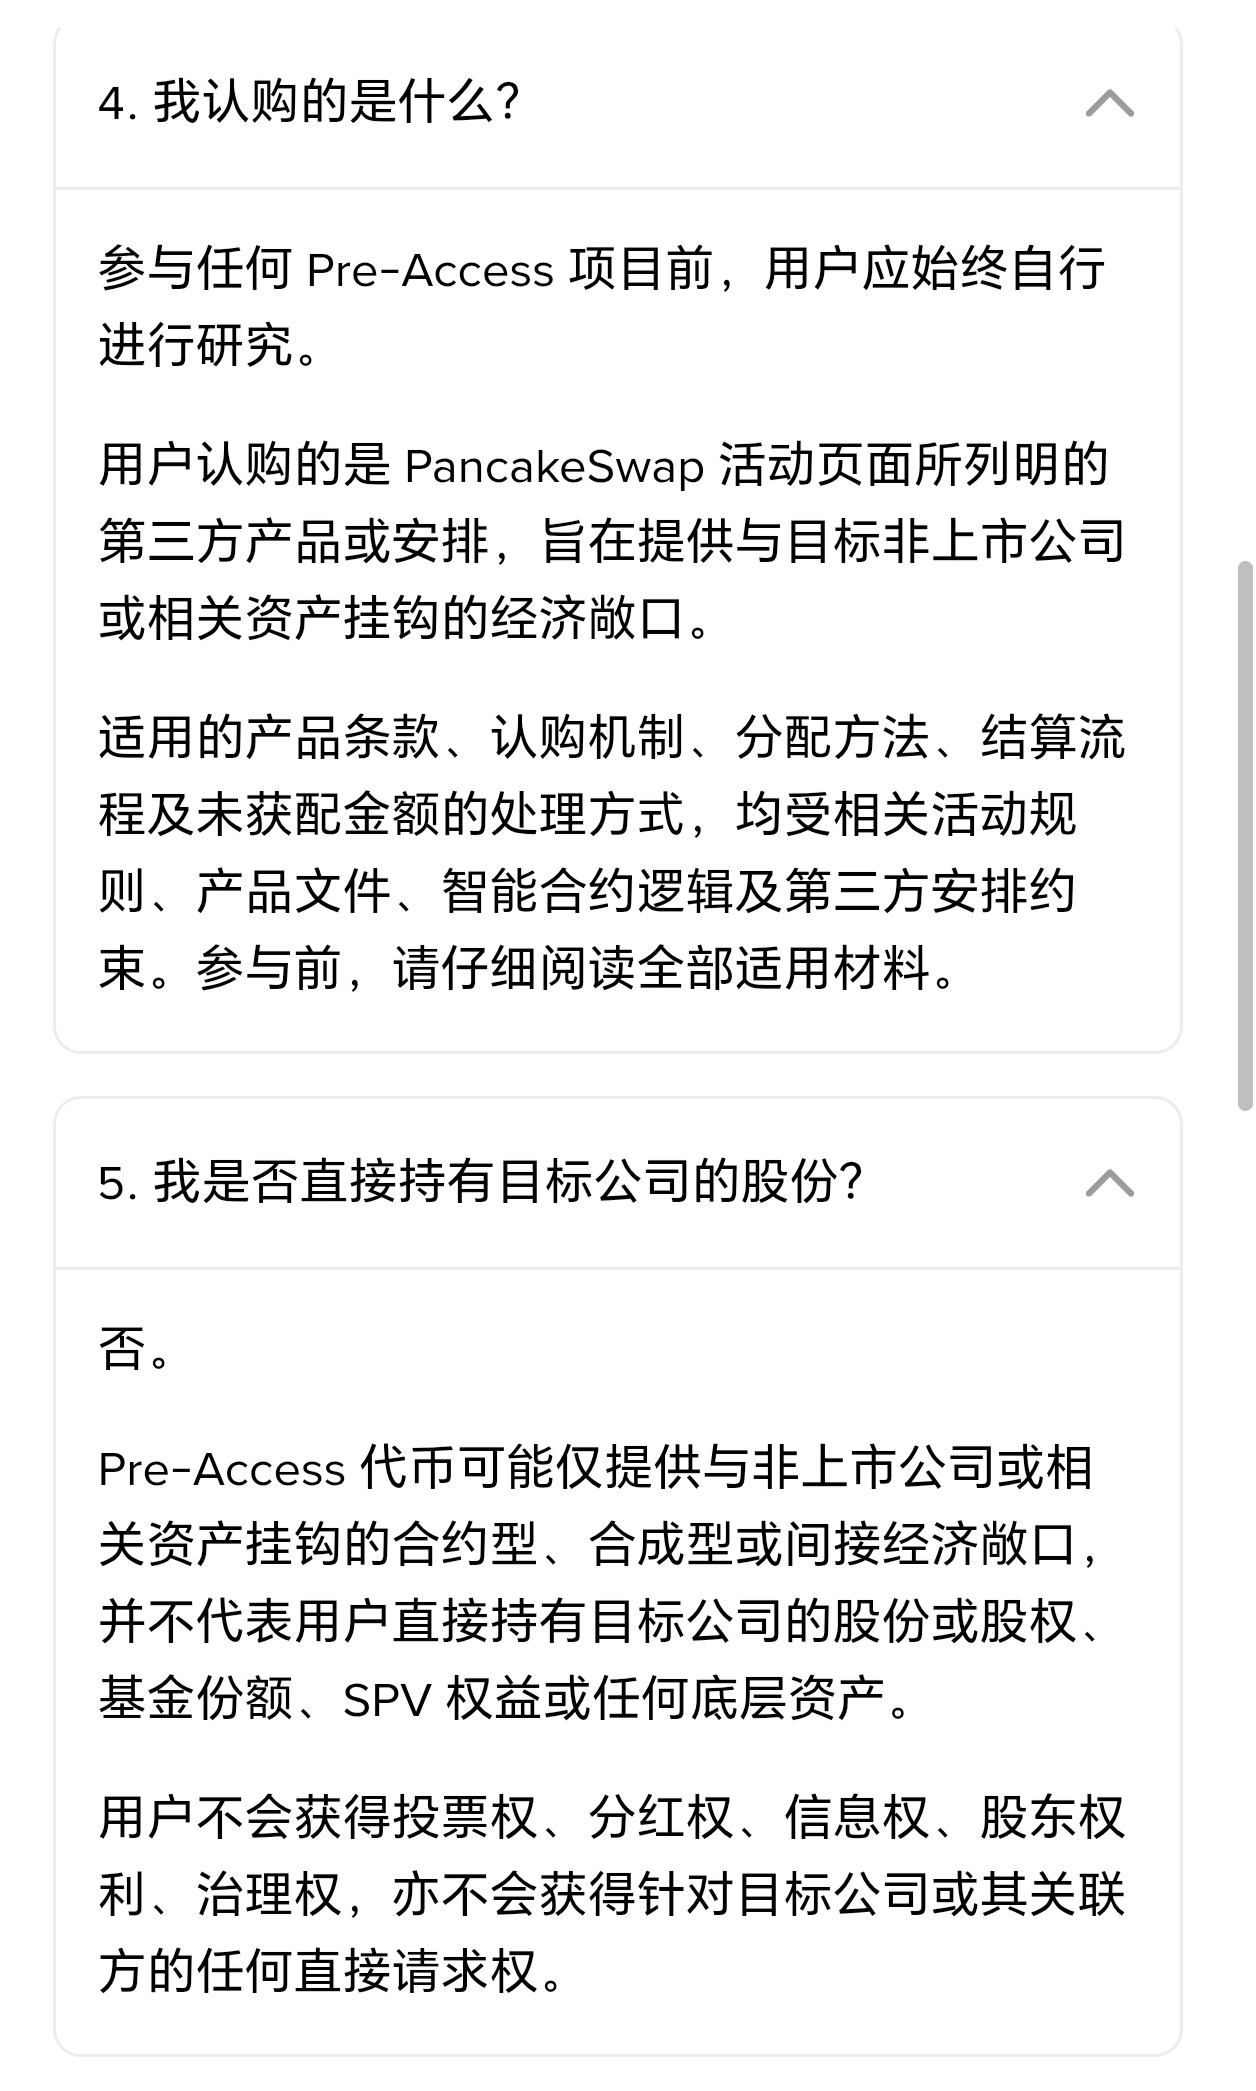
2: Yang didapat hanya token semata, tanpa hak kepemilikan sebagai pemegang saham
3: Alokasi kuota perlu melihat poin Alpha, level lencana Trencher, dan level on-chain bStocks
2
2.2k
·
--
Terverifikasi
21 Bank Global Berkomitmen Membentuk Perusahaan Stablecoin Terintegrasi
Menurut laporan CoinDesk, termasuk Bank of America, Citigroup, Goldman Sachs, Deutsche Bank, dan UBS, sebanyak 21 bank utama global telah berkomitmen untuk mendirikan sebuah perusahaan stablecoin terintegrasi.
Perusahaan tersebut berencana meluncurkan stablecoin berbasis dolar AS, dengan target peluncuran resmi pada paruh pertama tahun 2027. Saat ini, daftar lengkap institusi yang terlibat dan jaringan operasional stablecoin masih belum diumumkan.
Ini sudah menjadi aliansi besar kedua yang meluncurkan stablecoin tahun ini; yang sebelumnya adalah OUSD.
Jadi, setelah begitu lama industri kripto berkembang, apakah ini benar-benar akan menjadi penerapan nyata di dunia nyata?
1
225
·
--
alpha交易赛
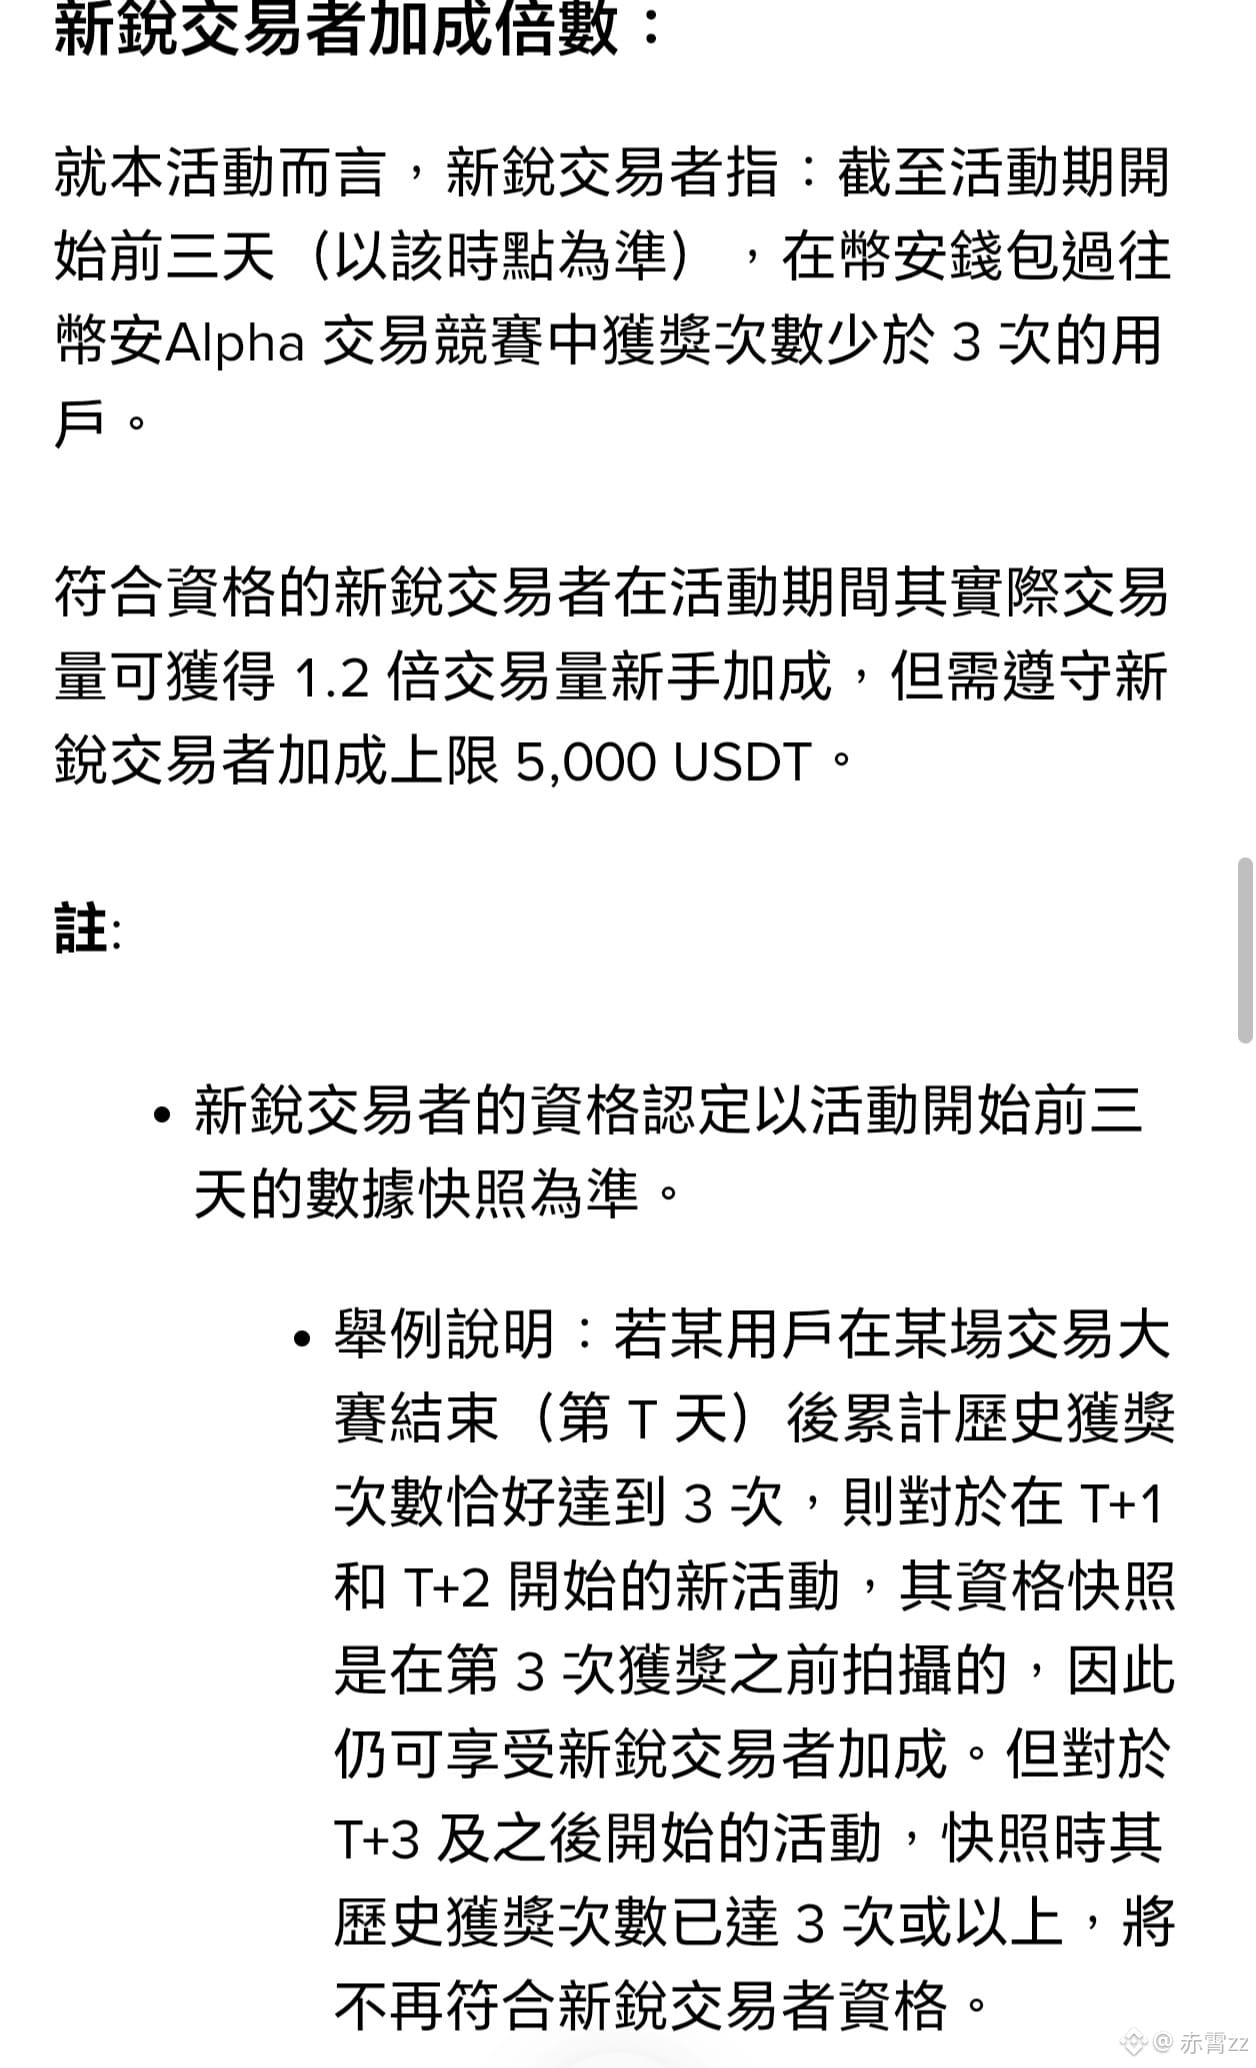
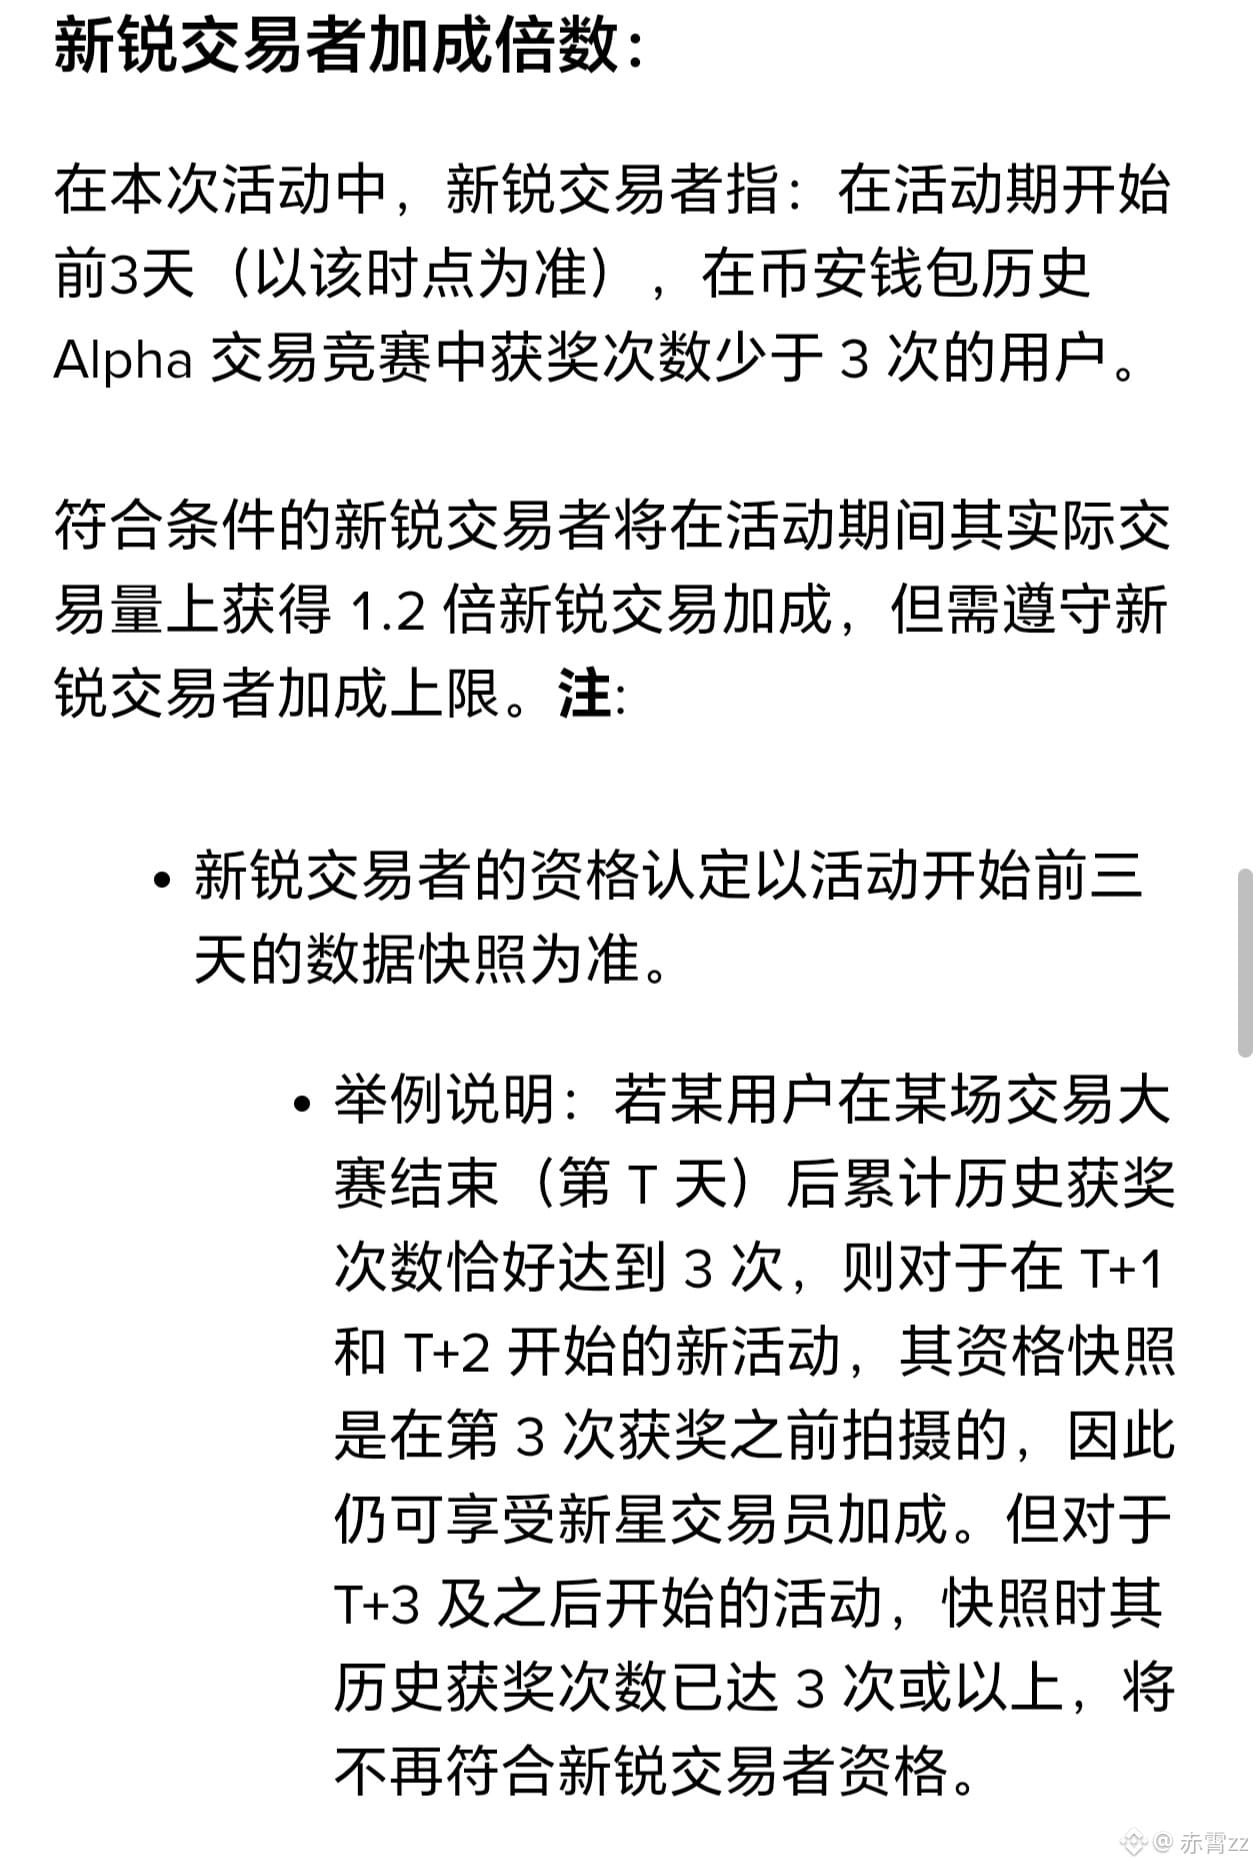
Kenapa pengumuman versi tradisional dan versi sederhana tidak sama ya🤔
$IN $AIA
alpha交易赛
Kenapa pengumuman versi tradisional dan versi sederhana tidak sama ya🤔
$IN $AIA
Kenapa pengumuman versi tradisional dan versi sederhana tidak sama ya🤔
$IN $AIA
1
695
·
--
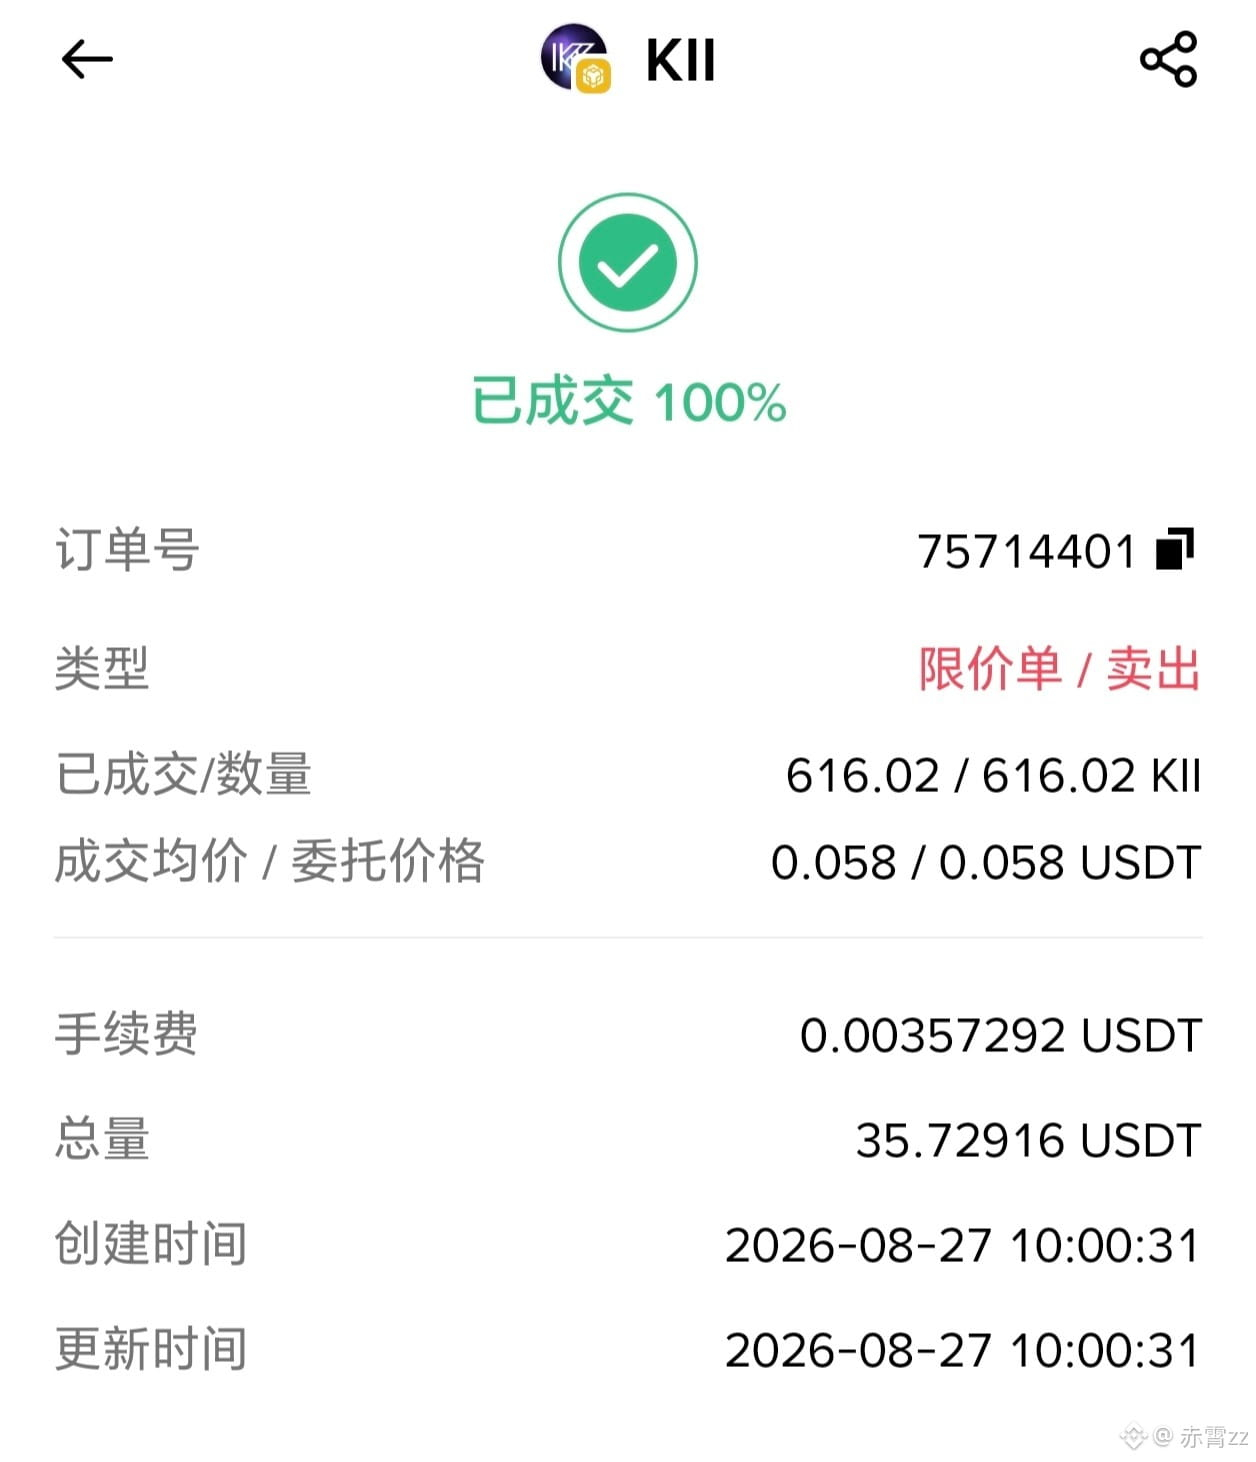
Mendarat dengan mulus, namun rencana/pola Anzi jauh lebih besar; dia menanggung kebutuhan cadangan untuk saudara-saudara di ajang trading
$KII
Mendarat dengan mulus, namun rencana/pola Anzi jauh lebih besar; dia menanggung kebutuhan cadangan untuk saudara-saudara di ajang trading
$KII
$KII
1
464
·
--
Menulis Dusk selama dua minggu berturut-turut, baru saat merapikan berkas aku sadar penilaianku sudah berubah dua kali.
Awalnya kuanggap sebagai blockchain privasi, lalu kerja sama dan informasi lisensi mendorongnya ke ekstrem yang lain, sampai-sampai hampir berpikir, “seperangkat keuangan teregulasi sudah selesai dirakit.”
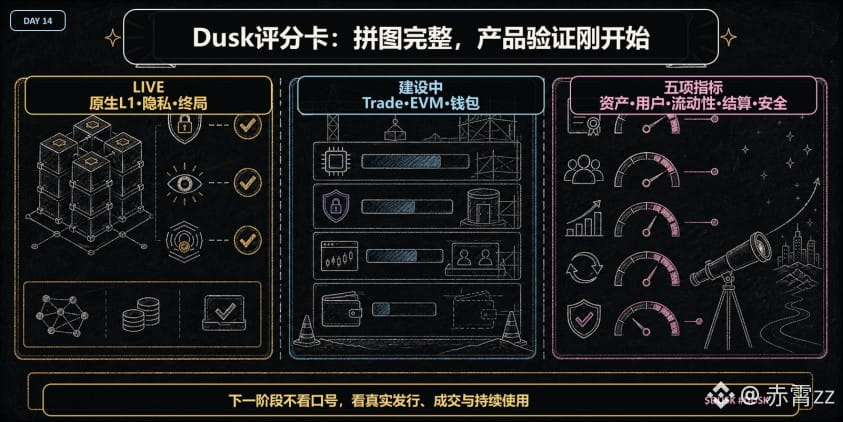
Begitu benar-benar membentangkan status tiap lapisan, kesimpulannya tidak se-“wow” itu, tapi justru lebih mendekati kenyataan. DuskDS native L1 sudah Live—menangani fase akhir, ketersediaan data, dan akun privasi; DuskEVM mewadahi developer Solidity, Hedger melengkapi kapabilitas kerahasiaan; Citadel menangani identitas dan selective disclosure; NPEX dan 21X menyediakan antarmuka pasar dan regulasi yang berbeda; Dusk Trade kemudian membungkus akses, transaksi, dan settlement menjadi sebuah pintu masuk.
Yang menarik, “tahap tumpukan teknologi sudah ada yang ini” dan “produk sudah matang yang ini” itu bukan hal yang sama. Saat peninjauan ulang situs resmi, Dusk Trade masih dicap sebagai Building, sementara DuskEVM dan Hedger dicap sebagai Testnet; Dusk Connect dan dompet baru adalah Developer Preview. Basis native yang sudah berjalan tidak otomatis berarti pengalaman transaksi, penarikan lintas-chain, dan likuiditas semuanya sudah selesai.
Di situs resmi juga ada beberapa angka yang sangat mudah dijadikan headline besar: €300M+ konfirmasi penerbitan institusi, 50K+ pengguna terjangkau, 210M+ yang dipertaruhkan, sekitar 10 detik untuk fase akhir.
Semuanya sinyal positif, tapi ungkapannya berbeda—konfirmasi penerbitan bukan berarti real-time TVL, jangkauan bukan berarti transaksi aktif, staking bukan berarti kebutuhan RWA, dan kecepatan fase akhir bukan berarti durasi settlement penuh. Kalau keempat angka itu dijumlahkan untuk membentuk cerita, malah bisa menutupi bagian yang benar-benar perlu diverifikasi.
Jadi sekarang aku hanya mengawasi lima hal: aset yang benar-benar diterbitkan, pengguna yang memenuhi syarat, kedalaman transaksi, settlement end-to-end, dan stabilitas setelah kejadian keamanan.
Dusk sudah membuktikan dirinya tidak hanya punya konsep, langkah berikutnya yang perlu dibuktikan adalah ada orang yang terus menggunakannya.
Saat kalian memberi nilai untuk proyek infrastruktur, kalian lebih menilai kelengkapan teknis, atau bisnis nyata yang sudah terjadi?”
#dusk $DUSK @Dusk_Foundation
Menulis Dusk selama dua minggu berturut-turut, baru saat merapikan berkas aku sadar penilaianku sudah berubah dua kali.
Awalnya kuanggap sebagai blockchain privasi, lalu kerja sama dan informasi lisensi mendorongnya ke ekstrem yang lain, sampai-sampai hampir berpikir, “seperangkat keuangan teregulasi sudah selesai dirakit.”
Begitu benar-benar membentangkan status tiap lapisan, kesimpulannya tidak se-“wow” itu, tapi justru lebih mendekati kenyataan. DuskDS native L1 sudah Live—menangani fase akhir, ketersediaan data, dan akun privasi; DuskEVM mewadahi developer Solidity, Hedger melengkapi kapabilitas kerahasiaan; Citadel menangani identitas dan selective disclosure; NPEX dan 21X menyediakan antarmuka pasar dan regulasi yang berbeda; Dusk Trade kemudian membungkus akses, transaksi, dan settlement menjadi sebuah pintu masuk.
Yang menarik, “tahap tumpukan teknologi sudah ada yang ini” dan “produk sudah matang yang ini” itu bukan hal yang sama. Saat peninjauan ulang situs resmi, Dusk Trade masih dicap sebagai Building, sementara DuskEVM dan Hedger dicap sebagai Testnet; Dusk Connect dan dompet baru adalah Developer Preview. Basis native yang sudah berjalan tidak otomatis berarti pengalaman transaksi, penarikan lintas-chain, dan likuiditas semuanya sudah selesai.
Di situs resmi juga ada beberapa angka yang sangat mudah dijadikan headline besar: €300M+ konfirmasi penerbitan institusi, 50K+ pengguna terjangkau, 210M+ yang dipertaruhkan, sekitar 10 detik untuk fase akhir.
Semuanya sinyal positif, tapi ungkapannya berbeda—konfirmasi penerbitan bukan berarti real-time TVL, jangkauan bukan berarti transaksi aktif, staking bukan berarti kebutuhan RWA, dan kecepatan fase akhir bukan berarti durasi settlement penuh. Kalau keempat angka itu dijumlahkan untuk membentuk cerita, malah bisa menutupi bagian yang benar-benar perlu diverifikasi.
Jadi sekarang aku hanya mengawasi lima hal: aset yang benar-benar diterbitkan, pengguna yang memenuhi syarat, kedalaman transaksi, settlement end-to-end, dan stabilitas setelah kejadian keamanan.
Dusk sudah membuktikan dirinya tidak hanya punya konsep, langkah berikutnya yang perlu dibuktikan adalah ada orang yang terus menggunakannya.
Saat kalian memberi nilai untuk proyek infrastruktur, kalian lebih menilai kelengkapan teknis, atau bisnis nyata yang sudah terjadi?”
#dusk $DUSK @Dusk
1
98
·
--
Malam pukul satu menonton ulang insiden jembatan Dusk dan analisis AEGIS sampai selesai. Sebelum menutup halaman, tiba-tiba aku merasa sedikit takut: beberapa hari lalu aku juga hampir menerima “opsi ganda yang super praktis” semacam itu—“bukan celah L1, jadi tidak masalah” atau “karena jembatan rusak, maka seluruh rantai tidak aman.”
Faktanya jauh lebih rumit daripada slogan. Pada 16 Januari 2026, penyerang mendapatkan hak akses dompet tanda tangan yang digunakan untuk layanan jembatan Dusk ke EVM.
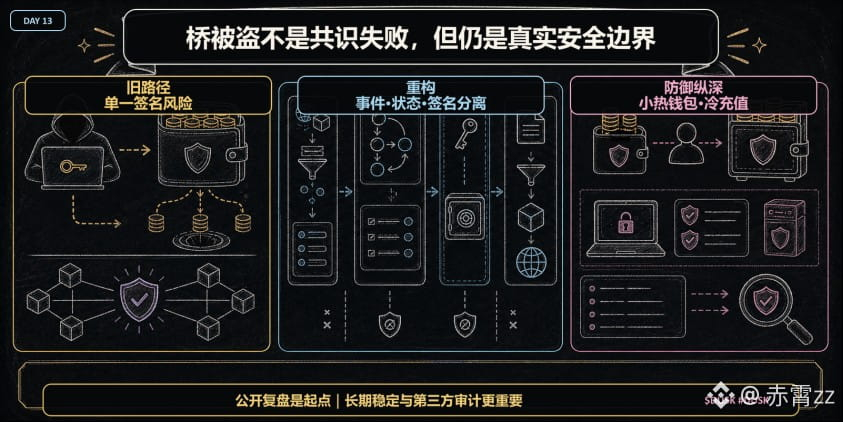
Dalam ulasan resmi disebutkan dengan jelas: ini bukan kegagalan konsensus, dan bukan berarti protokol dasar Dusk telah ditembus. Ini adalah bahwa jalur penandatangan (signing) pada jembatan telah ditembus. Desain lama menumpuk dompet tanda tangan, penanganan kejadian, dan koneksi jaringan dalam satu jalur operasi. Begitu kunci jatuh ke tangan pihak yang salah, jangkauan yang bisa dicapai penyerang menjadi terlalu besar.
Yang menarik, fokus perbaikannya bukan sekadar “ganti kunci”. Desain baru memisahkan penerimaan kejadian, persistensi tugas, pelepasan dana, dan penandatangan khusus; transaksi dikelola dengan state machine seperti seen, submitted, completed, failed, stuck. Dompet panas hanya menyimpan saldo yang diperlukan dalam waktu dekat; bila dananya tidak cukup, proses ditunda, lalu dompet dingin ditambah secara manual.
Aku ibaratkan sederhana: jika tadinya sebuah truk pengangkut uang yang penuh diubah menjadi banyak kompartemen, dengan kuota dan pelepasan bertahap.
Sedangkan AEGIS adalah urusan yang berbeda: audit internal mendorong total 39 perbaikan, di mana 7 di antaranya dikategorikan sebagai tingkat kritis, terkait akar masalah seperti isolasi VM, deserialisasi ulang (anti-serialization), pengaitan biaya Phoenix dengan pengembalian dana, pemalsuan BLS, dan lain-lain. Pihak resmi menyatakan belum ditemukan bukti bahwa masalah kritis ini sebelumnya pernah dimanfaatkan.
Insiden jembatan dan AEGIS tidak boleh dicampur sebagai satu celah yang sama, dan juga tidak bisa dibilang risiko sudah nol hanya karena semuanya sudah diperbaiki.
Jadi penilaianku sekarang adalah: ini bukan celah konsensus, tapi itu tidak berarti tidak ada masalah keamanan bagi pengguna. Ulasan publik patut diapresiasi, namun tidak bisa menggantikan stabilitas jangka panjang dan verifikasi pihak ketiga.
Saat kalian menilai sebuah chain, apakah kalian memasukkan jembatan dan operasionalnya ke dalam skor keamanan protokol?
#dusk $DUSK @Dusk_Foundation
Malam pukul satu menonton ulang insiden jembatan Dusk dan analisis AEGIS sampai selesai. Sebelum menutup halaman, tiba-tiba aku merasa sedikit takut: beberapa hari lalu aku juga hampir menerima “opsi ganda yang super praktis” semacam itu—“bukan celah L1, jadi tidak masalah” atau “karena jembatan rusak, maka seluruh rantai tidak aman.”
Faktanya jauh lebih rumit daripada slogan. Pada 16 Januari 2026, penyerang mendapatkan hak akses dompet tanda tangan yang digunakan untuk layanan jembatan Dusk ke EVM.
Dalam ulasan resmi disebutkan dengan jelas: ini bukan kegagalan konsensus, dan bukan berarti protokol dasar Dusk telah ditembus. Ini adalah bahwa jalur penandatangan (signing) pada jembatan telah ditembus. Desain lama menumpuk dompet tanda tangan, penanganan kejadian, dan koneksi jaringan dalam satu jalur operasi. Begitu kunci jatuh ke tangan pihak yang salah, jangkauan yang bisa dicapai penyerang menjadi terlalu besar.
Yang menarik, fokus perbaikannya bukan sekadar “ganti kunci”. Desain baru memisahkan penerimaan kejadian, persistensi tugas, pelepasan dana, dan penandatangan khusus; transaksi dikelola dengan state machine seperti seen, submitted, completed, failed, stuck. Dompet panas hanya menyimpan saldo yang diperlukan dalam waktu dekat; bila dananya tidak cukup, proses ditunda, lalu dompet dingin ditambah secara manual.
Aku ibaratkan sederhana: jika tadinya sebuah truk pengangkut uang yang penuh diubah menjadi banyak kompartemen, dengan kuota dan pelepasan bertahap.
Sedangkan AEGIS adalah urusan yang berbeda: audit internal mendorong total 39 perbaikan, di mana 7 di antaranya dikategorikan sebagai tingkat kritis, terkait akar masalah seperti isolasi VM, deserialisasi ulang (anti-serialization), pengaitan biaya Phoenix dengan pengembalian dana, pemalsuan BLS, dan lain-lain. Pihak resmi menyatakan belum ditemukan bukti bahwa masalah kritis ini sebelumnya pernah dimanfaatkan.
Insiden jembatan dan AEGIS tidak boleh dicampur sebagai satu celah yang sama, dan juga tidak bisa dibilang risiko sudah nol hanya karena semuanya sudah diperbaiki.
Jadi penilaianku sekarang adalah: ini bukan celah konsensus, tapi itu tidak berarti tidak ada masalah keamanan bagi pengguna. Ulasan publik patut diapresiasi, namun tidak bisa menggantikan stabilitas jangka panjang dan verifikasi pihak ketiga.
Saat kalian menilai sebuah chain, apakah kalian memasukkan jembatan dan operasionalnya ke dalam skor keamanan protokol?
#dusk $DUSK @Dusk
1
172
·
--
Malam itu saya menguji koneksi wallet—pop-up otorisasi muncul beberapa kali, dan tiba-tiba saya paham: saat dulu melihat Dusk, saya selalu menganggap wallet sebagai “sekadar pelengkap tampilan”—padahal, lapisan itu mungkin adalah fondasi infrastruktur pasar yang paling mudah membuat pengguna biasa mundur.
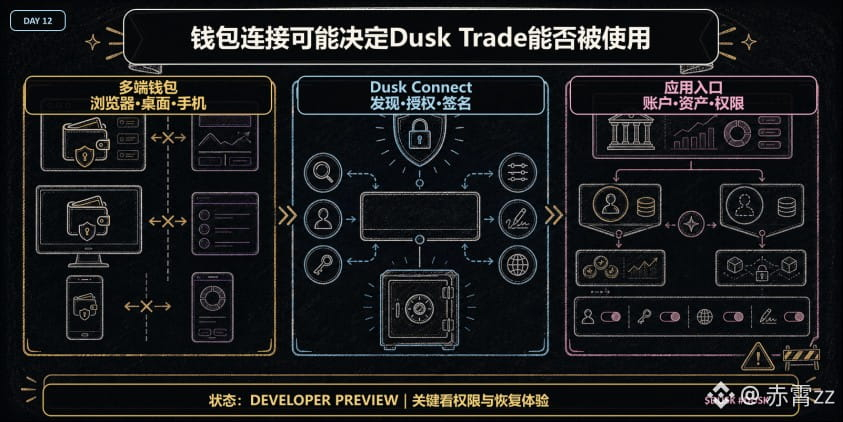
Kalau membahas teknologi Dusk, biasanya orang berfokus pada DuskDS, Phoenix, atau DuskEVM. Sangat jarang yang membicarakan Dusk Connect dengan serius. Web Wallet pada masa lalu lebih berupa halaman mandiri, sehingga dApp sulit menemukan wallet secara standar dan meminta penandatanganan.
Pada April 2026, Dusk Connect dibuka secara resmi. Ini mengadopsi gagasan penemuan wallet ala EIP-6963, dengan satu antarmuka Provider yang menangani akses akun, tanda tangan, transaksi, dan pergantian jaringan. Wallet Dusk yang baru juga disiapkan untuk mencakup browser, desktop, dan mobile, serta mendukung transfer, staking, klaim reward, dan izin dApp.
Yang menarik, “protokol koneksi” dan “keamanan wallet” adalah dua lapisan yang berbeda. Dusk Connect bertugas agar aplikasi dapat menemukan wallet dan mengirim permintaan—tetapi tidak menyimpan kunci pengguna. Wallet baru-lah yang bertanggung jawab untuk penyimpanan kunci lokal.
Di dokumen resmi disebutkan untuk versi ekstensi menggunakan PBKDF2 dan AES-GCM; untuk versi native menggunakan Stronghold dan Argon2. Mereka juga menambahkan auto-lock, backoff saat gagal unlock, serta otorisasi berdasarkan sumber.
Hal ini mudah sekali tercampur jadi satu kalimat promosi: “pengalaman wallet Dusk sudah makin lengkap”. Faktanya, antarmuka yang seragam hanya membuat gerbang lebih mudah dibuka, bukan berarti setiap otorisasi pasti aman.
Situs phishing masih bisa memancing pengguna untuk menandatangani, redaksi izin yang tidak jelas juga bisa membuat pengguna memberikan akses yang seharusnya tidak diberikan. Selain itu, saat ini kedua repositori masih berstatus Developer Preview.
Sekarang saya justru lebih peduli pada pop-up otorisasi yang paling umum: apakah pengguna bisa memahami akun mana yang sedang mereka hubungkan, apa yang dibuka, dan apa yang mereka tanda tangani.
Saat kalian memakai wallet, apakah kalian benar-benar membaca izin, atau pada dasarnya langsung konfirmasi saja sepanjang jalan? #dusk $DUSK @Dusk_Foundation
Malam itu saya menguji koneksi wallet—pop-up otorisasi muncul beberapa kali, dan tiba-tiba saya paham: saat dulu melihat Dusk, saya selalu menganggap wallet sebagai “sekadar pelengkap tampilan”—padahal, lapisan itu mungkin adalah fondasi infrastruktur pasar yang paling mudah membuat pengguna biasa mundur.
Kalau membahas teknologi Dusk, biasanya orang berfokus pada DuskDS, Phoenix, atau DuskEVM. Sangat jarang yang membicarakan Dusk Connect dengan serius. Web Wallet pada masa lalu lebih berupa halaman mandiri, sehingga dApp sulit menemukan wallet secara standar dan meminta penandatanganan.
Pada April 2026, Dusk Connect dibuka secara resmi. Ini mengadopsi gagasan penemuan wallet ala EIP-6963, dengan satu antarmuka Provider yang menangani akses akun, tanda tangan, transaksi, dan pergantian jaringan. Wallet Dusk yang baru juga disiapkan untuk mencakup browser, desktop, dan mobile, serta mendukung transfer, staking, klaim reward, dan izin dApp.
Yang menarik, “protokol koneksi” dan “keamanan wallet” adalah dua lapisan yang berbeda. Dusk Connect bertugas agar aplikasi dapat menemukan wallet dan mengirim permintaan—tetapi tidak menyimpan kunci pengguna. Wallet baru-lah yang bertanggung jawab untuk penyimpanan kunci lokal.
Di dokumen resmi disebutkan untuk versi ekstensi menggunakan PBKDF2 dan AES-GCM; untuk versi native menggunakan Stronghold dan Argon2. Mereka juga menambahkan auto-lock, backoff saat gagal unlock, serta otorisasi berdasarkan sumber.
Hal ini mudah sekali tercampur jadi satu kalimat promosi: “pengalaman wallet Dusk sudah makin lengkap”. Faktanya, antarmuka yang seragam hanya membuat gerbang lebih mudah dibuka, bukan berarti setiap otorisasi pasti aman.
Situs phishing masih bisa memancing pengguna untuk menandatangani, redaksi izin yang tidak jelas juga bisa membuat pengguna memberikan akses yang seharusnya tidak diberikan. Selain itu, saat ini kedua repositori masih berstatus Developer Preview.
Sekarang saya justru lebih peduli pada pop-up otorisasi yang paling umum: apakah pengguna bisa memahami akun mana yang sedang mereka hubungkan, apa yang dibuka, dan apa yang mereka tanda tangani.
Saat kalian memakai wallet, apakah kalian benar-benar membaca izin, atau pada dasarnya langsung konfirmasi saja sepanjang jalan? #dusk $DUSK @Dusk
1
110
·
--
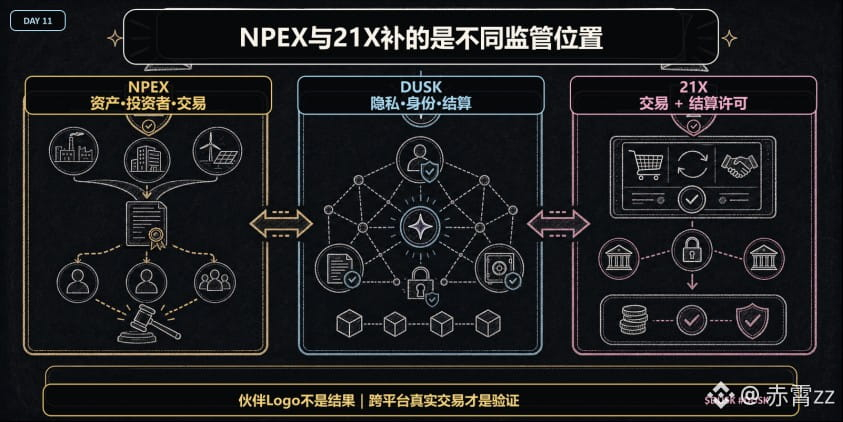
Malam ini buka masing-masing satu jendela untuk materi NPEX dan 21X. Setelah membandingkan nama lisensi lewat kartu, baru aku sadar: sebelumnya aku juga melakukan kesalahan paling umum di dunia kripto—semakin banyak logo mitra, lalu secara otomatis mengira kemampuan pengawasan bisa ditumpuk ke satu proyek yang sama.
Kalau membahas keunggulan kepatuhan Dusk, banyak artikel akan menyebut NPEX, 21X, MTF, dan DLT-TSS sekaligus, seolah-olah semua lisensi itu “dikemas” ke dalam protokol Dusk. Padahal, kalau dibedah satu per satu, NPEX dan 21X mengisi bagian yang berbeda.
NPEX adalah mitra pasar yang teregulasi di Belanda; materi resminya menyebut kemampuan MTF, Broker, dan ECSP: pasar sekunder, pencarian aset serta eksekusi order, serta layanan crowdfunding di Uni Eropa—semuanya masuk dalam jalur ini.
Sementara itu, 21X memperoleh izin DLT-TSS di bawah EU DLT Pilot Regime, yang memungkinkan penggabungan perdagangan dan penyelesaian dalam kerangka tertentu, serta menggunakan blockchain publik yang tidak memerlukan izin. Saat ini, Dusk adalah peserta perdagangan 21X; integrasi DuskEVM yang lebih dalam masih direncanakan.
Yang menarik, dua kerja sama ini bukan sekadar “cap berulang”. NPEX lebih seperti pintu masuk untuk aset, penerbit, dan investor; 21X lebih seperti saluran kepatuhan untuk perdagangan dan penyelesaian sekuritas digital; sedangkan Dusk di tengah menyediakan privasi, identitas, dan teknologi penyelesaian. Ketiganya bila digabung secara logis memang nyambung, tetapi “digabung” tidak berarti tanggung jawab hukum otomatis ikut melebur.
Inilah juga bagian yang paling mudah dibesar-besarkan oleh banyak materi edukasi: mitra yang berlisensi tidak berarti Dusk sendiri secara otomatis mewarisi semua lisensi tersebut; mengakses tempat yang berlisensi juga tidak berarti KYC, kustodi, dan batas tanggung jawab dari lembaga lain langsung saling diakui secara otomatis. Pengumuman bisa membuktikan hubungan kerja sama, tapi tidak bisa menggantikan data operasional end-to-end.
Sekarang, saat melihat proyek seperti ini, aku akan menanyakan dulu: lisensi itu milik siapa, aset apa yang dicakup, dan siapa yang bertanggung jawab kepada pengguna.
Kalian lebih mengutamakan jumlah lisensi dari kerja sama proyek, atau pada transaksi nyata pertama—terjadi pada entitas hukum mana namanya tercantum?#dusk $DUSK @Dusk_Foundation
Malam ini buka masing-masing satu jendela untuk materi NPEX dan 21X. Setelah membandingkan nama lisensi lewat kartu, baru aku sadar: sebelumnya aku juga melakukan kesalahan paling umum di dunia kripto—semakin banyak logo mitra, lalu secara otomatis mengira kemampuan pengawasan bisa ditumpuk ke satu proyek yang sama.
Kalau membahas keunggulan kepatuhan Dusk, banyak artikel akan menyebut NPEX, 21X, MTF, dan DLT-TSS sekaligus, seolah-olah semua lisensi itu “dikemas” ke dalam protokol Dusk. Padahal, kalau dibedah satu per satu, NPEX dan 21X mengisi bagian yang berbeda.
NPEX adalah mitra pasar yang teregulasi di Belanda; materi resminya menyebut kemampuan MTF, Broker, dan ECSP: pasar sekunder, pencarian aset serta eksekusi order, serta layanan crowdfunding di Uni Eropa—semuanya masuk dalam jalur ini.
Sementara itu, 21X memperoleh izin DLT-TSS di bawah EU DLT Pilot Regime, yang memungkinkan penggabungan perdagangan dan penyelesaian dalam kerangka tertentu, serta menggunakan blockchain publik yang tidak memerlukan izin. Saat ini, Dusk adalah peserta perdagangan 21X; integrasi DuskEVM yang lebih dalam masih direncanakan.
Yang menarik, dua kerja sama ini bukan sekadar “cap berulang”. NPEX lebih seperti pintu masuk untuk aset, penerbit, dan investor; 21X lebih seperti saluran kepatuhan untuk perdagangan dan penyelesaian sekuritas digital; sedangkan Dusk di tengah menyediakan privasi, identitas, dan teknologi penyelesaian. Ketiganya bila digabung secara logis memang nyambung, tetapi “digabung” tidak berarti tanggung jawab hukum otomatis ikut melebur.
Inilah juga bagian yang paling mudah dibesar-besarkan oleh banyak materi edukasi: mitra yang berlisensi tidak berarti Dusk sendiri secara otomatis mewarisi semua lisensi tersebut; mengakses tempat yang berlisensi juga tidak berarti KYC, kustodi, dan batas tanggung jawab dari lembaga lain langsung saling diakui secara otomatis. Pengumuman bisa membuktikan hubungan kerja sama, tapi tidak bisa menggantikan data operasional end-to-end.
Sekarang, saat melihat proyek seperti ini, aku akan menanyakan dulu: lisensi itu milik siapa, aset apa yang dicakup, dan siapa yang bertanggung jawab kepada pengguna.
Kalian lebih mengutamakan jumlah lisensi dari kerja sama proyek, atau pada transaksi nyata pertama—terjadi pada entitas hukum mana namanya tercantum?#dusk $DUSK @Dusk
1
108
·
--
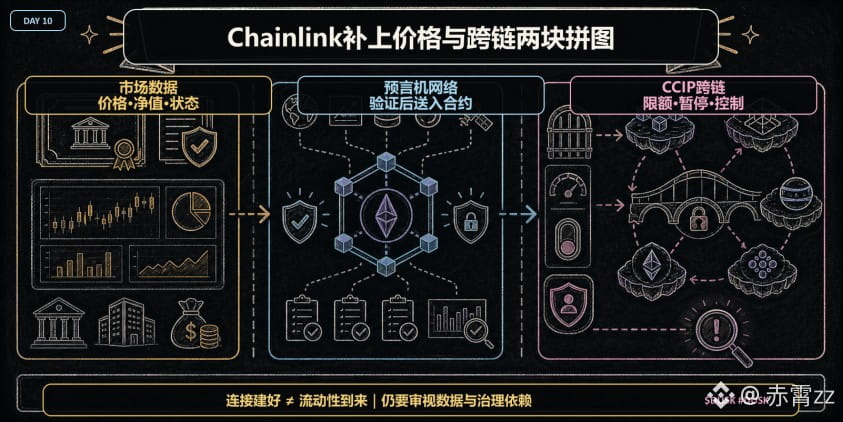
Kopi sudah mendingin dua kali, tapi aku belum sempat meminumnya. Sambil bolak-balik membaca dua pengumuman dari Dusk dan Chainlink—dulu dan sekarang—aku tiba-tiba sadar: sebelumnya aku hampir menyamakan “bisa lintas-chain” dengan “memiliki likuiditas”.
Saat membahas RWA dari Dusk, banyak artikel begitu melihat CCIP langsung mengarah ke “aset terhubung ke seluruh chain, likuiditas langsung terbang”. Tapi kerja sama resmi ini sebenarnya dipecah menjadi dua jalur.
Jalur pertama adalah interoperabilitas: Dusk dengan NPEX menggunakan standar CCIP dan CCT, sehingga aset ter-regulasi di Dusk EVM punya jalur lintas-chain. Pihak penerbit tetap mempertahankan kontrol atas kontrak Token, dan juga bisa mengatur batas laju serta mekanisme upgrade. Jalur kedua adalah data: DataLink bertugas mengirim data bursa resmi NPEX ke atas chain, sementara Data Streams menyediakan pembaruan harga dengan latensi lebih rendah, untuk kebutuhan penetapan harga, kepatuhan, dan settlement.
Yang menarik, dua jalur ini sama-sama hanya menyelesaikan “jalur” dan “sinyal”. CCIP seperti jalan tol antar-kota, DataLink seperti papan petunjuk di pinggir jalan. Tol sudah dibangun, tidak otomatis berarti mobil akan datang, dan tentu tidak berarti di ujungnya sudah ada pembeli. Bisa lintas-chain adalah aksesibilitas teknis; apakah ada kedalaman, spread, dan lawan transaksi nyata—itulah likuiditas pasar. Itu benar-benar hal yang berbeda.
Aku bahkan sengaja memperhatikan pilihan kata: materi resmi banyak memakai ekspresi bertahap seperti adopting, integrating, dan will.
Hal ini bisa membuktikan arah kerja sama dan rancangan, tapi tidak berarti sudah menghasilkan volume transaksi RWA lintas-chain yang dapat diverifikasi. Keanehan pada sumber data, keterlambatan pembaruan, saklar penghentian (pause), dan hak upgrade kontrak juga akan menjadi batasan tata kelola baru.
Sebelumnya aku hampir terbawa oleh narasi “terhubung ke Chainlink = likuiditas selesai”. Sekarang aku lebih ingin memisahkannya: apakah koneksi sudah benar-benar live, apakah datanya dapat diandalkan, dan apakah asetnya benar-benar diperdagangkan.
Saat kalian menilai kerja sama lintas-chain, apakah lebih melihat daftar yang diintegrasikan, atau lebih ke volume lintas-chain yang nyata dan kedalaman transaksi? Diskusikan di kolom komentar.
#dusk $DUSK @Dusk_Foundation
Kopi sudah mendingin dua kali, tapi aku belum sempat meminumnya. Sambil bolak-balik membaca dua pengumuman dari Dusk dan Chainlink—dulu dan sekarang—aku tiba-tiba sadar: sebelumnya aku hampir menyamakan “bisa lintas-chain” dengan “memiliki likuiditas”.
Saat membahas RWA dari Dusk, banyak artikel begitu melihat CCIP langsung mengarah ke “aset terhubung ke seluruh chain, likuiditas langsung terbang”. Tapi kerja sama resmi ini sebenarnya dipecah menjadi dua jalur.
Jalur pertama adalah interoperabilitas: Dusk dengan NPEX menggunakan standar CCIP dan CCT, sehingga aset ter-regulasi di Dusk EVM punya jalur lintas-chain. Pihak penerbit tetap mempertahankan kontrol atas kontrak Token, dan juga bisa mengatur batas laju serta mekanisme upgrade. Jalur kedua adalah data: DataLink bertugas mengirim data bursa resmi NPEX ke atas chain, sementara Data Streams menyediakan pembaruan harga dengan latensi lebih rendah, untuk kebutuhan penetapan harga, kepatuhan, dan settlement.
Yang menarik, dua jalur ini sama-sama hanya menyelesaikan “jalur” dan “sinyal”. CCIP seperti jalan tol antar-kota, DataLink seperti papan petunjuk di pinggir jalan. Tol sudah dibangun, tidak otomatis berarti mobil akan datang, dan tentu tidak berarti di ujungnya sudah ada pembeli. Bisa lintas-chain adalah aksesibilitas teknis; apakah ada kedalaman, spread, dan lawan transaksi nyata—itulah likuiditas pasar. Itu benar-benar hal yang berbeda.
Aku bahkan sengaja memperhatikan pilihan kata: materi resmi banyak memakai ekspresi bertahap seperti adopting, integrating, dan will.
Hal ini bisa membuktikan arah kerja sama dan rancangan, tapi tidak berarti sudah menghasilkan volume transaksi RWA lintas-chain yang dapat diverifikasi. Keanehan pada sumber data, keterlambatan pembaruan, saklar penghentian (pause), dan hak upgrade kontrak juga akan menjadi batasan tata kelola baru.
Sebelumnya aku hampir terbawa oleh narasi “terhubung ke Chainlink = likuiditas selesai”. Sekarang aku lebih ingin memisahkannya: apakah koneksi sudah benar-benar live, apakah datanya dapat diandalkan, dan apakah asetnya benar-benar diperdagangkan.
Saat kalian menilai kerja sama lintas-chain, apakah lebih melihat daftar yang diintegrasikan, atau lebih ke volume lintas-chain yang nyata dan kedalaman transaksi? Diskusikan di kolom komentar.
#dusk $DUSK @Dusk
3
242
·
--
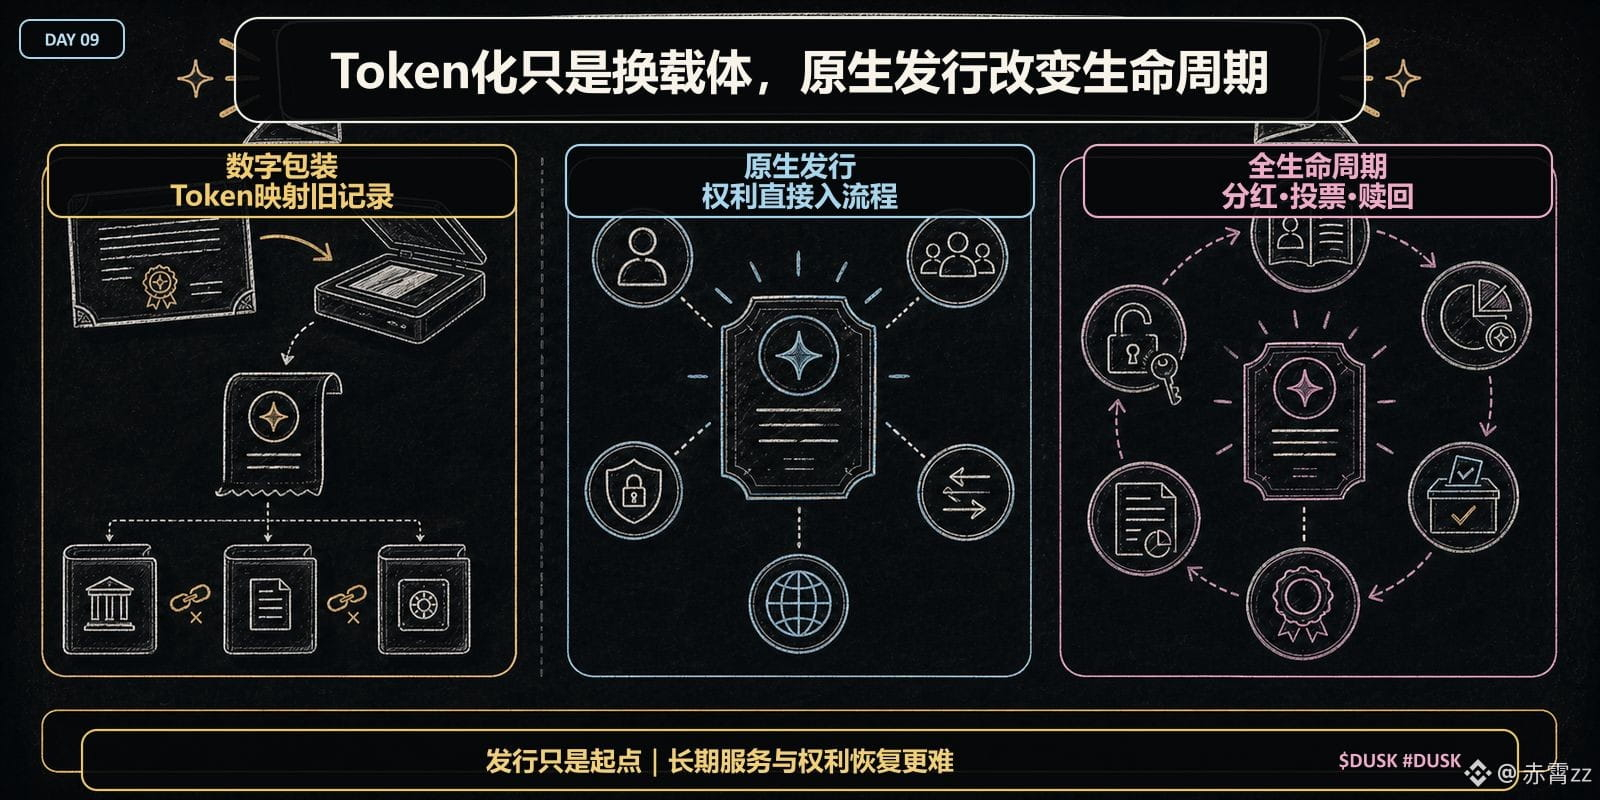
Di akhir pekan, saya menyusun beberapa halaman penerbitan proyek RWA untuk dilihat sekaligus. Saat melihat istilah “Tokenized Securities”, saya tiba-tiba agak siaga: dulu sepertinya saya menganggap sudah selesai jika saham atau obligasi “jadi token”, seolah itu otomatis berarti sekuritasnya sudah benar-benar tersalurkan ke blockchain.
Saat membahas tokenisasi aset, banyak artikel fokus pada momen penerbitan—berapakah token yang mewakili aset dunia nyata, kontrak dideploy di blockchain mana, dan apakah harganya bisa dicek. Tapi bagaimana jika daftar pemegang saham, akses investor, dividen, voting, batasan transfer, dan penebusan masih tercecer di berbagai sistem berbeda? Maka token di rantai mungkin hanya semacam tanda terima elektronik yang lebih mudah diteruskan. Di neraca semuanya pindah, tetapi siklus hidup asetnya tidak benar-benar berpindah.
Yang ingin didorong Dusk dengan “native issuance” melangkah lebih jauh: sejak aset diciptakan, aset masuk ke satu alur kerja digital yang sama. Siapa yang boleh memegang, kapan bisa ditransfer, bagaimana menyelesaikan settlement DvP, dan bagaimana aksi korporasi dijalankan—semuanya dikoordinasikan di sekitar aset on-chain yang sama. Perbedaannya mirip seperti mengubah tiket kertas menjadi kode QR, versus benar-benar membangun ulang sistem pemesanan tiket, verifikasi, perubahan jadwal, dan pembatalan—yang pertama mengganti media, sedangkan yang kedua mengubah alur.
Yang menarik, native issuance terdengar lebih menyeluruh, namun sekaligus membawa kesulitan yang sama. Smart contract bisa membatasi transfer, tapi tidak bisa memutuskan sendiri apakah catatan di blockchain itu pada akhirnya menjadi daftar pemegang saham yang sah menurut hukum; bagaimana memulihkan hak setelah dompet hilang, tanggung jawab lembaga kustodian, dan apakah yurisdiksi berbeda mengakui catatan yang sama—semuanya tidak bisa diselesaikan hanya dengan beberapa baris kode. Rute DLT-TSS yang didorong NPEX dan Dusk—yang benar-benar penting bukan sekadar menambah kependekan izin—melainkan apakah tanggung jawab hukum dan settlement on-chain bisa disatukan.
Itulah jebakan RWA yang paling mudah saya perhatikan sekarang: jumlah penerbitan begitu mencolok, tetapi layanan lanjutan sering tidak pernah dipertanyakan. Saya justru ingin melihat dividen, voting, penebusan, serta pemulihan hak setelah kunci (key) hilang—apakah semuanya benar-benar melewati proses lengkap. Saat kalian menilai proyek RWA, apakah kalian lebih dulu melihat skala penerbitan, atau pada kenyataannya berapa banyak tahapan dalam “umur aset” yang benar-benar masuk ke blockchain sampai tuntas?
#dusk $DUSK @Dusk_Foundation
Di akhir pekan, saya menyusun beberapa halaman penerbitan proyek RWA untuk dilihat sekaligus. Saat melihat istilah “Tokenized Securities”, saya tiba-tiba agak siaga: dulu sepertinya saya menganggap sudah selesai jika saham atau obligasi “jadi token”, seolah itu otomatis berarti sekuritasnya sudah benar-benar tersalurkan ke blockchain.
Saat membahas tokenisasi aset, banyak artikel fokus pada momen penerbitan—berapakah token yang mewakili aset dunia nyata, kontrak dideploy di blockchain mana, dan apakah harganya bisa dicek. Tapi bagaimana jika daftar pemegang saham, akses investor, dividen, voting, batasan transfer, dan penebusan masih tercecer di berbagai sistem berbeda? Maka token di rantai mungkin hanya semacam tanda terima elektronik yang lebih mudah diteruskan. Di neraca semuanya pindah, tetapi siklus hidup asetnya tidak benar-benar berpindah.
Yang ingin didorong Dusk dengan “native issuance” melangkah lebih jauh: sejak aset diciptakan, aset masuk ke satu alur kerja digital yang sama. Siapa yang boleh memegang, kapan bisa ditransfer, bagaimana menyelesaikan settlement DvP, dan bagaimana aksi korporasi dijalankan—semuanya dikoordinasikan di sekitar aset on-chain yang sama. Perbedaannya mirip seperti mengubah tiket kertas menjadi kode QR, versus benar-benar membangun ulang sistem pemesanan tiket, verifikasi, perubahan jadwal, dan pembatalan—yang pertama mengganti media, sedangkan yang kedua mengubah alur.
Yang menarik, native issuance terdengar lebih menyeluruh, namun sekaligus membawa kesulitan yang sama. Smart contract bisa membatasi transfer, tapi tidak bisa memutuskan sendiri apakah catatan di blockchain itu pada akhirnya menjadi daftar pemegang saham yang sah menurut hukum; bagaimana memulihkan hak setelah dompet hilang, tanggung jawab lembaga kustodian, dan apakah yurisdiksi berbeda mengakui catatan yang sama—semuanya tidak bisa diselesaikan hanya dengan beberapa baris kode. Rute DLT-TSS yang didorong NPEX dan Dusk—yang benar-benar penting bukan sekadar menambah kependekan izin—melainkan apakah tanggung jawab hukum dan settlement on-chain bisa disatukan.
Itulah jebakan RWA yang paling mudah saya perhatikan sekarang: jumlah penerbitan begitu mencolok, tetapi layanan lanjutan sering tidak pernah dipertanyakan. Saya justru ingin melihat dividen, voting, penebusan, serta pemulihan hak setelah kunci (key) hilang—apakah semuanya benar-benar melewati proses lengkap. Saat kalian menilai proyek RWA, apakah kalian lebih dulu melihat skala penerbitan, atau pada kenyataannya berapa banyak tahapan dalam “umur aset” yang benar-benar masuk ke blockchain sampai tuntas?
#dusk $DUSK @Dusk
1
158
·
--
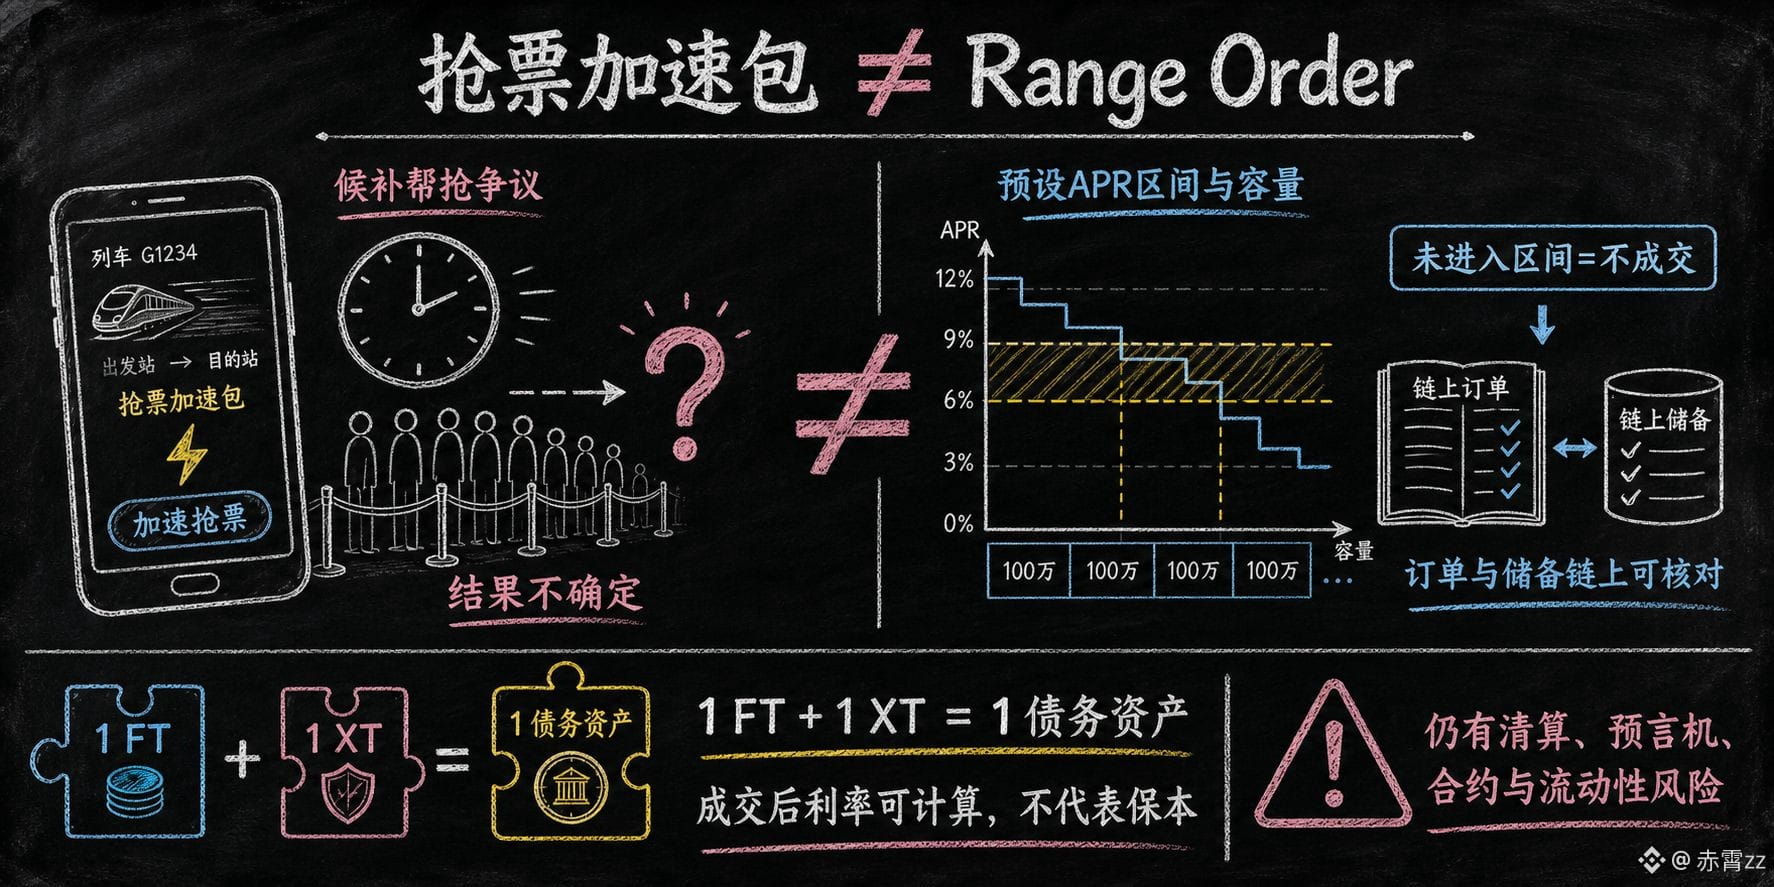
Baru-baru ini, tujuh platform pemesanan tiket kereta pihak ketiga telah dimintai keterangan karena promosi “daftar antrean untuk mengamankan” (prioritas bantu rebutan) dan pemilihan kursi berbayar. Muncul satu klaim yang cukup absurd di kalangan: TermMax Range Order, bukankah itu paket “percepatan rebutan tiket” di rantai (on-chain)?
Setelah saya membaca dokumen TermMax, saya cuma ingin bilang: ini terlalu dibuat-buat. Analogi ini hanya melihat “menunggu”, tidak melihat siapa yang menetapkan aturan. “Percepatan” rebutan tiket mudah membuat orang keliru bahwa pembayaran bisa mengubah urutan penerbitan tiket; Range Order tidak menjual prioritas, juga tidak menjanjikan bahwa transaksi pasti terjadi. Market maker atau Curator dapat menetapkan rentang APR, kapasitas, dan kurva terlebih dahulu; pengguna melihat penawaran lalu memilih sendiri.
Kalau merasa 8%–10% pas, tinggal pasang order hanya pada rentang yang sesuai; ketika suku bunga pasar belum masuk, order pun tidak akan tereksekusi. Logikanya bisa disederhanakan menjadi APR = f(q, t): q adalah jumlah yang ter成交, t adalah sisa waktu. Order multi-rentang juga bisa membagi dana, misalnya 80% ditempatkan pada rentang yang lebih stabil dan 20% menunggu suku bunga yang lebih tinggi—seperti memecah limit order menjadi beberapa level, meski persentasenya hanya contoh mekanisme.
Suku bunga tetap juga bukan ditulis “asal tebak” oleh platform. FT mewakili hak atas aset utang yang akan ditukar saat jatuh tempo, sedangkan XT adalah bagian komplemennya; memenuhi 1 FT + 1 XT = 1 porsi aset utang. GT mencatat aset jaminan dan utangnya. Jika harga FT adalah p dan tersisa d hari menuju jatuh tempo, dengan mengabaikan biaya, perkiraan annualisasi sederhana adalah APR ≈ (1÷p − 1) × 365 ÷ d. Diskon, tenor (jangka waktu), dan kurva bersama-sama menentukan tingkat bunga; order dan status cadangan bisa diverifikasi di rantai.
Namun, jangan menerjemahkan “eksekusi kode” menjadi “keamanan pokok”. Penurunan nilai aset jaminan dapat memicu likuidasi; risiko oracle, risiko kontrak, dan risiko likuiditas saat keluar juga tidak hilang begitu semuanya di-on-chain. FT bukan tabungan bank, dan bukan pula penjaminan pengembalian tanpa syarat.
Jadi perbedaannya tidak bisa diringkas hanya dengan kalimat “yang ini hukum manusia, yang itu kode”. Paket percepatan rebutan tiket menjual “mungkin lebih cepat”, sedangkan TermMax menyediakan aturan terbuka tentang “harga berapa agar transaksi terjadi, dan bagaimana menghitung APR setelah transaksi”.
Yang pertama tidak bisa menambah sumber tiket, dan yang kedua tidak bisa menghapus risiko. Range Order memberi otoritas penetapan harga kepada pengguna, sekaligus membiarkan biaya jika tidak tereksekusi ditanggung pengguna.
#termmax @termmax
Baru-baru ini, tujuh platform pemesanan tiket kereta pihak ketiga telah dimintai keterangan karena promosi “daftar antrean untuk mengamankan” (prioritas bantu rebutan) dan pemilihan kursi berbayar. Muncul satu klaim yang cukup absurd di kalangan: TermMax Range Order, bukankah itu paket “percepatan rebutan tiket” di rantai (on-chain)?
Setelah saya membaca dokumen TermMax, saya cuma ingin bilang: ini terlalu dibuat-buat. Analogi ini hanya melihat “menunggu”, tidak melihat siapa yang menetapkan aturan. “Percepatan” rebutan tiket mudah membuat orang keliru bahwa pembayaran bisa mengubah urutan penerbitan tiket; Range Order tidak menjual prioritas, juga tidak menjanjikan bahwa transaksi pasti terjadi. Market maker atau Curator dapat menetapkan rentang APR, kapasitas, dan kurva terlebih dahulu; pengguna melihat penawaran lalu memilih sendiri.
Kalau merasa 8%–10% pas, tinggal pasang order hanya pada rentang yang sesuai; ketika suku bunga pasar belum masuk, order pun tidak akan tereksekusi. Logikanya bisa disederhanakan menjadi APR = f(q, t): q adalah jumlah yang ter成交, t adalah sisa waktu. Order multi-rentang juga bisa membagi dana, misalnya 80% ditempatkan pada rentang yang lebih stabil dan 20% menunggu suku bunga yang lebih tinggi—seperti memecah limit order menjadi beberapa level, meski persentasenya hanya contoh mekanisme.
Suku bunga tetap juga bukan ditulis “asal tebak” oleh platform. FT mewakili hak atas aset utang yang akan ditukar saat jatuh tempo, sedangkan XT adalah bagian komplemennya; memenuhi 1 FT + 1 XT = 1 porsi aset utang. GT mencatat aset jaminan dan utangnya. Jika harga FT adalah p dan tersisa d hari menuju jatuh tempo, dengan mengabaikan biaya, perkiraan annualisasi sederhana adalah APR ≈ (1÷p − 1) × 365 ÷ d. Diskon, tenor (jangka waktu), dan kurva bersama-sama menentukan tingkat bunga; order dan status cadangan bisa diverifikasi di rantai.
Namun, jangan menerjemahkan “eksekusi kode” menjadi “keamanan pokok”. Penurunan nilai aset jaminan dapat memicu likuidasi; risiko oracle, risiko kontrak, dan risiko likuiditas saat keluar juga tidak hilang begitu semuanya di-on-chain. FT bukan tabungan bank, dan bukan pula penjaminan pengembalian tanpa syarat.
Jadi perbedaannya tidak bisa diringkas hanya dengan kalimat “yang ini hukum manusia, yang itu kode”. Paket percepatan rebutan tiket menjual “mungkin lebih cepat”, sedangkan TermMax menyediakan aturan terbuka tentang “harga berapa agar transaksi terjadi, dan bagaimana menghitung APR setelah transaksi”.
Yang pertama tidak bisa menambah sumber tiket, dan yang kedua tidak bisa menghapus risiko. Range Order memberi otoritas penetapan harga kepada pengguna, sekaligus membiarkan biaya jika tidak tereksekusi ditanggung pengguna.
#termmax @TermMax
1
124
·
--
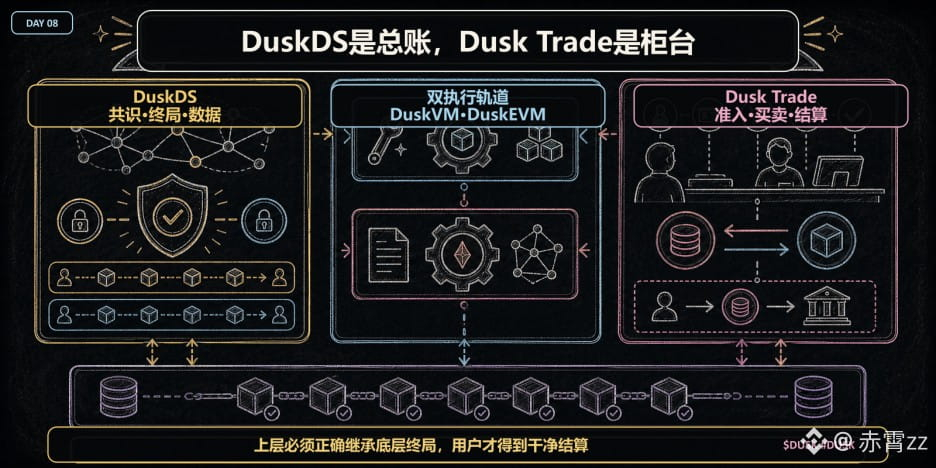
Saya sebelumnya mencampur Dusk Trade, DuskEVM, dan DuskDS saat membaca, jadi saya merasa terlalu banyak istilah. Setelah dipisahkan ulang, justru logikanya menjadi jauh lebih jelas.
DuskDS bertanggung jawab atas konsensus, finalitas deterministik, ketersediaan data, serta model transaksi Moonlight dan Phoenix; DuskVM membuat kontrak Rust/WASM dapat berjalan langsung di native L1; DuskEVM menyediakan lingkungan aplikasi Solidity; sementara Dusk Trade membungkus akses, jual-beli, dan penyelesaian menjadi produk yang bisa dioperasikan pengguna.
Ini seperti sebuah pasar bursa: DuskDS adalah buku besar dan pusat kliring, DuskVM dan DuskEVM adalah dua jalur pengembangan bisnis, dan Dusk Trade adalah meja transaksi yang menghadap investor.
Meja bisa diperbarui versinya, tetapi buku besar di lapisan bawah harus tetap stabil.
Penyusunan berlapis inilah yang membuat saya paham mengapa Dusk berulang kali menekankan deterministic settlement.
Aset yang teregulasi tidak bisa menerima “kemungkinan besar tidak akan rollback”; pasar membutuhkan status akhir yang benar-benar jelas.
Pertanyaan saya pun bergeser: apakah arsitektur berlapis ini akan memindahkan risiko dari performa satu rantai menjadi kompleksitas pesan lintas-lapisan, jembatan, dan operasional? Finalitas lapisan bawah yang cepat adalah sebuah keunggulan, tetapi hanya jika lapisan atas dapat mewarisinya dengan benar, barulah pengguna benar-benar mendapatkan penyelesaian yang lebih bersih.
#dusk $DUSK @Dusk_Foundation
Saya sebelumnya mencampur Dusk Trade, DuskEVM, dan DuskDS saat membaca, jadi saya merasa terlalu banyak istilah. Setelah dipisahkan ulang, justru logikanya menjadi jauh lebih jelas.
DuskDS bertanggung jawab atas konsensus, finalitas deterministik, ketersediaan data, serta model transaksi Moonlight dan Phoenix; DuskVM membuat kontrak Rust/WASM dapat berjalan langsung di native L1; DuskEVM menyediakan lingkungan aplikasi Solidity; sementara Dusk Trade membungkus akses, jual-beli, dan penyelesaian menjadi produk yang bisa dioperasikan pengguna.
Ini seperti sebuah pasar bursa: DuskDS adalah buku besar dan pusat kliring, DuskVM dan DuskEVM adalah dua jalur pengembangan bisnis, dan Dusk Trade adalah meja transaksi yang menghadap investor.
Meja bisa diperbarui versinya, tetapi buku besar di lapisan bawah harus tetap stabil.
Penyusunan berlapis inilah yang membuat saya paham mengapa Dusk berulang kali menekankan deterministic settlement.
Aset yang teregulasi tidak bisa menerima “kemungkinan besar tidak akan rollback”; pasar membutuhkan status akhir yang benar-benar jelas.
Pertanyaan saya pun bergeser: apakah arsitektur berlapis ini akan memindahkan risiko dari performa satu rantai menjadi kompleksitas pesan lintas-lapisan, jembatan, dan operasional? Finalitas lapisan bawah yang cepat adalah sebuah keunggulan, tetapi hanya jika lapisan atas dapat mewarisinya dengan benar, barulah pengguna benar-benar mendapatkan penyelesaian yang lebih bersih.
#dusk $DUSK @Dusk
1
2
93
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CanMicrosoftDeliverOnAI
11,736 penayangan
298 Berdiskusi
Sesi 3 Musim Laporan Keuangan: Akankah Google & Microsoft Melampaui Ekspektasi Laba?
Binance Square Official
·Disukai 32 Kali
·7.9k penayangan
CanGoogleDefindItsCore
7,088 penayangan
242 Berdiskusi
FOMCWatch
9M penayangan
27,451 Berdiskusi