
Selama dua puluh tahun terakhir, saran yang paling sering saya dengar adalah: saat saham turun, beli emas; saat ekonomi memburuk, beli obligasi.
Tahun ini, saran itu sudah tak berguna.
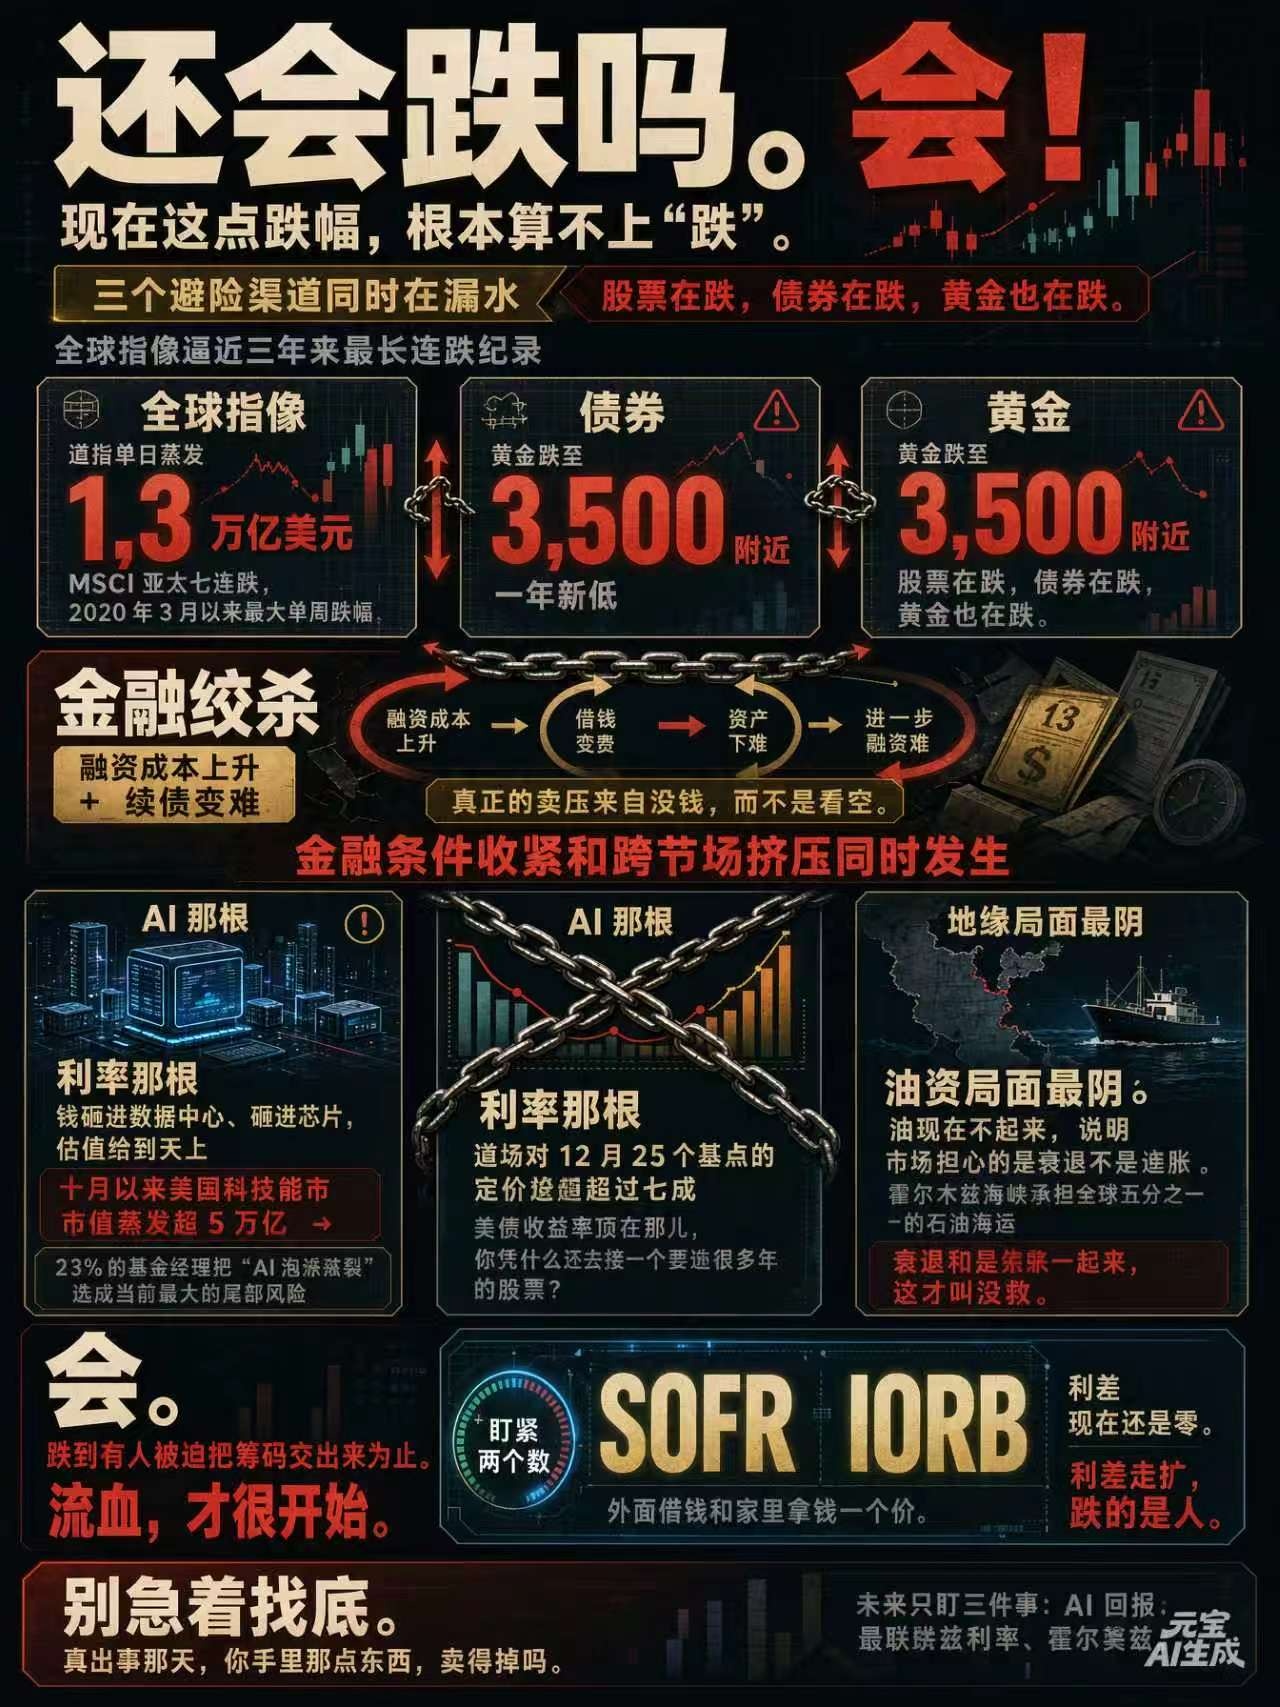
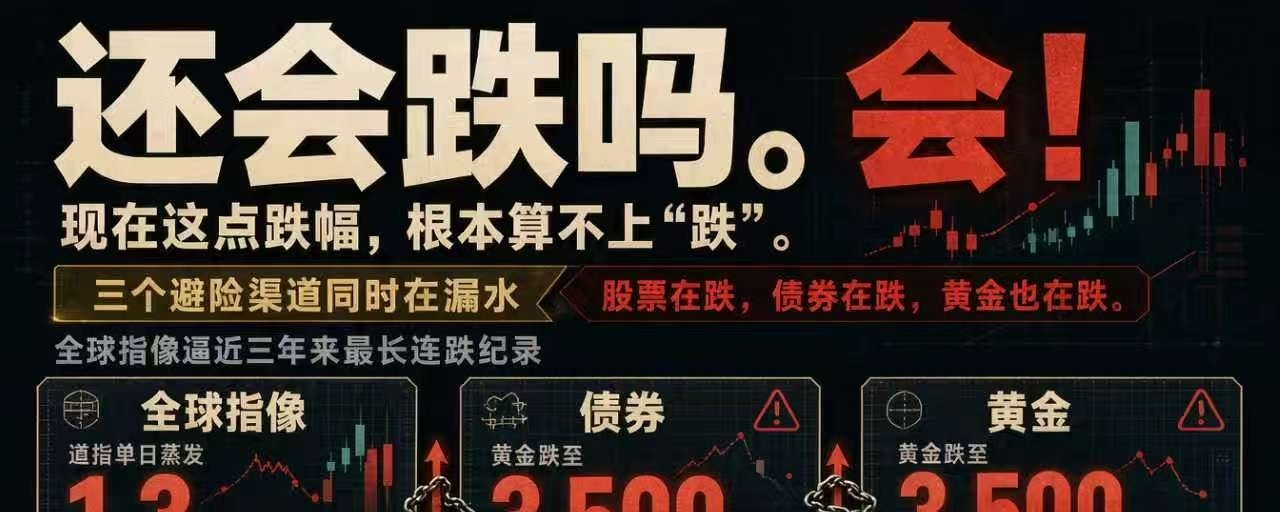
Indeks saham global sedang mendekati rekor penurunan beruntun terpanjang dalam tiga tahun terakhir.
Dow Jones menguap 1,3 triliun dolar AS dalam sehari, MSCI Asia Pasifik turun selama tujuh hari berturut-turut, mencatat penurunan mingguan terbesar sejak Maret 2020.
Harga emas merosot ke sekitar 3.500, level terendah dalam setahun.
Saham turun, obligasi turun, emas juga turun.
Tiga jalur aset lindung nilai bocor secara bersamaan.
Ini bukan kegagalan aset lindung nilai, ini berarti tidak ada aset lindung nilai.
Karena semua orang berebut hal yang sama: uang tunai.
Saat semua orang berebut uang tunai, di pasar tak ada yang namanya “aset aman”—yang ada hanya aset yang bisa dijual dan yang tidak bisa dijual.
Yang bisa dijual, dijual dulu. Yang tak bisa dijual, dibiarkan di sana dan harganya terus turun setiap hari.
Tekanan jual yang sesungguhnya datang karena kehabisan uang, bukan karena bersikap bearish.
Sampai di sini, sifatnya sudah jelas: pengetatan kondisi keuangan dan tekanan lintas pasar terjadi bersamaan.
Inilah yang disebut pencekikan finansial.
Pencekikan finansial tidak langsung menjatuhkan pasar, tetapi terlebih dahulu membuat pinjaman lebih mahal dan perpanjangan utang lebih sulit.
Jadi, penurunan yang kamu lihat itu belum bisa disebut “jatuh”.
Ini baru biaya pembiayaan yang mulai naik.
Tapi jangan buru-buru menyebut 2008.
Gagal bayar kredit dan krisis pembayaran utang belum meledak bersamaan. Saat ini belum terjadi krisis.
Sekarang adalah saatnya para penjual kosong di seluruh dunia berpesta.
Mereka yang memegang uang tunai penuh sedang menunggu emas seharga setengah harga dan saham teknologi seharga seperlima atau sepertiga harga.
Dan mereka mendapatkannya.
Dan inilah kalimat yang paling menyakitkan: di pasar hari ini yang bahkan belum bisa dibilang paling buruk, sebagian orang yang tak ingin menjual sudah tak punya pilihan selain menjual.
Ingin menjual dan mampu untuk tidak menjual adalah dua hal yang berbeda.
Emas, obligasi pemerintah AS, saham teknologi—siapa yang akan menampung atau menyelamatkan, tak ada yang bisa menghentikan penurunannya.
Karena mereka yang menjual bukan sedang bearish, melainkan sudah terpojok.
Kalau ditelusuri ke atas, ada tiga benang yang menegang bersamaan.
Benang AI: uang digelontorkan ke pusat data, ke chip, valuasinya melambung ke langit, tapi tak ada yang bisa memastikan kapan laba akan datang.
Sejak Oktober, kapitalisasi pasar saham teknologi AS menguap lebih dari 5 triliun. Dalam laporan November ECB, 23% manajer dana memilih “pecahnya gelembung AI” sebagai risiko ekor terbesar saat ini.
Ini ditulis oleh institusi dalam laporan, bukan investor ritel yang panik.
Benang suku bunga: pasar kini memperhitungkan kemungkinan kenaikan 25 basis poin pada Desember lebih dari 70%.
Imbal hasil obligasi pemerintah AS bertahan di level itu. Memangnya kenapa kamu masih mau membeli saham yang perlu waktu bertahun-tahun untuk balik modal?
Yang lebih parah, reli AI kali ini memang dibangun dari uang murah selama siklus pemangkasan suku bunga.
Begitu uang jadi mahal, masa pengembalian modal pun makin panjang.
Modelnya belum terbukti, tapi pembiayaannya sudah jatuh tempo.
Situasi geopolitik adalah yang paling kelam: harga minyak tak kunjung naik. Ini menunjukkan pasar lebih khawatir soal resesi daripada inflasi.
Padahal Selat Hormuz mengangkut seperlima minyak dunia lewat jalur laut. Kalau benar-benar terputus sekali saja, harga minyak akan melonjak, inflasi kembali naik, dan Fed bukan cuma tak akan memangkas suku bunga—mereka malah harus menaikkannya.
Resesi dan inflasi datang bersamaan—itulah yang namanya benar-benar tak tertolong.
Tiga benang ini bukan tiga hal yang berdiri berdampingan, melainkan satu rantai.
Suku bunga naik, obligasi turun. Dolar menguat, emas dan saham sama-sama jatuh. Biaya pembiayaan naik, imbal hasil AI pun makin jauh.
Makin lama makin mencekik.
Jadi, yang dihantam kali ini adalah hal yang sama: harga uang. Tak ada lagi pembedaan antara saham, obligasi, dan emas.
Uang jadi mahal, semua aset yang dibangun dengan uang harus ditimbang ulang.
Kali ini tak ada yang akan menyelamatkanmu. Adil sekali, sialan.
Di atasnya masih ada satu lapisan lagi.
AS menginginkan dominasi AI, tapi tak mau menanggung seluruh biaya yang dibutuhkan untuk itu: listrik, energi, modal, dan juga ongkos globalisasi.
Fed menaikkan suku bunga dan bilang, itu bukan tanggung jawab saya.
Negara-negara bagian khawatir pusat komputasi akan menaikkan biaya energi, lalu bilang, saya juga tak mau menanggungnya.
Kalau begitu, serahkan saja posisi terdepan dalam komputasi ke tempat-tempat yang punya dana berbunga rendah dan listrik murah.
Tapi mereka juga tak mau.
Jadi, satu-satunya pilihan adalah membiarkan pasar modal membayar utang ini.
Utang tak akan hilang, hanya berpindah tangan.
Pesta pora para penjual kosong hari ini bukan merayakan logika, melainkan fakta bahwa taruhan mulai berdarah.
Lagipula, kekuatan jual kosong yang sesungguhnya bahkan belum bergerak.
Sejauh ini, pasar baru melakukan satu hal: membuat pinjaman lebih mahal dan memperpanjang utang lebih sulit.
Jadi, kembali ke pertanyaan yang paling ingin diketahui semua orang: apakah pasar masih akan turun?
Ya.
Turun sampai ada yang terpaksa menyerahkan asetnya.
Dan pendarahan baru saja dimulai.
Untuk tahu kita sekarang berada di tahap mana, jangan lihat grafik K-line, lihat dua angka: SOFR dan IORB.
Selisih keduanya masih nol.
Artinya: mengambil uang dari dalam rumah dan meminjam uang dari luar, harganya sama.
Begitu selisihnya melebar—saat meminjam dari luar lebih mahal daripada mengambil uang dari dalam rumah—barulah itu krisis likuiditas yang sesungguhnya.
Kalau selisihnya tak bergerak, yang turun adalah harga.
Begitu selisihnya melebar, yang tumbang adalah orang-orang.
Saat ini masih yang pertama.
Ke depannya, cukup awasi tiga hal: apakah imbal hasil AI benar-benar bisa terwujud, ke mana arah suku bunga Fed, dan apakah akan terjadi sesuatu di Selat Hormuz.
Kalau dua dari tiga hal itu memburuk, persoalannya bukan lagi apakah ini saatnya membeli saat harga rendah, melainkan apakah kita bisa bertahan sampai siklus berikutnya.
Jangan buru-buru mencari titik terendah.
Tanya diri sendiri dulu: kalau benar-benar terjadi sesuatu hari itu, apa yang kamu pegang masih bisa dijual?