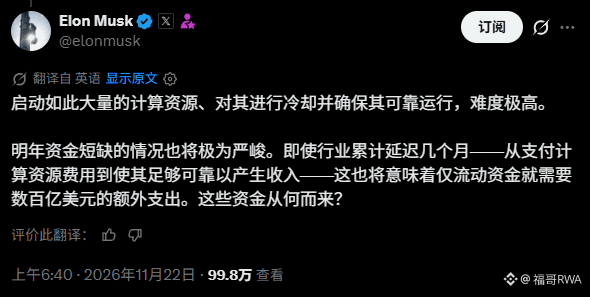
Lihat dari sudut pandang lain: bukan industri AI yang “kehabisan uang”, melainkan logika pendanaan AI sedang beralih dari “narasi modal ventura” ke “utang infrastruktur”. Uangnya tidak hilang, hanya saja investor tak lagi bersedia menanggung risiko ekuitas selama jeda antara “membeli GPU” dan “menunggu pendapatan”.
Yang benar-benar langka bukanlah dolar, melainkan aset yang bisa menandatangani perjanjian pembelian listrik jangka panjang, memperoleh izin tersambung ke jaringan listrik, dan mengunci kontrak jangka panjang dengan pelanggan besar. Anjloknya pasar modal belum tentu karena kekhawatiran bahwa permintaan tak terbukti; bisa jadi pasar sedang menilai ulang penyebutnya: perusahaan AI berubah dari saham bertumbuh menjadi perusahaan utilitas padat aset, jadi sistem valuasinya tentu harus berubah.
Karena itu, “penundaan beberapa bulan secara serentak di seluruh industri” lebih tampak sebagai risiko lokal, bukan keniscayaan global. Perusahaan raksasa akan mengandalkan arus kas sendiri dan kontrak jangka panjang untuk memprioritaskan pemenuhan pesanan. Yang tersingkir adalah penyedia layanan sewa murni yang tidak punya kontrak jangka panjang, pasokan listrik, maupun pendapatan di luar komputasi.
Menurut saya, jangan hanya terpaku pada “siapa yang lebih dulu kehabisan uang tunai”; perhatikan juga “siapa yang punya pasokan listrik, lahan, dan kontrak jangka panjang”. Dalam setahun ke depan, uang akan terus mengalir ke sektor energi dan jaringan listrik, bukan tersebar merata ke semua perusahaan AI. Harga saham yang tidak naik bukan berarti kemajuan teknologi terhenti; itu hanya menunjukkan bahwa pasar modal mulai menetapkan harga untuk “infrastruktur fisik”.
Yang benar-benar langka bukanlah dolar, melainkan aset yang bisa menandatangani perjanjian pembelian listrik jangka panjang, memperoleh izin tersambung ke jaringan listrik, dan mengunci kontrak jangka panjang dengan pelanggan besar. Anjloknya pasar modal belum tentu karena kekhawatiran bahwa permintaan tak terbukti; bisa jadi pasar sedang menilai ulang penyebutnya: perusahaan AI berubah dari saham bertumbuh menjadi perusahaan utilitas padat aset, jadi sistem valuasinya tentu harus berubah.
Karena itu, “penundaan beberapa bulan secara serentak di seluruh industri” lebih tampak sebagai risiko lokal, bukan keniscayaan global. Perusahaan raksasa akan mengandalkan arus kas sendiri dan kontrak jangka panjang untuk memprioritaskan pemenuhan pesanan. Yang tersingkir adalah penyedia layanan sewa murni yang tidak punya kontrak jangka panjang, pasokan listrik, maupun pendapatan di luar komputasi.
Menurut saya, jangan hanya terpaku pada “siapa yang lebih dulu kehabisan uang tunai”; perhatikan juga “siapa yang punya pasokan listrik, lahan, dan kontrak jangka panjang”. Dalam setahun ke depan, uang akan terus mengalir ke sektor energi dan jaringan listrik, bukan tersebar merata ke semua perusahaan AI. Harga saham yang tidak naik bukan berarti kemajuan teknologi terhenti; itu hanya menunjukkan bahwa pasar modal mulai menetapkan harga untuk “infrastruktur fisik”.