Saylor 嘴上说永不卖币,手上已经在为卖币留后路了。
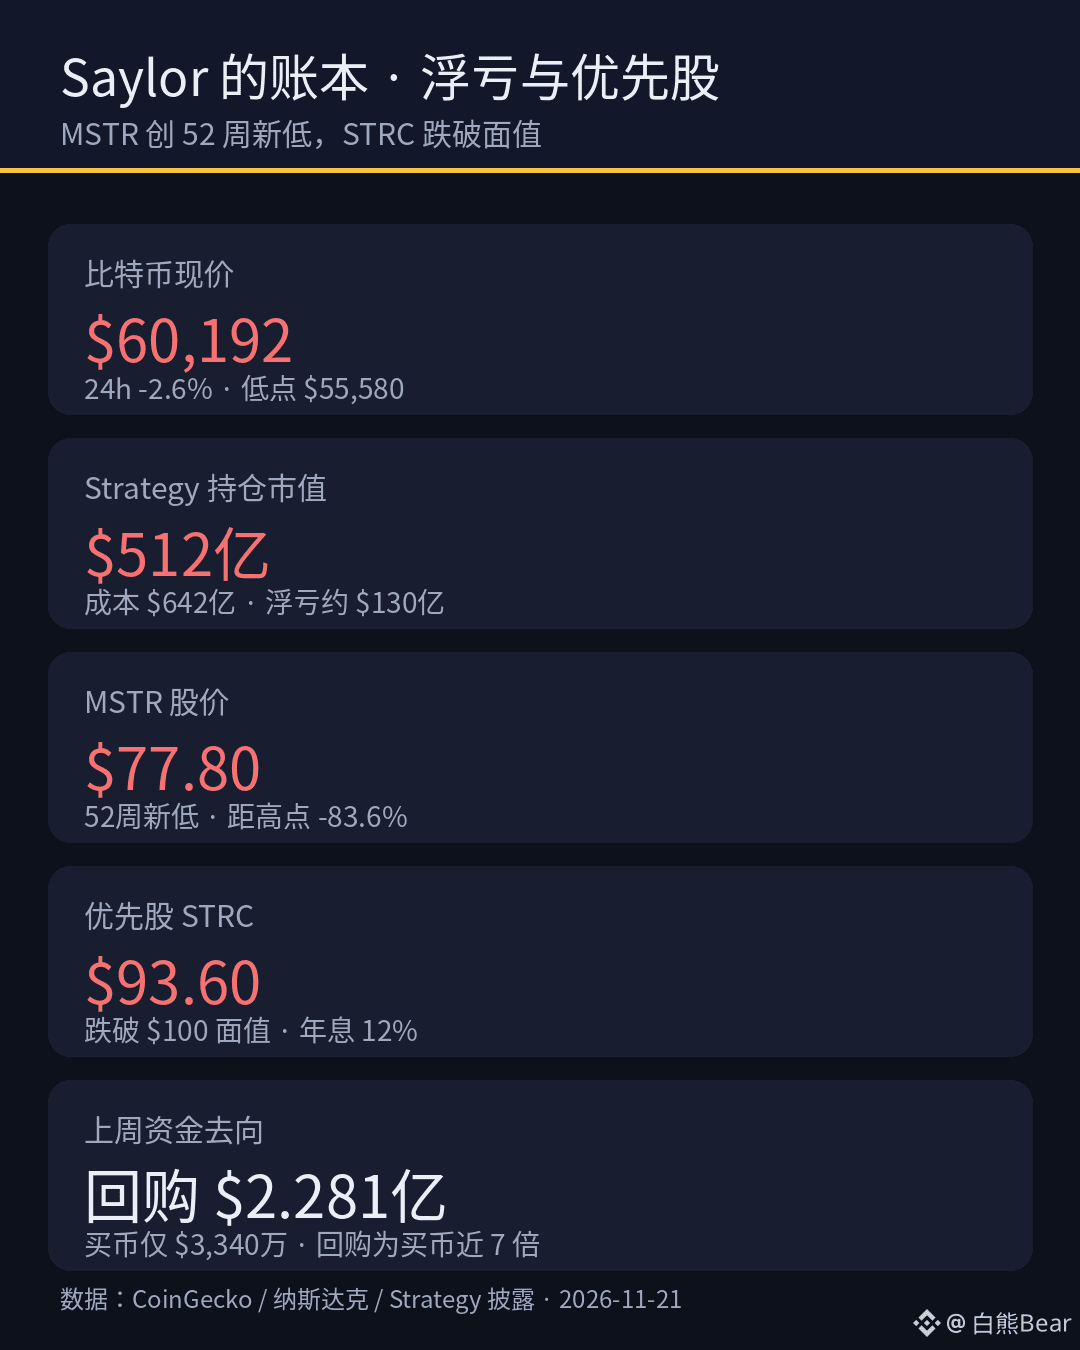
Strategy 手里 850,849 枚比特币,均价 75,454 美元,成本 642 亿美元。比特币跌到 55,580 美元那个低点时,这堆币只值 473 亿美元,账面浮亏约 170 亿美元。哪怕按现在反弹回来的 60,192 美元算,浮亏也还有大约 130 亿美元。
更扎眼的是股价。MSTR 上周五收在 77.80 美元,创 52 周新低,五天跌了 31%,离 2024 年 11 月 473.83 美元的高点已经跌掉 83.6%。比特币这轮从高点下来跌了约 55%,Saylor 的股票跌得比币还狠,说明市场已经不把它当成比特币的杠杆多头在买,而是在给它的资产负债表打折。
真正的压力点不在币价,在优先股 STRC。这只年息 12%、锚定 100 美元面值的优先股已经跌到 93.60 美元。上周 Strategy 花 2.281 亿美元回购 STRC,买比特币只花了 3,340 万美元,回购花的钱是买币的将近 7 倍。Saylor 自己也松了口:可以把 STRC 规模压到 50 亿美元,甚至可以卖币来保住优先股。这话一出,“永不卖币”的人设就已经破了。
我不认为 Saylor 会立刻抛售,他手里还有 50.7 亿美元现金储备,够付大约 40 个月的股息和利息,净储备 350 亿美元、比特币全部无抵押,比 2022 年那会儿硬气得多。但逻辑已经变了:以前是发股买币,现在是发股回购优先股,股东被稀释的速度没变,钱却不再流向比特币。11 月 30 日 MSCI 还要把 MSTR 踢出指数,被动资金的抛压还没来。
我的判断是,MSTR 现在不是比特币的放大器,而是 Saylor 资本游戏的晴雨表。币价企稳它未必跟涨,币价再往下,优先股的窟窿会先逼他动手。
你们觉得,Saylor 会先卖币,还是先继续稀释股东来保 STRC?
$BTC #Strategy #比特币财库
Strategy 手里 850,849 枚比特币,均价 75,454 美元,成本 642 亿美元。比特币跌到 55,580 美元那个低点时,这堆币只值 473 亿美元,账面浮亏约 170 亿美元。哪怕按现在反弹回来的 60,192 美元算,浮亏也还有大约 130 亿美元。
更扎眼的是股价。MSTR 上周五收在 77.80 美元,创 52 周新低,五天跌了 31%,离 2024 年 11 月 473.83 美元的高点已经跌掉 83.6%。比特币这轮从高点下来跌了约 55%,Saylor 的股票跌得比币还狠,说明市场已经不把它当成比特币的杠杆多头在买,而是在给它的资产负债表打折。
真正的压力点不在币价,在优先股 STRC。这只年息 12%、锚定 100 美元面值的优先股已经跌到 93.60 美元。上周 Strategy 花 2.281 亿美元回购 STRC,买比特币只花了 3,340 万美元,回购花的钱是买币的将近 7 倍。Saylor 自己也松了口:可以把 STRC 规模压到 50 亿美元,甚至可以卖币来保住优先股。这话一出,“永不卖币”的人设就已经破了。
我不认为 Saylor 会立刻抛售,他手里还有 50.7 亿美元现金储备,够付大约 40 个月的股息和利息,净储备 350 亿美元、比特币全部无抵押,比 2022 年那会儿硬气得多。但逻辑已经变了:以前是发股买币,现在是发股回购优先股,股东被稀释的速度没变,钱却不再流向比特币。11 月 30 日 MSCI 还要把 MSTR 踢出指数,被动资金的抛压还没来。
我的判断是,MSTR 现在不是比特币的放大器,而是 Saylor 资本游戏的晴雨表。币价企稳它未必跟涨,币价再往下,优先股的窟窿会先逼他动手。
你们觉得,Saylor 会先卖币,还是先继续稀释股东来保 STRC?
$BTC #Strategy #比特币财库