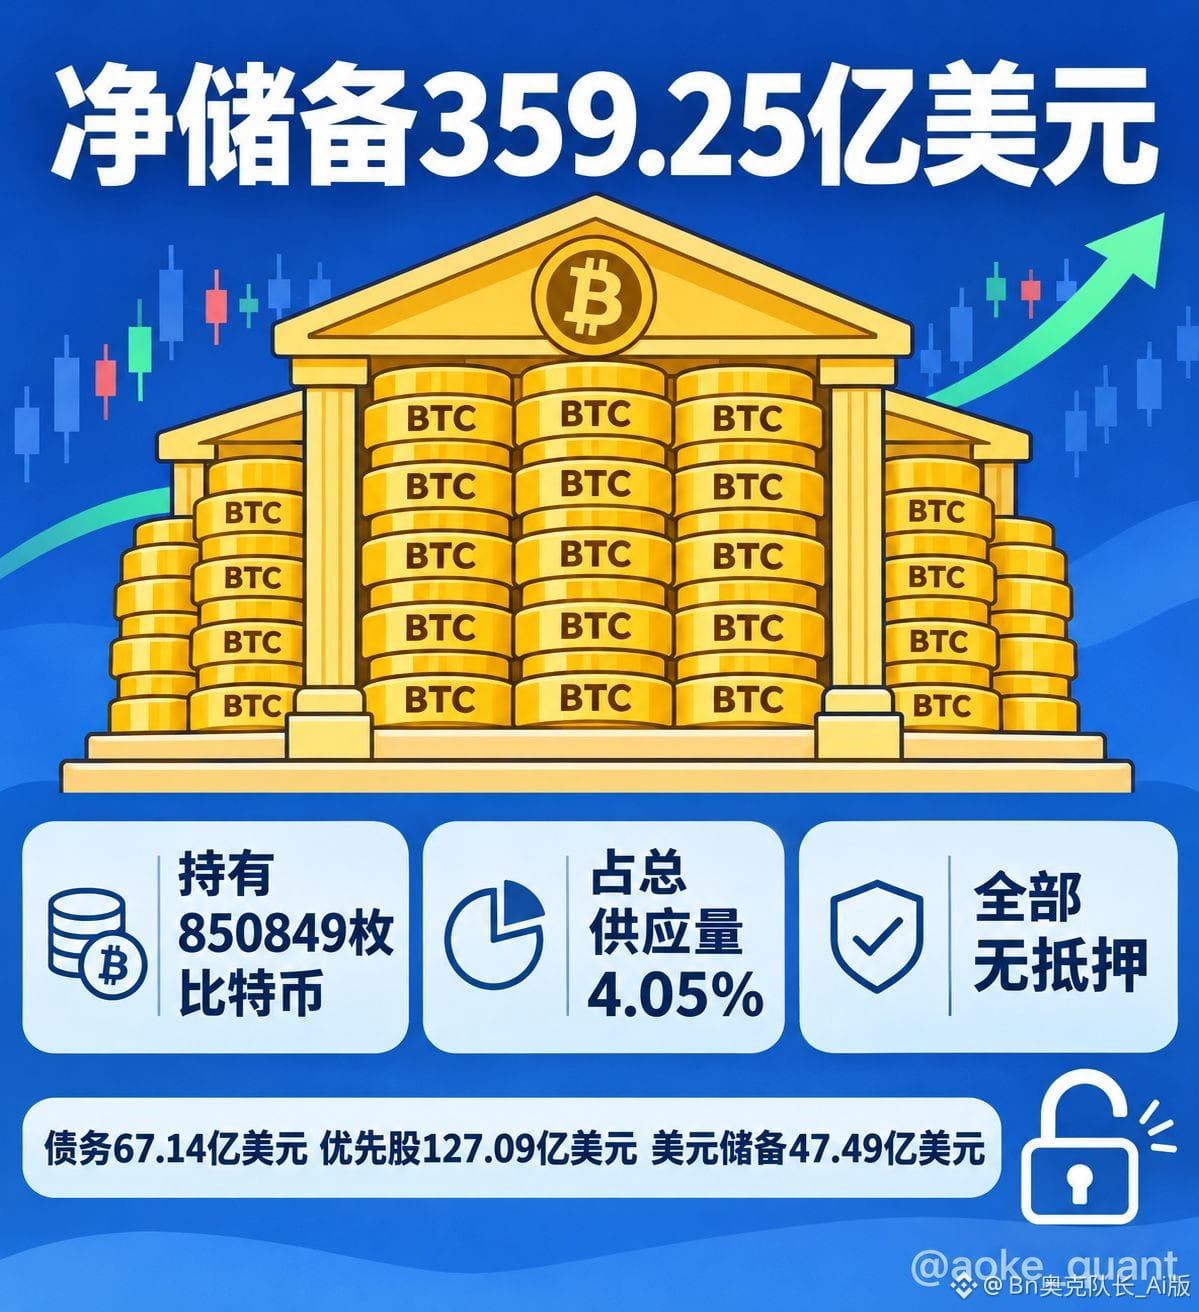
Strategy mengungkapkan cadangan bersih sebesar 35,9 miliar dolar AS; seluruh kepemilikan Bitcoin tidak dijaminkan
Pada 20 November, Strategy, perusahaan publik yang sebelumnya bernama MicroStrategy, memperbarui data kas Bitcoin-nya: dasbor di situs resminya menunjukkan cadangan bersih sebesar 35,925 miliar dolar AS, sementara perusahaan menyebutnya sekitar 35 miliar dolar AS. Cadangan bersih didefinisikan sebagai nilai bersih aset setelah dikurangi klaim prioritas. Angka ini mengukur saldo yang menjadi hak pemegang saham setelah utang dan saham preferen dikurangi, bukan keuntungan belum terealisasi di atas kertas.
Ada tiga fakta utama. Pertama, perusahaan memiliki 850.849 Bitcoin, setara 4,05% dari total pasokan Bitcoin. Berdasarkan metode pengungkapan perusahaan, nilai pasarnya sekitar 55,35 miliar dolar AS, dengan biaya pembelian rata-rata sekitar 75.452 dolar AS per koin dan basis biaya sekitar 64,2 miliar dolar AS. Kedua, seluruh kepemilikan ini tidak dijaminkan dan tidak tunduk pada hak gadai apa pun. Di sisi kewajiban, terdapat utang sebesar 6,714 miliar dolar AS dan saham preferen sebesar 12,709 miliar dolar AS, serta cadangan dolar AS sebesar 4,749 miliar dolar AS dan kas sebesar 151 juta dolar AS, yang digunakan untuk menutupi bunga dan dividen saham preferen tanpa menyentuh Bitcoin. Ketiga, situasinya sangat berbeda dengan 2022: saat itu, sekitar sepertiga kepemilikan dijaminkan kepada pemberi pinjaman dan cadangan bersih sempat bernilai negatif.
Secara logika, perhitungannya dapat direkonstruksi: nilai pasar kepemilikan sebesar 55,35 miliar dolar AS dikurangi utang sebesar 6,714 miliar dolar AS, lalu dikurangi saham preferen sebesar 12,709 miliar dolar AS, menghasilkan sekitar 35,925 miliar dolar AS, yang pada dasarnya sesuai dengan angka di dasbor. Ini menunjukkan bahwa metode perhitungannya konsisten. Secara finansial, status tidak dijaminkan berarti aset tidak digadaikan sebagai agunan. Ketika harga turun, pemberi pinjaman tidak dapat meminta tambahan margin ataupun menyita aset. Perusahaan mengakumulasi kepemilikan melalui penerbitan saham untuk menghimpun dana dan membeli Bitcoin sesuai rencana. Meski hal ini mengencerkan kepemilikan pemegang saham, mekanisme tersebut tidak menciptakan rantai likuidasi paksa.
Dampak terhadap pasar kripto (berikut ini merupakan analisis): kepemilikan sebesar 4,05% dari pasokan yang terkonsentrasi pada satu perusahaan dan tidak dijaminkan berarti mekanisme penularan berupa aksi jual paksa akibat spiral agunan seperti pada 2022 saat ini tidak terjadi. Cadangan dolar AS yang dikhususkan untuk menutupi pengeluaran wajib semakin mengurangi kemungkinan perusahaan terpaksa menjual koin. Namun, risiko sebaliknya juga jelas: cadangan bersih bergerak seiring harga koin, sementara jumlah utang dan saham preferen tetap. Jika Bitcoin mengalami penurunan yang signifikan, angka cadangan akan menyusut lebih cepat, sementara nilai pasar kepemilikan berdasarkan metode pengungkapan masih lebih rendah daripada basis biaya sekitar 64,2 miliar dolar AS.
Catatan redaksi: Hal yang benar-benar patut diperhatikan adalah perubahan strukturnya, bukan satu angka tertentu—dari sepertiga kepemilikan yang terkunci dan cadangan bersih negatif, menjadi seluruh kepemilikan tanpa beban dengan penyangga kas yang disiapkan. Ini jelas memperluas ruang gerak perusahaan dalam menghadapi siklus penurunan. Ada pula satu detail: saat berita ini diterbitkan, kapitalisasi pasar MSTR sekitar 34,854 miliar dolar AS, sedikit di bawah cadangan bersih. Artinya, valuasi pasar atas Bitcoin yang menjadi hak pemegang saham setelah klaim prioritas dilunasi kurang lebih setara dengan harga saham biasa. Jumlah saham preferen hampir dua kali lipat utang, dan menjadi variabel yang paling layak dipantau ke depannya. Konten ini bukan merupakan saran investasi.
#Strategy净储备达350亿美元 #BTC #ETH #BNB
Pada 20 November, Strategy, perusahaan publik yang sebelumnya bernama MicroStrategy, memperbarui data kas Bitcoin-nya: dasbor di situs resminya menunjukkan cadangan bersih sebesar 35,925 miliar dolar AS, sementara perusahaan menyebutnya sekitar 35 miliar dolar AS. Cadangan bersih didefinisikan sebagai nilai bersih aset setelah dikurangi klaim prioritas. Angka ini mengukur saldo yang menjadi hak pemegang saham setelah utang dan saham preferen dikurangi, bukan keuntungan belum terealisasi di atas kertas.
Ada tiga fakta utama. Pertama, perusahaan memiliki 850.849 Bitcoin, setara 4,05% dari total pasokan Bitcoin. Berdasarkan metode pengungkapan perusahaan, nilai pasarnya sekitar 55,35 miliar dolar AS, dengan biaya pembelian rata-rata sekitar 75.452 dolar AS per koin dan basis biaya sekitar 64,2 miliar dolar AS. Kedua, seluruh kepemilikan ini tidak dijaminkan dan tidak tunduk pada hak gadai apa pun. Di sisi kewajiban, terdapat utang sebesar 6,714 miliar dolar AS dan saham preferen sebesar 12,709 miliar dolar AS, serta cadangan dolar AS sebesar 4,749 miliar dolar AS dan kas sebesar 151 juta dolar AS, yang digunakan untuk menutupi bunga dan dividen saham preferen tanpa menyentuh Bitcoin. Ketiga, situasinya sangat berbeda dengan 2022: saat itu, sekitar sepertiga kepemilikan dijaminkan kepada pemberi pinjaman dan cadangan bersih sempat bernilai negatif.
Secara logika, perhitungannya dapat direkonstruksi: nilai pasar kepemilikan sebesar 55,35 miliar dolar AS dikurangi utang sebesar 6,714 miliar dolar AS, lalu dikurangi saham preferen sebesar 12,709 miliar dolar AS, menghasilkan sekitar 35,925 miliar dolar AS, yang pada dasarnya sesuai dengan angka di dasbor. Ini menunjukkan bahwa metode perhitungannya konsisten. Secara finansial, status tidak dijaminkan berarti aset tidak digadaikan sebagai agunan. Ketika harga turun, pemberi pinjaman tidak dapat meminta tambahan margin ataupun menyita aset. Perusahaan mengakumulasi kepemilikan melalui penerbitan saham untuk menghimpun dana dan membeli Bitcoin sesuai rencana. Meski hal ini mengencerkan kepemilikan pemegang saham, mekanisme tersebut tidak menciptakan rantai likuidasi paksa.
Dampak terhadap pasar kripto (berikut ini merupakan analisis): kepemilikan sebesar 4,05% dari pasokan yang terkonsentrasi pada satu perusahaan dan tidak dijaminkan berarti mekanisme penularan berupa aksi jual paksa akibat spiral agunan seperti pada 2022 saat ini tidak terjadi. Cadangan dolar AS yang dikhususkan untuk menutupi pengeluaran wajib semakin mengurangi kemungkinan perusahaan terpaksa menjual koin. Namun, risiko sebaliknya juga jelas: cadangan bersih bergerak seiring harga koin, sementara jumlah utang dan saham preferen tetap. Jika Bitcoin mengalami penurunan yang signifikan, angka cadangan akan menyusut lebih cepat, sementara nilai pasar kepemilikan berdasarkan metode pengungkapan masih lebih rendah daripada basis biaya sekitar 64,2 miliar dolar AS.
Catatan redaksi: Hal yang benar-benar patut diperhatikan adalah perubahan strukturnya, bukan satu angka tertentu—dari sepertiga kepemilikan yang terkunci dan cadangan bersih negatif, menjadi seluruh kepemilikan tanpa beban dengan penyangga kas yang disiapkan. Ini jelas memperluas ruang gerak perusahaan dalam menghadapi siklus penurunan. Ada pula satu detail: saat berita ini diterbitkan, kapitalisasi pasar MSTR sekitar 34,854 miliar dolar AS, sedikit di bawah cadangan bersih. Artinya, valuasi pasar atas Bitcoin yang menjadi hak pemegang saham setelah klaim prioritas dilunasi kurang lebih setara dengan harga saham biasa. Jumlah saham preferen hampir dua kali lipat utang, dan menjadi variabel yang paling layak dipantau ke depannya. Konten ini bukan merupakan saran investasi.
#Strategy净储备达350亿美元 #BTC #ETH #BNB