Apa yang dilakukan Buffett saat pasar ambruk
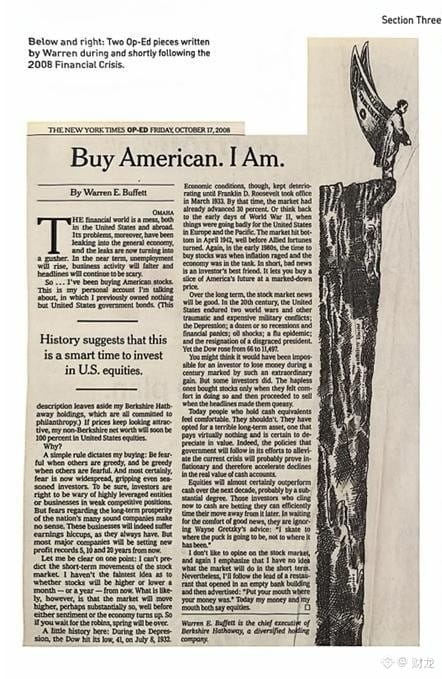
Pada 16 Oktober 2008, ketika pasar saham AS sedang anjlok, Buffett menerbitkan sebuah artikel di The New York Times. Judulnya hanya satu kalimat: Buy American. I Am. Artinya, “Beli Amerika. Saya sedang melakukannya.”
Situasi saat itu sudah jelas bagi semua orang: krisis subprime meledak sepenuhnya, dan pasar keuangan di AS maupun luar negeri porak-poranda. Masalahnya merembet dari sistem keuangan hingga ke ekonomi riil. Buffett menggambarkannya begini: “Rembesan telah berubah menjadi arus deras.” Ia juga tidak menutupi sisi buruknya: dalam jangka pendek, pengangguran akan meningkat, aktivitas bisnis akan mandek, dan berita-berita utama akan terus terdengar menakutkan.
Di tengah situasi seperti itu, ia mulai membeli saham-saham AS menggunakan rekening pribadinya. Sebelumnya, rekening itu hanya berisi obligasi pemerintah AS. Kepemilikan saham Berkshire tidak termasuk, karena sejak awal seluruhnya sudah ditetapkan untuk disumbangkan ke badan amal. Ia juga mengatakan, selama harga saham tetap semenarik ini, tak lama lagi seluruh kekayaan bersihnya di luar Berkshire akan dialihkan ke saham-saham AS.
Alasannya sederhana, sesuai ucapannya yang terkenal: “Takutlah saat orang lain serakah, dan serakahlah saat orang lain takut.”
Saat itu, kepanikan ada di mana-mana, bahkan para investor berpengalaman pun kewalahan. Menurutnya, menghindari perusahaan dengan utang berlebihan dan daya saing lemah memang masuk akal. Namun, jika sampai takut pada prospek jangka panjang begitu banyak perusahaan berkualitas tinggi, itu tidak masuk akal. Laba perusahaan-perusahaan ini memang bisa berfluktuasi dalam jangka pendek—memang selalu begitu—tetapi jika dilihat dalam rentang 5, 10, atau 20 tahun, sebagian besar perusahaan terkemuka akan mencetak rekor laba baru.
Ia juga sudah mengingatkan sejak awal: ia tidak tahu apakah pasar saham akan naik atau turun sebulan atau setahun kemudian. Ia hanya yakin pada satu hal: pasar saham akan pulih lebih awal daripada sentimen pasar dan ekonomi riil, bahkan mungkin jauh lebih awal dan naik jauh lebih tinggi. Ia mengibaratkannya begini: kalau baru bertindak setelah burung robin datang, musim semi sudah lama berlalu.
Ia memberikan contoh dari sejarah.
Saat Depresi Besar, Dow Jones jatuh ke titik terendah, 41 poin, pada 8 Juli 1932. Namun, ekonomi terus memburuk hingga Roosevelt menjabat pada Maret 1933. Pada saat itu, pasar saham sudah naik 30%.
Pada awal Perang Dunia II, militer AS berkali-kali kalah di Eropa dan Pasifik. Namun, pasar saham sudah mencapai titik terendah pada April 1942, jauh sebelum Sekutu membalikkan keadaan perang.
Pada awal 1980-an, ketika inflasi tak terkendali dan ekonomi terpuruk, jika dilihat kembali, justru itulah saat yang tepat untuk membeli saham.
Jadi, kesimpulannya: kabar buruk adalah sahabat terbaik investor, karena kabar buruk memungkinkan kita membeli sebagian dari masa depan Amerika dengan harga diskon.
Lihatlah dalam rentang waktu yang lebih panjang. Sepanjang abad ke-20, AS terlibat dalam dua perang dunia dan sejumlah konflik militer yang memakan banyak korban. Negara itu juga mengalami Depresi Besar, belasan kali resesi dan kepanikan finansial, krisis minyak, pandemi influenza, serta seorang presiden yang mengundurkan diri akibat skandal. Meski begitu, indeks Dow Jones tetap naik dari 66 menjadi 11.497 poin.
Setelah naik selama lebih dari seratus tahun, seharusnya sulit untuk merugi. Namun, banyak orang tetap mengalami kerugian. Alasannya sederhana: mereka selalu membeli saat pasar terasa nyaman dan hati tenang, lalu menjual saat berita menakutkan dan mereka mulai panik.
Bagi orang-orang yang merasa aman karena menggenggam uang tunai, Buffett berpendapat bahwa rasa aman mereka keliru. Uang tunai hampir tidak menghasilkan apa-apa, dan nilainya pasti menyusut. Ditambah lagi, kebijakan pemerintah untuk menyelamatkan pasar kemungkinan besar akan mendorong inflasi, sehingga daya beli riil uang tunai akan semakin terkikis.
Menurutnya, saham hampir pasti akan mengungguli uang tunai dalam sepuluh tahun ke depan, dan sering kali selisihnya akan sangat besar. Orang yang bersikeras menyimpan uang tunai seolah-olah bertaruh bahwa kelak mereka bisa menentukan waktu yang tepat untuk kembali masuk ke pasar, sambil menunggu kabar baik untuk memberanikan diri. Ia mengutip kata-kata legenda hoki Wayne Gretzky: “Saya meluncur ke tempat keping hoki akan berada, bukan ke tempatnya sekarang.”
Di akhir artikelnya, ia sekali lagi menegaskan bahwa ia tidak suka berkomentar tentang pasar saham dan memang tidak tahu pergerakan jangka pendeknya. Ia mengutip slogan sebuah restoran yang menempati gedung bank kosong: “Kami menepati janji; uang mengikuti kata-kata.” Hari itu, uang dan pandangannya sama-sama ia pertaruhkan pada saham.
Setiap kali artikel ini dibaca kembali setelah pasar anjlok, pelajaran yang paling berharga tetaplah pendekatan Buffett: ia mengakui bahwa dirinya tak bisa menebak naik-turunnya pasar dalam jangka pendek, tetapi untuk pandangan jangka panjang, ia langsung membuktikannya dengan uang sungguhan.
Pada 16 Oktober 2008, ketika pasar saham AS sedang anjlok, Buffett menerbitkan sebuah artikel di The New York Times. Judulnya hanya satu kalimat: Buy American. I Am. Artinya, “Beli Amerika. Saya sedang melakukannya.”
Situasi saat itu sudah jelas bagi semua orang: krisis subprime meledak sepenuhnya, dan pasar keuangan di AS maupun luar negeri porak-poranda. Masalahnya merembet dari sistem keuangan hingga ke ekonomi riil. Buffett menggambarkannya begini: “Rembesan telah berubah menjadi arus deras.” Ia juga tidak menutupi sisi buruknya: dalam jangka pendek, pengangguran akan meningkat, aktivitas bisnis akan mandek, dan berita-berita utama akan terus terdengar menakutkan.
Di tengah situasi seperti itu, ia mulai membeli saham-saham AS menggunakan rekening pribadinya. Sebelumnya, rekening itu hanya berisi obligasi pemerintah AS. Kepemilikan saham Berkshire tidak termasuk, karena sejak awal seluruhnya sudah ditetapkan untuk disumbangkan ke badan amal. Ia juga mengatakan, selama harga saham tetap semenarik ini, tak lama lagi seluruh kekayaan bersihnya di luar Berkshire akan dialihkan ke saham-saham AS.
Alasannya sederhana, sesuai ucapannya yang terkenal: “Takutlah saat orang lain serakah, dan serakahlah saat orang lain takut.”
Saat itu, kepanikan ada di mana-mana, bahkan para investor berpengalaman pun kewalahan. Menurutnya, menghindari perusahaan dengan utang berlebihan dan daya saing lemah memang masuk akal. Namun, jika sampai takut pada prospek jangka panjang begitu banyak perusahaan berkualitas tinggi, itu tidak masuk akal. Laba perusahaan-perusahaan ini memang bisa berfluktuasi dalam jangka pendek—memang selalu begitu—tetapi jika dilihat dalam rentang 5, 10, atau 20 tahun, sebagian besar perusahaan terkemuka akan mencetak rekor laba baru.
Ia juga sudah mengingatkan sejak awal: ia tidak tahu apakah pasar saham akan naik atau turun sebulan atau setahun kemudian. Ia hanya yakin pada satu hal: pasar saham akan pulih lebih awal daripada sentimen pasar dan ekonomi riil, bahkan mungkin jauh lebih awal dan naik jauh lebih tinggi. Ia mengibaratkannya begini: kalau baru bertindak setelah burung robin datang, musim semi sudah lama berlalu.
Ia memberikan contoh dari sejarah.
Saat Depresi Besar, Dow Jones jatuh ke titik terendah, 41 poin, pada 8 Juli 1932. Namun, ekonomi terus memburuk hingga Roosevelt menjabat pada Maret 1933. Pada saat itu, pasar saham sudah naik 30%.
Pada awal Perang Dunia II, militer AS berkali-kali kalah di Eropa dan Pasifik. Namun, pasar saham sudah mencapai titik terendah pada April 1942, jauh sebelum Sekutu membalikkan keadaan perang.
Pada awal 1980-an, ketika inflasi tak terkendali dan ekonomi terpuruk, jika dilihat kembali, justru itulah saat yang tepat untuk membeli saham.
Jadi, kesimpulannya: kabar buruk adalah sahabat terbaik investor, karena kabar buruk memungkinkan kita membeli sebagian dari masa depan Amerika dengan harga diskon.
Lihatlah dalam rentang waktu yang lebih panjang. Sepanjang abad ke-20, AS terlibat dalam dua perang dunia dan sejumlah konflik militer yang memakan banyak korban. Negara itu juga mengalami Depresi Besar, belasan kali resesi dan kepanikan finansial, krisis minyak, pandemi influenza, serta seorang presiden yang mengundurkan diri akibat skandal. Meski begitu, indeks Dow Jones tetap naik dari 66 menjadi 11.497 poin.
Setelah naik selama lebih dari seratus tahun, seharusnya sulit untuk merugi. Namun, banyak orang tetap mengalami kerugian. Alasannya sederhana: mereka selalu membeli saat pasar terasa nyaman dan hati tenang, lalu menjual saat berita menakutkan dan mereka mulai panik.
Bagi orang-orang yang merasa aman karena menggenggam uang tunai, Buffett berpendapat bahwa rasa aman mereka keliru. Uang tunai hampir tidak menghasilkan apa-apa, dan nilainya pasti menyusut. Ditambah lagi, kebijakan pemerintah untuk menyelamatkan pasar kemungkinan besar akan mendorong inflasi, sehingga daya beli riil uang tunai akan semakin terkikis.
Menurutnya, saham hampir pasti akan mengungguli uang tunai dalam sepuluh tahun ke depan, dan sering kali selisihnya akan sangat besar. Orang yang bersikeras menyimpan uang tunai seolah-olah bertaruh bahwa kelak mereka bisa menentukan waktu yang tepat untuk kembali masuk ke pasar, sambil menunggu kabar baik untuk memberanikan diri. Ia mengutip kata-kata legenda hoki Wayne Gretzky: “Saya meluncur ke tempat keping hoki akan berada, bukan ke tempatnya sekarang.”
Di akhir artikelnya, ia sekali lagi menegaskan bahwa ia tidak suka berkomentar tentang pasar saham dan memang tidak tahu pergerakan jangka pendeknya. Ia mengutip slogan sebuah restoran yang menempati gedung bank kosong: “Kami menepati janji; uang mengikuti kata-kata.” Hari itu, uang dan pandangannya sama-sama ia pertaruhkan pada saham.
Setiap kali artikel ini dibaca kembali setelah pasar anjlok, pelajaran yang paling berharga tetaplah pendekatan Buffett: ia mengakui bahwa dirinya tak bisa menebak naik-turunnya pasar dalam jangka pendek, tetapi untuk pandangan jangka panjang, ia langsung membuktikannya dengan uang sungguhan.