
Buffett: Laporan Laba Rugi Bisa Berdusta
Pada 1989, dalam suratnya kepada para pemegang saham, Buffett memperkenalkan sebuah konsep: laba look-through.
Apa maksudnya? Dalam pembukuannya, Berkshire hanya mencatat dividen dari perusahaan yang diinvestasikannya. Setelah membeli saham Coca-Cola, yang tercatat di pembukuan hanya dividen yang ditransfer. Namun Buffett mengatakan ini tidak adil. Berapa pun laba Coca-Cola dalam setahun, bagian Berkshire sesuai proporsinya adalah milik Berkshire, meski uangnya tidak ditransfer sepeser pun.
Tidak tercatat di pembukuan bukan berarti tidak ada.
Dia menyebutnya look-through earnings. Untuk memahami sebuah perusahaan, kita harus melihat menembus laporan keuangannya dan menilai kemampuan sebenarnya dalam menghasilkan laba. Standar akuntansi ditetapkan orang lain, tetapi bisnisnya milikmu. Kalau kamu percaya begitu saja pada apa pun yang digambarkan orang lain, berarti kamu bekerja untuk laporan keuangan.
Strategi ini bukan trik akuntansi, melainkan soal sikap. Laporan keuangan adalah hasil, bukan penyebab. Laporan sering kali tidak bisa menjelaskan dengan gamblang apa yang benar-benar dihasilkan sebuah bisnis bagi pemegang saham sepanjang tahun. Laba ditahan yang diinvestasikan kembali nilainya sangat berbeda dari yang hanya mengendap di rekening. Inilah yang ingin dilihat Buffett.
Mari kita lihat contoh nyata. Coca-Cola menahan labanya di perusahaan, lalu terus berinvestasi pada merek dan jaringan distribusinya agar bisa menghasilkan lebih banyak tahun depan. Uang yang tidak dibagikan ini lebih bernilai daripada dividen. Namun, di laporan keuangan, uang itu seolah menghilang. Laba look-through membantu menemukannya kembali.
Mengapa ini penting? Karena kebanyakan investor mengambil keputusan berdasarkan laporan keuangan. Laporan menunjukkan laba turun, mereka menjual; laporan menunjukkan laba naik, mereka membeli. Padahal, penurunan yang tercatat mungkin hanya disebabkan oleh cara akuntansi. Kemampuan bisnis yang sesungguhnya dalam menghasilkan uang harus dihitung sendiri.
Buffett sudah menghitung ini selama puluhan tahun. Saham-saham yang dimiliki Berkshire menghasilkan dividen yang jumlahnya tidak seberapa, tetapi laba look-through terus meningkat setiap tahun. Laba yang tercatat biasa-biasa saja, sementara kemampuan menghasilkan uang yang sesungguhnya meningkat beberapa kali lipat. Itulah yang memberinya keyakinan untuk memegang saham dalam jangka panjang.
Ia juga tidak segan mengungkapkannya. Setiap tahun, dalam surat kepada para pemegang saham, ia memaparkan perhitungan ini secara terbuka. Mereka yang paham akan mengerti; yang tidak, akan kembali melihat laporan keuangan. Transparansi semacam ini pada dasarnya juga merupakan bentuk penyaringan.
Asal-usul konsep ini dapat ditelusuri hingga gurunya, Graham. Graham mengajarkan untuk melihat aset dan nilai likuidasi. Buffett melangkah lebih jauh dengan melihat daya hidup bisnis itu sendiri. Laporan keuangan hanyalah pintu masuk, bukan tujuan akhir.
Begitulah cara Buffett menghitung saat membeli Coca-Cola pada 1988. Saat itu rasio harga terhadap laba tidak murah, dan pasar menganggapnya mahal. Buffett menghitung berapa banyak laba nyata yang bisa diperoleh dari investasi itu dalam sepuluh tahun. Jawabannya membuatnya berani berinvestasi besar-besaran. Belakangan, investasi ini menjadi salah satu kepemilikan Berkshire yang paling menguntungkan.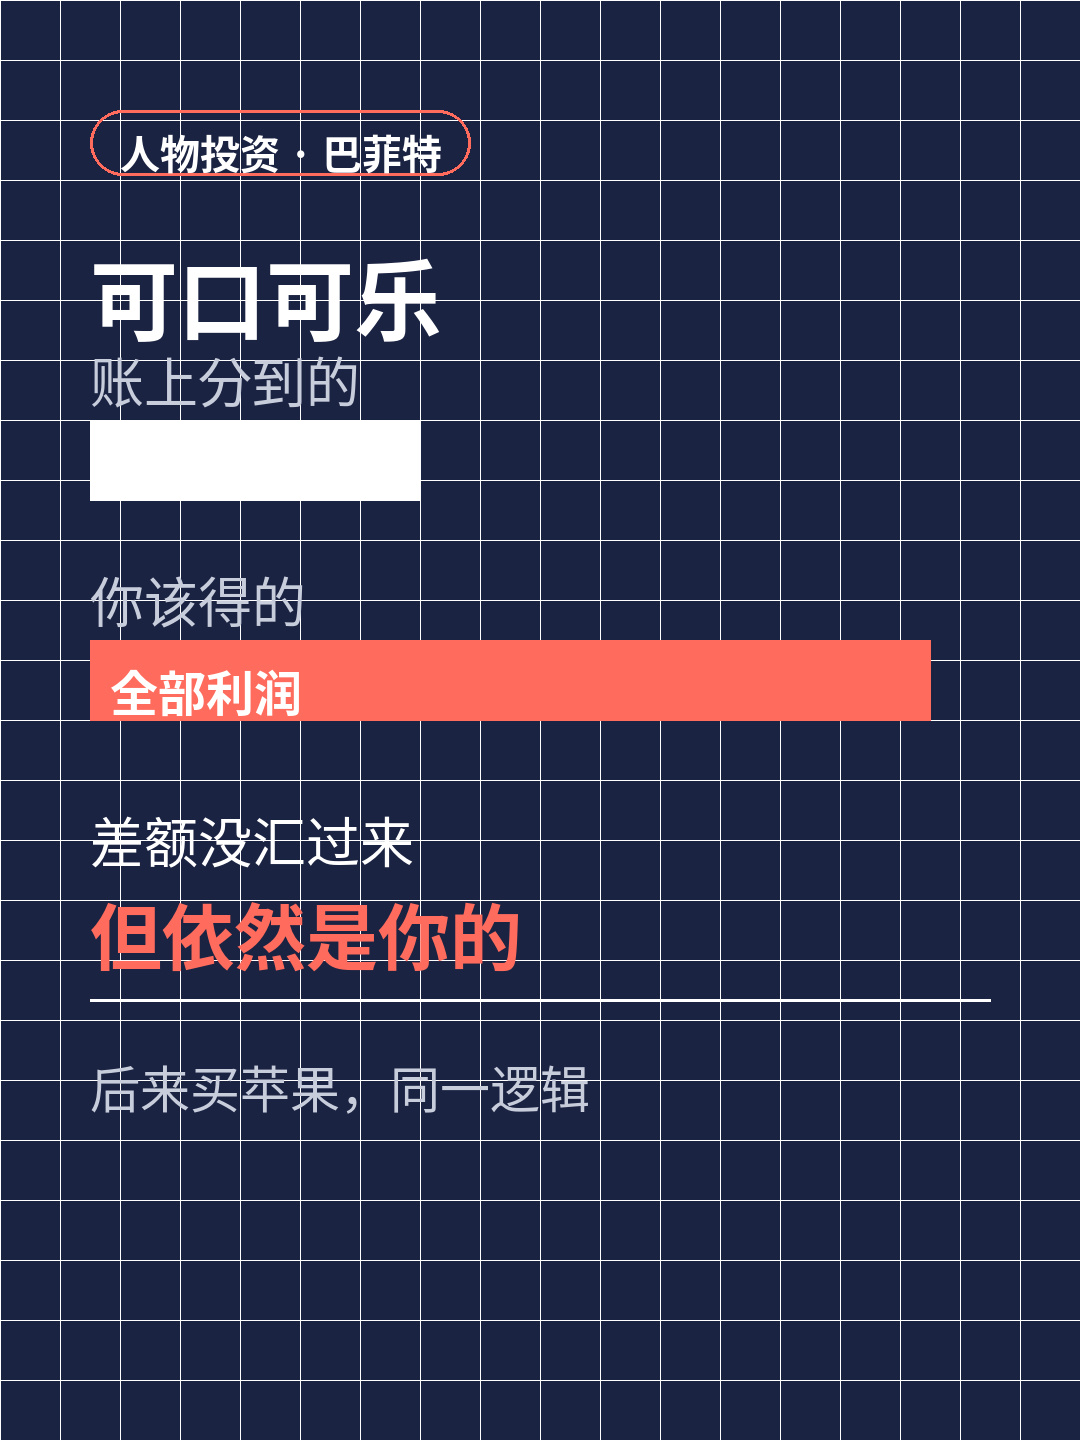
Kemudian, saat membeli Apple, logikanya sama. Kas Apple menggunung dan perusahaan itu juga gencar membeli kembali sahamnya. Bagian laba yang menjadi hak Berkshire secara proporsional jauh lebih besar daripada dividennya. Pasar terpaku pada rasio harga terhadap laba untuk menilai mahal atau tidak, sedangkan Buffett memperhatikan apakah laba yang tidak dibagikan itu bernilai.
Pada akhirnya, investasi bukan soal melihat angka yang naik turun, melainkan memahami cara kerja mesin penghasil uang sebuah bisnis. Laporan keuangan bisa menyesatkan, tetapi bisnis itu sendiri tidak.
