


Ketua CFTC Michael Selig mengatakan platform derivatif mata uang kripto seperti Hyperliquid memiliki dua jalur untuk memasuki pasar ritel AS.
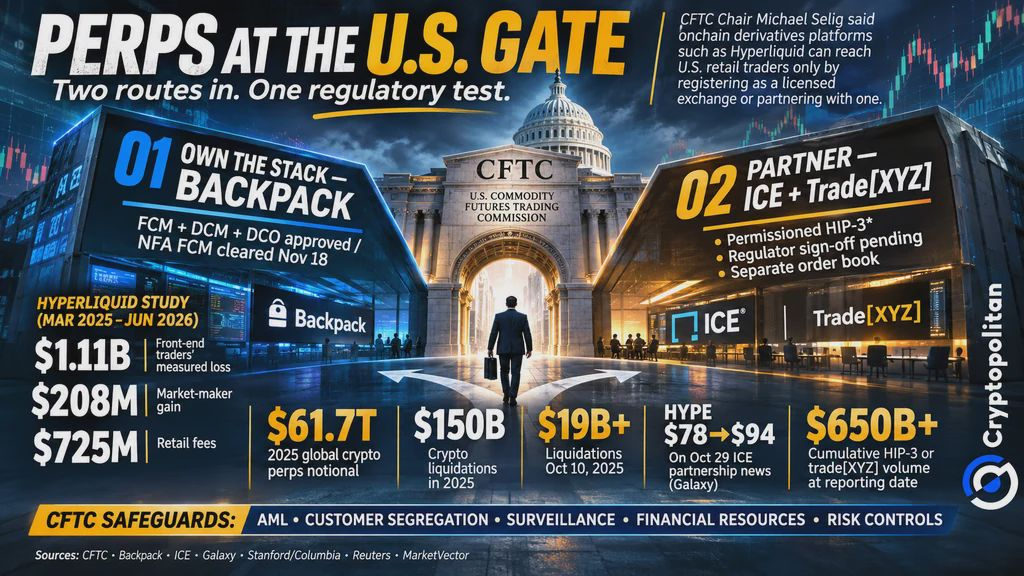
Kedua jalur tersebut adalah memperoleh lisensi bursa sendiri atau bekerja sama dengan operator berlisensi yang sudah ada. Keduanya mengharuskan kepatuhan terhadap peraturan derivatif AS, termasuk perlindungan bagi investor. Hyperliquid belum mendapat persetujuan untuk melayani pedagang ritel AS.
Dua jalur untuk memasuki pasar AS
Dalam Forum Kripto Capitol pada Kamis, Selig memaparkan dua jalur bagi platform perdagangan on-chain untuk memasuki pasar AS. Menurut laporan, platform tersebut dapat memperoleh lisensi bursa sendiri atau bermitra dengan bursa yang sudah berlisensi.
Namun, dalam skenario apa pun, jalur-jalur ini tidak berarti bahwa platform-platform tersebut tidak akan mematuhi peraturan yang sudah berlaku.
Dalam pernyataan yang dirilis pada 16 November, Selig merinci persyaratan regulasi terkait pencegahan pencucian uang, perlindungan pelanggan dan pemisahan dana, pengawasan pasar, sumber daya keuangan, serta manajemen risiko.
CFTC telah membuka jalan bagi futures perpetual melalui kebijakan pada bulan Mei yang memungkinkan peninjauan kasus per kasus. Agensi tersebut juga menyetujui kontrak futures perpetual yang terkait dengan bitcoin.
Layanan menyeluruh Backpack dibandingkan dengan platform ICE yang direncanakan
Backpack memilih jalur perizinan bursa. Perusahaan ini telah memperoleh tiga izin: futures commission merchant (FCM), designated contract market (DCM), dan derivatives clearing organization (DCO).
Persetujuan FCM-nya diperoleh pada 18 November, dua hari setelah persetujuan lainnya. Backpack berencana menghubungkan trader AS dengan likuiditas global melalui satu buku pesanan, meskipun belum ada konfirmasi bahwa perdagangan telah dimulai.
Di sisi lain, Intercontinental Exchange (ICE) memilih jalur kemitraan. Melalui kemitraannya dengan Trade[XYZ], perusahaan ini berencana meluncurkan platform perdagangan baru di AS.
Platform ini mengharuskan verifikasi identitas dan menggunakan versi berizin dari teknologi HIP-3 milik Hyperliquid. Namun, menurut Galaxy Research, usaha ini masih memerlukan persetujuan regulator.
Miliarder Stan Druckenmiller telah berinvestasi di Trade[XYZ], mencerminkan meningkatnya minat Wall Street terhadap derivatif berbasis blockchain, menurut Cryptopolitan.
Setelah pengumuman kemitraan antara ICE dan Trade[XYZ] pada 29 Oktober, nilai token HYPE Hyperliquid meningkat dari $78 menjadi $94.
Buku pesanan terpisah dan persoalan likuiditas
Platform perdagangan yang diusulkan ICE di AS dirancang untuk beroperasi secara independen dari pasar Hyperliquid saat ini. Menurut Galaxy Research, pasar HIP-3 Trade[XYZ] telah memproses volume perdagangan lebih dari $650 miliar. Namun, platform AS yang diusulkan itu harus membangun kumpulan pembeli dan penjualnya sendiri.
Pasar yang terpisah dapat menimbulkan masalah saat terjadi perubahan harga yang mendadak, terutama pada akhir pekan. Harga mungkin berbeda di antara kedua platform, sehingga trader lebih sulit mengelola risiko.
Dampaknya tidak hanya terbatas pada mata uang kripto. Riset Talos menunjukkan bahwa kontrak perpetual merambah ke saham, komoditas, dan indeks saham.
 CFTC: Selig Tetapkan Aturan Masuk Hyperliquid ke AS saat Wall Street Peringatkan Risiko Perpetual
Mengapa Wall Street menentang label futures
Upaya memperkenalkan kontrak futures perpetual di AS telah memicu pertarungan hukum mengenai cara mengaturnya. Menurut laporan Reuters, CME Group dan sebuah organisasi yang terkait dengan Cboe Global Markets dan Citadel Securities telah membawa keluhan mereka terhadap CFTC ke pengadilan.
Berbeda dengan futures tradisional, kontrak perpetual tidak memiliki tanggal kedaluwarsa dan menggunakan pembayaran pendanaan berkala. Para kritikus berpendapat bahwa karakteristik ini membuatnya lebih mirip swap, yang memiliki persyaratan regulasi berbeda. Mereka memperingatkan bahwa memperlakukan kontrak perpetual sebagai futures dapat melemahkan perlindungan terhadap leverage berlebihan dan risiko pihak lawan.
Selig tidak sependapat. Ia berpendapat bahwa pembayaran pendanaan serupa dengan penyesuaian margin pada futures tradisional. Sengketa hukum ini dapat menentukan cara regulator AS mengawasi kontrak perpetual yang terkait dengan kripto maupun saham.
Siapa yang sebenarnya rugi dalam perdagangan perpetual
Data perdagangan telah menunjukkan risikonya. Sebuah studi Stanford-Columbia meneliti sepuluh kontrak Hyperliquid dari Maret 2025 hingga Juni 2026. Trader yang menggunakan antarmuka platform, yang sebagian besar dianggap sebagai investor ritel, tercatat mengalami kerugian sekitar $1,11 miliar. Pembuat pasar meraup $208 juta, sementara biaya perdagangan menyumbang $725 juta dari kerugian kelompok ritel.
Para peneliti mengukur kinerja perdagangan berdasarkan harga dua jam setelah setiap transaksi. Angka-angka ini tidak mencerminkan total kerugian terealisasi investor ritel.
Pasar yang lebih luas menghadapi risiko serupa. Studi tersebut menyebutkan volume perdagangan perpetual kripto global sebesar $61,7 triliun pada 2025 dan hampir $150 miliar dalam likuidasi yang dilaporkan. Lebih dari $19 miliar di antaranya terjadi hanya pada 10 Oktober 2025.
Analisis BIS juga menyoroti risiko kredit dan likuiditas. Membawa perdagangan luar negeri ke bawah pengawasan AS dapat memperkuat perlindungan investor. Namun, memisahkan platform perdagangan dapat membagi likuiditas dan meningkatkan biaya bagi pialang dan investor.
Jika Anda membaca ini, berarti Anda sudah selangkah lebih maju. Tetaplah unggul bersama buletin kami.