
#IsAnthropic’s$1.5TMarketCapJustified?
Valuasi $1,5 triliun bukan sesuatu yang akan saya terima begitu saja hanya karena sebuah perusahaan sedang membangun produk AI yang mengesankan. Saya sudah cukup sering menyaksikan siklus pasar untuk tahu betapa cepatnya investor bisa terbawa suasana ketika sebuah industri baru mulai menarik banyak uang. Awalnya ada kegembiraan, lalu pengumuman pendanaan, dan pada akhirnya seseorang harus menjelaskan bagaimana semua pengeluaran itu menghasilkan keuntungan nyata. Itulah pertanyaan yang akan saya ajukan tentang Anthropic.
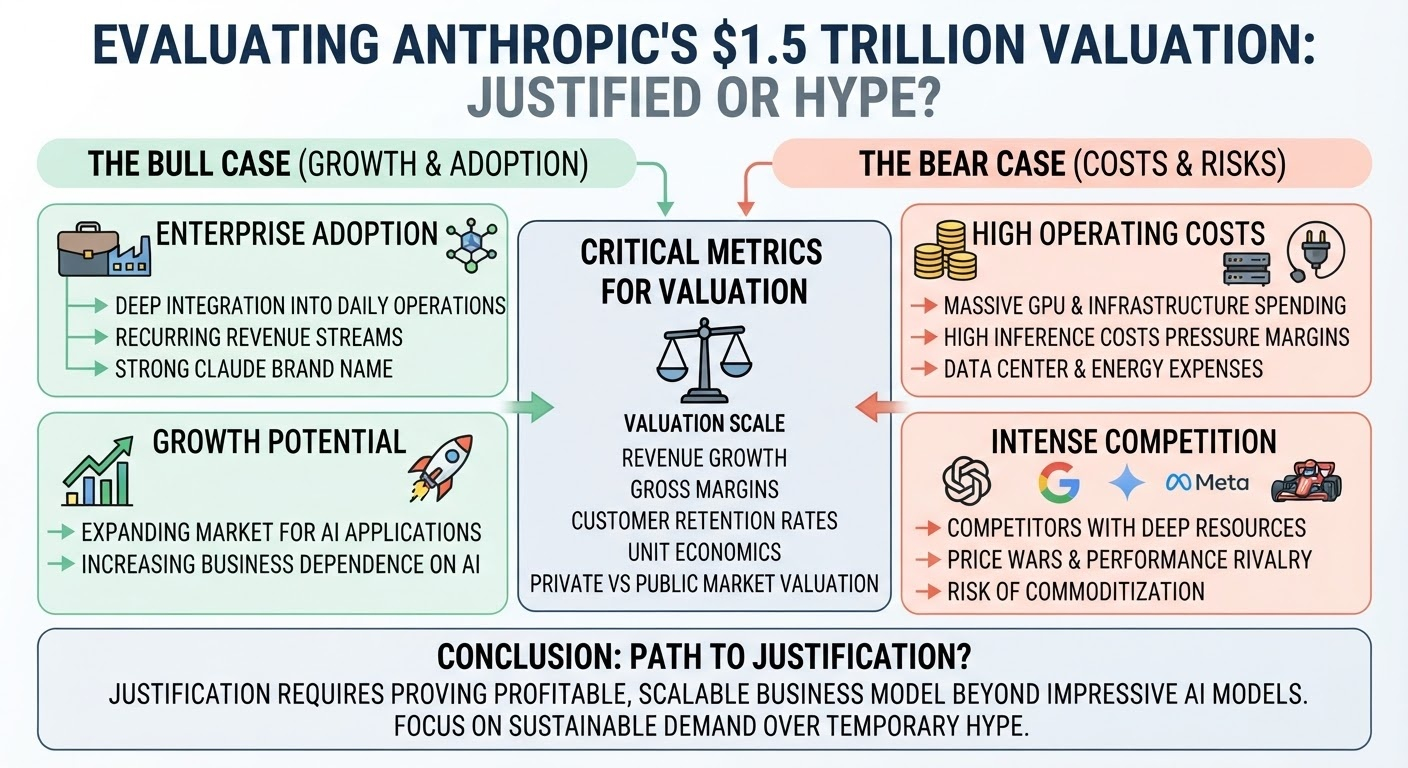
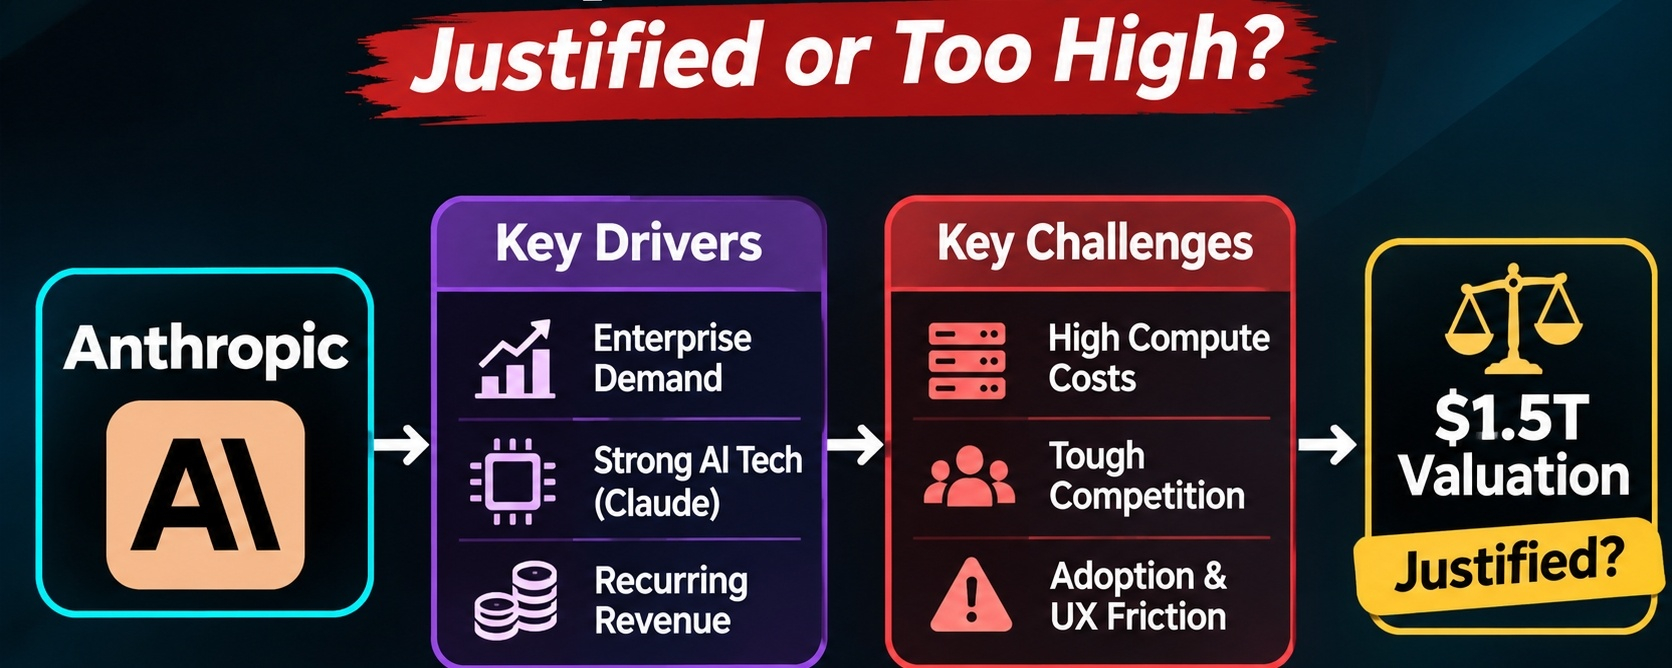
Tak bisa disangkal bahwa Claude telah menjadi nama besar di bidang AI. Perusahaan menggunakannya untuk pemrograman, riset, otomatisasi, dan operasional internal. Ini bukan sekadar orang membuka chatbot, mengajukan beberapa pertanyaan acak, lalu melupakannya keesokan harinya. Adopsi di kalangan perusahaan penting karena perusahaan bisa menjadi pelanggan tetap, terutama ketika AI terintegrasi ke dalam operasional sehari-hari mereka. Jika karyawan mulai mengandalkan alat-alat ini untuk menyelesaikan pekerjaan, ada peluang nyata untuk membangun bisnis yang menguntungkan di sekitarnya.
Namun, saya punya masalah dengan menganggap adopsi sebagai bukti keberhasilan finansial. Menjalankan model AI yang canggih membutuhkan biaya sangat besar. GPU, kapasitas komputasi, pusat data, dan listrik jika dijumlahkan menghabiskan banyak biaya, sementara biaya inferensi dapat benar-benar menekan margin seiring meningkatnya penggunaan. Bertambahnya pelanggan terdengar bagus sampai kita melihat biaya untuk melayani mereka. Sebuah perusahaan bisa melaporkan pertumbuhan yang mengesankan sambil mengeluarkan modal dalam jumlah besar hanya untuk menjaga infrastrukturnya tetap berjalan (sesuatu yang tidak boleh diabaikan investor saat membahas valuasi triliunan dolar).
Persaingan membuat perhitungannya semakin sulit. OpenAI, Google, dan Meta punya sumber daya untuk terus mengembangkan model mereka sendiri, meningkatkan kinerja, dan bersaing dalam hal harga. Anthropic mungkin unggul di bidang-bidang tertentu saat ini, tetapi itu tidak menjamin pelanggan akan terus bertahan selamanya. Pembeli dari kalangan perusahaan memperhatikan kinerja, keamanan, keandalan API, dan biaya integrasi. Jika penyedia lain memberikan hasil serupa dengan harga lebih murah, beralih menjadi pilihan yang sangat realistis.
Ada sisi praktis dari adopsi AI yang tidak banyak dibahas dalam diskusi valuasi. Mengintegrasikan model ke dalam sistem perusahaan yang sudah ada bisa menjadi pekerjaan yang merepotkan. Pengembang harus menangani keterbatasan API, dokumentasi, persyaratan keamanan, dan masalah kompatibilitas. Lalu ada pengalaman pengguna. Jika produk menimbulkan terlalu banyak hambatan, karyawan tidak akan menggunakannya secara konsisten, betapapun mengesankannya model yang mendasarinya. Saya pernah melihat masalah serupa di berbagai proyek kripto, ketika tim mengeluarkan banyak biaya untuk pengembangan tetapi meremehkan urusan koneksi dompet, biaya gas, dan kemudahan penggunaan dasar. Produk yang kuat secara teknis tetap membutuhkan orang-orang yang benar-benar ingin menggunakannya.
Saya juga akan memperhatikan retensi pelanggan, bukan hanya angka adopsi utama. Apakah bisnis membayar Claude karena produk itu memberikan nilai yang terukur, atau mereka sedang mencoba berbagai penyedia AI selagi anggaran masih tersedia? Ada perbedaan besar antara pelanggan yang mendaftar dan pelanggan yang memperpanjang kontrak dari tahun ke tahun. Prinsip yang sama berlaku untuk kripto: aktivitas sementara yang didorong oleh insentif tidak banyak memberi tahu kita tentang permintaan yang berkelanjutan. Kita perlu melihat apakah pengguna kembali setelah imbalannya tidak lagi tersedia.
Detail keuangan semakin penting pada valuasi sebesar ini. Pertumbuhan pendapatan, margin kotor, belanja infrastruktur, kebutuhan modal, dan konsentrasi pelanggan semuanya akan masuk dalam daftar hal yang saya periksa. Saya juga ingin kejelasan mengenai valuasi yang sebenarnya dibicarakan. Anthropic adalah perusahaan tertutup, jadi valuasi pasar privat yang dilaporkan tidak otomatis setara dengan kapitalisasi pasar publik. Putaran pendanaan dan transaksi sekunder dapat menghasilkan angka utama yang belum tentu mencerminkan harga yang akan bersedia dibayar pasar terbuka untuk keseluruhan bisnis tersebut.
Mungkinkah Anthropic pada akhirnya layak bernilai $1.5 triliun? Itu mungkin saja, terutama jika AI tertanam kuat dalam operasional bisnis dan perusahaan berhasil mengubah teknologinya menjadi layanan yang menguntungkan dan mampu bertahan lama. Namun, itu adalah skenario masa depan, bukan sesuatu yang akan saya anggap sebagai fakta yang sudah terbukti saat ini.
Pendekatan saya sederhana: amati kinerja keuangan, perpanjangan kontrak pelanggan, dan margin sebelum menerima narasi valuasinya. Model yang mengesankan memang patut diperhatikan, tetapi saya ingin melihat ekonomi bisnisnya sebelum menyebut Anthropic sebagai perusahaan bernilai $1.5 triliun.