
 Mata uang kripto senilai sekitar $480 JUTA.
⠀
Kurang dari 13 JUTA koin yang beredar.
⠀
Jaringan pembayaran yang menggabungkan penambang, masternode, dan dana pengembangan.
⠀
Dan sebuah koin yang diperdagangkan sekitar 97,7% di bawah harga tertinggi sepanjang masa.
⠀
Namun, inilah kontradiksinya.
⠀
Dash telah menghabiskan waktu bertahun-tahun membangun infrastruktur uang tunai digital.
⠀
Fitur pembayaran yang berguna tetap membutuhkan pengguna yang terus memilihnya.
⠀
Apakah $DASH merupakan peluang kebangkitan pembayaran dan privasi yang terabaikan?
⠀
Atau apakah jaringan yang sudah mapan masih kesulitan menciptakan permintaan moneter yang bertahan lama?
⠀
Mari kita periksa angka-angkanya.
⠀
01 | APA ITU DASH?
⠀
Dash adalah mata uang kripto yang berfokus pada pembayaran.
⠀
Jaringan intinya menggabungkan penambangan proof-of-work dengan lapisan kedua berupa masternode.
⠀
InstantSend mendukung penguncian transaksi yang cepat.
⠀
ChainLocks menambahkan perlindungan berbasis kuorum terhadap reorganisasi blockchain.
⠀
Argumen investasi ini berlandaskan pada prinsip bahwa uang digital harus cepat, mudah digunakan, dan tangguh.
⠀
Namun, kualitas-kualitas tersebut tidak secara otomatis memberikan keunggulan yang akan dibayar oleh pelanggan.
⠀
Pengguna sudah memiliki alternatif lain.
⠀
Pertanyaan yang relevan adalah mengapa seseorang memilih DASH berulang kali, alih-alih hanya sekadar mencoba dompet digital.
⠀
Fungsi teknis menciptakan sebuah pilihan.
⠀
Penggunaan yang berkelanjutan memberikan opsi tersebut signifikansi ekonomi.
⠀
02 | ANGKA-ANGKA YANG PENTING
⠀
Cuplikan data tanggal 19 November 2026:
⠀
Harga DASH: ~$37,24
Kapitalisasi Pasar: ~$480,43 juta
Nilai FDV yang dilaporkan: ~$703,99 juta
Pasokan yang Beredar: ~12.898 Juta DASH
Total Pasokan Saat Ini yang Dilaporkan: ~12,898 Juta DASH
Pasokan Maksimum Pelacak: 18,9 Juta DASH
Jumlah Maksimum yang Beredar/Terlacak: ~68,2%
Volume Perdagangan DASH 24 Jam: ~$42,23 juta
Harga Tertinggi Sepanjang Masa: ~$1.642,22
Penurunan dari ATH: ~97,7%
⠀
KERANGKA PASOKAN DAN JARINGAN:
⠀
Dokumentasi resmi menyebutkan perkiraan pasokan akhir sekitar 17,74 juta hingga 18,92 juta.
⠀
Pemanfaatan anggaran memengaruhi jumlah akhir.
⠀
Subsidi blok yang tercatat menurun sekitar 7,14% per tahun.
⠀
Masternode reguler membutuhkan jaminan sebesar 1.000 DASH.
⠀
Dengan harga yang tertera saat ini, itu setara dengan sekitar $37.240.
⠀
Volume pertukaran bukanlah volume pembayaran pedagang.
⠀
Jumlah pasokan saat ini tidak sama dengan jumlah pasokan akhir sepanjang masa pakainya.
⠀
Perbedaan-perbedaan tersebut lebih penting daripada harga satuan.
⠀
03 | PEMBAYARAN MEMBUTUHKAN LEBIH DARI SEKADAR KECEPATAN
⠀
Konfirmasi cepat meningkatkan pengalaman pembayaran.
⠀
Hal ini tidak menyelesaikan semua masalah yang terkait dengan penggunaan mata uang kripto.
⠀
Pelanggan masih memerlukan akses ke DASH.
⠀
Seorang pedagang membutuhkan penerimaan dan penyelesaian yang andal.
⠀
Keduanya membutuhkan alasan untuk lebih menyukai proses tersebut.
⠀
Aset pembayaran yang mudah berubah juga menimbulkan pertanyaan praktis:
⠀
Seberapa besar risiko yang sebenarnya ingin ditanggung pengguna di antara transaksi?
⠀
Suatu jaringan dapat memfasilitasi pembayaran sementara pengguna meminimalkan waktu mereka memegang koin jaringan tersebut.
⠀
Oleh karena itu, meningkatnya aktivitas pembayaran tidak menjamin pertumbuhan proporsional dalam permintaan moneter.
⠀
Bukti yang lebih kuat adalah penggunaan berulang bersamaan dengan permintaan yang berkelanjutan untuk memiliki atau menggunakan DASH.
⠀
04 | TESIS PRIVASI TELAH BERUBAH
⠀
Fitur privasi inti Dash yang sudah mapan adalah CoinJoin.
⠀
Hal itu tidak boleh disalahartikan dengan menjadikan setiap transaksi Core bersifat rahasia secara default.
⠀
Perkembangan terbaru adalah Evolution.
⠀
Pengumuman resmi pada tanggal 4 Agustus melaporkan bahwa transaksi yang dilindungi telah aktif di mainnet Evolution, menggunakan teknologi zero-knowledge berbasis Orchard.
⠀
Hal ini secara signifikan memperbarui deskripsi lama tentang Dash yang hanya menawarkan pencampuran transaksi.
⠀
Namun, transaksi inti, CoinJoin, dan aktivitas yang dilindungi Evolution tetap berbeda.
⠀
Investor harus memeriksa jalur pembayaran mana yang sebenarnya didukung oleh dompet digital tersebut.
⠀
Label privasi terlalu luas untuk menjelaskan implementasinya.
⠀
Pengalaman pengguna bergantung pada produk tertentu.
⠀
05 | KEMAMPUAN PRIVASI BUKANLAH ADOPSI PRIVASI
⠀
Pengiriman transaksi rahasia merupakan tonggak teknis penting.
⠀
Adopsi komersial memerlukan bukti tambahan.
⠀
Apakah dompet digital menyediakan fitur tersebut?
⠀
Apakah pelanggan kembali lagi?
⠀
Apakah orang-orang dapat mendanai dan keluar dari sistem dengan mudah?
⠀
Dan apakah pengalaman tersebut tetap dapat digunakan dalam kondisi realistis?
⠀
Pengumuman bulan Agustus itu sendiri membedakan ketersediaan mainnet dari dukungan dompet digital.
⠀
Hal itu menunjukkan mengapa perilisan jaringan tidak boleh dianggap sebagai ketersediaan produk universal.
⠀
Peluang investasi akan meningkat ketika pembayaran rahasia menjadi kebiasaan pengguna yang berulang.
⠀
Suatu kemampuan bisa menjadi penting tanpa harus langsung mengubah kondisi ekonomi.
⠀
06 | APA YANG DIWAKILI OLEH HADIAH MASTERNODE
⠀
Masternode menyediakan layanan jaringan dan menerima kompensasi.
⠀
Mereka juga berpartisipasi dalam pemerintahan.
⠀
Jaminan menciptakan insentif untuk mempertahankan jaringan yang berharga.
⠀
Namun, pendapatan masternode tidak secara otomatis merupakan keuntungan yang didanai oleh pelanggan eksternal.
⠀
Ini termasuk subsidi protokol.
⠀
Operator juga harus memperhitungkan biaya infrastruktur dan nilai jaminan.
⠀
Penerimaan DASH yang lebih banyak dapat terjadi bersamaan dengan penurunan nilai dolar posisi tersebut.
⠀
Demikian pula, jaminan tidak hancur secara permanen.
⠀
Dokumentasi resmi menyatakan bahwa memindahkannya akan menghentikan partisipasi dan pembayaran dari node tersebut.
⠀
Investor harus memisahkan kompensasi layanan, biaya operasional, dan total pengembalian investasi.
⠀
Persentase hadiah tidak dapat menjawab ketiga pertanyaan tersebut.
⠀
07 | MODEL PERBENDAHARAAN
⠀
Dash mengalokasikan sebagian subsidinya ke sistem anggaran terdesentralisasi.
⠀
Kerangka kerja yang didokumentasikan kurang lebih sebagai berikut:
⠀
20% untuk penambang.
⠀
60% untuk imbalan masternode, termasuk alokasi Platform.
⠀
20% untuk anggaran pemerintahan.
⠀
Penerbitan aktual sebagian bergantung pada pemanfaatan anggaran.
⠀
Hal ini menciptakan mekanisme berkelanjutan untuk mendanai pembangunan dan pekerjaan ekosistem.
⠀
Hal ini juga menciptakan kewajiban alokasi modal.
⠀
Pendanaan sebuah proposal merupakan pengeluaran atau investasi oleh jaringan tersebut.
⠀
Hal itu bukanlah bukti bahwa kegiatan yang didanai tersebut menghasilkan nilai ekonomi yang setara.
⠀
Pertanyaan yang relevan adalah apa yang diberikan, berapa biayanya, dan apakah pengguna tetap menggunakan layanan tersebut.
⠀
Pendanaan mandiri memberikan kesinambungan.
⠀
Akuntabilitas menentukan efektivitasnya.
⠀
08 | PERLUASAN EVOLUSI
⠀
Dash Platform memperluas proyek ini melampaui transfer koin dasar.
⠀
Pengumuman rilis Platform 5.0 menjelaskan tentang kumpulan token yang terlindungi, monetisasi aplikasi, dan perluasan fungsionalitas kontrak data.
⠀
Hal itu memperluas potensi ragam produk.
⠀
Hal ini juga mengubah apa yang perlu dipantau oleh investor.
⠀
Rilis berbeda dengan aktivasi.
⠀
Aktivasi berbeda dengan integrasi dompet.
⠀
Dan integrasi berbeda dengan penggunaan berkelanjutan.
⠀
Peluncuran versi 5.0 yang dipublikasikan secara eksplisit bergantung pada sinyal evonode dan batasan epoch.
⠀
Oleh karena itu, tanggal rilis yang direncanakan saja tidak dapat membuktikan bahwa setiap kemampuan yang diiklankan tersedia secara luas.
⠀
Uji komersialnya adalah apakah aplikasi tersebut mampu menarik pelanggan tetap.
⠀
09 | UJI PRODUK BERIKUTNYA
⠀
Peta jalan resmi tersebut mencantumkan pekerjaan lebih lanjut pada permintaan kontak pribadi, pembayaran nama pengguna, dan infrastruktur aplikasi.
⠀
Petunjuk tersebut membahas masalah kegunaan yang nyata:
⠀
Orang umumnya lebih menyukai pengalaman pembayaran yang mudah dikenali daripada harus berurusan dengan alamat yang panjang.
⠀
Namun, peta jalan menggambarkan rencana pengembangan yang diinginkan.
⠀
Mereka tidak menetapkan fungsionalitas yang dikirimkan atau adopsi.
⠀
Investor sebaiknya memperhatikan rilis langsung, dompet yang didukung, dan penggunaan berulang.
⠀
Kemajuan yang paling bermanfaat adalah proses pembayaran lengkap yang berjalan secara konsisten.
⠀
Nama pengguna dapat menyederhanakan antarmuka.
⠀
Hal itu sendiri tidak dapat menciptakan alasan untuk memilih DASH dibandingkan metode pembayaran yang sudah ada.
⠀
10 | PERTANYAAN PENILAIAN
⠀
Menggunakan sekitar 12,898 juta koin yang ada saat ini:
⠀
Harga $50 DASH menyiratkan valuasi pasokan saat ini sekitar $645 juta.
$100 setara dengan ~$1,29 miliar.
$250 setara dengan ~$3,22 miliar.
$500 setara dengan ~$6,45 miliar.
⠀
Kembalinya ke angka $1.642,22 akan mengimplikasikan sekitar $21,18 miliar.
⠀
Ini adalah ilustrasi valuasi, bukan target harga.
⠀
Penerbitan di masa mendatang akan meningkatkan penyebut.
⠀
Oleh karena itu, puncak harga lama tidak dapat dianggap sebagai tujuan pemulihan yang sederhana.
⠀
Tesis saat ini membutuhkan asumsi tentang permintaan moneter, adopsi pembayaran, dan relevansi kompetitif.
⠀
Jumlah koin yang sedikit tidak lantas membuat aset tersebut murah.
⠀
Kelangkaan hanya relevan jika ada permintaan.
⠀
11 | KASUS BULL DAN BEAR
⠀
ARGUMEN YANG MENDUKUNG:
⠀
Dash mengubah fitur pembayarannya menjadi penggunaan berulang.
⠀
Evolusi membuat transaksi rahasia lebih mudah diakses.
⠀
Aplikasi menciptakan alasan tambahan untuk menggunakan jaringan.
⠀
Pengeluaran pemerintah menghasilkan hasil yang terukur.
⠀
Dan permintaan tumbuh lebih cepat daripada pasokan yang beredar.
⠀
KASUS BERUANG:
⠀
Pengguna lebih menyukai alternatif dengan distribusi yang lebih kuat.
⠀
Fitur privasi menarik perhatian tetapi membatasi aktivitas berulang.
⠀
Insentif masternode masih sangat bergantung pada subsidi.
⠀
Pendanaan pembangunan menghasilkan daya tarik komersial yang tidak memadai.
⠀
Dan merek lama tersebut gagal mendapatkan kembali relevansinya.
⠀
Umur panjang menunjukkan ketekunan.
⠀
Hal itu tidak menjamin pangsa pasar di masa depan.
⠀
12 | PUTUSAN AKHIR
⠀
Dash memiliki kekuatan yang dapat diidentifikasi.
⠀
Fungsi pembayaran cepat.
⠀
Sistem masternode yang sudah mapan.
⠀
Anggaran pengembangan berkala.
⠀
Dan kemampuan perlindungan yang lebih baru pada Evolution.
⠀
Namun, prospek investasi tersebut masih bersyarat.
⠀
Kapitalisasi pasar sekitar $480 juta.
⠀
Nilai pasar yang dilaporkan setelah pengenceran penuh diperkirakan sekitar $704 juta.
⠀
Penerbitan berkelanjutan.
⠀
Dan perlunya membuktikan bahwa pengembangan produk dapat menghasilkan permintaan yang berkelanjutan.
⠀
Penilaian saya:
⠀
DASH adalah tesis tentang perubahan haluan di bidang uang digital dan privasi.
⠀
Bukti yang meyakinkan adalah semakin banyaknya pengguna yang memilihnya berulang kali karena pengalaman tersebut memecahkan masalah yang berarti.
⠀
Semakin banyak fitur, semakin banyak kemungkinan yang bisa diraih.
⠀
Dompet digital yang lebih baik mengurangi hambatan.
⠀
Pembayaran berulang menunjukkan manfaatnya.
⠀
Permintaan barang tahan lama menentukan nilai moneter.
⠀
Penurunan sebesar 97,7% menggambarkan jarak dari puncak lama.
⠀
Hal itu tidak menetapkan berapa banyak dari nilai tersebut yang harus dikembalikan.
⠀
Simpan analisis ini sebagai bookmark sebelum rotasi pembayaran dan privasi berikutnya.
⠀
Manakah yang memiliki tesis uang digital jangka panjang terkuat?
⠀
⠀
Dan bisakah Dash mengubah peningkatan Evolution-nya menjadi permintaan pengguna yang berkelanjutan?
⠀
Sampaikan pendapat Anda di bawah.


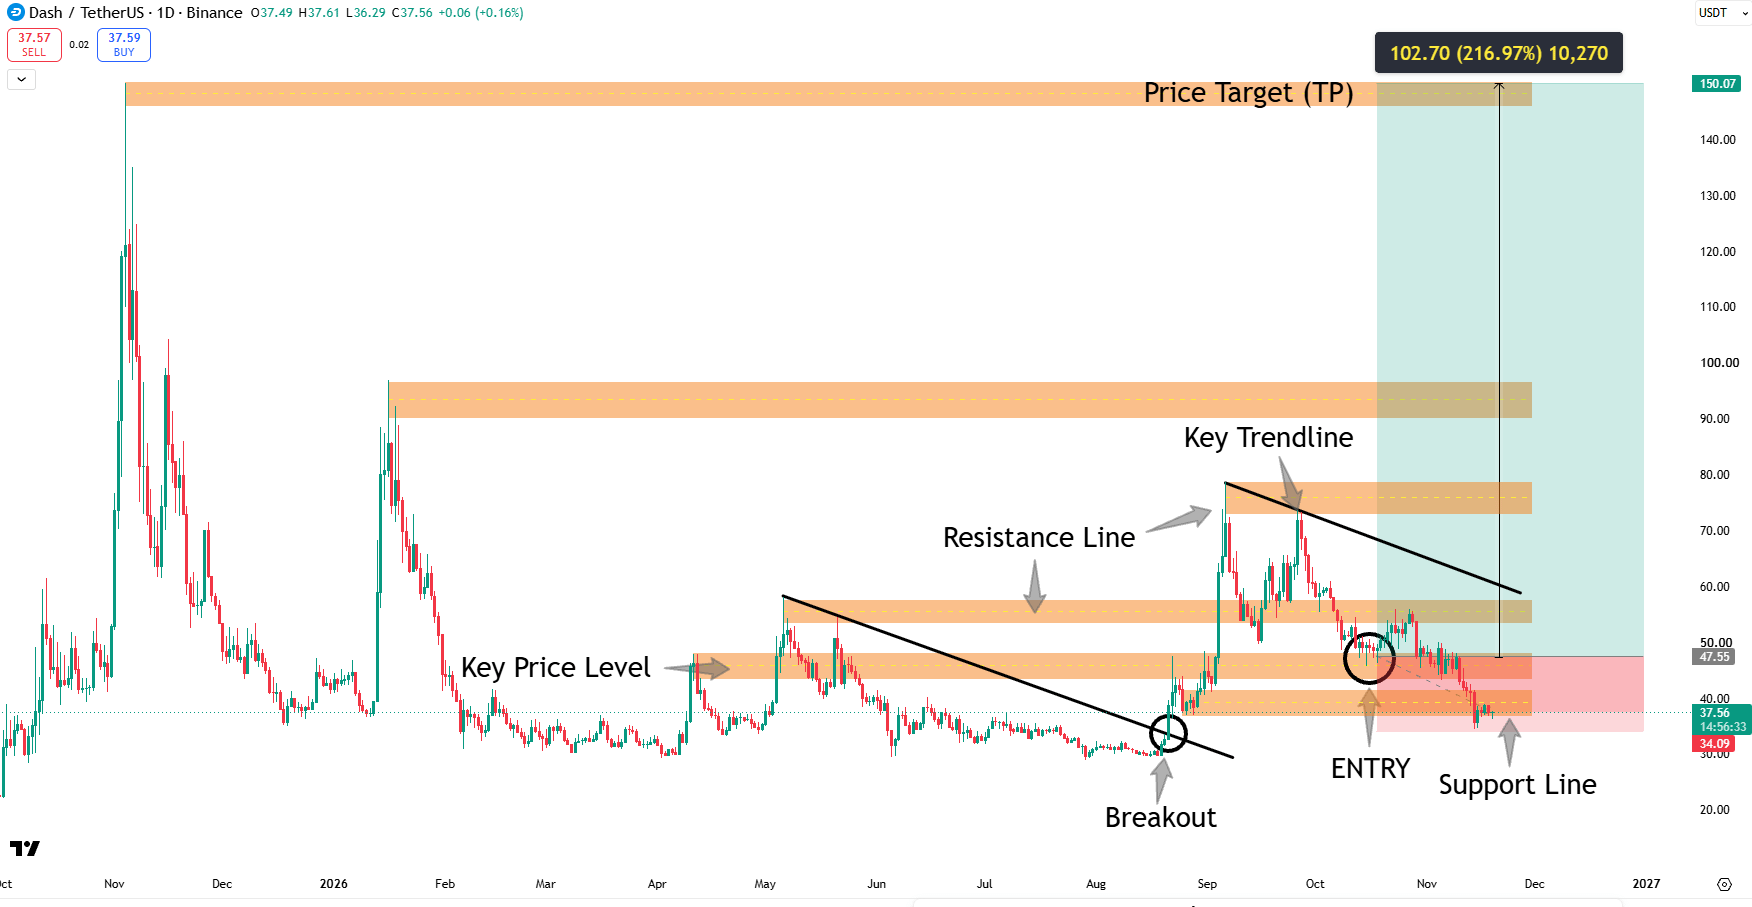
#DASH/USDT