$ETH
Posisi long ETH membayar sewa tahunan 9,87% demi posisi yang hanya naik 0,16%
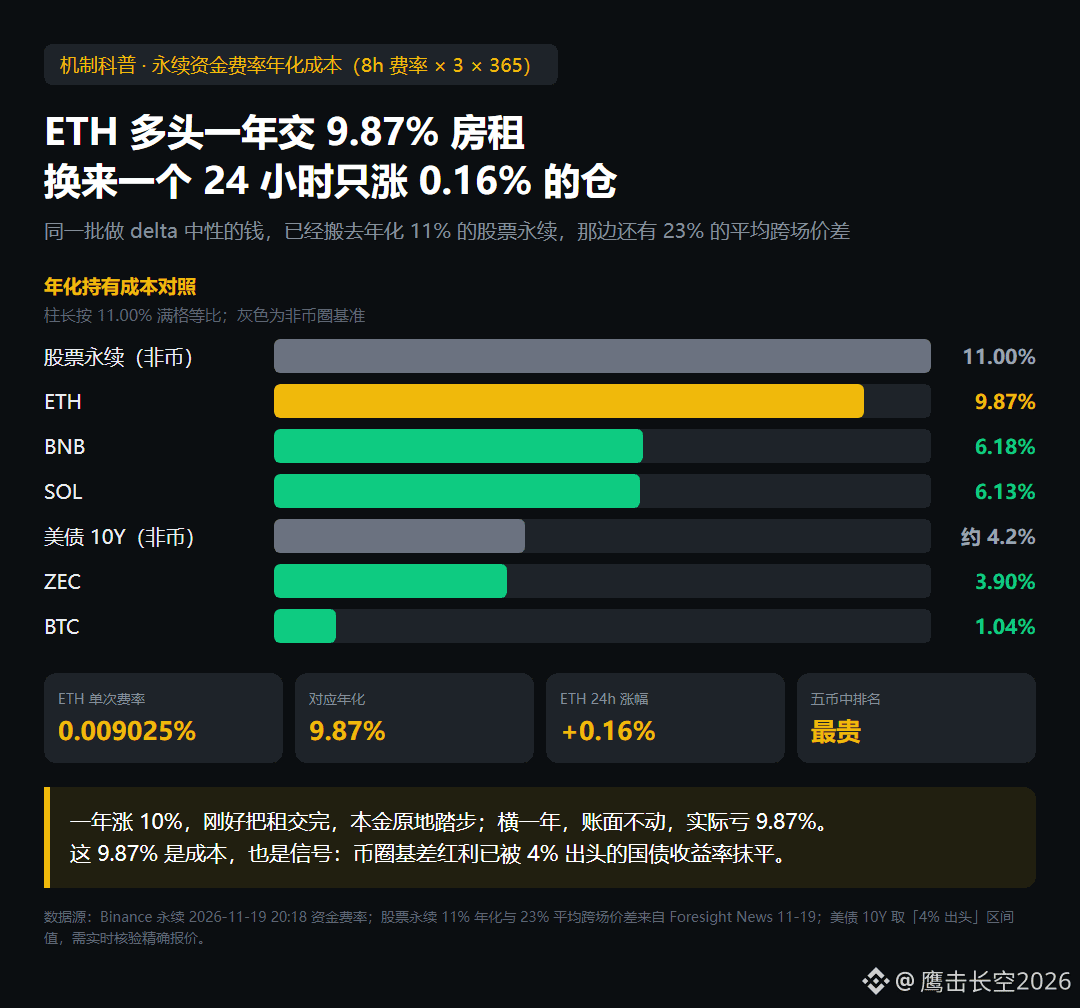
Lihat satu angka dulu: funding rate perpetual ETH saat ini 0,009025%, diselesaikan setiap delapan jam.
Jika dihitung secara tahunan: 0,009025% dikali 3 kali sehari dikali 365 hari, hasilnya 9,87%.
Trader yang mengambil posisi long harus membayar «sewa» hampir sepersepuluh dari nilai posisi mereka kepada trader yang mengambil posisi short selama setahun. Lalu, berapa kenaikan ETH dalam 24 jam terakhir? 0,16%.
Inilah hal yang paling ingin saya bahas hari ini: kontrak perpetual bukanlah leverage gratis. Ini rumah yang memungut sewa per jam.
Pada saat yang sama, saya juga melihat empat aset lainnya: funding rate tahunan BTC 1,04%, ZEC 3,90%, SOL 6,13%, BNB 6,18%. Angka ETH sebesar 9,87% ini yang tertinggi dari kelimanya—lebih dari satu setengah kali lipat angka di posisi kedua.
Mengapa ETH yang paling mahal? Karena di antara koin-koin utama, ETH adalah aset yang paling disukai investor ritel untuk «berpandangan bullish dalam jangka panjang, tetapi malas membeli di pasar spot». Semakin sesak posisi long, semakin mahal funding rate-nya. Begitulah mekanismenya, bukan ada pihak yang menarik pajak. Setiap sen yang Anda bayarkan masuk ke kantong pihak lawan yang mengambil posisi short.
Mari hitung kasar. Misalkan ETH hanya naik 10% dalam setahun. Setelah sibuk memegang posisi long selama dua belas bulan, Anda baru saja membayar lunas biaya sewanya, sementara modal Anda tetap di tempat. Kalau harganya bergerak mendatar selama setahun, angka di akun Anda tidak berubah, tetapi secara riil Anda rugi 9,87%.
Yang benar-benar mencolok adalah perbandingan lintas pasar. Sebuah laporan Foresight hari ini menyebutkan bahwa setelah basis Bitcoin tak mampu mengungguli obligasi pemerintah AS, para pelaku strategi delta-netral telah memindahkan bisnisnya ke kontrak perpetual saham—funding rate tahunannya di sana 11%, dengan selisih harga lintas platform rata-rata 23%.
Orang-orang yang sama, strategi yang sama. Di satu sisi, sewa 9,87% di pasar kripto; di sisi lain, sewa 11% pada perpetual saham, ditambah selisih harga lintas pasar sebesar 23%. Tak perlu saya hitung ke mana uang akan mengalir.
Jadi, 9,87% ETH ini bukan sekadar biaya, tetapi sebuah sinyal: keuntungan basis di pasar kripto sudah terhapus oleh imbal hasil obligasi pemerintah AS yang sedikit di atas 4%. Para pemodal cerdas kini membandingkan peluang lintas pasar, bukan bertaruh pada arah harga.
ETH kini di 1,803.38, dengan rentang 24 jam dari 1,813.13 hingga 1,731.42. Dua puluh candle terakhir berdesakan dalam kotak harga 15.75 dolar, antara 1,797.38 dan 1,813.13.
Penilaian saya sederhana: pada level ini saya tidak akan mengambil posisi long. Bukan karena saya bearish, tetapi biaya memegang posisi sebesar 9,87% ini membuat saya sama sekali tidak punya alasan untuk membuka posisi yang mungkin bergerak mendatar selama sebulan.
A: 9,87% itu pajak gelembung, saatnya keluar
B: Asal bisa naik lebih dari 10% setahun, masih layak
C: Saya tidak pernah melihat funding rate, hanya melihat candlestick
#以太坊 #资金费率 #Arbitrase
Posisi long ETH membayar sewa tahunan 9,87% demi posisi yang hanya naik 0,16%
Lihat satu angka dulu: funding rate perpetual ETH saat ini 0,009025%, diselesaikan setiap delapan jam.
Jika dihitung secara tahunan: 0,009025% dikali 3 kali sehari dikali 365 hari, hasilnya 9,87%.
Trader yang mengambil posisi long harus membayar «sewa» hampir sepersepuluh dari nilai posisi mereka kepada trader yang mengambil posisi short selama setahun. Lalu, berapa kenaikan ETH dalam 24 jam terakhir? 0,16%.
Inilah hal yang paling ingin saya bahas hari ini: kontrak perpetual bukanlah leverage gratis. Ini rumah yang memungut sewa per jam.
Pada saat yang sama, saya juga melihat empat aset lainnya: funding rate tahunan BTC 1,04%, ZEC 3,90%, SOL 6,13%, BNB 6,18%. Angka ETH sebesar 9,87% ini yang tertinggi dari kelimanya—lebih dari satu setengah kali lipat angka di posisi kedua.
Mengapa ETH yang paling mahal? Karena di antara koin-koin utama, ETH adalah aset yang paling disukai investor ritel untuk «berpandangan bullish dalam jangka panjang, tetapi malas membeli di pasar spot». Semakin sesak posisi long, semakin mahal funding rate-nya. Begitulah mekanismenya, bukan ada pihak yang menarik pajak. Setiap sen yang Anda bayarkan masuk ke kantong pihak lawan yang mengambil posisi short.
Mari hitung kasar. Misalkan ETH hanya naik 10% dalam setahun. Setelah sibuk memegang posisi long selama dua belas bulan, Anda baru saja membayar lunas biaya sewanya, sementara modal Anda tetap di tempat. Kalau harganya bergerak mendatar selama setahun, angka di akun Anda tidak berubah, tetapi secara riil Anda rugi 9,87%.
Yang benar-benar mencolok adalah perbandingan lintas pasar. Sebuah laporan Foresight hari ini menyebutkan bahwa setelah basis Bitcoin tak mampu mengungguli obligasi pemerintah AS, para pelaku strategi delta-netral telah memindahkan bisnisnya ke kontrak perpetual saham—funding rate tahunannya di sana 11%, dengan selisih harga lintas platform rata-rata 23%.
Orang-orang yang sama, strategi yang sama. Di satu sisi, sewa 9,87% di pasar kripto; di sisi lain, sewa 11% pada perpetual saham, ditambah selisih harga lintas pasar sebesar 23%. Tak perlu saya hitung ke mana uang akan mengalir.
Jadi, 9,87% ETH ini bukan sekadar biaya, tetapi sebuah sinyal: keuntungan basis di pasar kripto sudah terhapus oleh imbal hasil obligasi pemerintah AS yang sedikit di atas 4%. Para pemodal cerdas kini membandingkan peluang lintas pasar, bukan bertaruh pada arah harga.
ETH kini di 1,803.38, dengan rentang 24 jam dari 1,813.13 hingga 1,731.42. Dua puluh candle terakhir berdesakan dalam kotak harga 15.75 dolar, antara 1,797.38 dan 1,813.13.
Penilaian saya sederhana: pada level ini saya tidak akan mengambil posisi long. Bukan karena saya bearish, tetapi biaya memegang posisi sebesar 9,87% ini membuat saya sama sekali tidak punya alasan untuk membuka posisi yang mungkin bergerak mendatar selama sebulan.
A: 9,87% itu pajak gelembung, saatnya keluar
B: Asal bisa naik lebih dari 10% setahun, masih layak
C: Saya tidak pernah melihat funding rate, hanya melihat candlestick
#以太坊 #资金费率 #Arbitrase