
Dulu, saat mendengar stablecoin, banyak orang mungkin langsung teringat pada perdagangan USDT dan USDC, atau pemindahan dana antarberbagai bursa.
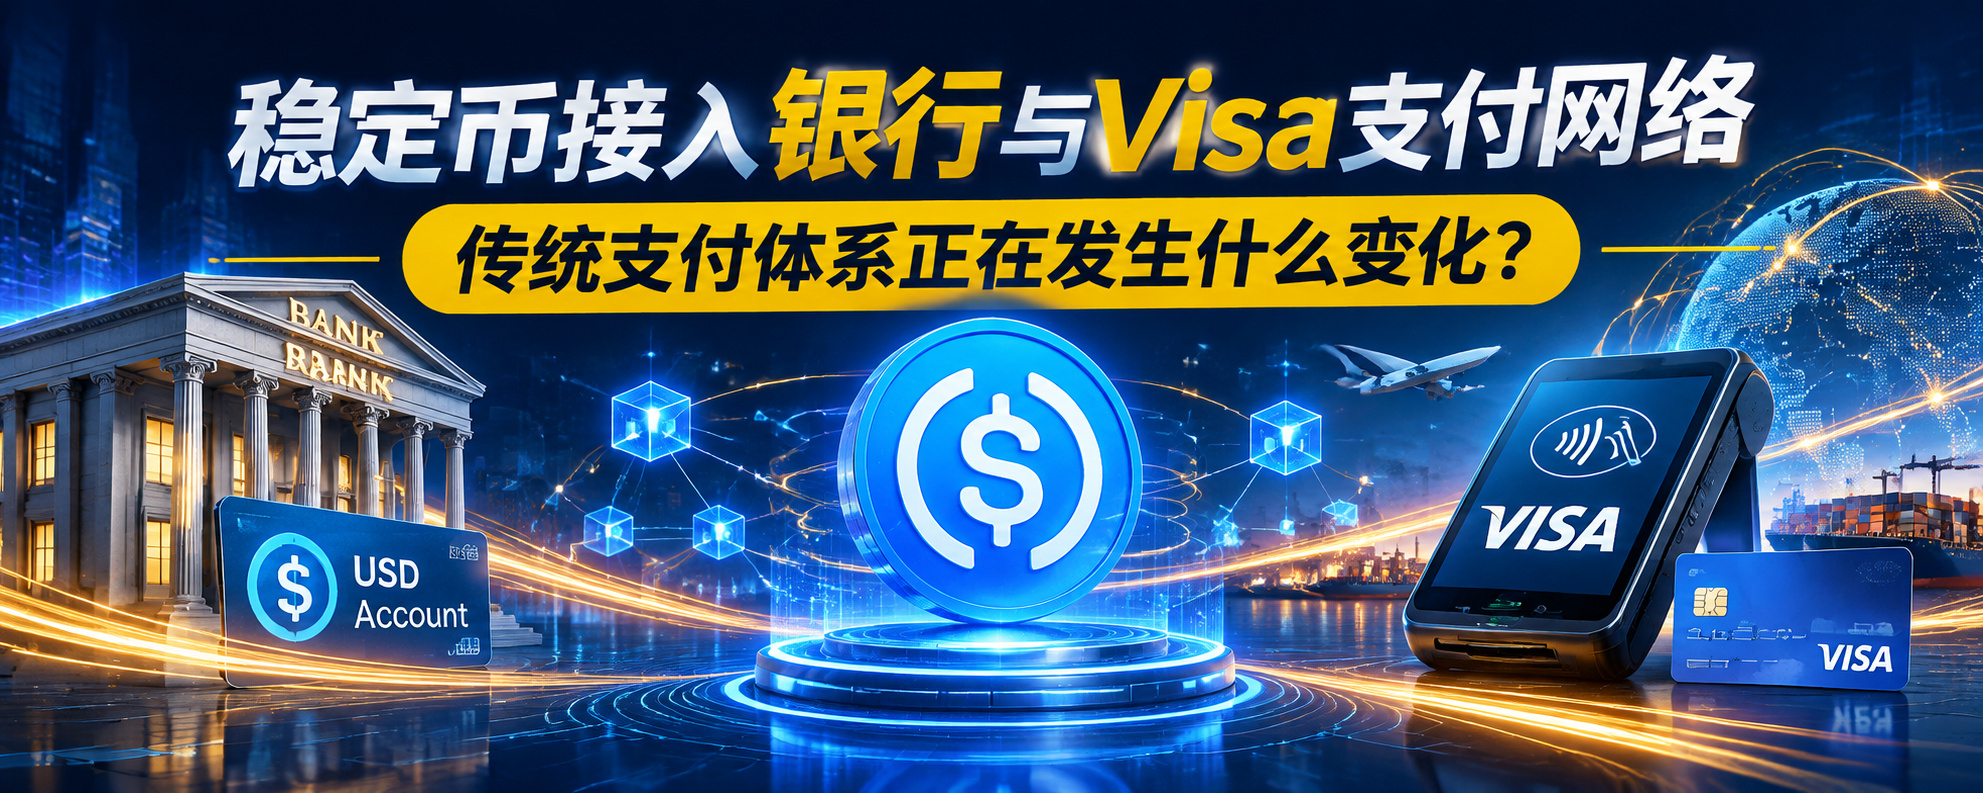
Namun, dua kerja sama terbaru antara lembaga keuangan membuat arah penggunaan stablecoin lainnya menjadi semakin jelas:
Stablecoin secara bertahap mulai masuk ke dalam sistem pengelolaan dana dan pembayaran lintas batas keuangan tradisional.
Pada 18 November, dua kabar penting diumumkan secara berurutan.
Pertama, DBS dan Circle memperluas layanan USDC untuk institusi.
DBS, bank Singapura, dan Circle, penerbit USDC, mengumumkan kerja sama.
Nasabah institusi yang memenuhi syarat dapat menerbitkan dan menebus USDC secara langsung melalui DBS, serta melakukan penyelesaian antara dolar AS dan USDC selama 24 jam sehari, 7 hari seminggu.
Ini berarti, lembaga kini memiliki satu lagi jalur perbankan untuk memperoleh dan mengelola USDC, tanpa harus sepenuhnya bergantung pada pasar sekunder.
Kedua, Visa Direct mendorong uji coba pembayaran lintas negara menggunakan stablecoin di kawasan Asia Pasifik.
Visa mengumumkan rencana untuk memungkinkan pelanggan yang memenuhi syarat di kawasan Asia Pasifik menggunakan stablecoin guna menyediakan dana di muka untuk pembayaran lintas negara.
Perusahaan pembayaran digital Singapura, dtcpay, turut serta dalam uji coba ini.
Ada satu detail yang patut mendapat perhatian khusus:
Perusahaan dapat menggunakan stablecoin untuk mendanai pembayaran lintas negara, tetapi penerima tetap menerima mata uang fiat setempat.
Dengan kata lain, penerima belum tentu perlu memiliki dompet kripto atau berinteraksi langsung dengan USDC.
Lalu, apa sebenarnya arti kedua kerja sama ini?
Pertama, penggunaan stablecoin semakin meluas.
Dulu, stablecoin lebih banyak digunakan untuk perdagangan mata uang kripto dan transfer dana on-chain.
Kini, pengelolaan dana perbankan, penyelesaian transaksi lembaga keuangan, dan pembayaran lintas negara juga mulai menjadi bidang penggunaan yang penting.
Kedua, stablecoin tidak harus menggantikan jaringan pembayaran tradisional.
Model Visa lebih menarik.
Visa tidak mengharuskan semua orang membayar menggunakan mata uang kripto. Sebaliknya, Visa mencoba menggunakan stablecoin sebagai sarana prapendanaan, lalu menyelesaikan pembayaran akhir melalui jaringan pembayaran yang sudah ada.
Pengalaman pembayaran tradisional tetap dapat dipertahankan, sementara cara penyaluran dananya memiliki pilihan baru.
Ketiga, adopsi oleh lembaga keuangan tidak berarti stablecoin sudah digunakan secara luas oleh masyarakat umum.
Saat ini, layanan tersebut masih dibatasi oleh persyaratan seperti kelayakan pelanggan, wilayah, dan lembaga mitra.
Bank dan Visa mulai mengembangkan layanan stablecoin bukan berarti masyarakat umum sudah dapat langsung menikmati semua layanan terkait.
Menurut saya, hal yang benar-benar layak diperhatikan ke depannya bukan hanya seberapa besar pertumbuhan penerbitan stablecoin, tetapi apakah stablecoin dapat benar-benar terintegrasi dengan penyelesaian lintas negara, pengelolaan dana perusahaan, dan pembayaran sehari-hari.
Ketika stablecoin mulai terhubung dengan bank, jaringan pembayaran, dan blockchain, nilainya mungkin tidak lagi terbatas pada pasar perdagangan mata uang kripto.
Sebagai penutup, saya ingin bertanya kepada semuanya:
Menurut Anda, apa manfaat terbesar stablecoin di masa depan?
A: Perdagangan mata uang kripto dan transfer dana
B: Pembayaran lintas negara dan remitansi internasional
C: Pengelolaan dana perusahaan dan penyelesaian transaksi lembaga keuangan
Silakan bagikan pandangan Anda.
Sumber: Pengumuman resmi DBS dan Visa, 18 November 2026.