$BTC
季度合约年化 5.71%,比 10 年期国债还高,可没人去赚
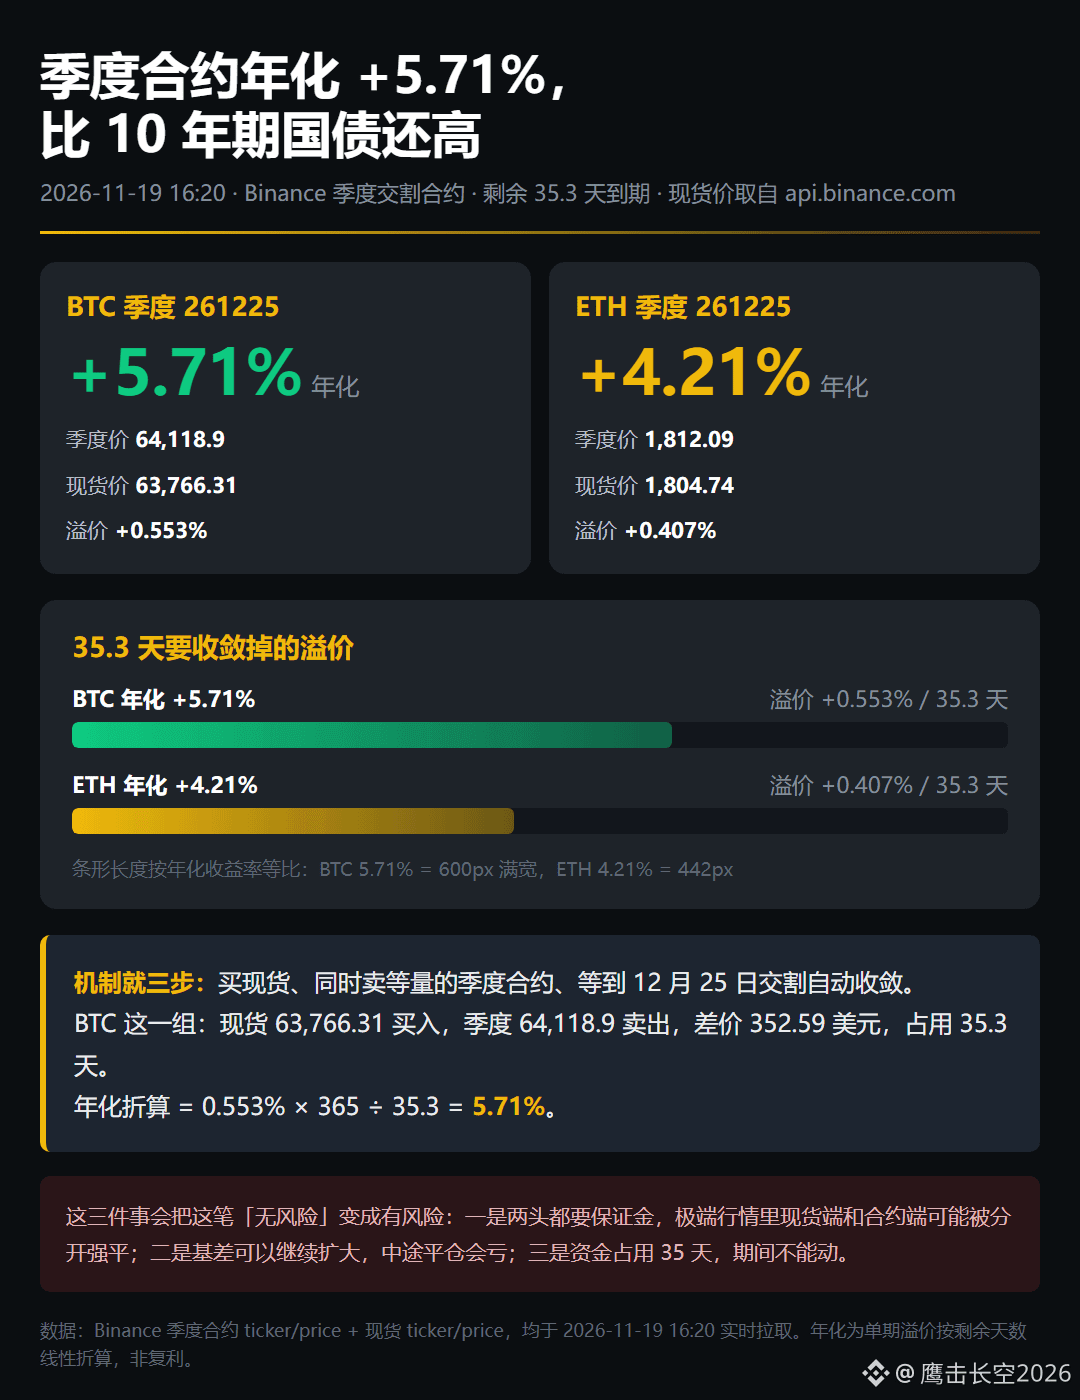
币安 261225 季度合约现在报 64,118.9,现货 63,766.31,差 352.59 美元。剩 35.3 天到期,折算年化 5.71%。
这个数比 10 年期国债高。但你去全网扫一圈,没几个人真在做。
今天 BTC 从 64,781 掉到 62,030,一周跌 15%,谁有心思算这 0.553%。
机制其实三步:买现货、同时卖等量的季度合约、等 12 月 25 日交割自动收敛。到期那天期货和现货必须归到一个价,352.59 就是你的。
为什么没人做?三个坎。
第一,两头都要保证金。现货端如果放在杠杆账户,合约端一爆,现货端跟着被强平,这一趟立刻变双倍风险。
第二,基差会扩大。现在 +0.553%,如果 BTC 明天再跌 5%,这个溢价可能冲到 +0.9%,你中途平仓就是亏的。
第三,钱要锁 35.3 天。5.71% 年化摊到这 35 天,实际到手就是 0.553%——100 万 U 放进去赚 5,529 U。看着不多,但它是这一周里唯一还在正数区间的数。
ETH 同季合约 1,812.09,现货 1,804.74,溢价 0.407%,年化 4.21%。也是正溢价,比 BTC 低 1.5 个点。
还有个容易漏的:季度合约的保证金是双向收的。卖期货那边要压保证金,买现货那边如果放在杠杆账户里也要压。同一笔钱被两个合约绑住,实际资金效率只剩一半——这就是为什么机构做这个要用专门的托管结构,散户手动做等于两头裸奔。
一个反常识:牛市里这个溢价通常能到 15%–20% 年化。现在只有 5.71%,说明市场已经不信远期涨了——所有人都在近月抢跑,没人愿意为 12 月的价格付溢价。
所以这组数据真正说的不是「套利机会来了」,而是「市场给三个多月后定的价,比现在只高 0.55%」。
A:这 5.71% 我去做
B:保证金风险不值
C:5.71% 太低懒得动
D:这是熊市才有的数
#比特币 #季度合约 #期现套利 #基差
季度合约年化 5.71%,比 10 年期国债还高,可没人去赚
币安 261225 季度合约现在报 64,118.9,现货 63,766.31,差 352.59 美元。剩 35.3 天到期,折算年化 5.71%。
这个数比 10 年期国债高。但你去全网扫一圈,没几个人真在做。
今天 BTC 从 64,781 掉到 62,030,一周跌 15%,谁有心思算这 0.553%。
机制其实三步:买现货、同时卖等量的季度合约、等 12 月 25 日交割自动收敛。到期那天期货和现货必须归到一个价,352.59 就是你的。
为什么没人做?三个坎。
第一,两头都要保证金。现货端如果放在杠杆账户,合约端一爆,现货端跟着被强平,这一趟立刻变双倍风险。
第二,基差会扩大。现在 +0.553%,如果 BTC 明天再跌 5%,这个溢价可能冲到 +0.9%,你中途平仓就是亏的。
第三,钱要锁 35.3 天。5.71% 年化摊到这 35 天,实际到手就是 0.553%——100 万 U 放进去赚 5,529 U。看着不多,但它是这一周里唯一还在正数区间的数。
ETH 同季合约 1,812.09,现货 1,804.74,溢价 0.407%,年化 4.21%。也是正溢价,比 BTC 低 1.5 个点。
还有个容易漏的:季度合约的保证金是双向收的。卖期货那边要压保证金,买现货那边如果放在杠杆账户里也要压。同一笔钱被两个合约绑住,实际资金效率只剩一半——这就是为什么机构做这个要用专门的托管结构,散户手动做等于两头裸奔。
一个反常识:牛市里这个溢价通常能到 15%–20% 年化。现在只有 5.71%,说明市场已经不信远期涨了——所有人都在近月抢跑,没人愿意为 12 月的价格付溢价。
所以这组数据真正说的不是「套利机会来了」,而是「市场给三个多月后定的价,比现在只高 0.55%」。
A:这 5.71% 我去做
B:保证金风险不值
C:5.71% 太低懒得动
D:这是熊市才有的数
#比特币 #季度合约 #期现套利 #基差