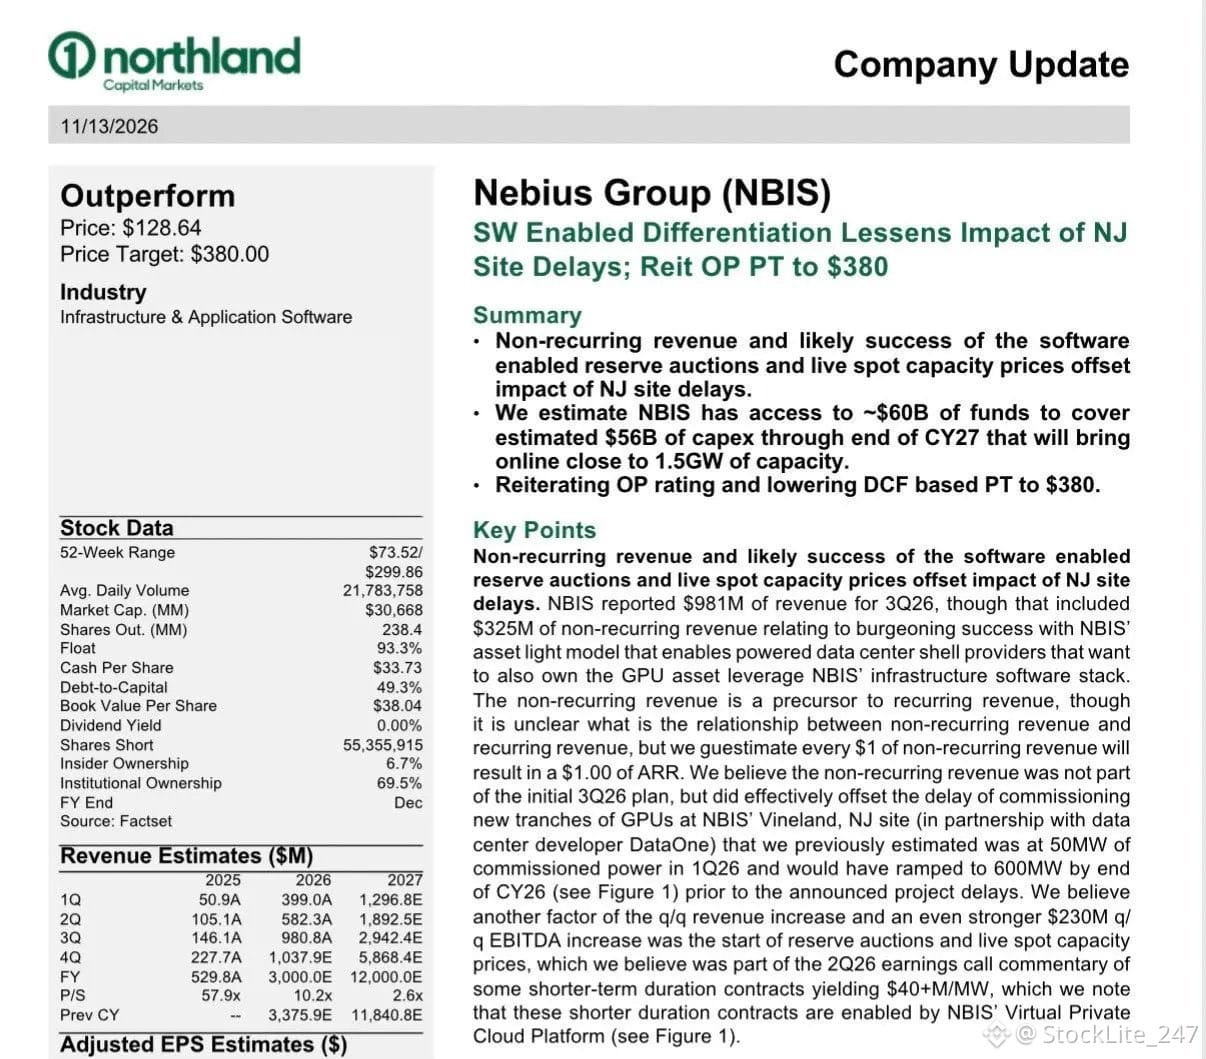
Northland memangkas target $NBIS dari $410 menjadi $380 karena lokasi di New Jersey mengalami keterlambatan dan sebagian pendapatan bergeser ke tahun depan.
Mereka tetap mempertahankan rekomendasi Outperform karena keterlambatan tidak mematikan bisnis ini.
Sahamnya berada di harga $110. Bahkan setelah target dipangkas, potensi kenaikannya masih 245%.
Pendapatan Q3 sebesar $981 juta, naik dari $146 juta setahun lalu.
EBITDA naik $230 juta dalam satu kuartal, menjadi $466 juta.
Biaya pendapatan turun menjadi 22% dari penjualan.
Semua itu terjadi meski lokasi di New Jersey tertunda.
Di sekitar $110, pasar memperhitungkan pembangunan yang gagal, bukan sekadar tertunda.
Angka-angka Nebius menunjukkan sebaliknya.
Kondisi makro ini akan berlalu, dan skala bisnis ini akan kembali terlihat.
Mereka tetap mempertahankan rekomendasi Outperform karena keterlambatan tidak mematikan bisnis ini.
Sahamnya berada di harga $110. Bahkan setelah target dipangkas, potensi kenaikannya masih 245%.
Pendapatan Q3 sebesar $981 juta, naik dari $146 juta setahun lalu.
EBITDA naik $230 juta dalam satu kuartal, menjadi $466 juta.
Biaya pendapatan turun menjadi 22% dari penjualan.
Semua itu terjadi meski lokasi di New Jersey tertunda.
Di sekitar $110, pasar memperhitungkan pembangunan yang gagal, bukan sekadar tertunda.
Angka-angka Nebius menunjukkan sebaliknya.
Kondisi makro ini akan berlalu, dan skala bisnis ini akan kembali terlihat.