

Pemberitahuan: Ini bukan nasihat keuangan
Stablecoin mengalami pekan yang sangat "arus utama". Pada 17 November, Grup Bank Dunia mengatakan akan menjajaki infrastruktur stablecoin yang teregulasi bersama Citi dan Circle untuk penyaluran dana. Pada 18 November, Circle dan DBS mengumumkan bahwa klien institusional yang memenuhi syarat di Singapura dapat menerbitkan dan menebus USDC secara langsung, dengan penyelesaian dalam dolar yang hampir seketika dan tersedia sepanjang waktu (CoinDesk, 18 Nov 2026).
Semua itu berkaitan dengan perpindahan uang. Saya ingin menjawab pertanyaan lain yang jarang saya lihat dihitung dengan angka: saat Anda memiliki stablecoin, cadangan di baliknya menghasilkan bunga. Siapa yang menyimpannya?
Jawaban singkatnya: penerbit, dan dalam model yang diatur di AS, hukum memastikan hal itu tetap demikian. Berikut perhitungan untuk $10,000.
Potensi imbal hasil dari cadangan sebesar $10,000
Suku bunga bill harian Departemen Keuangan AS untuk 18 November 2026 menunjukkan bill 13 minggu sebesar 4.16% (berdasarkan diskonto bank) dan 4.26% (imbal hasil setara kupon). Anggap 4.26% sebagai tolok ukur bulat "sekitar 4.2%":
$10,000 × 4.26% = $426 per tahun, atau sekitar $35.50 per bulan, sebelum biaya
Perhitungan ini mengabaikan biaya penerbit, pajak, dan fakta bahwa imbal hasil berubah setiap hari
Ini hanya tolok ukur untuk menunjukkan imbal hasil surat utang pemerintah AS jangka pendek. Ini bukan jumlah yang benar-benar diperoleh penerbit mana pun.
Yang sebenarnya dilaporkan penerbit
Circle, hasil Q3 2026 (dirilis 4 November 2026):
Rata-rata USDC yang beredar: $73.3 miliar
Pendapatan cadangan: $658 juta
Tingkat imbal hasil cadangan: 3.5%
Disetahunkan: $658M × 4 = $2.63B, dibagi $73.3B, hasilnya sekitar 3.6%. Untuk setiap $10,000 USDC, jumlahnya sekitar $359 per tahun
Biaya distribusi dan transaksi pada kuartal yang sama: $409 juta, setara dengan sekitar 62% dari pendapatan cadangan
Tether, pengesahan Q3 2026 (BDO, per 30 September 2026, diterbitkan 30 Oktober 2026):
Total aset $191.45 miliar; liabilitas $183.50 miliar, yang terdiri dari token yang diterbitkan sebesar $183.47 miliar; aset melebihi liabilitas sebesar $7.95 miliar
Kepemilikan langsung dan tidak langsung atas US Treasury bill: $132.4 miliar
Laba operasional bersih: $1.5 miliar pada Q3, yang menurut Tether sebagian besar berasal dari T-bill dan repo terbalik
Disetahunkan: $1.5B × 4 = $6.0B, dibagi $183.47B token, hasilnya sekitar 3.3%. Untuk setiap $10,000 USDT, jumlah laba sekitar $327 per tahun
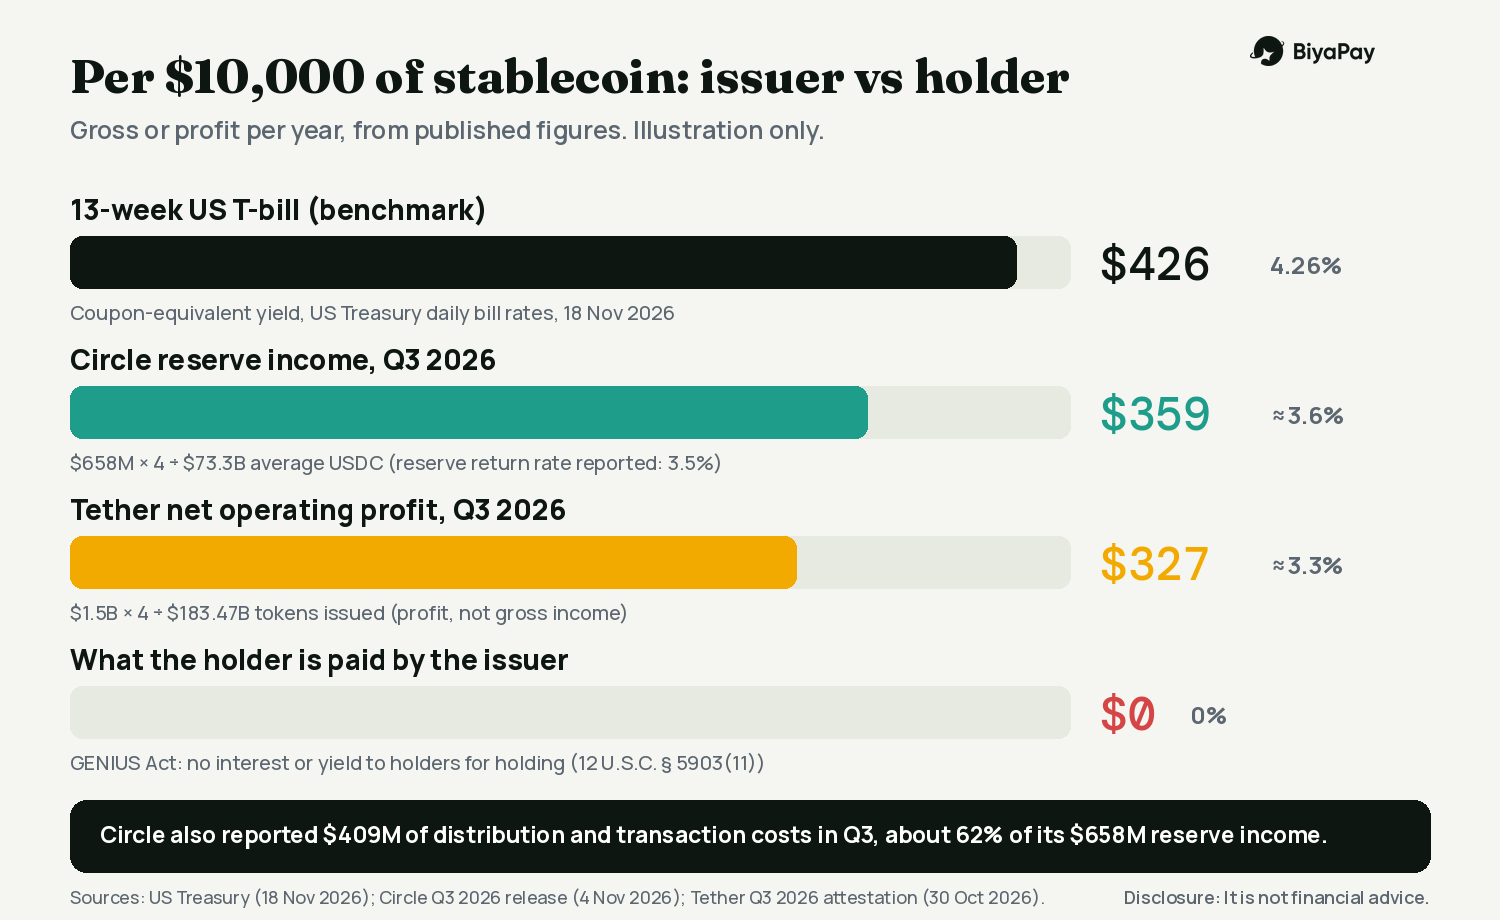
Lalu, berapa yang diterima pemegang $10,000 dari penerbit? $0.
Mengapa nilainya $0: aturannya
GENIUS Act, yang ditandatangani pada 18 Juli 2025, menyatakan bahwa penerbit stablecoin pembayaran berizin maupun penerbit stablecoin pembayaran asing tidak boleh membayar kepada pemegang "bentuk bunga atau imbal hasil apa pun" semata-mata karena mereka memegang, menggunakan, atau menyimpan koin tersebut (12 U.S.C. § 5903(11)).
Pada 21 Oktober 2026, OCC mengeluarkan aturan final untuk menerapkan Undang-Undang tersebut, yang berlaku efektif 18 Januari 2027. Aturan itu mempertahankan larangan bagi penerbit untuk membayar pemegang. Menurut American Banker dan AP, aturan itu menghapus anggapan awal yang diusulkan bahwa pengaturan imbalan oleh pihak ketiga otomatis dilarang, dan menyatakan bahwa setiap kasus akan dinilai berdasarkan faktanya. Itulah sebabnya bursa dan aplikasi terkadang dapat menawarkan "imbalan", sementara penerbitnya sendiri tidak dapat membayar bunga.
Saya bukan pengacara, dan aturan ini berlaku secara berbeda bergantung pada siapa penerbitnya dan di mana Anda tinggal, jadi anggap ini sebagai panduan membaca, bukan pendapat hukum.
Dari mana imbal hasil pemegang bisa berasal
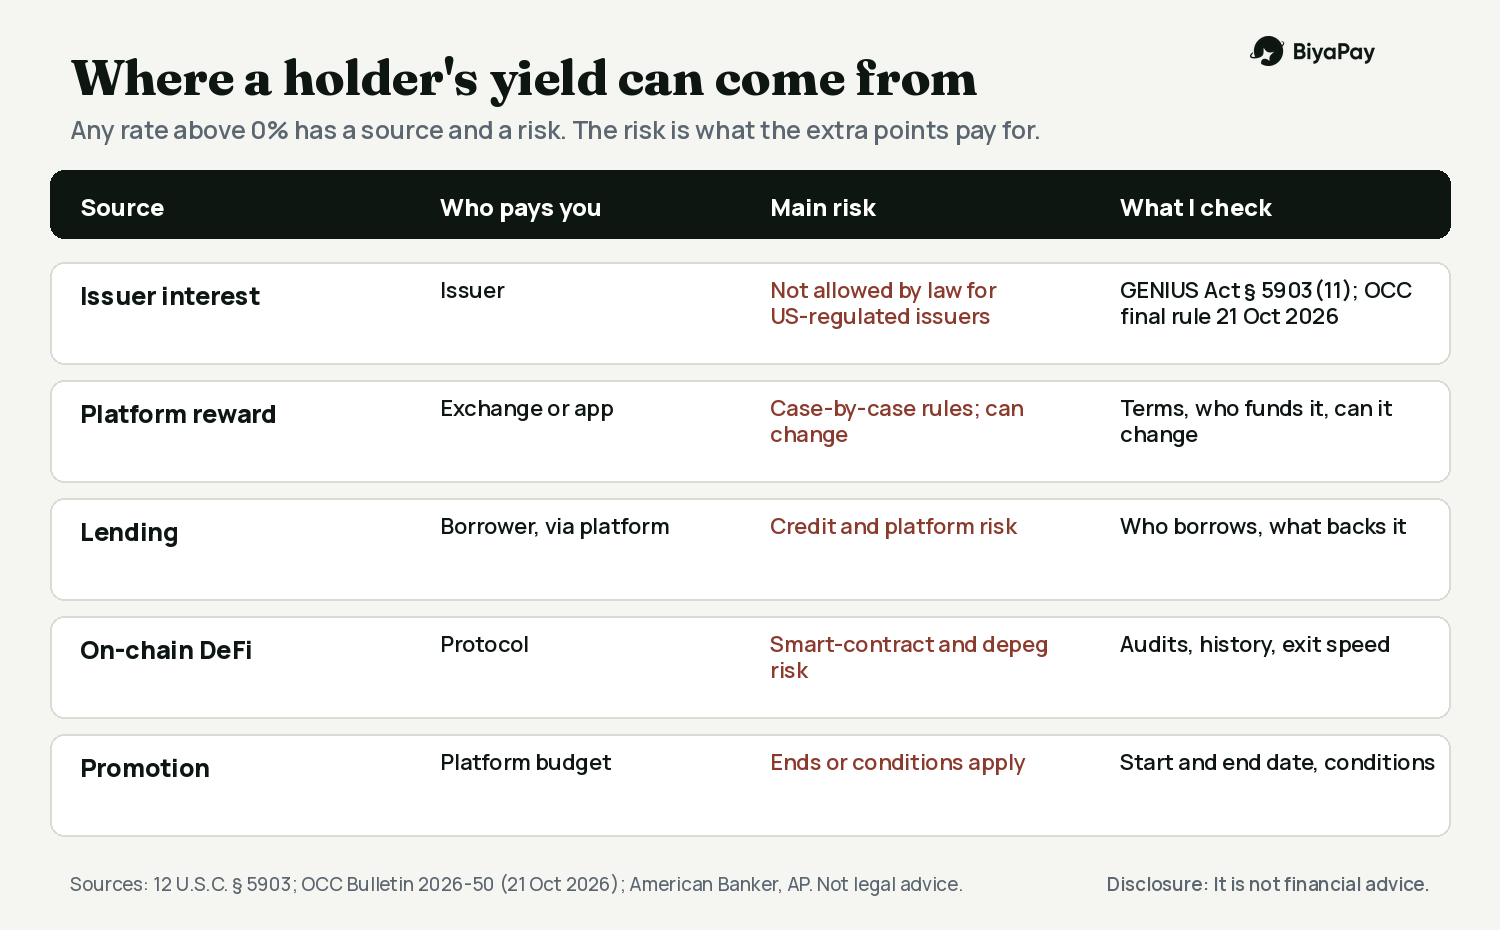
Setiap imbal hasil di atas nol pasti berasal dari suatu sumber. Dalam catatan saya, ada empat sumber:
Platform meneruskan sebagian pendapatan yang mirip dengan pendapatan dari T-bill sebagai imbalan. Aturan OCC menyerahkan hal ini untuk ditinjau kasus per kasus
Pinjaman, ketika platform meminjamkan koin Anda dan Anda menanggung risiko kredit serta operasional
Strategi DeFi on-chain, yang menambah risiko kontrak pintar
Promosi, ketika platform membayar dari anggarannya sendiri untuk waktu terbatas
Tak satu pun sama dengan tolok ukur 4.26% di atas. Masing-masing memiliki risiko yang berbeda, dan risiko itulah yang menjadi alasan pembayaran poin persentase ekstra.
Suku bunga juga bergerak. Risalah Fed bulan Oktober (diterbitkan 18 November) menunjukkan para pejabat terbuka terhadap kenaikan suku bunga lebih lanjut, sementara harga kontrak berjangka mencerminkan kenaikan 25 basis poin pada Desember (Reuters/Straits Times, 18-19 Nov 2026), sehingga imbal hasil bill bisa naik. Jika imbal hasil 13 minggu naik 0.25 poin persentase, cadangan sebesar $10,000 akan menghasilkan tambahan $25 per tahun, sebelum biaya. Apakah tambahan itu diteruskan kepada pemegang bergantung pada aturan di atas.
Yang ditampilkan di halaman Earn publik BiyaPay
Saya memeriksa halaman Earn publik BiyaPay pada 19 November 2026 sekitar pukul 06:28 WIB, dalam keadaan logout.
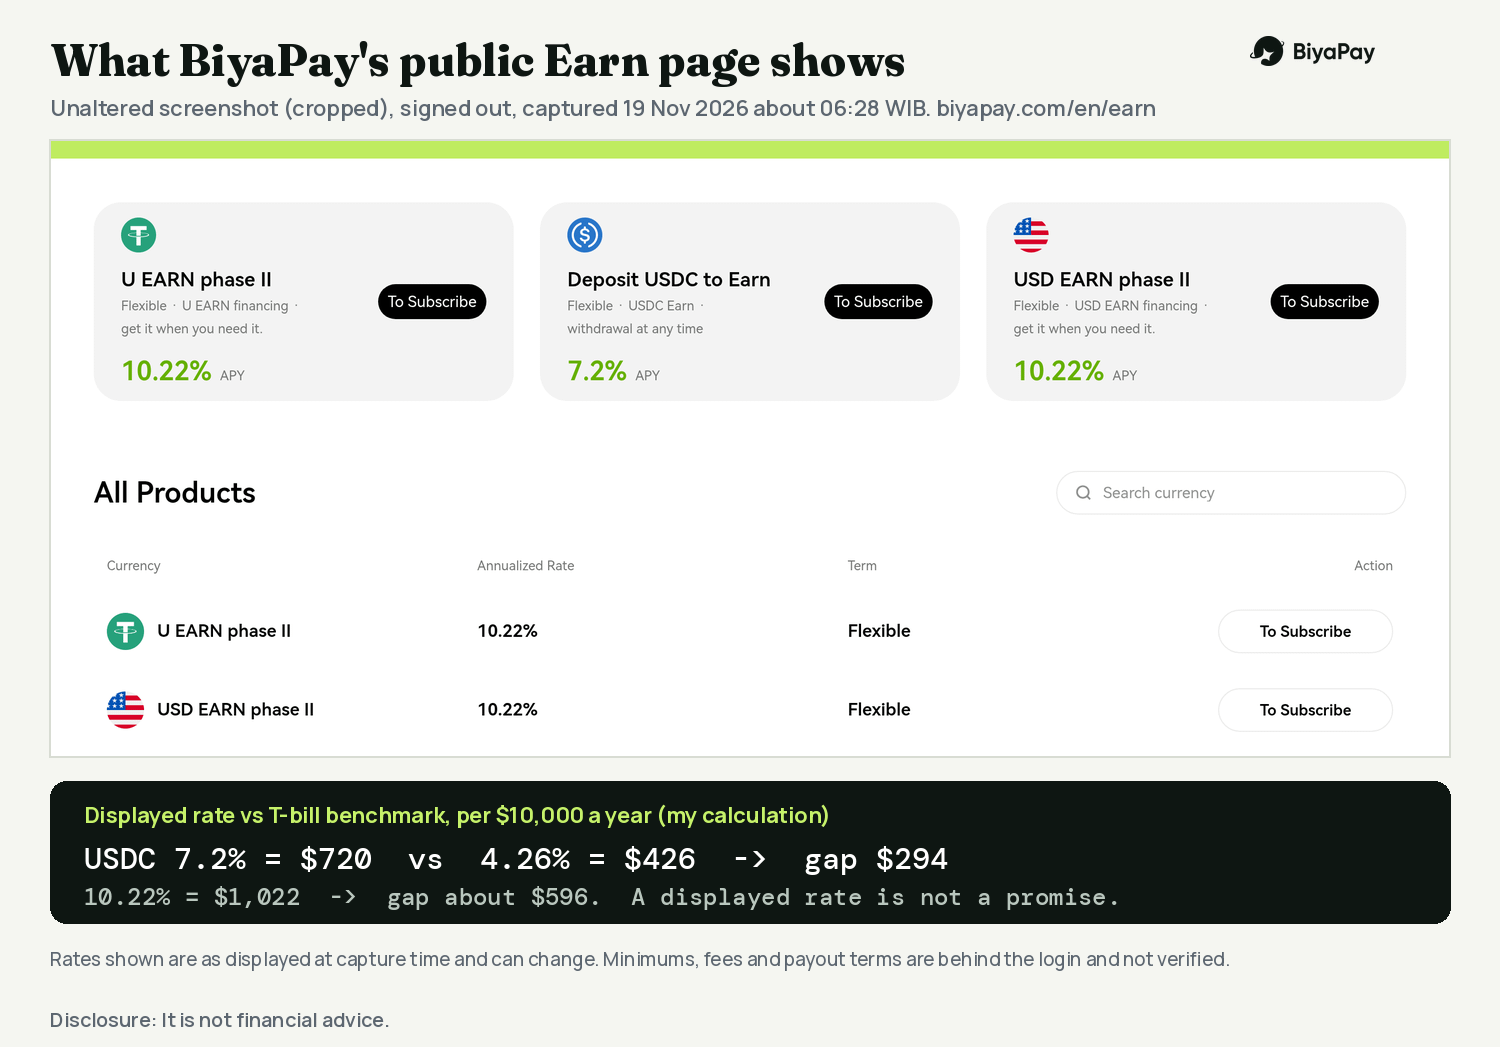
Yang bisa Anda lakukan: halaman tersebut mencantumkan produk dengan jangka waktu fleksibel. Saat saya memeriksanya, suku bunga tahunan yang ditampilkan adalah U EARN fase II 10.22%, USD EARN fase II 10.22%, XAUT Flexible Savings 10%, "Deposit USDC to Earn" 7.2%, HKD Earn 5%, BTC Earn 3.5%, SOL 3% dan ETH 2%. Kartu USDC menyebutkan "penarikan kapan saja". Sebuah banner menyatakan "Dapatkan Tambahan +5% Saat Anda Membuka Posisi"; ketentuannya tidak ditampilkan secara publik
Persyaratan: Anda harus masuk untuk berlangganan. Halaman tersebut menyatakan bahwa BiyaPay tidak dapat menyediakan layanan di Amerika Serikat. Aturan kelayakan lainnya tidak tercantum di halaman publik
Langkah-langkah yang ditampilkan secara publik: buka Earn, pilih produk, ketuk "Berlangganan", lalu masuk. Jumlah minimum dan maksimum, waktu pembayaran, serta cara penetapan setiap suku bunga hanya dapat dilihat setelah login, dan saya belum memverifikasinya
Biaya dan batasan: tidak ada yang disebutkan di halaman publik. Saya akan memeriksanya di aplikasi sebelum menyetor uang
Sekarang perhitungannya. Produk USDC menampilkan 7.2%. Dibandingkan dengan imbal hasil bill sebesar 4.26%, angkanya lebih tinggi 2.94 poin persentase. Untuk $10,000, jumlahnya $720 dibandingkan $426, selisih $294 per tahun. Produk dengan suku bunga 10.22% akan menghasilkan $1,022, selisih sekitar $596.
Suku bunga yang ditampilkan bukanlah janji tentang jumlah yang akan Anda terima, dan halaman publik tidak menjelaskan bagaimana suku bunga itu dihasilkan. Selisih sebesar itu persis seperti hal yang ingin saya pahami sebelum menyetor uang.
Pendapat saya
Saya menggunakan USDT dan USDC sebagai alat pembayaran dan penyelesaian transaksi, bukan sebagai rekening tabungan. Menyimpannya di dompet memang tidak menghasilkan apa pun, dan menurut saya itu wajar selama saya mengetahuinya.
Jika menginginkan imbal hasil, saya menganggapnya sebagai keputusan terpisah dengan risikonya sendiri. Hal pertama yang saya lakukan adalah membandingkan suku bunga yang ditampilkan dengan tolok ukur T-bill. Semakin besar selisihnya, semakin ingin saya tahu dari mana asalnya, siapa yang dapat mengubahnya, dan seberapa cepat saya bisa menarik uang saya.
Kapan ini berlaku dan kapan tidak
Ini berlaku untuk stablecoin yang dipatok ke dolar dan cadangannya disimpan dalam surat utang pemerintah AS jangka pendek. Ini tidak berlaku untuk stablecoin yang memiliki bentuk dukungan berbeda, produk platform yang bukan sekadar "menyimpan stablecoin", atau situasi pajak dan hukum setempat Anda. Angka-angka di atas hanya ilustrasi, dibulatkan, dan didasarkan pada laporan yang dipublikasikan; nilainya berubah setiap kuartal.
Daftar periksa yang saya gunakan
Bandingkan suku bunga yang ditampilkan dengan imbal hasil T-bill 13 minggu terkini dari Departemen Keuangan AS
Tanyakan dari mana poin persentase ekstra berasal: pendapatan cadangan, pinjaman, DeFi, atau promosi
Baca siapa yang menanggung kerugian jika terjadi masalah, dan apakah produknya berupa simpanan, pinjaman, atau hal lain
Periksa jumlah minimum, biaya, waktu pembayaran, dan kecepatan penarikan di aplikasi sebelum menyetor
Periksa apakah layanan tersedia di negara Anda
Baca pengesahan terbaru dari penerbit untuk mengetahui apa yang sebenarnya menjadi jaminan token
Jangan pernah menyetor uang yang mungkin segera Anda perlukan