
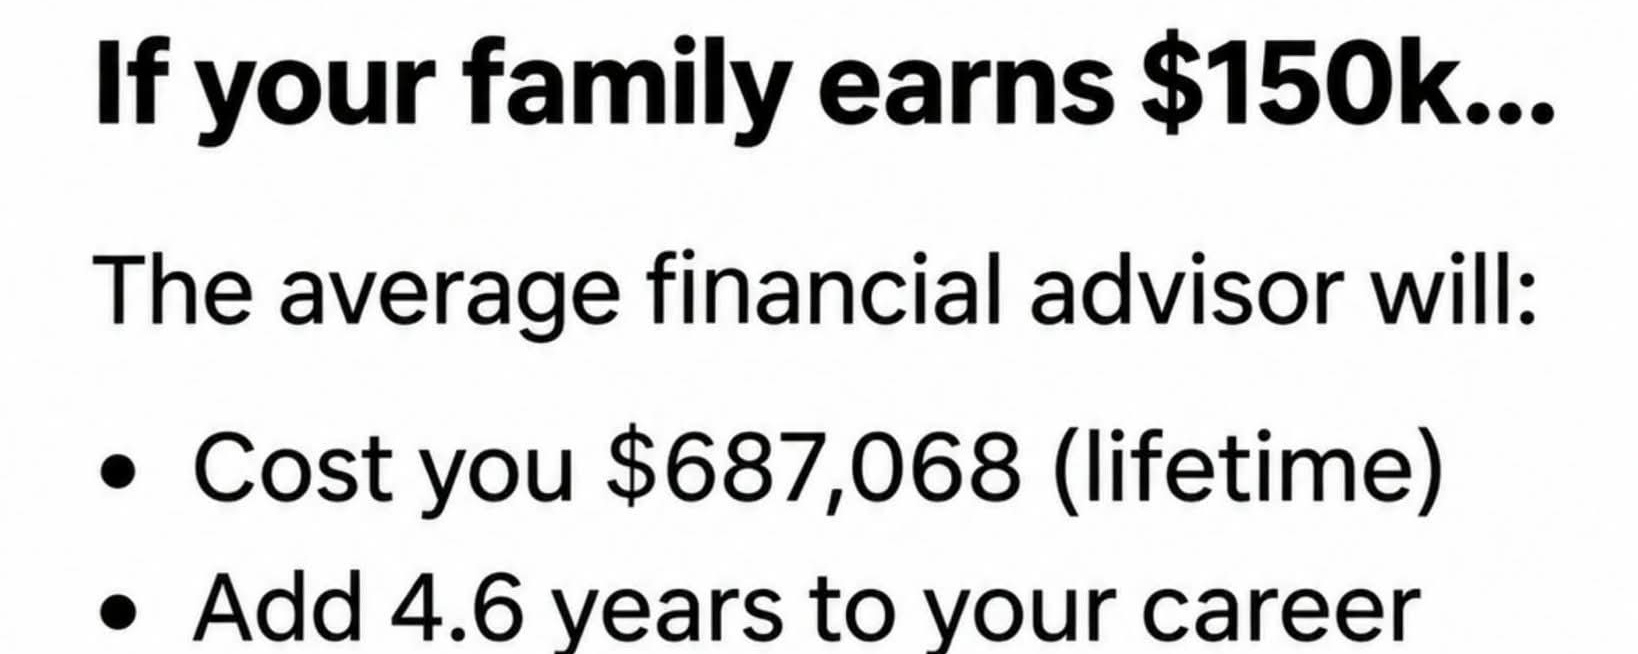

Menurut saya, pertanyaan ini patut diajukan, terutama bagi rumah tangga yang berpenghasilan $150,000 atau lebih.
Penghasilan yang lebih tinggi tidak otomatis berarti keputusan keuangan yang lebih baik.
Dan membayar seseorang untuk mengelola uang Anda tidak otomatis berarti Anda mendapatkan nilai lebih.
Berikut hal-hal yang sebaiknya dipahami banyak keluarga sebelum menyewa penasihat:
1. Ketahui dengan pasti berapa yang Anda bayar.
Biaya penasihat sebesar 1% mungkin terdengar tidak signifikan.
Namun, untuk portofolio senilai $500,000, jumlahnya $5,000 setiap tahun.
Selama 20 tahun, bahkan sebelum memperhitungkan pertumbuhan investasi, jumlahnya mencapai $100,000 dalam bentuk biaya jika saldo dan biaya tetap sama.
Biaya sebenarnya sepanjang waktu bisa sangat berbeda seiring bertambah atau berkurangnya nilai portofolio.
2. Pahami apa yang Anda dapatkan sebagai imbalannya.
Apakah Anda mendapatkan perencanaan investasi yang efisien pajak?
Proyeksi masa pensiun?
Koordinasi perencanaan warisan?
Bantuan mengelola risiko saat pasar sedang turun?
Atau apakah Anda terutama membayar seseorang untuk memilih kumpulan ETF?
Layanan-layanan tersebut tidak sama nilainya, dan perbedaannya penting.
3. Ketahui apa yang bisa Anda kelola sendiri.
Bagi seseorang dengan situasi keuangan yang sederhana, mengelola portofolio yang terdiversifikasi, memantau pengeluaran, dan mempertahankan strategi kontribusi dana pensiun mungkin masih dapat dilakukan sendiri.
Namun, urusan pajak yang rumit, kepemilikan bisnis, masalah warisan, dan keputusan keuangan besar dapat menjadi alasan untuk meminta saran profesional.
4. Jangan samakan penghematan biaya dengan pengambilan keputusan yang lebih baik.
Nilai seorang penasihat tidak hanya diukur dari kemampuannya mengungguli pasar.
Terkadang, manfaat terbesarnya adalah mencegah keputusan emosional yang merugikan, menjaga agar rencana keuangan tetap berjalan sesuai jalur, atau menemukan kesalahan pajak.
Yang penting adalah mengetahui apakah manfaat tersebut sepadan dengan biaya yang Anda bayarkan.
Pandangan saya sederhana: orang sebaiknya memahami sistem keuangan mereka sendiri, meskipun mereka mempekerjakan orang lain untuk mengelola sebagian darinya.
Anda tidak perlu menjadi manajer portofolio profesional.
Namun, Anda perlu tahu ke mana uang Anda diinvestasikan, berapa biaya yang Anda bayarkan, dan alasan di balik setiap keputusan.
Satu pertanyaan yang patut dipertimbangkan:
Jika keluarga Anda berpenghasilan $150,000 per tahun, apakah Anda lebih memilih mengelola sendiri portofolio investasi sederhana atau membayar profesional untuk mendapatkan panduan keuangan berkelanjutan?
Jawabannya mungkin lebih bergantung pada kompleksitas keuangan Anda daripada penghasilan Anda.